


تواصل مؤشرات الأسهم الأوروبية تراجعها على الرغم من عمليات البيع المكثفة التي شهدتها الأسواق يوم أمس، إذ لم تكن النتائج المالية القوية لشركة "إنفيديا" (Nvidia) -التي جاءت أفضل من التوقعات- كافية لتغيير المعنويات السلبية السائدة. فقد سجل مؤشر "ستوكس أوروبا 600" (STOXX Europe 600) انخفاضاً طفيفاً، ليحوم حول مستوى 651 نقطة، وذلك بعد تراجعه بنسبة 1.75% يوم الثلاثاء، في أكبر انخفاض يومي له منذ شهر مارس. وفي حين استقرت مؤشرات "داكس" (DAX) الألماني و"كاك 40" (CAC 40) الفرنسي عند مستويات قريبة من الإغلاق السابق، تراجع مؤشر "فوتسي 100" (FTSE 100) البريطاني بنحو 0.3%. ولا تزال أسهم قطاع التكنولوجيا تحت المجهر؛ حيث ارتفع مؤشر القطاع بنسبة 1.2% في وقت سابق من الجلسة، مدعوماً بصعود أسهم شركتي "إيه إس إم إل" (ASML) بنسبة 1.8% و"إيه إس إم إنترناشيونال" (ASM International) بنحو 2%، وإن كانت هذه المكاسب قد تلاشت جزئياً لاحقاً. ورغم أن النتائج القياسية لشركة "إنفيديا" -التي تضمنت زيادة في الإيرادات الفصلية بنسبة 103% على أساس سنوي لتصل إلى 115.8 مليار دولار- قد خففت من المخاوف بشأن استدامة الاستثمارات في البنية التحتية للذكاء الاصطناعي، إلا أنها لم تنهِ المخاطر المرتبطة بالتقييمات المرتفعة لأسهم هذا القطاع وارتفاع تكاليف التمويل.
وفي المقابل، كان أداء أسهم قطاع التعدين الأوروبي أسوأ بكثير، حيث انخفض مؤشر القطاع بنحو 3% ليصل إلى أدنى مستوى له في تسعة أشهر. وتراجع سهم شركة "جلينكور" (Glencore) بنحو 3.5%، بينما فقد سهم شركة "أوروبيس" (Aurubis) الألمانية -المتخصصة في إنتاج النحاس- حوالي 2.9%، وهو ما يعكس استمرار انخفاض أسعار المعادن الصناعية وتصاعد قوة الدولار الأمريكي. وفي ظل هذه الأجواء، برز سهم شركة "إكسبيريان" (Experian) البريطانية لتحليل البيانات، مرتفعاً بنحو 3.7% عقب إعلان نتائجها نصف السنوية؛ إذ تجاوزت الإيرادات توقعات المحللين، كما أعلنت الإدارة عن برنامج إضافي لإعادة شراء الأسهم بقيمة 500 مليون دولار. كما يترقب المستثمرون اليوم تسعير أسهم شركة "أنثروبيك" (Anthropic) في إطار طرحها العام الأولي، وهو حدث يُتوقع أن يشكل اختباراً مهماً آخر لمدى إقبال أسواق المال على قطاع الذكاء الاصطناعي.
وعلى صعيد المؤشرات الاقتصادية الكلية، أظهر تقرير التضخم في المملكة المتحدة تسارع معدل التضخم السنوي إلى 3.6% في أكتوبر، ارتفاعاً من 3.5% في سبتمبر، مسجلاً بذلك أعلى مستوى له منذ عام. وفي حين ظل معدل التضخم الأساسي ثابتاً عند 2.8%، أدى ارتفاع أسعار الوقود إلى زيادة الضغوط على ميزانيات الأسر. تعزز هذه الأرقام التوقعات بمزيد من التشديد النقدي من جانب بنك إنجلترا، مما يزيد من تعقيد الآفاق المستقبلية للاقتصاد البريطاني. كما يترقب المستثمرون صدور محضر الاجتماع الأخير للجنة الفيدرالية للسوق المفتوحة (FOMC)، والذي قد يقدم رؤى إضافية حول مدى استعداد الاحتياطي الفيدرالي لرفع أسعار الفائدة مجدداً.
سوق العملات الأجنبية
- زوج اليورو/دولار (EURUSD): لا يزال اليورو تحت ضغط قوة الدولار الأمريكي، حيث يتداول الزوج في نطاق يتراوح بين 1.0980 و1.1000. وتحد التوقعات بمزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي من فرص تعافي اليورو، في الوقت الذي ينتظر فيه المستثمرون صدور محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة اليوم.
- زوج الجنيه الإسترليني/دولار (GBPUSD): انخفض الجنيه الإسترليني بنحو 0.2% إلى 0.3%، متراجعاً نحو مستوى 1.3170. ورغم أن معدلات التضخم في المملكة المتحدة جاءت أعلى من المتوقع -مما يعزز احتمالية قيام بنك إنجلترا بمزيد من إجراءات التشديد النقدي- إلا أن ذلك لم يكن كافياً لتعزيز قيمة الإسترليني مقابل الدولار.
- زوج الدولار/ين (USDJPY): يستقر الزوج بالقرب من مستوى 159.2، مسجلاً تراجعاً طفيفاً. ولا يزال فارق العائد المستمر بين السندات الحكومية الأمريكية واليابانية يصب في صالح الدولار، رغم أن الاقتراب من مستوى 160 يثير مخاوف بشأن احتمالية تدخل السلطات اليابانية.
- زوج الدولار/زلوتي بولندي (USDPLN): بقي الدولار بالقرب من مستوى 4.00–4.01 زلوتي. وتحد احتمالية بقاء أسعار الفائدة الأمريكية مرتفعة لفترة طويلة من فرص ارتفاع قيمة الزلوتي، لا سيما في ظل تزايد تجنب المخاطرة.
سوق السلع
- الذهب: انخفض المعدن النفيس بنحو 2% إلى 2.5%، متراجعاً نحو مستوى 3770 دولاراً للأونصة. وتؤثر قوة الدولار واستمرار ارتفاع عوائد سندات الخزانة الأمريكية سلباً على جاذبية الذهب، على الرغم من استمرار حالة عدم اليقين الجيوسياسي.
- الفضة: تراجعت الأسعار بأكثر من 3% لتصل إلى حوالي 45.7 دولاراً للأونصة. وتواصل الفضة مسار الهبوط الذي بدأته منذ أشهر، وهو ما يعكس التوقعات المتشددة بشأن سياسة الاحتياطي الفيدرالي، فضلاً عن تراجع الطلب المضاربي على المعادن النفيسة.
- الغاز الطبيعي: انخفض سعر الغاز الطبيعي الأمريكي (عقد "هنري هاب" - Henry Hub) بنحو 0.6%، ليتداول بالقرب من 3.19 دولار لكل مليون وحدة حرارية بريطانية، كما سجلت العقود الآجلة للغاز الطبيعي الأوروبي (TTF) تراجعاً أيضاً. لا تزال الأسعار حساسة لتوقعات الطقس، ومستويات المخزون، وآفاق الطلب على الغاز خلال فصل الشتاء.
رسوم بيانية لمؤشري EU50 وDE40 (الإطار الزمني اليومي D1)
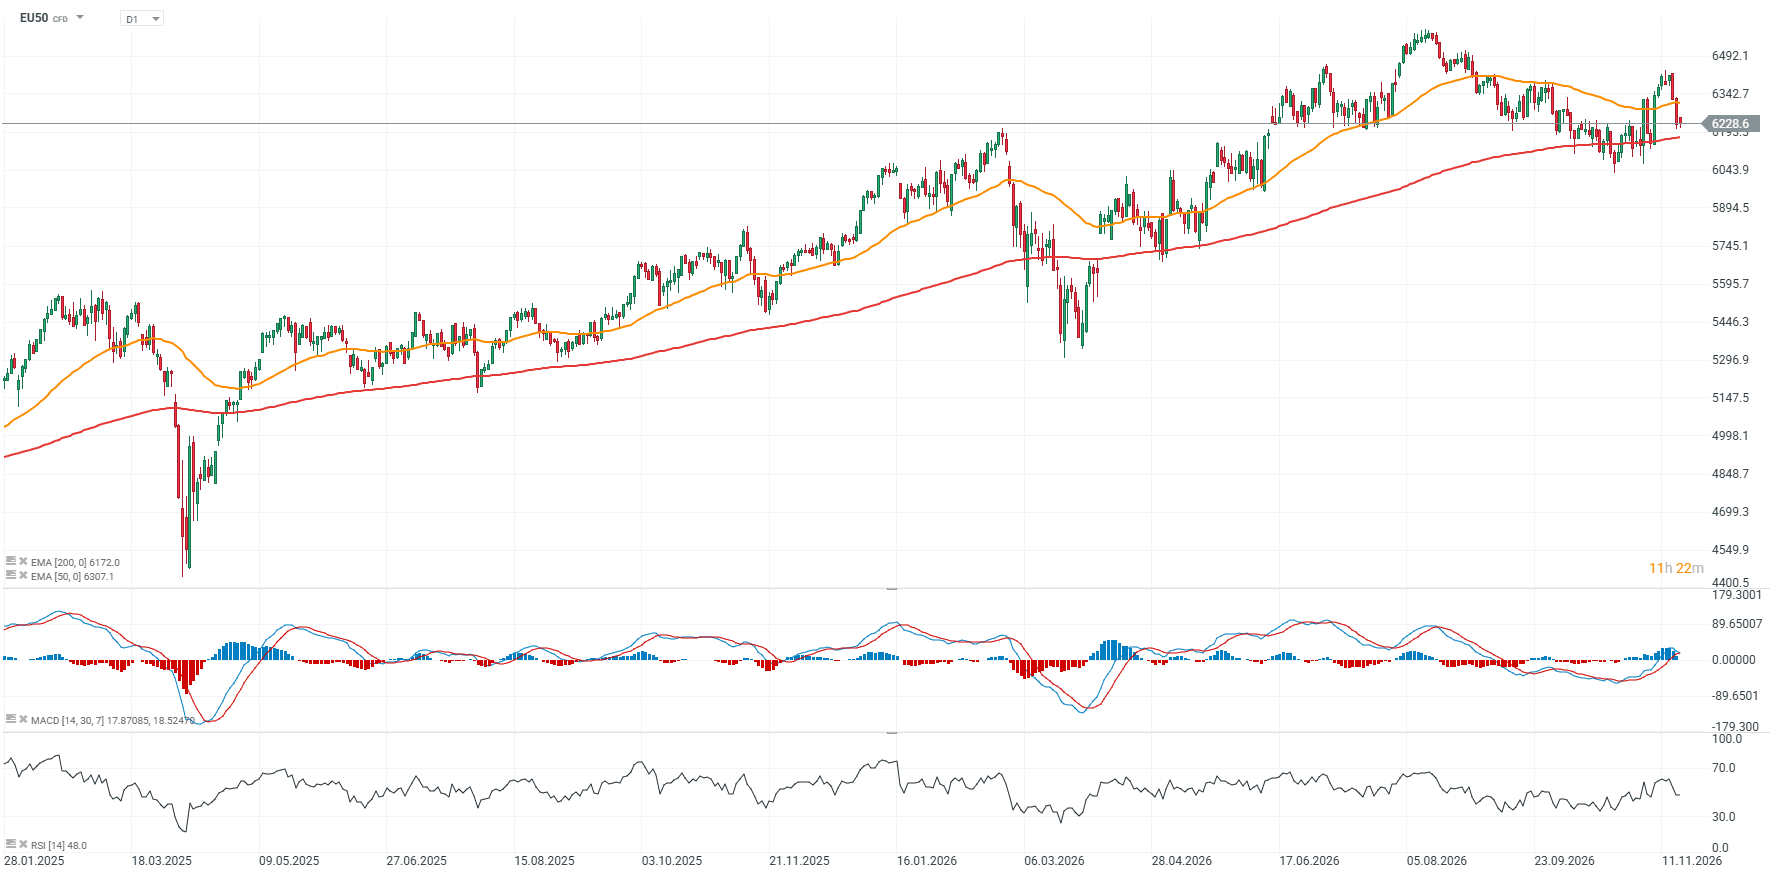 المصدر: XTB
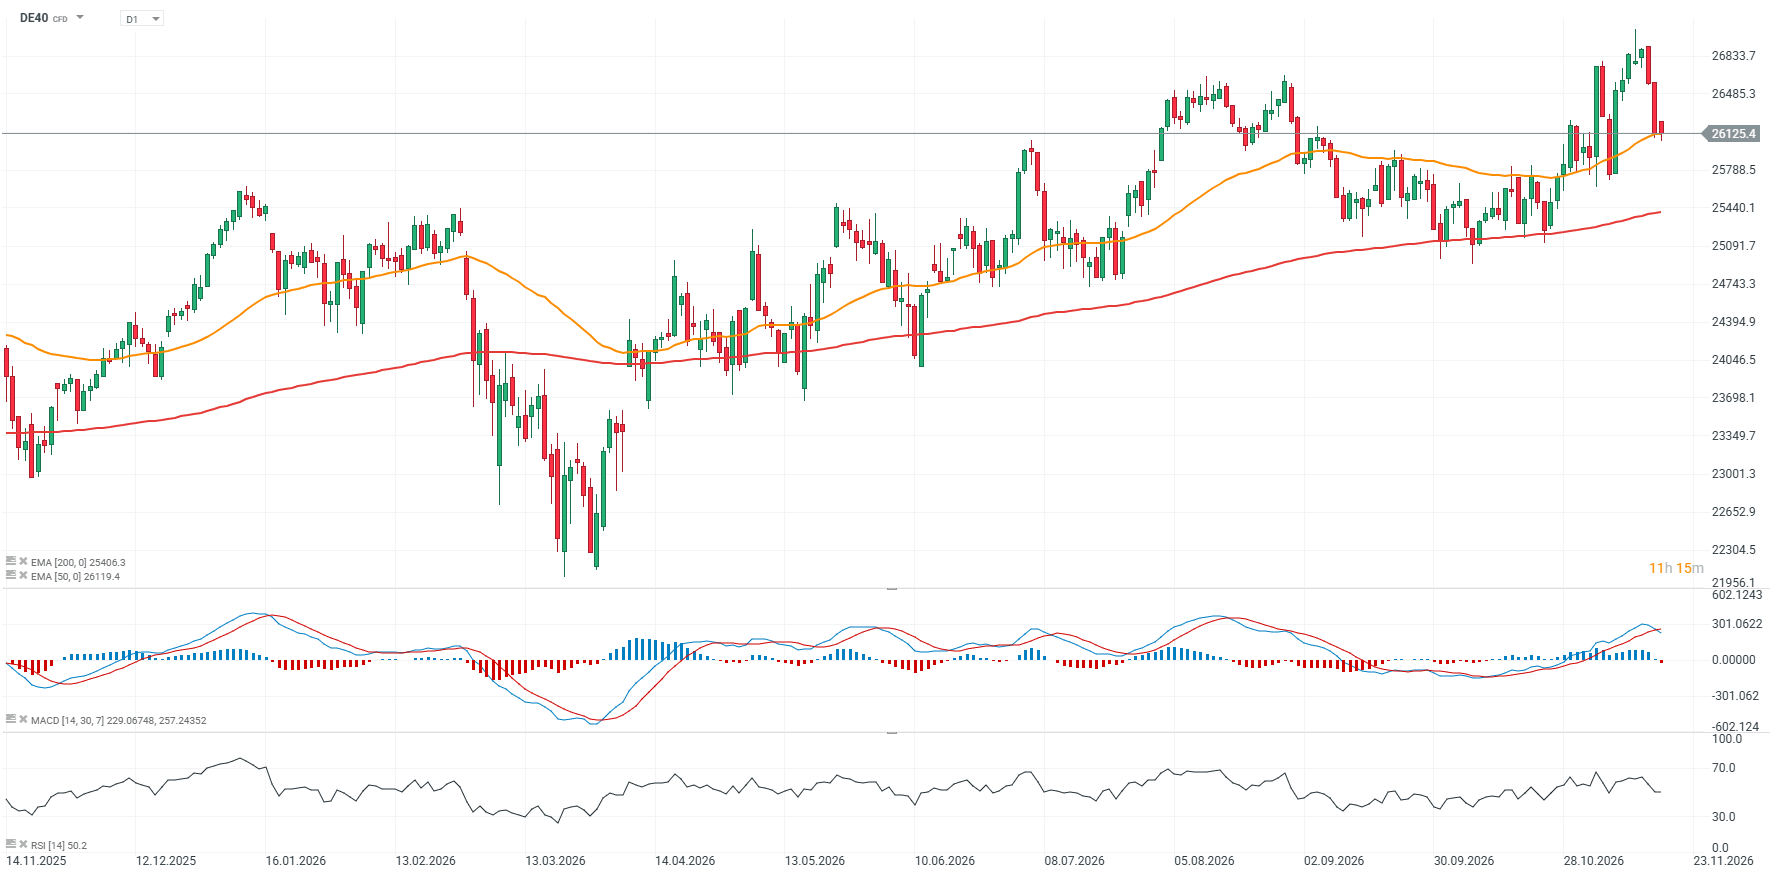
المصدر: XTB
أخبار الشركات
- شركتا ASML (ASML.NL) وASM International (ASM.NL): تشهد الشركات الأوروبية المصنعة لمعدات أشباه الموصلات تعافياً بعد عمليات البيع التي حدثت بالأمس، مدعومةً بالأرباح القياسية التي حققتها شركة "إنفيديا" (Nvidia) وتوقعاتها المتفائلة. فقد ساهم تقرير شركة الرقائق الأمريكية في تحسين المعنويات في قطاع الذكاء الاصطناعي، مما خفف من المخاوف بشأن احتمال تباطؤ الاستثمارات في مراكز البيانات. وقد ارتفع سهم ASML بنحو 1.8%، بينما صعد سهم ASM International بنسبة تقارب 2%.
- شركة Experian (EXPN.UK): ارتفعت أسهم شركة بيانات وتحليلات الائتمان البريطانية بنحو 3.7%، وذلك عقب إعلانها عن نتائج نصف سنوية جاءت أفضل من التوقعات. فقد نمت الإيرادات بنسبة 8% (وفقاً لأسعار صرف ثابتة)، في حين ارتفعت ربحية السهم المعدلة بنسبة 15%. كما أعلنت الشركة عن برنامج إضافي لإعادة شراء الأسهم بقيمة 500 مليون دولار، ليصل إجمالي قيمة برامج إعادة شراء الأسهم المعلن عنها لعام 2026 إلى 2.5 مليار دولار.
- شركتا Glencore (GLEN.UK) وAurubis (NDA.DE): تواجه شركات التعدين والمعادن الأوروبية ضغوطاً بيعية كبيرة في ظل انخفاض أسعار النحاس وقوة الدولار الأمريكي. وقد تراجع مؤشر قطاع التعدين ضمن مؤشر STOXX 600 بنحو 3%، ليصل إلى أدنى مستوى له منذ تسعة أشهر. وانخفض سهم Glencore بنحو 3.5%، بينما تراجع سهم شركة "أوروبيس" (Aurubis) الألمانية لإنتاج النحاس بنسبة تقارب 2.9%.
- شركة Target (TGT.US): أعلنت شركة التجزئة الأمريكية عن نتائج للربع الثالث من عام 2026 جاءت أفضل بكثير من التوقعات؛ حيث بلغت الإيرادات 27.07 مليار دولار مقابل توقعات بـ 26.53 مليار دولار، ووصلت ربحية السهم المعدلة إلى 2.65 دولار مقارنة بمتوسط تقديرات بلغ 2.08 دولار. كما ارتفعت المبيعات القابلة للمقارنة بنسبة 5.6%، متجاوزةً بذلك التوقعات التي كانت تشير إلى 3.66%، في حين تحسن هامش الربح الإجمالي ليصل إلى 30.5% مقارنة بـ 28.2% في العام السابق. ورفعت الشركة توقعاتها لربحية السهم المعدلة للعام بأكمله لتتراوح بين 10.65 و11.40 دولاراً، بعد أن كانت التوقعات السابقة تتراوح بين 9.90 و10.90 دولاراً. كما تتوقع الإدارة نمواً في صافي المبيعات بنسبة تقارب 6%، وهامشاً تشغيلياً يبلغ حوالي 6.2%، مما يشير إلى تحسن في ربحية الأعمال.
- شركة "لوز" (Lowe's - الرمز: LOW.US): حققت شركة التجزئة الأمريكية المتخصصة في مستلزمات تحسين المنازل نتائج للربع الثالث من عام 2026 جاءت أفضل من التوقعات؛ حيث سجلت ربحية سهم معدلة بلغت 3.10 دولار، مقارنة بتوقعات المحللين البالغة 2.92 دولار. وارتفعت المبيعات القابلة للمقارنة بنسبة 1.8%، وهو معدل يتجاوز بكثير متوسط توقعات المحللين البالغ 0.37% فقط. وقد رفعت الشركة توقعاتها لنمو المبيعات القابلة للمقارنة للعام بأكمله من 0% إلى 0.5%، في حين يُقدر الآن إجمالي الإيرادات السنوية بنحو 92.5 مليار دولار. ومع ذلك، أبقت الإدارة على توقعاتها لربحية السهم المعدلة عند حوالي 12.25 دولار -وهو رقم أقل بقليل من توقعات المحللين البالغة 12.35 دولار- كما خفضت توقعاتها للهامش التشغيلي من 11.6% إلى 11.5%، مما يشير إلى استمرار الضغوط على الربحية.
رسم بياني لسهم شركة "إيه إس إم إل" (ASML) - (إطار زمني يومي D1)
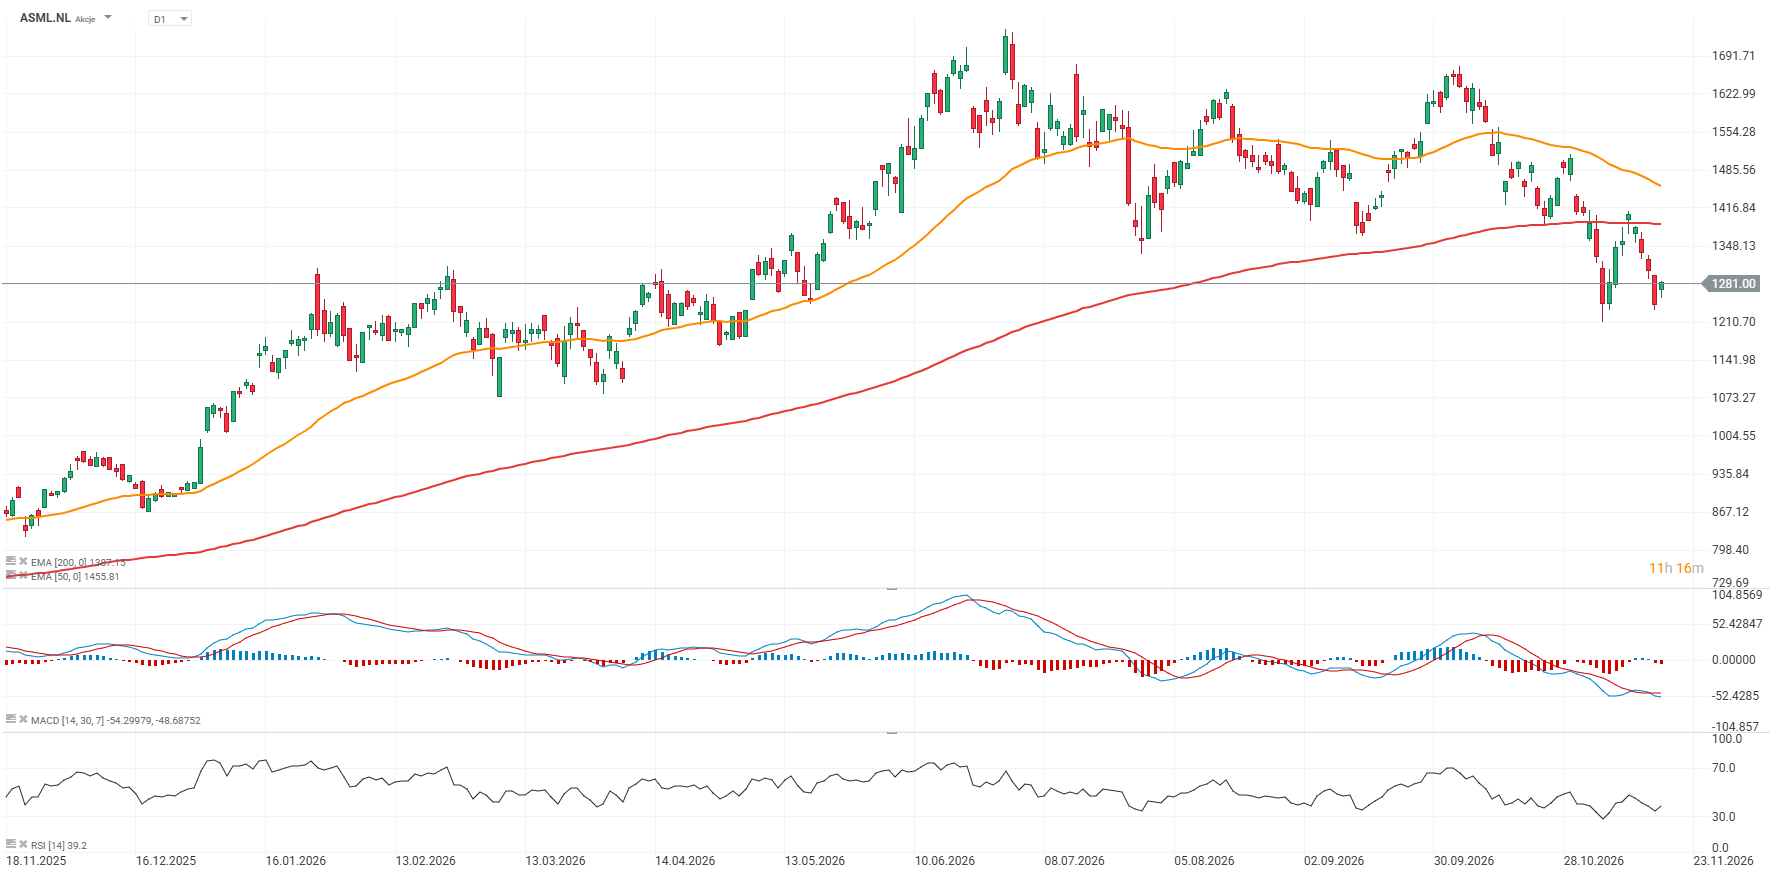 المصدر: XTB


حصاد الأسواق (18 نوفمبر 2026)

سهم "إنفيديا" ينتعش بنسبة 4% عقب إعلان الأرباح 🔼 هل يستطيع عملاق الذكاء الاصطناعي دفع "وول ستريت" نحو الصعود؟

ملخص يومي: "وول ستريت" تتراجع قبيل صدور تقرير الأرباح الفصلية لشركة "إنفيديا"


تنخفض أسهم Nike على الرغم من تحول الأعمال 🚩Disney وHome Depot بعد تقارير الأرباح