


تتصاعد التوترات في مضيق هرمز بوتيرة سريعة؛ فقد غرقت سفينة الحاويات "جي إف إس برايد" (GFS Pride) -المسجلة في سنغافورة- بعد تعرضها لضربة من مقذوف مجهول الهوية، بينما لحقت أضرار بهيكل سفينة أخرى هي "جي إف إس جيزيل" (GFS Giselle). ووصفت السلطات البحرية في سنغافورة هذه الهجمات بأنها "غير مبررة وتعد انتهاكاً للقانون الدولي". وفي المقابل، تصعّد إيران من لهجتها؛ حيث نُقل عن علي عظمائي، القائد في الحرس الثوري الإيراني، قوله إن طهران "تعد اللحظات" حتى تتمكن من إغراق السفن الحربية الأمريكية.
ومن جانبها، تؤكد الولايات المتحدة سيطرتها على المضيق؛ إذ صرحت القيادة المركزية الأمريكية (CENTCOM) بأن "القوات الأمريكية وشركاءها الإقليميين يسيطرون بوضوح على مضيق هرمز". وبالتزامن مع ذلك، وردت أنباء عن إصدار الحرس الثوري الإيراني أوامر بإخلاء قواعد عسكرية وسط مخاوف متزايدة من هجوم أمريكي، مما يشير إلى احتمالية تسارع وتيرة التصعيد. وفي الوقت ذاته، تستمر هجمات الحوثيين على منشآت شركة "أرامكو" السعودية، مما يؤدي إلى ارتفاع علاوة المخاطر في سوق النفط.
وعلى جبهة الصراع الروسي الأوكراني، برز خلاف حول نظام "ستارلينك" (Starlink)؛ حيث اتهمت أوكرانيا شركة "سبيس إكس" (SpaceX) بفرض قيود على سرعة المحطات النشطة دون سابق إنذار، مما أدى إلى تعطيل عمليات الطائرات المسيرة. ورد إيلون ماسك بأن أنظمة "ستارشيلد" (Starshield) مملوكة للحكومة الأمريكية، وأن أي قيود تُفرض تعود في نهاية المطاف إلى قرار الرئيس الأمريكي. ورغم رفع بعض هذه القيود جزئياً، إلا أن كييف تطالب بإزالتها بالكامل. كما تتصاعد التوترات أيضاً بشأن "هدنة الطاقة" التي أعلن عنها ترامب، والتي يتهم زيلينسكي روسيا بانتهاكها.
أما على الصعيد الاقتصادي، فقد جاءت بيانات مؤشر أسعار المستهلك (CPI) في الولايات المتحدة لشهر سبتمبر أعلى من التوقعات؛ إذ ارتفع التضخم الأساسي بنسبة 2.6% على أساس سنوي (مقابل توقعات بلغت 2.5%)، بينما صعد المؤشر العام بنسبة 3.7% على أساس سنوي، مدفوعاً بقفزة بلغت 5.2% في مؤشر الطاقة. ويُعد هذا نتيجة مباشرة لارتفاع أسعار الوقود المرتبط بالحرب مع إيران؛ حيث بلغ متوسط تكلفة البنزين 4.33 دولاراً للجالون، مقارنة بـ 3.08 دولاراً قبل عام. وقد أثارت هذه البيانات مخاوف من أن يلجأ الاحتياطي الفيدرالي الأمريكي إلى تشديد السياسة النقدية في وقت لاحق من هذا العام. غير أن رد فعل سوق السندات جاء مخالفاً للتوقعات؛ فبرغم ارتفاع مؤشر أسعار المستهلكين (CPI) بشكل ملحوظ، قفزت عوائد السندات في البداية، لكنها سرعان ما تراجعت لتفقد كل مكاسبها وتواصل الهبوط. وقد انخفض العائد على سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.10%، وهو أدنى مستوى له في ثلاثة أسابيع (أي أقل بأكثر من 20 نقطة أساس من ذروته التي بلغها عقب صدور بيانات مؤشر أسعار المستهلكين). ويمكن تفسير ذلك ببساطة على النحو التالي: عمليات البيع المدفوعة بمخاوف تتعلق بالذكاء الاصطناعي تؤدي إلى خفض توقعات النمو، مما يجعل السندات تلعب مجدداً دور الأداة التحوطية في مواجهة الأسهم. وتشير تقديرات السوق حالياً إلى احتمال بنحو 29% لقيام الاحتياطي الفيدرالي برفع أسعار الفائدة في أكتوبر (ارتفاعاً من 22%)، في حين ترجح بنسبة 75% تقريباً بقاء أسعار الفائدة دون تغيير.
لا تزال نبرة الاحتياطي الفيدرالي تميل إلى التشدد، لكنه ليس في عجلة من أمره؛ فقد صرحت ماري دالي (من بنك الاحتياطي الفيدرالي في سان فرانسيسكو) بأن إجراء المزيد من رفع أسعار الفائدة "أمر مرجح"، لكنها لا ترى حاجة لاتخاذ أي إجراء في شهر أكتوبر. ومن جانبه، وصف غولسبي قراءة مؤشر أسعار المستهلكين بأنها "مخيبة للآمال"، بينما أشار "الكتاب البيجي" (Beige Book) الصادر عن الاحتياطي الفيدرالي إلى وجود ضغوط سعرية ناجمة عن تكاليف وقود الديزل. وقد قام بنك "سيتي" (Citi) بالفعل بتأجيل توقعاته بشأن رفع أسعار الفائدة في ديسمبر. وتتجه أنظار الأسواق اليوم نحو خطابات مسؤولي الاحتياطي الفيدرالي في بانكوك، بما في ذلك كلمة لرئيس الاحتياطي الفيدرالي، كيفن وارش.
سجلت "وول ستريت" خسائر لليوم الثالث على التوالي؛ إذ انخفض مؤشر "إس أند بي 500" (S&P 500) بنسبة 1.11% ليصل إلى 7,718.94 نقطة، وتراجع مؤشر "ناسداك" المركب بنسبة 1.88% (مسجلاً أسوأ أداء يومي له منذ 23 يوليو)، بينما واصل مؤشر أشباه الموصلات (SOX) تراجعه للجلسة السادسة على التوالي. وفي المقابل، كان مؤشر "داو جونز" أكثر تماسكاً، حيث خسر 0.09% فقط. وكانت الشركات العاملة في مجال الذكاء الاصطناعي -مثل "أوراكل" (Oracle) و"كور ويف" (CoreWeave) و"إنفيديا" (Nvidia)- الأكثر تعرضاً للضغوط، نظراً لحساسيتها العالية تجاه تكاليف التمويل.
ومع ذلك، قد تكون مشكلة السوق أعمق من مجرد التضخم؛ فإذا نظرنا إلى ما وراء أرقام المؤشرات، نجد أن "اتساع السوق" (market breadth) يشهد تراجعاً حاداً. إذ يتداول نحو 18% فقط من الشركات المدرجة في مؤشر "إس أند بي 500" فوق متوسطها المتحرك لـ 50 جلسة، بينما يتداول نحو 27% منها فوق متوسطها المتحرك لـ 200 جلسة؛ وهو ما يعني أن أكثر من 80% من الأسهم تتداول دون اتجاهها قصير الأجل. علاوة على ذلك، انخفض الارتباط -على مدى 52 أسبوعاً- بين المؤشرات الموزونة بالتساوي والمؤشرات الموزونة بالقيمة السوقية إلى نحو 0.67، وهو أدنى مستوى مسجل (علماً بأن هذا الارتباط ظل يتراوح بين 0.95 و0.99 طوال نحو 15 عاماً قبل الجائحة). ويعد هذا مؤشراً على أن المؤشرات العامة تستمد دعمها من الشركات ذات القيمة السوقية الضخمة، مما يخفي ضعف أداء بقية قطاعات السوق. شهدت آسيا ما يشبه "المجزرة" في قطاع التكنولوجيا؛ إذ هوى مؤشر "كوسبي" (KOSPI) في كوريا الجنوبية بنحو 8%، وتراجع مؤشر "كوسداك" (KOSDAQ) بنسبة 8% أيضاً، مما أدى إلى تعليق التداول لمدة 20 دقيقة. وفي اليابان، انخفض مؤشر "نيكي 225" (Nikkei 225) بأكثر من 5% خلال الجلسة (ليصل إلى نحو 64,300 نقطة)، بينما سجل مؤشر "توبكس" (Topix) الأوسع نطاقاً تراجعاً أقل حدة بلغ 2.5%. وجاءت عمليات البيع المكثفة هذه انعكاساً للانخفاضات التي شهدتها "وول ستريت"، وتفاقمت بسبب المخاوف المتعلقة بتمويل الاستثمارات في مجال الذكاء الاصطناعي.
وتركزت موجة البيع بشكل رئيسي في قطاع الذاكرة ومعدات الرقائق؛ حيث هبطت أسهم شركتي "إس كيه هاينكس" (SK Hynix) و"كيوكسيا" (Kioxia) بأكثر من 11%، وتراجعت أسهم "سامسونج للإلكترونيات" (Samsung Electronics) بنحو 9.3%، بينما انهارت أسهم شركة "أدفانتست" (Advantest) اليابانية بنحو 14%. كما فقدت مجموعة "سوفت بنك" (SoftBank) -المستثمر الرئيسي في شركة "أوبن إيه آي" (OpenAI)- نحو 9.4% من قيمتها، وانخفضت أسهم "طوكيو إلكترون" (Tokyo Electron) بأكثر من 7%. وتأتي هذه الحالة السلبية نتيجة مخاوف من حدوث فائض في المعروض من رقائق الذاكرة بحلول عام 2029، بالإضافة إلى تحقيق شركة "سي إكس إم تي" (CXMT) الصينية اختراقاً تقنياً في بنية "4F²"، مما يشير إلى تصاعد حدة المنافسة؛ حيث أشار إيلون ماسك إلى أن الصين ستنتج "كميات ضخمة من ذاكرة الوصول العشوائي (RAM) بحلول عام 2028".
وفي الوقت ذاته، تتزايد الضغوط الائتمانية المرتبطة بالذكاء الاصطناعي؛ إذ وصلت تكلفة عقود مقايضة التخلف عن السداد (CDS) لشركات التكنولوجيا إلى مستويات قياسية. فقد اتسعت هوامش هذه العقود لمدة 5 سنوات لشركة "أوراكل" (Oracle) بمقدار 26 نقطة أساس لتصل إلى مستوى قياسي عند 288 نقطة أساس، بينما بلغت لدى "سوفت بنك" 424 نقطة أساس، وقفزت لدى شركة "كور ويف" (CoreWeave) لتتجاوز 1000 نقطة أساس -وهي مستويات ترتبط عادةً بالديون المتعثرة. ويشير هذا إلى أن السوق باتت تشكك بشكل متزايد، ليس في الطلب على الذكاء الاصطناعي، بل في تكلفة تمويل التوسع في هذا المجال.
يهيمن ضعف الدولار على سوق الصرف الأجنبي؛ إذ يتراجع مؤشر الدولار بعد وصوله إلى أعلى مستوى له منذ 18 شهراً، وذلك نتيجة لانخفاض عوائد السندات. وقد ارتفع اليورو بنحو 0.6% ليصل إلى 1.1225، بينما حقق الين الياباني مكاسب، حيث انخفض زوج الدولار/الين بنسبة 0.4% ليصل إلى مستوى 157.7 تقريباً. كما تلقى الين دعماً إضافياً من التصريحات المتشددة الصادرة عن بنك اليابان؛ إذ ذكرت "جونكو كويدا" أن البنك "ينبغي ألا يفرط في الحذر" بشأن رفع أسعار الفائدة، مقدرةً سعر الفائدة المحايد بمستوى أعلى بكثير من 1%، مقارنة بالمستوى الحالي البالغ 1.25%.
ويُعد الدولار الأسترالي استثناءً بين العملات؛ فقد تراجع عقب صدور بيانات مخيبة للآمال حول سوق العمل. فقد انخفض التوظيف بمقدار 39,300 وظيفة في سبتمبر (في حين كانت التوقعات تشير إلى زيادة قدرها 20,000 وظيفة)، بينما ظل معدل البطالة عند أعلى مستوى له منذ 5 سنوات، وهو 4.7%. وقد خفضت الأسواق احتمالية قيام بنك الاحتياطي الأسترالي برفع أسعار الفائدة في نوفمبر إلى نحو 15% (بعد أن كانت تقترب من 50% في بداية الشهر)، مما دفع زوج الدولار الأسترالي/الدولار الأمريكي للهبوط إلى مستوى 0.6956 تقريباً.
وفي أسواق السلع، تشهد أسعار النفط تراجعاً رغم التوترات الجيوسياسية؛ حيث فقد خام برنت نحو 1.7% ليصل إلى حوالي 104.2 دولار، بينما انخفض خام غرب تكساس الوسيط إلى نحو 94 دولاراً للبرميل. ويعود السبب في ذلك إلى تقرير لوكالة "رويترز" يشير إلى أن إدارة ترامب تدرس تخفيف العقوبات المفروضة على ما يُعرف بـ "الأسطول الموازي" (shadow fleet)، وذلك بهدف خفض تكاليف الشحن التي وصلت إلى مستويات قياسية، وزيادة تدفقات النفط من منطقة الخليج. وتجدر الإشارة إلى أن ارتفاع أسعار الوقود يمثل مخاطرة سياسية قبيل الانتخابات الخاصة المقررة في نوفمبر.
وفي تقريرها لشهر أكتوبر، حذرت وكالة الطاقة الدولية (IEA) من أن القيود في سوق الديزل قد تستمر حتى العام المقبل، كما أن الهجمات الجديدة على المملكة العربية السعودية تهدد بعرقلة تعافي الإمدادات. ويشير المحللون إلى أن غياب التقدم في المفاوضات بين الولايات المتحدة وإيران "يترك فرصة ضئيلة لإعادة فتح المضيق بالكامل"، إلا أن النفط السعودي لا يزال يصل إلى العملاء عبر مسارات بديلة، كما أن طرح احتياطيات وكالة الطاقة الدولية في الأسواق يعمل على تخفيف حدة الأسعار. يشهد الذهب تعافياً من أدنى مستوياته المسجلة خلال الأسبوع؛ إذ ارتفع المعدن النفيس بنحو 1% ليصل إلى حوالي 4,146 دولاراً للأونصة، مدفوعاً بتراجع الدولار وانخفاض عوائد السندات، مما يقلل من تكلفة الاحتفاظ بأصل لا يدرّ فائدة. كما تلقى الذهب دعماً من تقرير لوكالة "بلومبرغ" يشير إلى أن الصين قد تمتلك ديوناً أمريكية تفوق ما تظهره البيانات الرسمية (حيث يُعتقد أن جزءاً منها يمر عبر كندا، التي ارتفعت حيازاتها لتصل إلى قرابة 600 مليار دولار). وفي سياق متصل، ارتفعت الفضة بنسبة 0.7% لتصل إلى نحو 56 دولاراً، كما سجل البلاتين والبلاديوم مكاسب أيضاً.
وعلى صعيد الشركات، برزت عدة تطورات؛ فقد أعلنت شركة "أنثروبيك" (Anthropic) -المطورة لنموذج "كلود" (Claude)- عن تحقيق إيرادات بلغت 16.8 مليار دولار في الربع الثالث (مقارنة بـ 11.6 مليار دولار في الربع الثاني و4.7 مليار دولار في الربع الأول)، إلى جانب تحقيق ربحية معدلة وتدفقات نقدية إيجابية، وذلك قبيل طرحها العام الأولي المقرر في نوفمبر. ويتوقع المستثمرون أن تصل الإيرادات السنوية للشركة إلى 110 مليارات دولار بحلول نهاية العام. ومن جانب آخر، أشار بنك "باركليز" (Barclays) إلى احتمالية الإعلان عن اندماج بين شركتي "تسلا" (Tesla) و"سبيس إكس" (SpaceX) في وقت قد لا يتجاوز شهر ديسمبر.
وفي شركات أخرى، أعلنت "نتفليكس" (Netflix) عن عزمها تسريح نحو 6% من قوتها العاملة (ما يعادل قرابة 1000 موظف)، يتركز معظمهم في أقسام المنتجات، والتكنولوجيا، والشؤون القانونية، والموارد البشرية. وتواجه شركة "أوبن إيه آي" (OpenAI) دعاوى قضائية من ثماني ولايات أمريكية تزعم أن نموذج "تشات جي بي تي" (ChatGPT) يلحق الضرر بالأطفال ويضلل الآباء. كما أعلنت شركة "روكيت لاب" (Rocket Lab) عن تأجيل الإطلاق الأول لصاروخها "نيوترون" (Neutron) إلى عام 2027 (مما أدى إلى تراجع أسهمها بنسبة 7% بعد إغلاق السوق)، في حين انخفضت أسهم شركة "كور ويف" (CoreWeave) بأكثر من 15% وسط مخاوف بشأن تراكم الديون المرتبطة بمجال الذكاء الاصطناعي.
أما سوق العملات المشفرة، فيشهد موجة بيع في ظل تزايد نزعة العزوف عن المخاطرة؛ حيث هبط سعر "بيتكوين" لفترة وجيزة إلى ما دون 81,000 دولار، مما أدى إلى تصفية مراكز استثمارية بقيمة تقارب 485 مليون دولار. وتتداول العملة حالياً عند مستوى 80,900 دولار تقريباً (بانخفاض 0.8%)، متأثرة بالتوجه العام للابتعاد عن الأصول عالية المخاطر، وهو ما يعود إلى مخاوف تتعلق بأسعار الفائدة وتطورات الذكاء الاصطناعي. ما الذي يمكن توقعه من جلسة التداول اليوم؟ تكمن الأهمية في البيانات الأمريكية التي ستصدر بعد ظهر اليوم، وتشمل مؤشر أسعار المنتجين لشهر سبتمبر، ومبيعات التجزئة، وطلبات إعانة البطالة الأسبوعية (في تمام الساعة 2:30 مساءً بتوقيتنا)، وهي بيانات قد تؤثر بشكل أكبر على التوقعات المتعلقة بقرارات الاحتياطي الفيدرالي. كما ستترقب الأسواق تصريحات مسؤولي الاحتياطي الفيدرالي في بانكوك، بمن فيهم كيفن وارش، بالإضافة إلى نتائج أرباح شركة "تي إس إم سي" (TSMC) - التي يُتوقع أن تسجل ربعاً قياسياً سادساً على التوالي، مع ارتفاع صافي الدخل بنسبة 65% ليصل إلى نحو 23.4 مليار دولار (ستُعقد المكالمة الجماعية لمناقشة النتائج في الساعة 8:00 صباحاً بتوقيتنا). وفي الوقت ذاته، ستعلن بنوك إقليمية أمريكية - مثل "يو إس بانكورب" (U.S. Bancorp) و"بي إن سي" (PNC) و"تشارلز شواب" (Charles Schwab) - عن نتائج أرباحها لهذا الموسم. وعلى صعيد آخر، سيكون من المهم مراقبة ما إذا كانت موجة بيع أسهم التكنولوجيا في آسيا ستنتقل إلى الأسواق الأوروبية عند افتتاحها، وما إذا كان الانخفاض الإضافي في عوائد السندات سيخفف الضغط عن أسواق الأسهم.
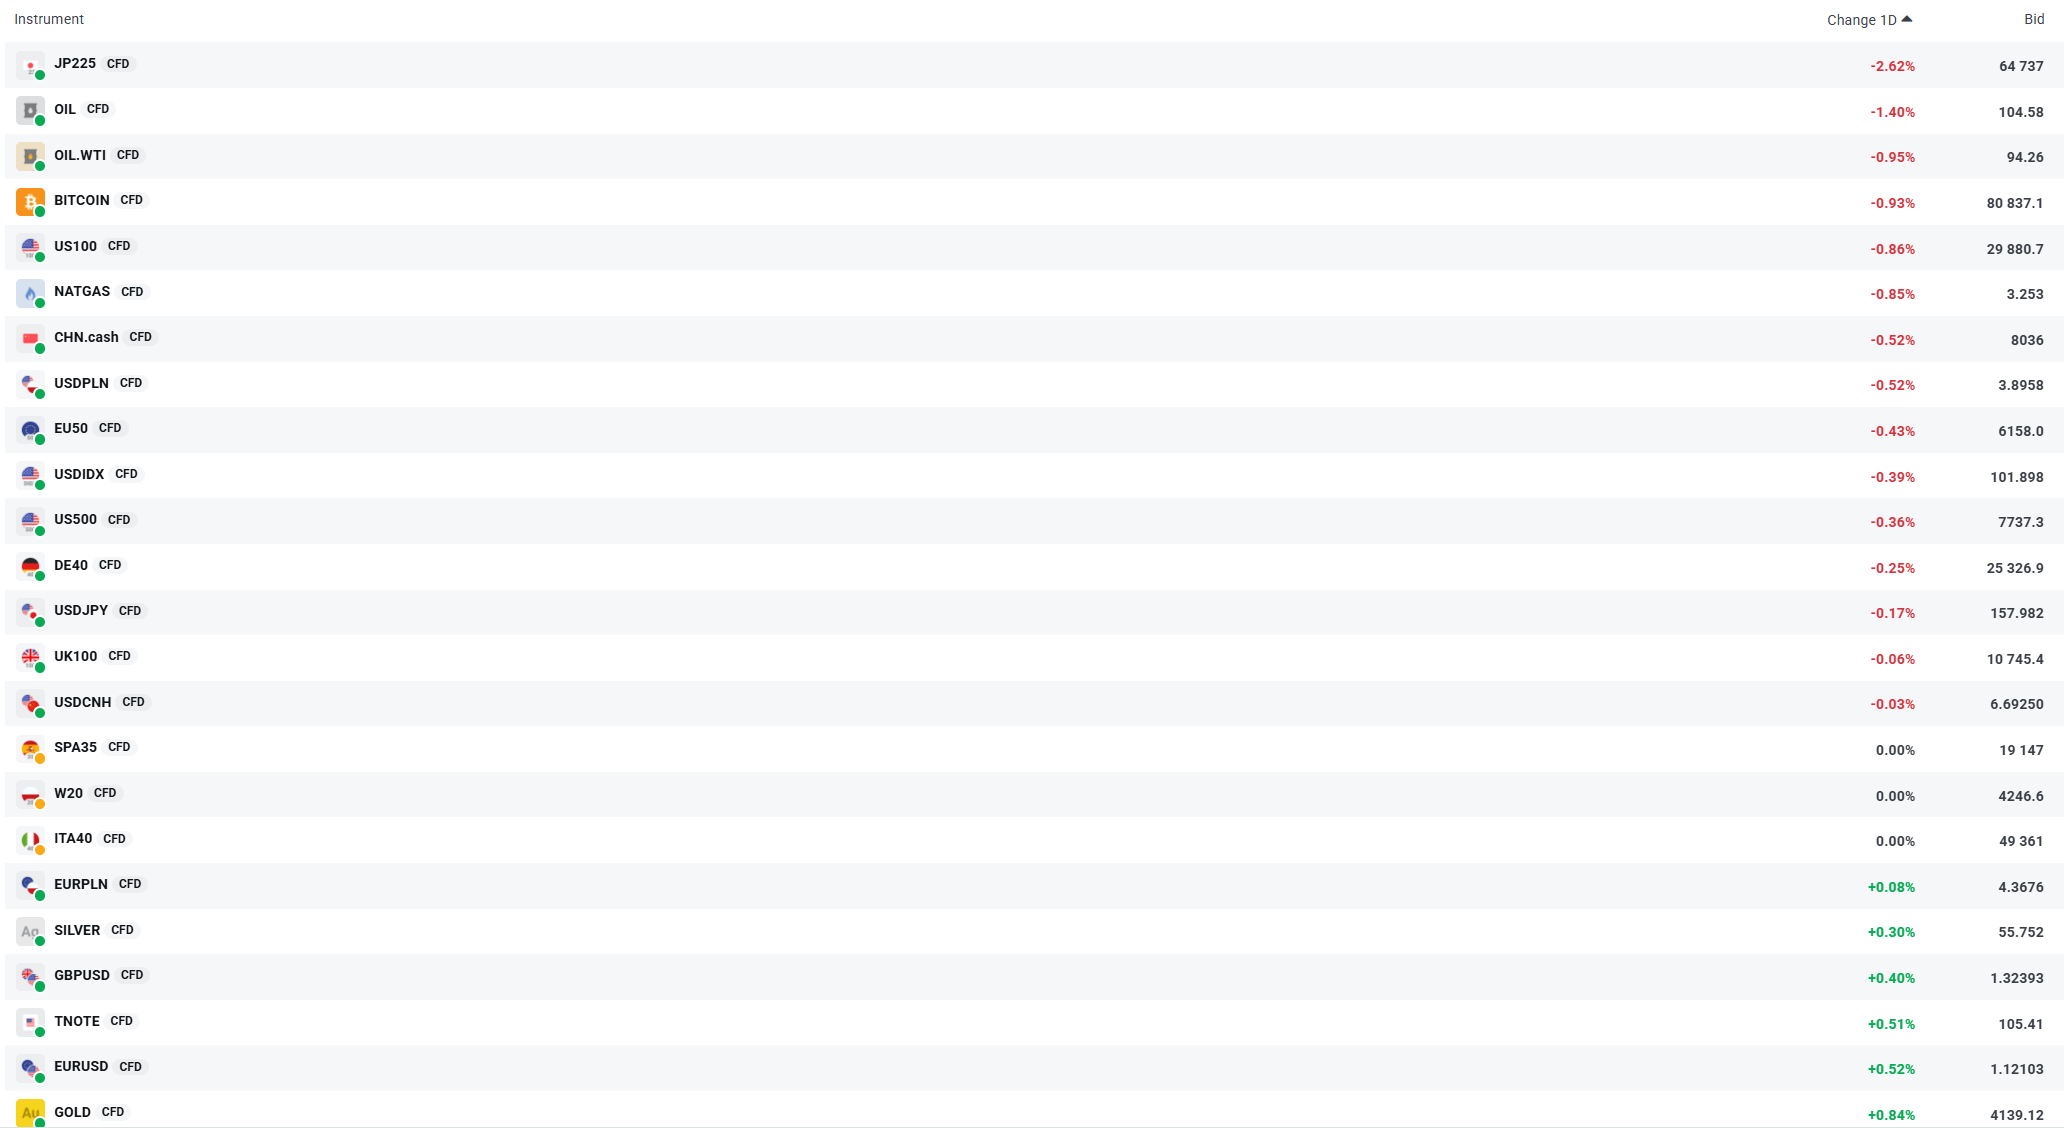
الأسواق الرئيسية هذا الصباح: تشهد العقود الآجلة للمؤشرات الأمريكية واليابانية تراجعاً حاداً، ويسير الدولار على المنوال نفسه. في المقابل، يكتسب الذهب (GOLD) زخماً، حيث ارتفعت أسعاره بأكثر من 0.8%. المصدر: xStation


شركة TSMC تحطم الأرقام القياسية مجدداً مدفوعةً بطفرة الذكاء الاصطناعي



ملخص يومي: ارتفاع التضخم يضغط على الأسواق، وقطاع أشباه الموصلات الأكثر تضرراً (14 أكتوبر 2026)


الولايات المتحدة: بيانات مؤشر أسعار المستهلكين تضغط على المؤشرات الأمريكية (14.10.2026)

الشارقة الرقمية و"أمازون ويب سيرفيسز" تقودان ثورة التحول الرقمي الحكومي