


تشهد المؤشرات الأوروبية تراجعاً، في ظل موجة بيع طالت الشركات المرتبطة بالذكاء الاصطناعي، انتقلت عدواها من الولايات المتحدة وآسيا لتصل إلى القارة العجوز. ففي يوم الاثنين، سجلت المؤشرات الأمريكية هبوطاً حاداً (حيث انخفض مؤشر "إس أند بي 500" بنحو 1.9%، ومؤشر "ناسداك" بنحو 2.5%). واليوم، بلغ مؤشر "كوسبي" (KOSPI) في كوريا الجنوبية أدنى مستوياته منذ فبراير، بينما شهدت تايوان استمراراً لعمليات البيع التي بدأت يوم الاثنين، بنسبة تراجع بلغت نحو 6%. ويأتي هذا التراجع مدفوعاً بفرض الولايات المتحدة قيوداً جديدة تحد من وصول الصين إلى رقائق الذكاء الاصطناعي المتطورة، فضلاً عن ترقب المستثمرين لنتائج أرباح شركة "إنفيديا" (Nvidia) المقرر إعلانها بعد إغلاق السوق الأمريكية. وفي أوروبا، انخفض مؤشر "ستوكس يوروب 600" (Stoxx Europe 600) بنحو 0.7%، مع تراجع أسهم نحو 80% من الشركات المدرجة فيه، تصدرها قطاعا التكنولوجيا والسلع الاستهلاكية.
وفي ظل هذه الأجواء، برزت صفقة في قطاع الفضاء الأوروبي؛ حيث أعلنت شركة "آيس آي" (Iceye) الفنلندية -المشغلة للأقمار الصناعية المعتمدة على الرادار- عبر إحدى شركاتها التابعة في إيطاليا، عن تقديم عرض للاستحواذ على شركة "أفيو" (Avio) الإيطالية المتخصصة في تصنيع الصواريخ. ويتضمن العرض دفع 41 يورو نقداً مقابل كل سهم، وهو ما يمثل علاوة سعرية تبلغ نحو 21% مقارنة بسعر إغلاق يوم الاثنين، ويقدر قيمة الشركة بنحو 2.05 مليار يورو. ومن المقرر تمويل عملية الاستحواذ من خلال السيولة النقدية المتاحة للشركة والاقتراض، وتعتزم "آيس آي" شطب أسهم "أفيو" من بورصة ميلانو بعد إتمام الصفقة. وتهدف هذه الخطوة إلى دمج تصنيع الأقمار الصناعية وتحليل بياناتها مع تقنيات الإطلاق والدفع الصاروخي، لتشكيل كيان أوروبي متكامل في قطاعي الفضاء والدفاع. وقد أعلنت "آيس آي" أنها ستستثمر مليار يورو إضافية في إيطاليا على مدى السنوات الخمس المقبلة (مما سيخلق ما يصل إلى 400 فرصة عمل)، مع الحفاظ على العلامة التجارية لشركة "أفيو" وقوتها العاملة. ومع ذلك، لا يزال الطريق طويلاً أمام إتمام الصفقة؛ إذ تتطلب موافقات الجهات التنظيمية، بالإضافة إلى موافقة ثلثي المساهمين على الأقل. وقد ارتفعت أسهم "أفيو" بنسبة وصلت إلى نحو 17% في مستهل جلسة التداول.
أما الموضوع الثاني لهذا اليوم فيتعلق بـ "دويتشه بنك" (Deutsche Bank)، الذي شهدت أسهمه تراجعاً تجاوز 6% خلال تعاملات الصباح، وذلك على خلفية تسريب... تم تحليل 15 مليون وثيقة مصرفية من قبل فريق دولي من الصحفيين، بمن فيهم ممثلون عن صحيفة "فاينانشال تايمز". ووفقاً للصحيفة، فقد أبلغ البنك عن معاملات مشبوهة في الولايات المتحدة بقيمة تقارب 582 مليون دولار أمريكي، مرتبطة بجيفري إبستين. كما تُظهر الوثائق أن البنك كشف -عن طريق الخطأ- في عام 2017 عن بيانات من الإقرارات الضريبية لدونالد ترامب، وهو ما وصفه الرئيس التنفيذي الحالي، كريستيان سوينغ، بأنه "خطأ فادح". ومن جانبه، يؤكد البنك أن هذه المسائل تعود إلى فترات سابقة، مشيراً إلى استثمار نحو 7 مليارات يورو في أنظمة الرقابة خلال الفترة ما بين 2019 و2025. وبالنسبة للمستثمرين، تكمن المخاطر الأكبر هنا في التكاليف التنظيمية وتضرر السمعة، بدلاً من التأثير المباشر على الأرباح.
سوق العملات
- زوج اليورو/الدولار (EURUSD): يشهد اليورو تراجعاً (بنسبة تقارب 0.2%)، ليصل سعره إلى حوالي 1.0970. ويحدّ كل من قوة الدولار وضعف الأسهم الأوروبية من فرص تعافي اليورو.
- زوج الجنيه الإسترليني/الدولار (GBPUSD): يسجل الجنيه الإسترليني انخفاضاً طفيفاً (بأقل من 0.1%)، ليتم تداوله عند مستوى 1.3180 تقريباً.
- زوج الدولار/الين (USDJPY): بقي الدولار دون تغيير يذكر مقابل الين (ارتفاع بأقل من 0.1%)، ليستقر السعر بالقرب من 159.5. ولا تترجم حالة الحذر السائدة في أسواق الأسهم إلى تعزيز ملحوظ في قيمة الين اليوم.
- زوج الدولار/الزلوتي البولندي (USDPLN): يشهد الزلوتي تراجعاً (بنسبة تقارب 0.3%)، حيث ارتفع سعر الصرف إلى حوالي 4.01.
سوق السلع
- النفط: ارتفع خام برنت بنحو 1.8% ليصل إلى حوالي 93.5 دولاراً للبرميل، بينما صعد خام غرب تكساس الوسيط (WTI) بنحو 2.1% ليصل إلى حوالي 86.8 دولاراً للبرميل. ويأتي هذا التعافي بعد عمليات البيع التي شهدها السوق يوم الاثنين، وبعد انخفاض شهري بلغ نحو 22% في نوفمبر -وهو تراجع نتج جزئياً عن توقعات وكالة الطاقة الدولية (IEA) بوجود فائض في المعروض خلال الربع الرابع. وفي المقابل، تأثر السوق بتقارير تتحدث عن هجمات استهدفت ناقلات نفط في منطقة مضيق هرمز.
- الذهب: سجل تراجعاً طفيفاً (بنسبة تقارب 0.2%) ليصل إلى حوالي 3850 دولاراً للأونصة. يشهد المعدن مرحلة من التماسك بعد تراجعه إلى مستويات قريبة من أدنى مستوياته السنوية، وهي الفترة التي عمد فيها بعض المستثمرين إلى بيعه لتغطية خسائر تكبدوها في أسهم قطاع التكنولوجيا.
- ترتفع الفضة بنحو 0.8% (لتصل إلى حوالي 47.4 دولاراً أمريكياً).
- الغاز: يسجل مؤشر الغاز الطبيعي الأوروبي (NATGAS.EU) مكاسب بنحو 1.8%، في حين يتراجع سعر الغاز في مركز "هنري هاب" (Henry Hub) الأمريكي بنحو 0.6%.
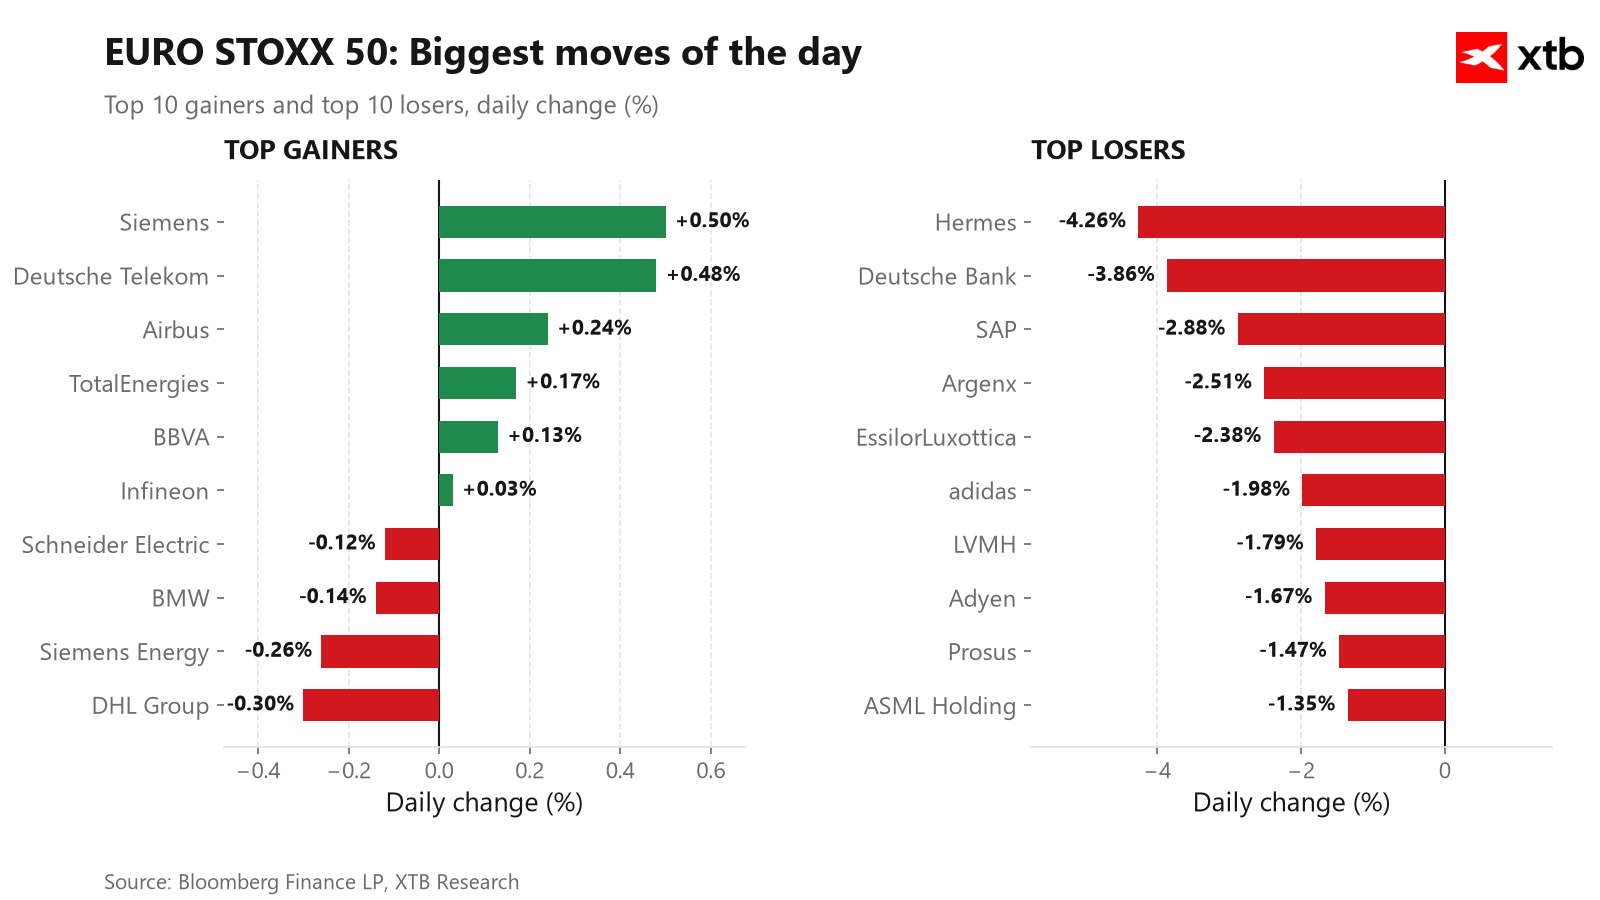
يوضح الرسم البياني رقم 1 أكبر تغيرات الأسعار للشركات المدرجة ضمن مؤشر "يورو ستوكس 50" (Euro Stoxx 50).
أخبار الشركات
- دويتشه بنك (Deutsche Bank - DBK.DE): عمليات بيع مكثفة في أعقاب تقارير حول معاملات مرتبطة بإبستين وتسريب وثائق. يأخذ السوق في الحسبان المخاطر التنظيمية، في حين يؤكد البنك أن هذه المسائل تعود إلى فترات سابقة. (انخفاض بنحو 4.3%، بعد تراجع سابق تجاوز 6%).
- إل في إم إتش (LVMH - MC.FR)، وهيرميس (Hermès - RMS.FR)، وإسيلور لوكسوتيكا (EssilorLuxottica - EL.FR): يواجه قطاع السلع الفاخرة ككل ضغوطاً؛ إذ عادت المخاوف بشأن الطلب في الصين إلى الواجهة (حيث تشير البيانات المحلية إلى انخفاض مبيعات المجوهرات بنحو 29% على أساس سنوي في أكتوبر)، بالإضافة إلى خفض التصنيفات من قبل "مورغان ستانلي" الأسبوع الماضي. وتعد "هيرميس" -التي تُعتبر العلامة التجارية الأكثر مرونة وصموداً- الأكثر تراجعاً ضمن المؤشر. (إل في إم إتش: انخفاض بنحو 2.2%؛ هيرميس: قرابة 4.8%؛ إسيلور لوكسوتيكا: نحو 2.3%).
- إس إيه بي (SAP - SAP.DE) وبروسوس (Prosus - PRX.NL): لا تزال الشركتان تحت ضغط ناتج عن توجهات السوق تجاه قطاعي الذكاء الاصطناعي والبرمجيات. لم نرصد اليوم أي تقارير تفسر هذا التحرك، لذا يعزو السوق الأمر إلى طبيعة الأداء العام للقطاع.


مؤشر "داكس" يتراجع من مستوياته القياسية



ملخص يومي: عمليات بيع أسهم التكنولوجيا تضغط على الأسواق، والاحتياطي الفيدرالي يحدد سيناريوهات الذكاء الاصطناعي


الولايات المتحدة: استمرار عمليات البيع في قطاع التكنولوجيا قبيل إعلان نتائج "إنفيديا" (Nvidia) وادراج شركة "أنثروبيك" (Anthropic) لأول مرة

حصاد الأسواق: بيانات صينية ضعيفة وعمليات بيع لأسهم شركات الرقائق الآسيوية تؤثر سلباً على المعنويات قبيل خطاب وارش