


بدأت المؤشرات الأوروبية الأسبوع على انخفاض، وسط بيانات صناعية مخيبة للآمال زادت من حالة الحذر السائدة. فقد انكمش الإنتاج الصناعي في منطقة اليورو خلال شهر سبتمبر بنسبة 1.5% على أساس سنوي، وهو ما جاء أسوأ من التوقعات التي أشارت إلى تراجع بنسبة 0.2%. ويؤكد هذا الرقم ضعف القطاع الصناعي الأوروبي، مما يزيد من تعقيد موقف البنك المركزي الأوروبي الذي لا يزال يدرس اتخاذ تدابير تشديد نقدي إضافية. وفي ألمانيا، تراجع مؤشر "داكس" (DAX) بنحو 0.4%، بينما انخفض مؤشر "فوتسي إم آي بي" (FTSE MIB) الإيطالي بنحو 0.5%، وتراجع مؤشر "يورو ستوكس 50" (Euro Stoxx 50) بنسبة مماثلة تقريباً ليصل إلى مستوى يقارب 6380 نقطة. وفي المقابل، استقر مؤشر "كاك 40" (CAC 40) الفرنسي دون تغيير، في حين ارتفع مؤشر "فوتسي 100" (FTSE 100) البريطاني بنحو 0.2%، متجهاً نحو تسجيل مستوى إغلاق قياسي. ومع ذلك، لا تزال أوروبا تُعد ملاذاً آمناً نسبياً في الوقت الراهن؛ إذ يتوقع بنك "مورغان ستانلي" أن تحقق الأسهم الأوروبية مكاسب بنحو 15% بحلول نهاية عام 2027، مما قد يدفع المستثمرين للنظر إلى الشركات الأوروبية كبديل لأسهم قطاع التكنولوجيا.
كما جاءت بيانات ضعيفة من آسيا؛ ففي الصين، ارتفعت مبيعات التجزئة خلال شهر أكتوبر بنسبة 0.4% فقط على أساس سنوي (مقابل توقعات بنمو 0.8%)، بينما نما الإنتاج الصناعي بنسبة 4.8% (مقابل توقعات بنمو 5.3%)، في حين تراجعت الاستثمارات في الأصول الثابتة بنسبة 8.1% منذ بداية العام وحتى تاريخه، مما يعكس تزايد ضعف الطلب والاستثمار. وفي اليابان، تباطأ نمو الناتج المحلي الإجمالي في الربع الثالث ليصل إلى 0.0% على أساس ربع سنوي، مقارنة بتوقعات بلغت 0.1%، وهو ما يشير إلى تباطؤ في الاستهلاك الخاص. وفي ظل هذه المعطيات، هبط مؤشر "تايكس" (Taiex) التايواني بنحو 6% -وهو أكبر تراجع له منذ يوليو- كما انخفض مؤشر "كوسبي" (Kospi) الكوري الجنوبي بنحو 3.6%، متأثراً بتراجع أسهم شركات الرقائق الإلكترونية على غرار نظيراتها في الولايات المتحدة. وبالنسبة للمستثمرين، يمثل ضعف الطلب القادم من الصين مخاطرة على السلع الأساسية مثل النفط والنحاس، وكذلك على الشركات الأوروبية التي تعتمد بشكل كبير على المستهلك الصيني، لا سيما تلك العاملة في قطاع السلع الفاخرة.
ومن جانب آخر، تأثرت المعنويات سلباً بفعل تطورات في الولايات المتحدة؛ حيث فقدت شركة "إنفيديا" (Nvidia) أكثر من 500 مليار دولار من قيمتها السوقية خلال الأسبوع الماضي، وذلك عقب تنحي "جينسن هوانغ" عن منصبه كرئيس تنفيذي للشركة. تشير تقارير اليوم إلى احتمال عودة "هوانغ"، في حين يطالب سكوت بيسنت، وزير الخزانة الأمريكي، بإجراء تغيير "جذري" في قيادة الشركة. وقد انخفضت العقود الآجلة لمؤشر "ناسداك 100" بنحو 0.5%، بينما ظلت العقود الآجلة لمؤشر "إس أند بي 500" (S&P 500) دون تغيير يذكر؛ علماً بأن التراجعات كانت تقترب من 1% في وقت سابق من هذا الصباح. وفي أعقاب عمليات البيع المكثفة في سوق السندات، تجاوز العائد على سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5.1%، مع تسعير كامل في الأسواق لاحتمالية رفع الاحتياطي الفيدرالي لأسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر. ولهذا السبب، ستتجه الأنظار اليوم إلى خطاب رئيس الاحتياطي الفيدرالي "وارش" في تمام الساعة 6:00 مساءً (بتوقيت وسط أوروبا)؛ إذ قد يؤدي تبني نبرة متشددة إلى زيادة الضغوط على السندات وأسهم التكنولوجيا، بينما قد تمنح الرسالة الأكثر حذراً الأسواق فرصة لالتقاط الأنفاس.
سوق العملات الأجنبية
- زوج اليورو/الدولار (EURUSD): يشهد اليورو تراجعاً طفيفاً (نحو 0.1%) ليستقر بالقرب من مستوى 1.10، في ظل استمرار دعم الدولار بفعل توقعات بمزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي.
- زوج الجنيه الإسترليني/الدولار (GBPUSD): يفقد الجنيه الإسترليني نحو 0.2% من قيمته، متراجعاً نحو مستوى 1.319. ويأتي هذا الضغط على الإسترليني رغم الأداء الجيد للمؤشر الرئيسي في بورصة لندن.
- زوج الدولار/الين (USDJPY): لم يطرأ تغيير يذكر على سعر الصرف، الذي ظل بالقرب من مستوى 1596. ولا تؤثر البيانات الضعيفة القادمة من اليابان على المشهد العام.
- زوج الدولار/الزلوتي البولندي (USDPLN): يتراجع الزلوتي بنحو 0.2%، حيث بلغ سعر الدولار حوالي 4.00 زلوتي بولندي. ويعود ضعف العملة البولندية إلى حذر المستثمرين قبيل خطاب "وارش" وصدور بيانات اقتصادية أمريكية.
سوق السلع
- النفط الخام: انخفض خام برنت بنحو 1% ليصل إلى حوالي 95 دولاراً للبرميل، بينما تراجع خام غرب تكساس الوسيط (WTI) بأكثر من 1% ليصل إلى نحو 88 دولاراً. وتتعرض الأسعار لضغوط نتيجة بيانات ضعيفة من الصين، بالإضافة إلى تحذير صادر عن بنك "غولدمان ساكس" من أن السوق قد تواجه "فائضاً كبيراً" في العام المقبل. وفي المقابل، تتلقى الأسعار دعماً من التوترات في الشرق الأوسط، لا سيما مع استهداف إيران للبحرين للمرة الثانية خلال ثلاثة أيام.
- الغاز الطبيعي: في أوروبا (NATGAS.EU)، انخفض سعر هذه السلعة بنحو 3.5% ليصل إلى حوالي 86 يورو لكل ميغاواط/ساعة، بينما تراجع في الولايات المتحدة (NATGAS) بنحو 2.6% ليصل إلى حوالي 3.15 دولار. ويعود هذا الضغط على الأسعار إلى مستويات قياسية في صادرات الغاز الطبيعي المسال الأمريكية.
- المعادن النفيسة: تراجع الذهب بنحو 0.3% ليصل إلى حوالي 3,870 دولاراً للأونصة، في حين انخفضت الفضة بأكثر من 1% لتصل إلى حوالي 47.6 دولاراً. ويُعزى هذا التراجع في كلا المعدنين إلى قوة الدولار وارتفاع عوائد السندات.
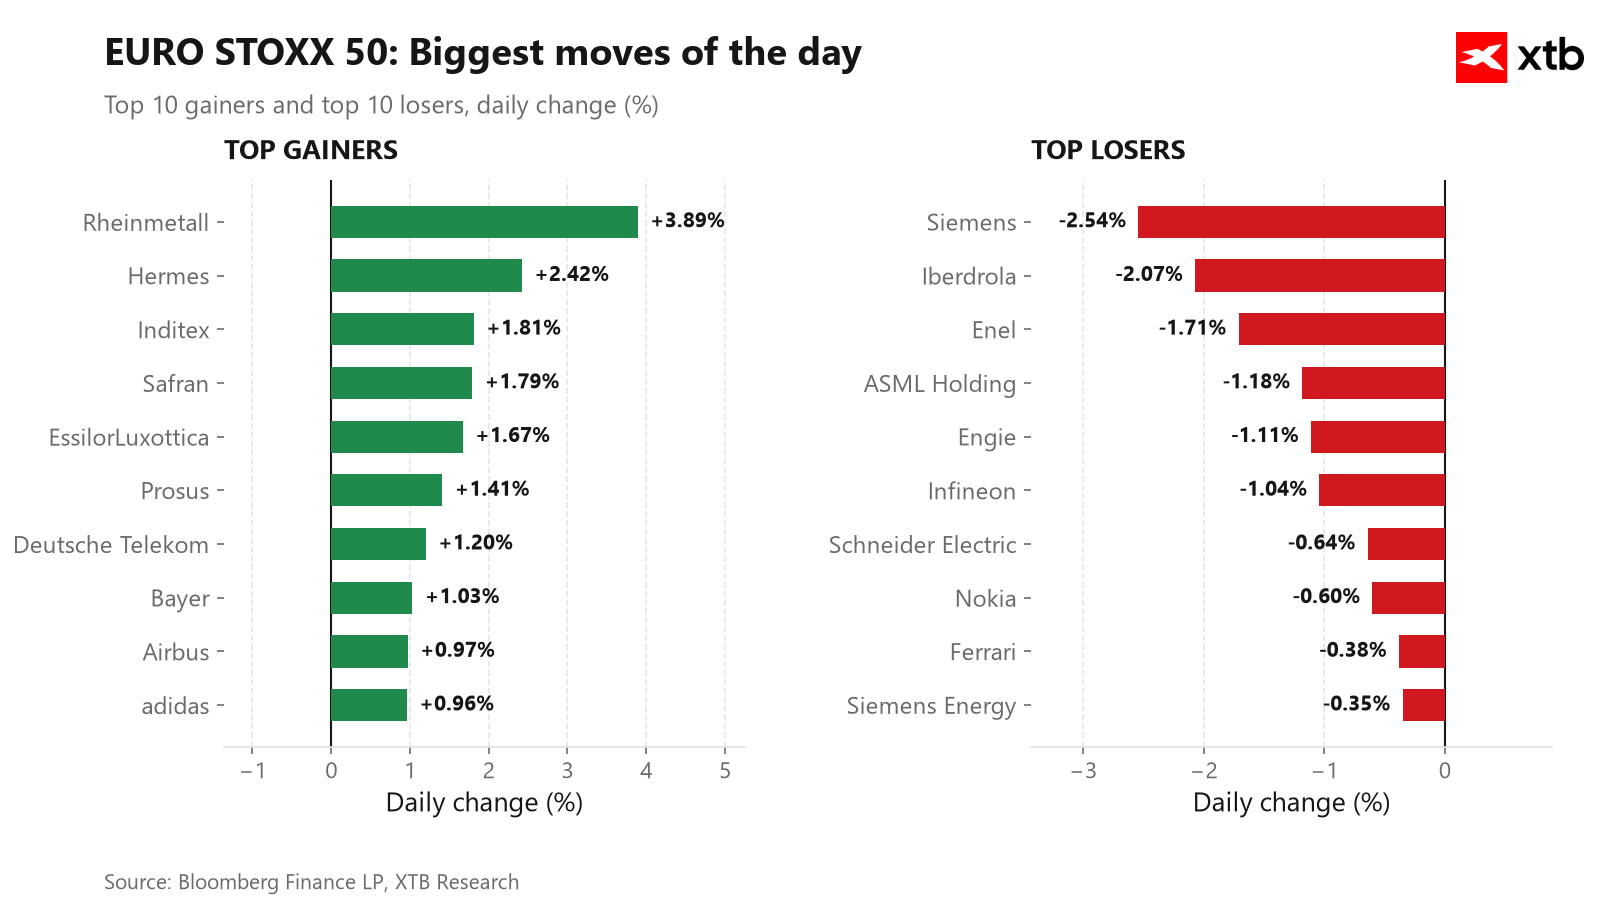
يوضح الرسم البياني رقم 1 أكبر التحركات المسجلة بين الشركات المدرجة في مؤشر "يورو ستوكس 50" (Euro Stoxx 50).
أخبار الشركات
أبرز الأسهم الصاعدة:
- راينميتال (Rheinmetall - RHM.DE): يشهد سعر السهم تعافياً بعد أن سجل يوم الجمعة أدنى مستوى له في 52 أسبوعاً (عند حوالي 742 يورو). ولا يزال السهم يتداول عند مستوى يقل بنحو 60% عن ذروته التي بلغها في يناير، وذلك في أعقاب خفض سابق لتوقعات الأداء نتيجة تأخيرات في تسليم الذخائر ومشاريع خاصة بالجيش الألماني (البوندسفير). كما يترقب المستثمرون "يوم أسواق المال" المقرر عقده في 26 نوفمبر. (ارتفاع بنحو 3.7%)
- هيرميس (Hermès - RMS.FR): يسجل السهم مكاسب في ظل تعافي قطاع السلع الاستهلاكية، الذي كان من بين القطاعات الأفضل أداءً في السوق الأوروبية هذا الصباح. كما ساهم تحسن المعنويات في السوق، عقب صدور توقعات من "مورغان ستانلي"، في دعم السهم. (ارتفاع بنحو 2%)
- إنديتكس (Inditex - ITX.ES): يحافظ عملاق التجزئة الإسباني على مستوياته القريبة من أرقام قياسية، حيث يتداول فوق مستوى 60 يورو. وتترقب السوق إعلان النتائج المالية لفترة الأشهر التسعة في 2 ديسمبر. (ارتفاع بنحو 1.4%)
أبرز الأسهم الهابطة:
- سيمنز (Siemens - SIE.DE): يتعرض السهم لضغوط في أعقاب نتائج الأسبوع الماضي، رغم تسجيل الشركة طلبيات قياسية ورفعها لأهدافها على المدى المتوسط. وتأتي هذه التراجعات نتيجة عمليات جني أرباح، بالإضافة إلى تأثر السوق بموجة بيع طالت الأسهم المرتبطة بالذكاء الاصطناعي قبيل إعلان نتائج شركة "إنفيديا". (انخفاض بنحو 2.5%)
- إيبردرولا (Iberdrola - IBE.ES): يشهد قطاع المرافق العامة أداءً ضعيفاً في أوروبا اليوم؛ إذ تتراجع الأسهم الدفاعية في ظل ارتفاع عوائد السندات وتوقعات برفع أسعار الفائدة في كل من الولايات المتحدة ومنطقة اليورو. (انخفاض بنحو 2%)
- إينيل (Enel - ENEL.IT): تتبع المجموعة الإيطالية مسار قطاع المرافق العامة ككل، متأثرةً بالعوامل ذاتها التي أثرت على سهم "إيبردرولا". (انخفاض بنحو 1.2%)

تداعيات "بريكست": بريطانيا تسعى لإبرام اتفاق تجاري جديد مع الاتحاد الأوروبي لإنقاذ الاقتصاد


⚪ مخطط اليوم: الفضة. يختبر السوق أدنى مستوياته السنوية، في حين تزداد العوامل الأساسية سوءاً.


حصاد الأسواق: بيانات صينية ضعيفة وعمليات بيع لأسهم شركات الرقائق الآسيوية تؤثر سلباً على المعنويات قبيل خطاب وارش


ملخص يومي: تباطؤ التضخم في مؤشر أسعار المنتجين (PPI)، وزوج اليورو/الدولار يقترب من مستوى 1.10