


تحاول المؤشرات الأوروبية استعادة جزء من الخسائر التي تكبدتها يوم الخميس، والتي كانت مدفوعة بقطاع التكنولوجيا؛ حيث تلقت المعنويات دعماً من استقرار أسواق السندات وتراجع الدولار الأمريكي. ومع ذلك، لا يزال المستثمرون يتوخون الحذر بشأن تقييمات الشركات المرتبطة بالذكاء الاصطناعي، لا سيما في الحالات التي يعتمد فيها توسيع البنية التحتية على مستويات عالية من الاقتراض وافتراضات متفائلة للغاية حول الربحية المستقبلية. لذا، يبدو الارتداد الذي نشهده اليوم أقرب إلى تعافٍ تقني بعد هبوط حاد، بدلاً من كونه تبدداً كاملاً للمخاوف المتعلقة بأسعار الفائدة، وتمويل استثمارات الذكاء الاصطناعي، وجودة الأرباح المستقبلية.
- وقد ارتفع مؤشر "يورو ستوكس 600" (Euro STOXX 600) بنحو 0.6%، ومؤشر "يورو ستوكس 50" (Euro Stoxx 50) بنحو 0.8%، بينما صعد مؤشر "داكس" (DAX) الألماني بنحو 1%، ومؤشر "كاك 40" (CAC 40) الفرنسي بنحو 0.1%، في حين ظل مؤشر "فوتسي 100" (FTSE 100) البريطاني مستقراً تقريباً. وفي بولندا، حقق مؤشر "WIG20" مكاسب تجاوزت 0.8%، ليصل إلى مستويات قياسية جديدة.
- كما تشير العقود الآجلة للمؤشرات الأمريكية إلى محاولة ارتداد أخرى بعد جلسة الأمس، التي شهدت بدء استقرار الأسواق عقب تكبدها خسائر حادة؛ رغم أن أسهم قطاع التكنولوجيا والبنية التحتية المرتبطة بالذكاء الاصطناعي لا تزال تمثل المصدر الرئيسي لحالة عدم اليقين.
- وشهدت أسهم قطاع الدفاع الأوروبي ارتفاعاً ملحوظاً تزامناً مع اجتماع القادة الأوروبيين في بروكسل لإظهار دعمهم للرئيس فولوديمير زيلينسكي؛ حيث ارتفع سهم "راينميتال" (Rheinmetall) بنسبة 4.4%، و"ليوناردو" (Leonardo) بنسبة 3.9%، و"تاليس" (Thales) بنسبة 2.6%، و"ساب" (Saab) بنسبة 3.5%، و"بي إيه إي سيستمز" (BAE Systems) بنسبة 1.8%. وكان سهم "هينسولد" (Hensoldt) الأفضل أداءً، حيث صعد بنحو 6%.
- أما خام برنت فيتداول عند مستوى 105.2 دولار للبرميل تقريباً، لكنه يظل مرتفعاً على أساس أسبوعي في ظل مخاطر حدوث مزيد من الاضطرابات في الإمدادات من منطقة الشرق الأوسط. وتستمر الحوادث المتزايدة حول مضيق هرمز في دعم علاوة المخاطر الجيوسياسية في أسعار النفط، مما يحد من حجم التراجع المسجل اليوم.
- ويصب السوق تركيزه بشكل متزايد ليس فقط على وتيرة نمو الإيرادات في قطاع الذكاء الاصطناعي، بل أيضاً على هياكل تمويل مراكز البيانات، والعوائد على رأس المال المستثمر، وقدرة الشركات على تحقيق عوائد مالية من نفقاتها الرأسمالية الضخمة. أدت المخاوف بشأن التضخم المستمر سابقاً إلى رفع التوقعات بزيادة أسعار الفائدة الأمريكية، في حين ساهمت التدفقات اللاحقة نحو السندات الحكومية في خفض العوائد، مما وفر بعض الارتياح المؤقت للأصول عالية المخاطر.
- انخفض مؤشر الدولار الأمريكي بنحو 0.4% ليصل إلى 101.68، متجهاً نحو تسجيل أول تراجع أسبوعي له بعد ثلاثة أسابيع متتالية من المكاسب؛ حيث أدى انخفاض عوائد سندات الخزانة الأمريكية إلى تقليل الجاذبية النسبية للدولار.
- يشهد زوج اليورو/دولار (EURUSD) تعافياً من أدنى مستوى له منذ 17 شهراً، حيث صعد إلى حوالي 1.1255، مستفيداً بشكل رئيسي من ضعف الدولار الأمريكي.
- تشهد عوائد السندات الأوروبية ارتفاعاً طفيفاً اليوم، لكنها تظل منخفضة على المستوى الأسبوعي؛ إذ يتم تداول عائد السندات الألمانية لأجل 10 سنوات عند مستوى 3.4% تقريباً. وتجدر الإشارة أيضاً إلى تغير في الارتباط بين السندات والأسهم؛ فقد بدأت السندات الحكومية الألمانية تستعيد دورها كـ "ملاذ آمن"، مما يشير إلى عودة تدفقات رأس المال التقليدية من الأصول عالية المخاطر نحو الديون السيادية.
- شهدت معظم أسواق الأسهم الآسيوية تعافياً، باستثناء إندونيسيا التي سجلت تراجعاً حاداً هو الأكبر منذ عام 1998، وذلك عقب إشارة مؤشر "إم إس سي آي" (MSCI) إلى احتمالية فقدان البلاد لتصنيفها ضمن "الأسواق الناشئة". وقد يؤدي قرار كهذا إلى خروج مليارات الدولارات من الصناديق الاستثمارية التي تتبع مؤشرات "إم إس سي آي".
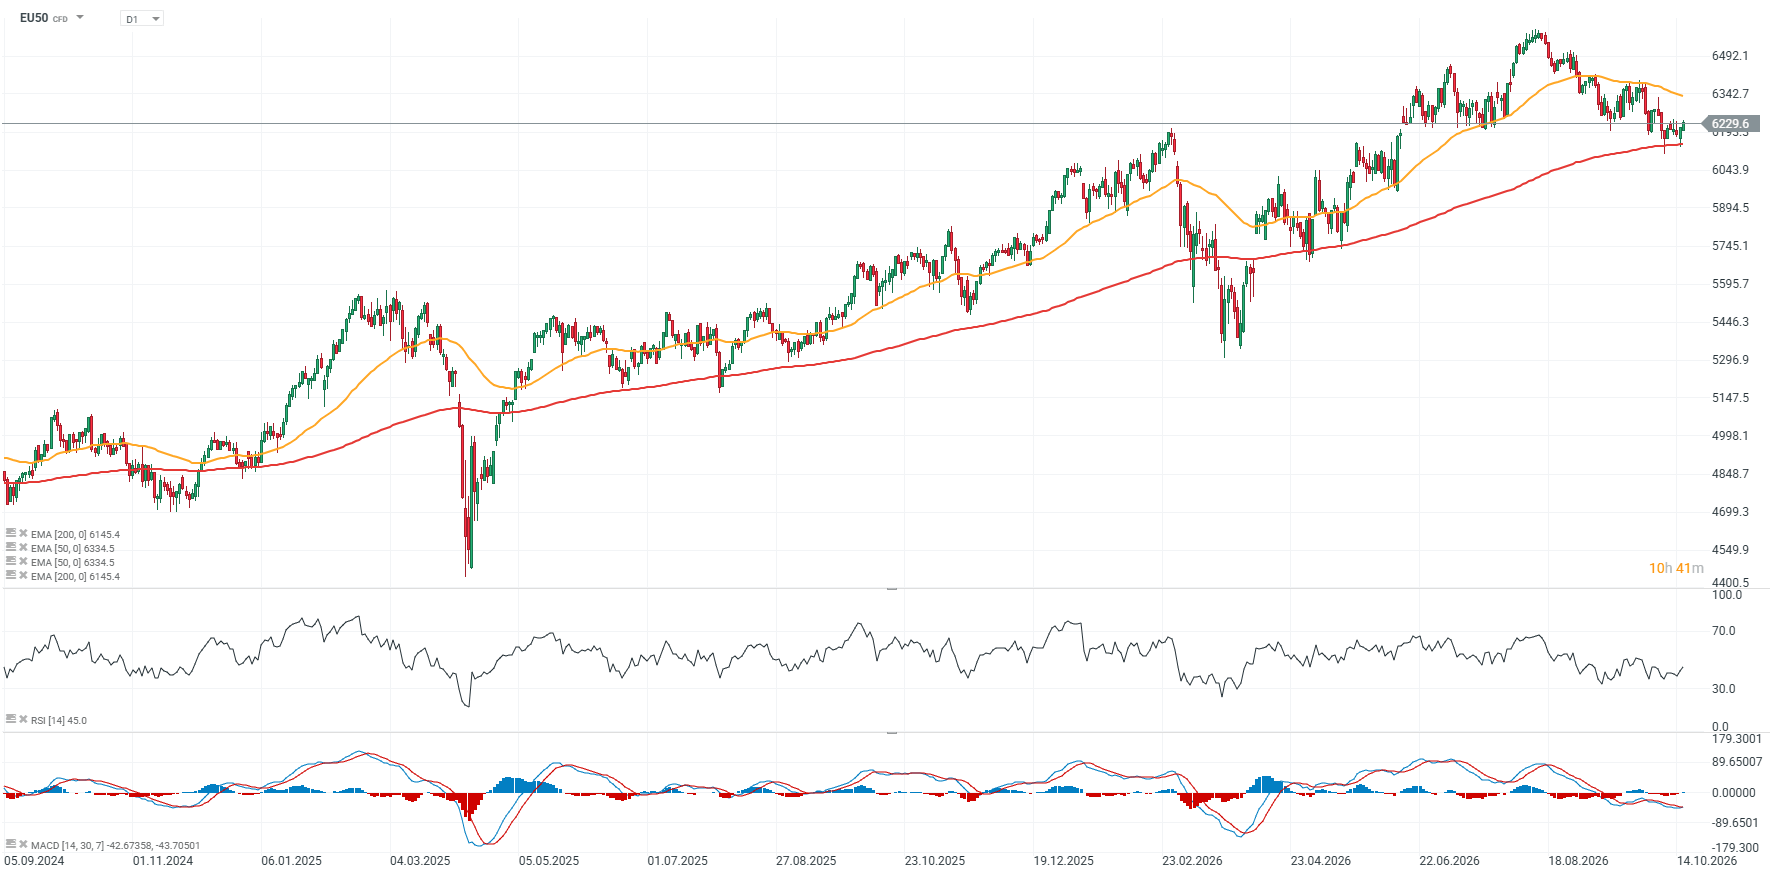
رسم بياني لمؤشر "يورو ستوكس 50" (EU50) - (إطار زمني يومي D1)
يحاول عقد "يورو ستوكس 50" الآجل وقف موجة البيع بعد تراجعه نحو المتوسط المتحرك الأسي (EMA) لفترة 200 جلسة (الخط الأحمر). وتظل منطقة 6,150–6,200 نقطة بمثابة مستوى الدعم الرئيسي للعقد، بينما يقع مستوى المقاومة الرئيسي عند حوالي 6,300 نقطة، وهو المستوى الذي يحدده المتوسط المتحرك الأسي لفترة 50 جلسة (الخط البرتقالي) وردود فعل السعر السابقة.
المصدر: xStation5
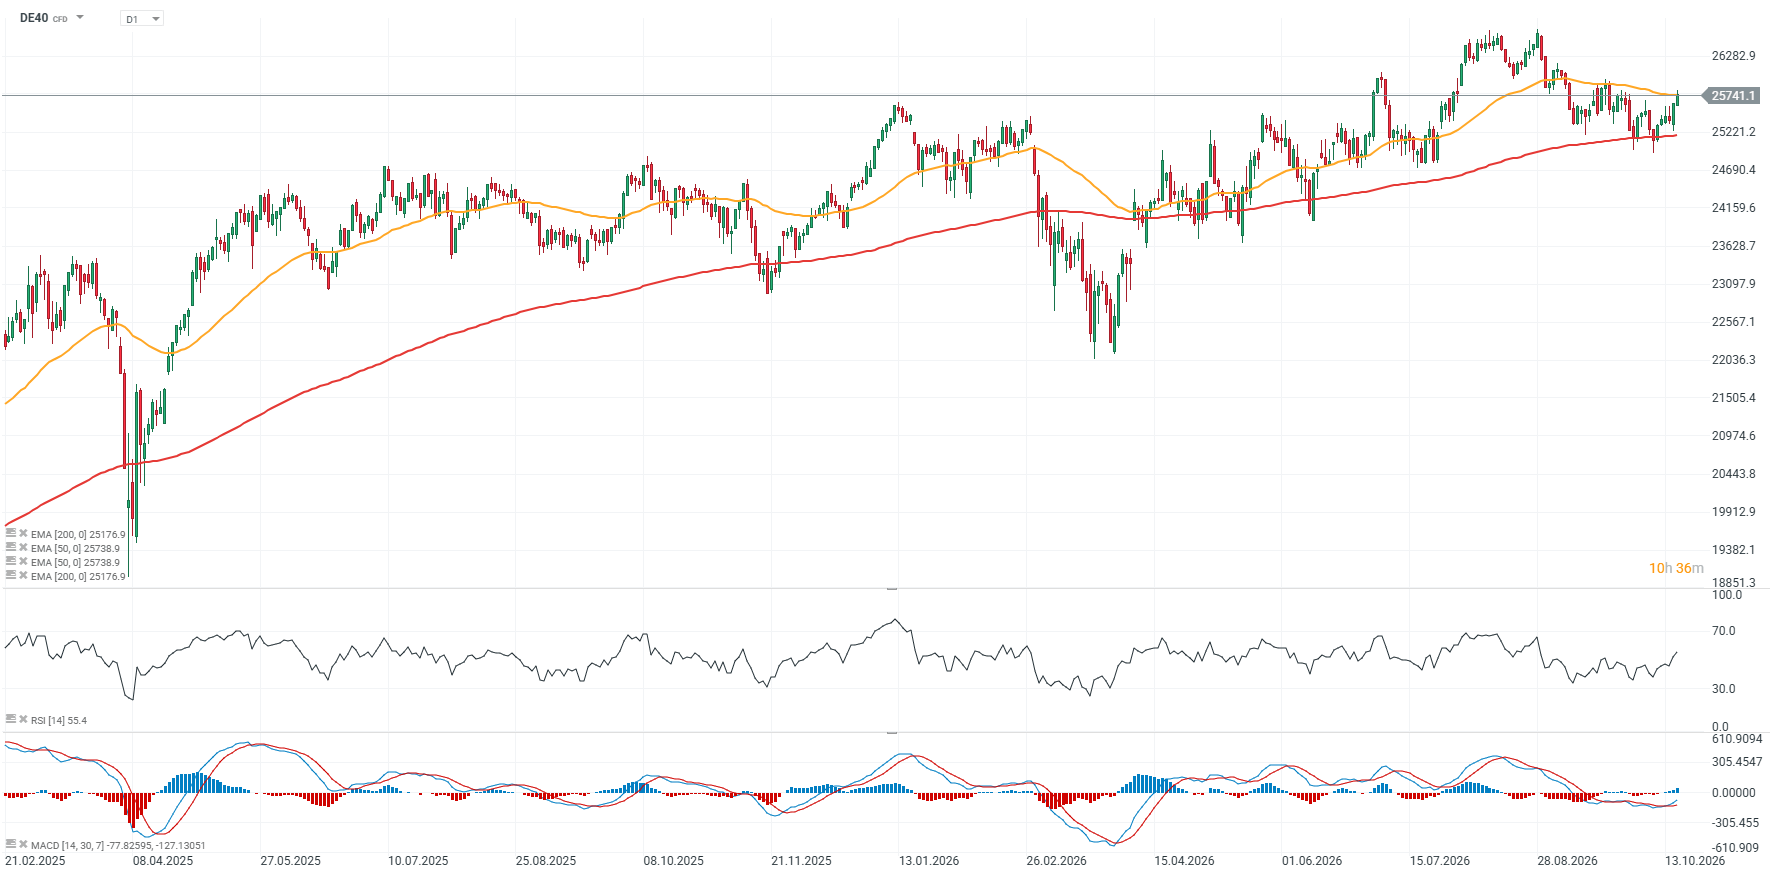
صمد عقد مؤشر "داكس" (DAX) الآجل أمام موجة البيع الأخيرة، مسجلاً مكاسب للجلسة الثانية على التوالي، ليعود بذلك إلى مستويات لم يشهدها منذ مطلع شهر أكتوبر. وقد وجد المؤشر -في مناسبات متكررة هذا العام- دعماً عند المتوسط المتحرك الأسي (EMA) لفترة 200 جلسة (الخط الأحمر)، ويبدو أن سيناريو مشابهاً يتكرر الآن. يقع مستوى المقاومة الأقرب عند حاجز 26,000 نقطة تقريباً، وقد يمهد اختراق هذا المستوى الطريق لاختبار أعلى مستوياته على الإطلاق خلال الأسابيع المقبلة. في المقابل، يقع مستوى دعم مهم عند 25,200 نقطة تقريباً، وهي النقطة التي يلتقي عندها المتوسط المتحرك الأسي (EMA200) مع مستويات تفاعل سعري سابقة.
المصدر: xStation5
مؤشر Euro Stoxx 50
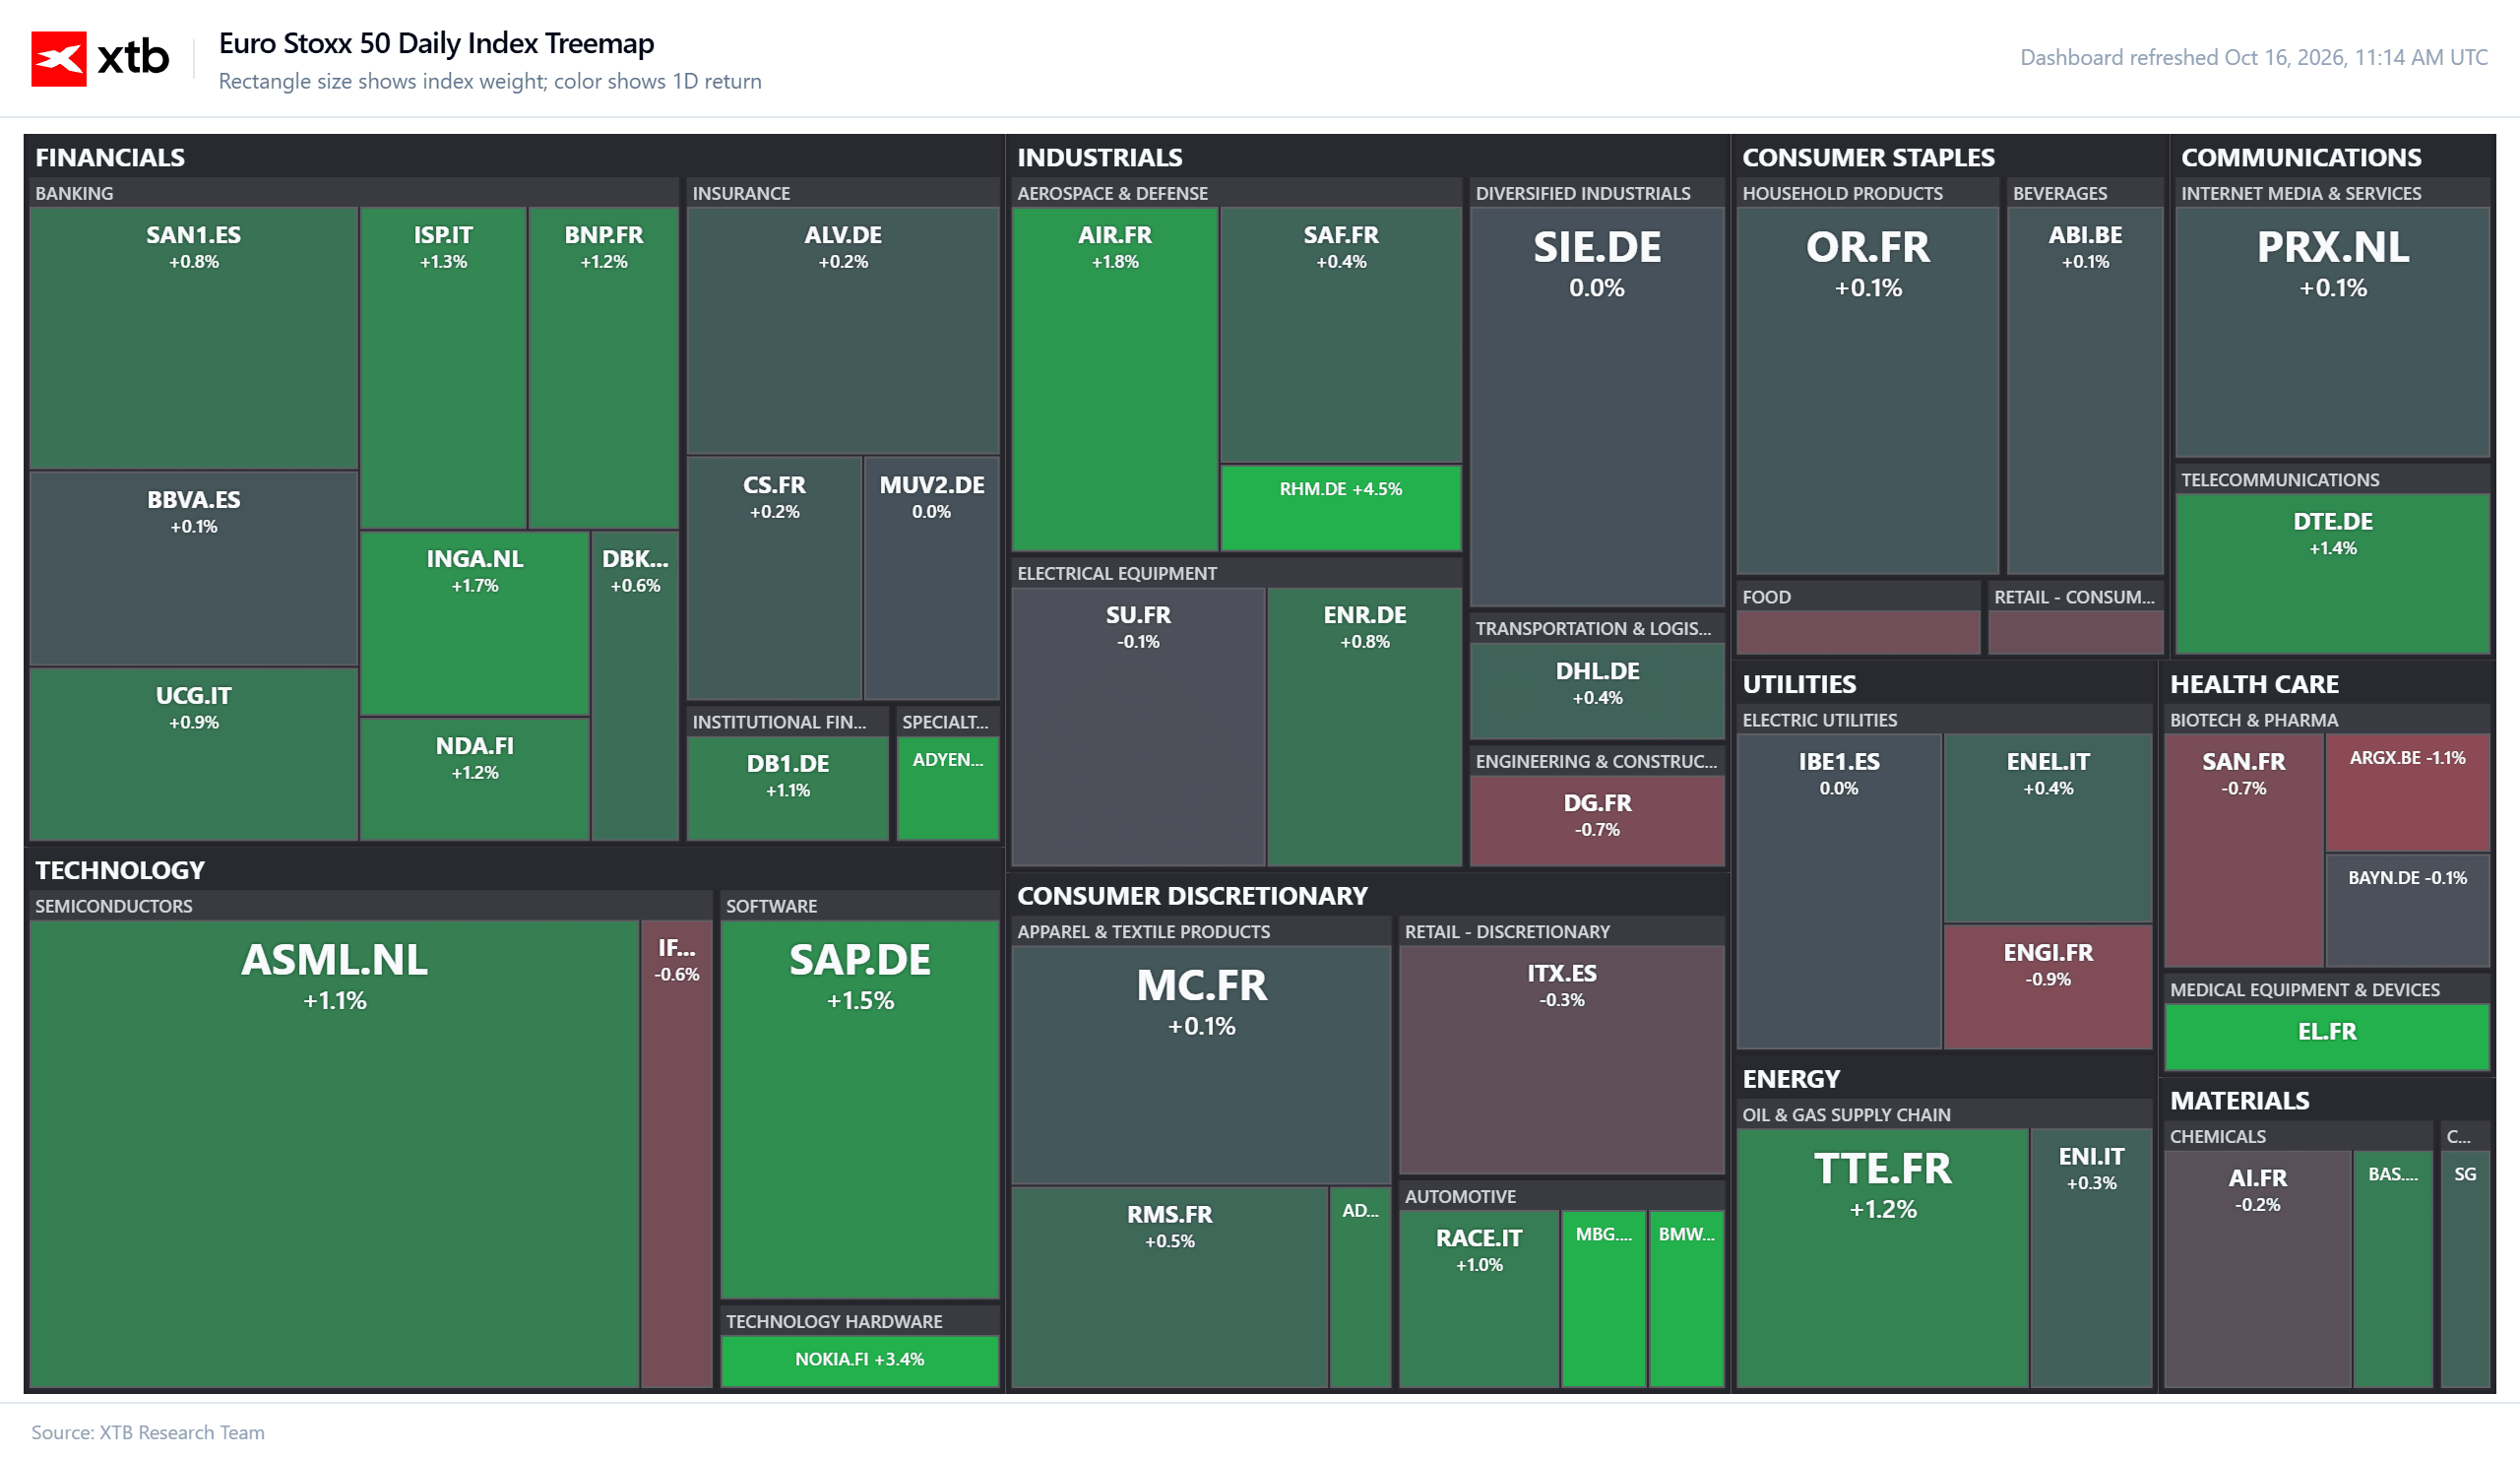
يُظهر هيكل مؤشر Euro Stoxx 50 اليوم انتعاشاً واسع النطاق، حيث تتركز المكاسب بشكل رئيسي في القطاعات المالية والصناعية وأجزاء من قطاع التكنولوجيا. وتسجل البنوك أداءً قوياً، بينما تشهد أسهم شركات التكنولوجيا الكبرى -مثل ASML وSAP- ارتفاعاً، مما يساعد المؤشر في الحفاظ على زخم إيجابي رغم الأداء الأضعف لبعض شركات أشباه الموصلات. كما يحقق القطاع الصناعي أداءً جيداً نسبياً، مدعوماً بشركتي "إيرباص" (Airbus) و"راينميتال" (Rheinmetall)، في حين لا يزال الضعف ظاهراً في بعض أجزاء قطاعي الرعاية الصحية والمرافق. وبشكل عام، تشير الخريطة إلى أن الانتعاش واسع النطاق نسبياً، ولا يقتصر على عدد قليل من الشركات الكبرى فحسب.
المصدر: XTB
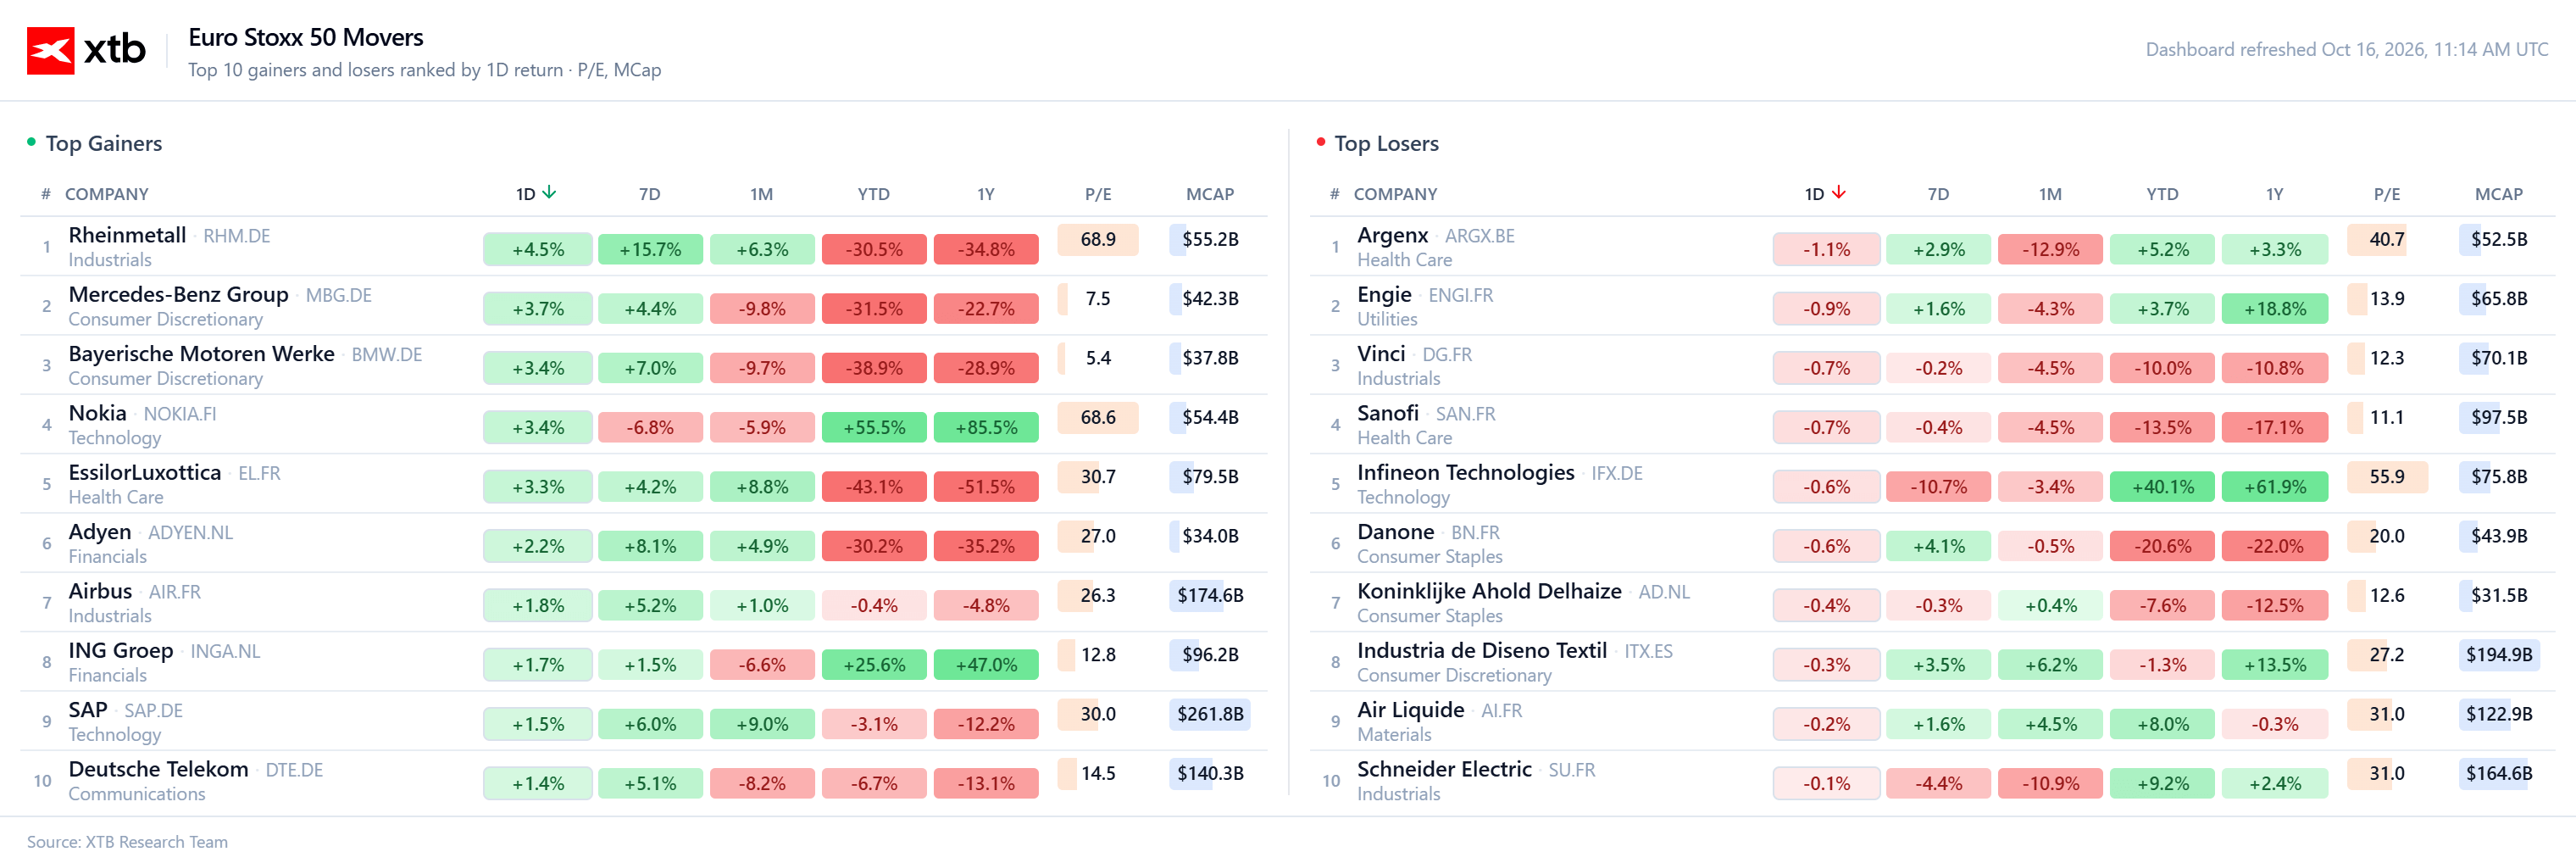
مؤشر "يورو ستوكس 50" (Euro Stoxx 50): الأسهم الأقوى والأضعف أداءً
يتصدر سهم "راينميتال" (Rheinmetall) قائمة الرابحين اليوم، مسجلاً ارتفاعاً بنحو 4.5%، في حين تشهد أسهم كل من "مرسيدس-بنز" (+3.7%)، و"بي إم دبليو" (+3.4%)، و"نوكيا" (+3.4%)، و"إيسيلور لوكسوتيكا" (+3.3%) انتعاشاً قوياً. ومع ذلك، تجدر الإشارة إلى أن بعض الأسهم التي تحقق أفضل أداء اليوم لا تزال تسجل تراجعاً واضحاً منذ بداية العام؛ مما يشير إلى أن هذا التحرك يندرج ضمن إطار تعافٍ قصير الأجل، وليس انعكاساً جذرياً للضعف الذي شهدته سابقاً. أما على الجانب الآخر، فكانت التراجعات أقل حدة؛ إذ انخفض سهم "أرجينكس" (Argenx) بنسبة 1.1%، وسهم "إنجي" (Engie) بنسبة 0.9%، بينما تراجعت أسهم كل من "فينسي" (Vinci) و"سانوفي" (Sanofi) بنحو 0.7% لكل منهما، مما يؤكد هيمنة المشترين بشكل عام على المؤشر. وبناءً عليه، يشير نمط التداولات اليوم إلى توجه السيولة نحو الأسهم الدورية والصناعية التي كانت تعاني سابقاً من عمليات بيع مفرطة، في حين لا تزال الضغوط البيعية على الأسهم الأكثر تراجعاً محدودة نسبياً.
 المصدر: XTB


🔼 زوج اليورو/الدولار يواصل التعافي


شركة TSMC تجري محادثات مع إيلون ماسك بشأن تقنية تيرافاب


مخطط اليوم: الغاز الطبيعي - هل توجد احتمالات لتعافٍ موسمي في ظل الطقس الدافئ؟

ملخص يومي 📈 انتعاش المعادن النفيسة ومؤشرات الأسهم مع تراجع عوائد سندات الخزانة