


تشهد أسواق الأسهم الأوروبية تراجعاً طفيفاً في يوم يطغى عليه الإعلان عن النتائج الفصلية للشركات؛ إذ انخفض مؤشر "ستوكس 600" (STOXX 600) بنحو 0.2% إلى 0.3%، وتراجع مؤشر "يورو ستوكس 50" (Euro Stoxx 50) بنسبة 0.18%، في حين انخفض كل من مؤشر "كاك 40" (CAC 40) الفرنسي ومؤشر "فوتسي 100" (FTSE 100) البريطاني بنسب تتراوح بين 0.12% و0.14%. أما مؤشر "داكس" (DAX) الألماني، فقد حافظ على مكاسب رمزية (+0.03%)، بينما ظل مؤشر "WIG20" شبه مستقر (-0.02%). ويعكف المستثمرون حالياً على تحليل سيل من التقارير - لا سيما من القطاع المصرفي - بانتظار قرارات حاسمة من البنوك المركزية؛ وتحديداً إعلانات اليوم من الاحتياطي الفيدرالي الأمريكي وبنك كندا، واجتماع البنك المركزي الأوروبي غداً، حيث من المتوقع أن تبقى أسعار الفائدة دون تغيير. كما تترقب الأسواق باهتمام نتائج شركتي "مايكروسوفت" (Microsoft) و"ألفابت" (Alphabet)، المقرر صدورها بعد إغلاق التداولات في "وول ستريت".
وتتأثر معنويات المستثمرين سلباً بعاملين: ارتفاع أسعار النفط، واستمرار حالة عدم اليقين السياسي والمالي في فرنسا. ولا تزال علاوة المخاطر على الديون الفرنسية تثير قلق الأسواق؛ إذ وصل فارق العائد بين السندات الفرنسية (OAT) ونظيرتها الألمانية (Bund) إلى نحو 178 نقطة أساس في الأسبوع الماضي.
في الوقت ذاته، يواصل النفط الخام اتجاهه الصعودي؛ حيث ارتفع خام "برنت" بأكثر من 1.28% ليصل إلى نحو 111 دولاراً، بينما صعد خام غرب تكساس الوسيط (WTI) بنسبة 1.72%. وقد أدى هذا الارتفاع إلى دعم شركات الطاقة، لكنه في المقابل قلل من شهية المخاطرة قبيل صدور قرارات أسعار الفائدة. أما على صعيد العملات، فيبقى الدولار مستقراً (مع تراجع مؤشر الدولار DXY بنسبة 0.04%)، بينما شهد اليورو تغيراً طفيفاً جداً (زوج اليورو/دولار +0.02% عند مستوى 1.1332 تقريباً)، وسجل الجنيه الإسترليني تراجعاً طفيفاً (زوج الجنيه الإسترليني/دولار -0.12%). وفي المقابل، شهد الذهب تصحيحاً بنسبة 0.35% ليصل إلى نحو 4049 دولاراً، متراجعاً لصالح سلع الطاقة.
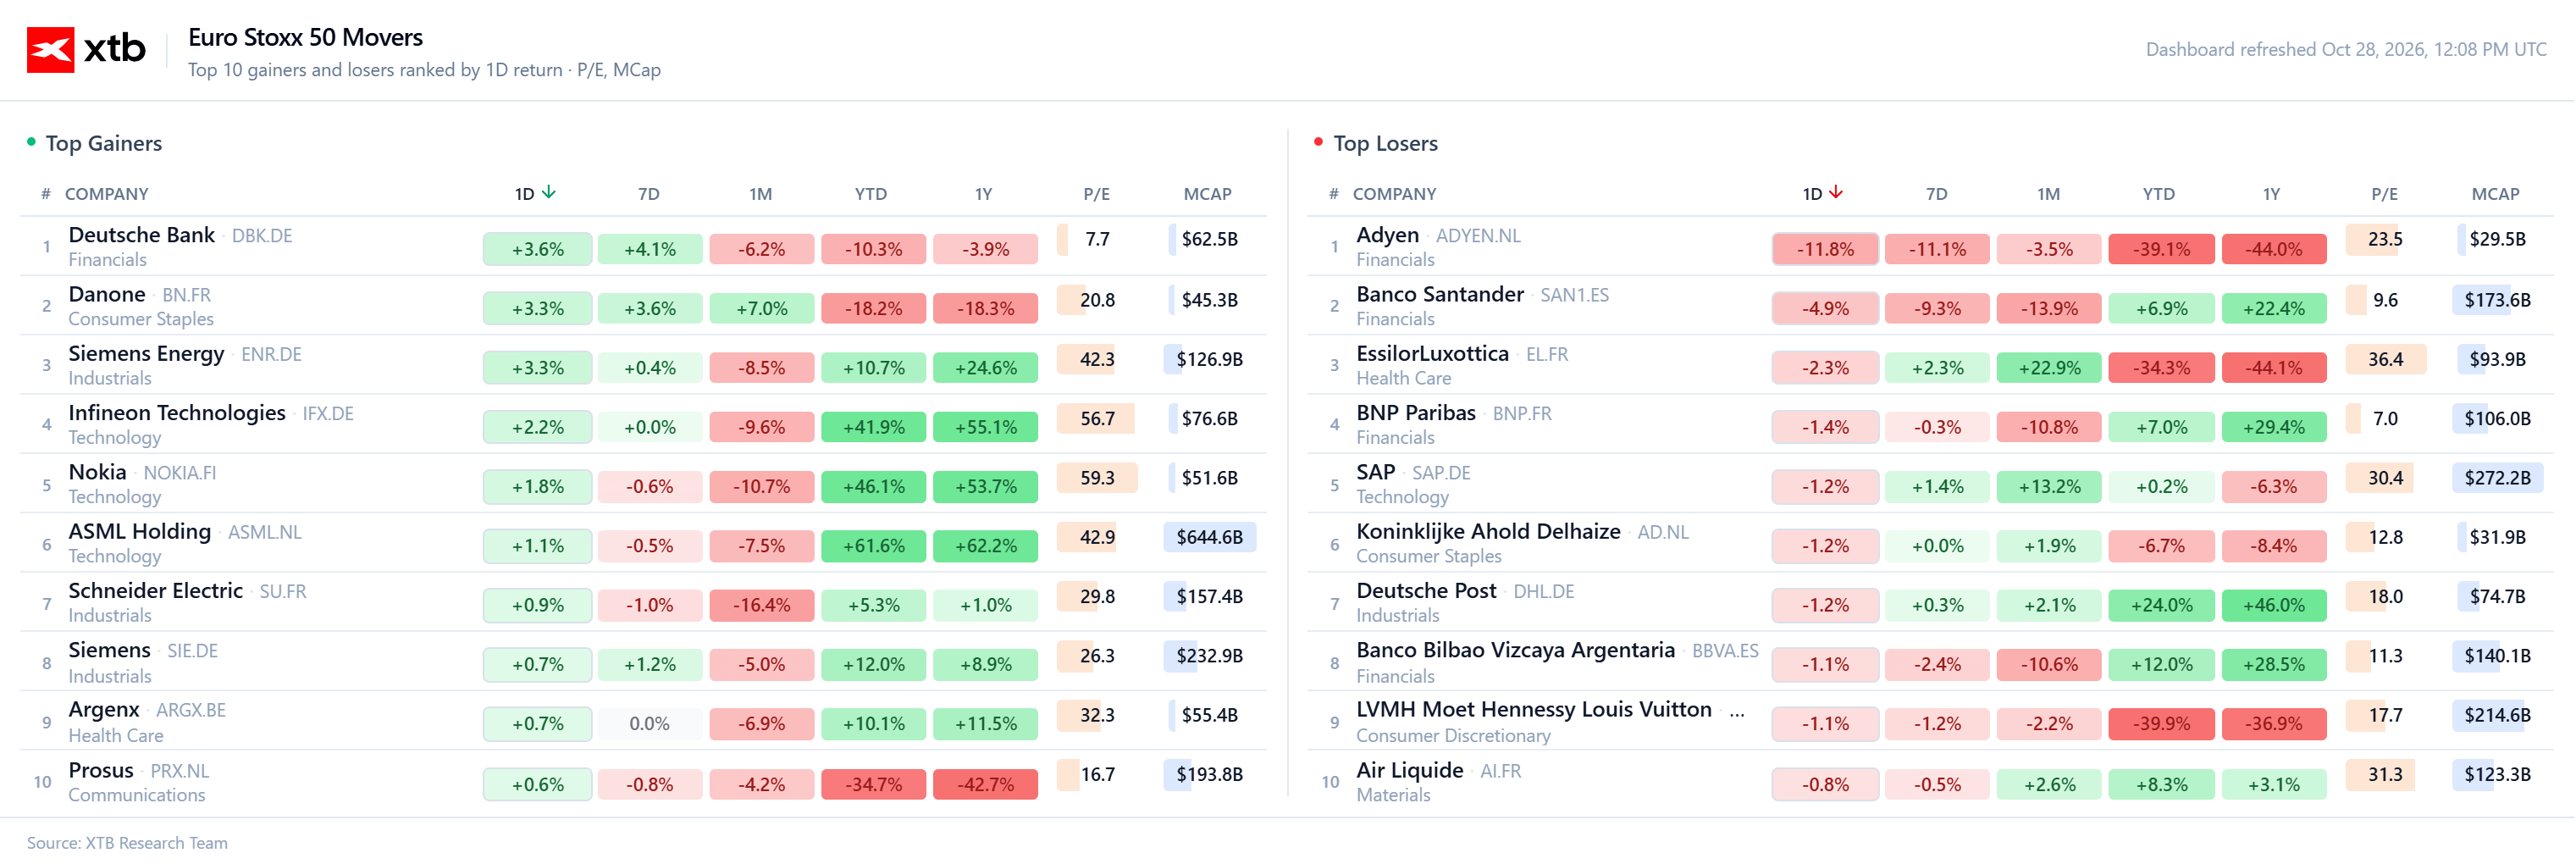
على مستوى القطاعات، جاء قطاع الطاقة في الصدارة (+1.08%) مدعوماً بارتفاع أسعار النفط، تلاه قطاع الصناعة (+0.35%)، ثم قطاع التكنولوجيا الذي سجل أداءً إيجابياً طفيفاً (+0.13%)؛ ولا يزال هذا القطاع في حالة ترقب قبيل إعلان شركتي "مايكروسوفت" و"ألفابت" عن نتائجهما مساء اليوم في الولايات المتحدة، وهي نتائج من المتوقع أن تحدد مسار الاستثمارات المرتبطة بالذكاء الاصطناعي بشكل عام. وفي المقابل، كان أداء قطاعات الرعاية الصحية (-0.96%)، والمواد الأساسية (-0.72%)، والقطاع المالي (-0.70%) هو الأضعف، متأثرةً بتقارير متباينة من البنوك وعمليات بيع مكثفة لأسهم بنك "سانتاندير".
معلومات حول الشركات:
جاء موسم إعلانات الأرباح في القطاع المصرفي الأوروبي أفضل مما كان يُخشى منه، مما ساهم في تبديد بعض المخاوف التي أثارتها النتائج المخيبة للآمال لبنك "إتش إس بي سي" (HSBC) يوم الثلاثاء. فقد أعلن "دويتشه بنك" (+3.6%، متصدراً مؤشر "يورو ستوكس 50") عن ارتفاع أرباحه الفصلية بنسبة 2% لتصل إلى 1.59 مليار يورو، رغم تراجع إيرادات الخدمات المصرفية الاستثمارية؛ في حين مكنت قوة قطاعي الخدمات المصرفية للأفراد والشركات البنك من رفع توقعاته لإجمالي إيرادات المجموعة لتتجاوز 33 مليار يورو. كما حقق البنك البريطاني "ستاندرد تشارترد" (+3.7%) مفاجأة إيجابية برفع أهدافه للإيرادات، بينما زادت أرباح "بي إن بي باريبا" بنسبة 14% بفضل النتائج الممتازة في تداول الأسهم، مع الإعلان عن برنامج لإعادة شراء الأسهم بقيمة 1.3 مليار يورو (رغم تراجع سعر السهم بنسبة 1.4%).
من أبرز الاستثناءات، جاء بنك "سانتاندير" (-4.9%)؛ إذ طغى ضعف الأداء في البرازيل -حيث انخفضت الأرباح في هذا السوق الحيوي بنسبة 15%، بينما ارتفعت المخصصات بنسبة 23%- على نمو أرباحه الأساسية البالغ 19%. ويأتي هذا في ظل تداعيات إعادة انتخاب الرئيس لولا، مما أثر سلباً على أداء البنك ككل، وأدى هذا التراجع في سعر السهم إلى هبوط المؤشر الإسباني "إيبكس" (IBEX) بنحو 1.5%. أما بنك "يو بي إس" (UBS) (-1.1%)، فقد جاءت نتائجه متوافقة مع التوقعات (2.69 مليار دولار)، لكنه قرر تكثيف برنامج إعادة شراء الأسهم، مع خطط لاستكمال البرنامج البالغة قيمته 3 مليارات دولار بحلول شهر فبراير. كانت شركة معالجة المدفوعات الهولندية "أديين" (Adyen) أكبر الخاسرين اليوم، حيث تراجع سهمها بنسبة 11.8%. فقد خفضت الشركة مستهدف هامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) لعام 2026 من نحو 52% إلى 50%، كما سحبت مستهدف أرباحها على المدى المتوسط بهدف "الحفاظ على المرونة" اللازمة للاستثمار في التوظيف (إضافة 1000 إلى 1100 وظيفة جديدة)، وذلك على الرغم من تجاوزها للتوقعات المتعلقة بالإيرادات وحجم المدفوعات. وقد وصفت شركة الوساطة "ديغروف بيتركام" (Degroof Petercam) هذه الخطوة بأنها "مفاجأة مزعجة"، علماً بأن سهم الشركة قد تكبد خسائر بلغت نحو 40% منذ بداية العام.
على الجانب الإيجابي، برز سهم شركة "فالميت" (Valmet) بارتفاع نسبته 8.5%؛ إذ أدى قفزة في الطلبات بنسبة 30% إلى تعويض خسائرها المسجلة خلال العام بالكامل، مما دفعها لتتصدر مؤشر "ستوكس 600" (STOXX 600). كما ارتفع سهم مجموعة "ستيلانتس" (Stellantis) بنسبة 5.7% عقب تحقيق زيادة طفيفة في الأرباح التشغيلية. وفي المقابل، شهدت شركة "سيمرايز" (Symrise) الألمانية -المتخصصة في تصنيع النكهات والعطور- أداءً كارثياً، حيث هبط سهمها بنسبة 12% (في أسوأ أداء يومي لها منذ عام 2008) بعد تحذيرها من ضعف في أداء نهاية العام وضغوط على هوامش الربح، مما أدى إلى فقدان 1.4 مليار يورو من قيمتها السوقية.


افتتاح السوق الأمريكية: الأسواق تترقب قرارات الاحتياطي الفيدرالي ونتائج أرباح "جوجل".

البنك الاحتياطي النيوزيلندي يفاجئ الأسواق: تراجع الدولار النيوزيلندي عقب قرار غير متوقع بشأن أسعار الفائدة

حصاد الأسواق (28.10.2026)


ملخص يومي: وول ستريت ترتفع قبيل اجتماع الاحتياطي الفيدرالي غداً 💡