


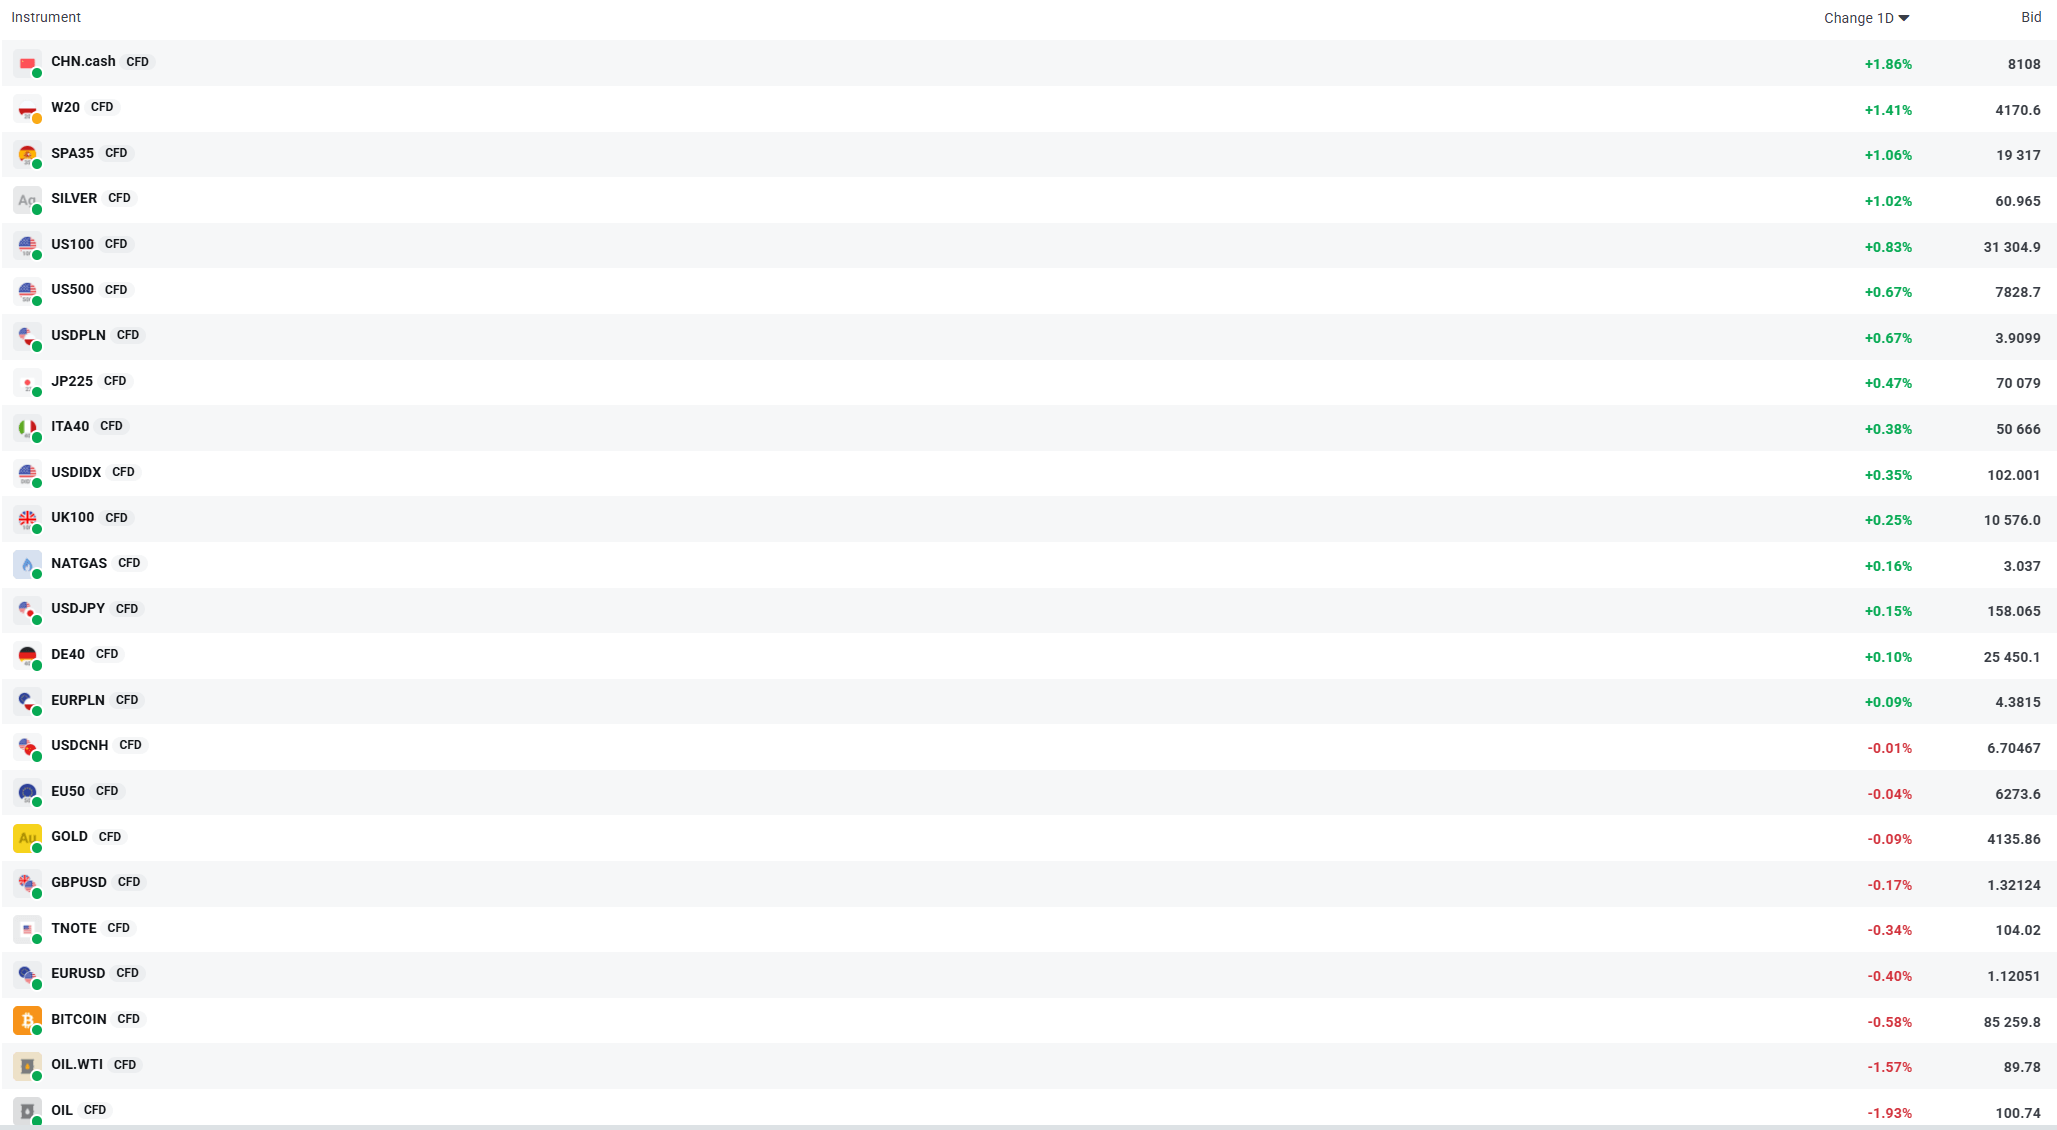
ظهرت تقلبات السوق بوضوح قبيل الساعة الثامنة مساءً في الأسواق الرئيسية. المصدر: XTB
- المحرك الرئيسي للتقلبات: تشكلت معنويات السوق بناءً على عوائد السندات الأمريكية، التي ظلت قريبة من أعلى مستوياتها منذ سنوات عديدة، حيث بلغت حوالي 5.34% للسندات لأجل عشر سنوات - وهو أعلى مستوى لها منذ عام 2002. ورغم هذا الضغط، أقبل المستثمرون على شراء أسهم شركات التكنولوجيا، التي تعمل حالياً كأداة تحوط ضد تقلبات سوق الديون بفضل انخفاض حساسيتها لأسعار الفائدة وقوة الطلب المرتبط بالذكاء الاصطناعي. ونتيجة لذلك، حافظت وول ستريت على هدوئها بشكل ملحوظ، وسجل مؤشر "ناسداك" مستوى قياسياً جديداً. ولا يزال السوق يمر بمرحلة يصفها المحللون بأنها تتسم بالمرونة في مواجهة المزيد من الصدمات الاقتصادية الكلية.
- العوامل الجيوسياسية: كان الحدث الأبرز هو الانتخابات في البرازيل، حيث خالف المرشح اليميني فلافيو بولسونارو توقعات استطلاعات الرأي بوضوح وتأهل للجولة الثانية، ليصبح المرشح الأوفر حظاً في نظر الأسواق. ولا تزال التوترات في الشرق الأوسط تشكل مصدر قلق، لا سيما تلك المرتبطة بالصراع الإسرائيلي-الأمريكي مع إيران وهجمات الحوثيين على منشآت "أرامكو" السعودية، وهي عوامل تبقي على علاوة المخاطر في أسعار السلع الأساسية. وفي أوروبا، يشعر المستثمرون بالقلق إزاء الوضع المالي لفرنسا قبيل انتخابات عام 2027، وخطر انتقال المشاكل إلى منطقة اليورو بأكملها.
- البيانات الاقتصادية الكلية: انخفض مؤشر معهد إدارة التوريدات (ISM) لقطاع الخدمات الأمريكي لشهر سبتمبر إلى 54.9 نقطة مقارنة بـ 55.4 نقطة في أغسطس؛ ورغم أن القراءة جاءت أقل بقليل من التوقعات، إلا أنها ظلت أعلى من مستوى التوسع. ومما أثار القلق بشكل خاص هو القفزة في المؤشر الفرعي للأسعار المدفوعة ليصل إلى 74 نقطة - وهو أعلى مستوى له منذ أكثر من أربع سنوات - مما يشير إلى استمرار الضغوط التضخمية. كما عاد مؤشر التوظيف في قطاع الخدمات ليتجاوز مستوى التوسع مسجلاً 50.1 نقطة. وعقب صدور بيانات أضعف لسوق العمل يوم الجمعة، استبعد المستثمرون تقريباً احتمالية قيام الاحتياطي الفيدرالي برفع أسعار الفائدة في أكتوبر، وتتجه الأنظار الآن إلى محضر اجتماع سبتمبر المقرر صدوره يوم الأربعاء.
- المؤشرات: سجل مؤشر "ناسداك" مستوى قياسياً، وحقق مؤشر "إس آند بي 500" (S&P 500) مكاسب بنحو 0.6%، بينما ظل مؤشر "داو جونز" قريباً من مستواه عند الافتتاح. في أوروبا، سجل مؤشر STOXX 600 الأوسع نطاقاً ارتفاعاً طفيفاً، في حين تراجع مؤشر باريس بنحو 1% وهبط إلى أدنى مستوياته في ستة أشهر وسط مخاوف بشأن الأوضاع المالية في فرنسا. وفي آسيا، برز مؤشر "نيكي" الياباني بتسجيله ارتفاعاً قوياً بنسبة 2.4%. أما في أسواق العقود مقابل الفروقات (CFD)، فقد سجل المؤشر الصيني ومؤشر W20 البولندي أداءً قوياً، حيث حقق الأخير مكاسب تجاوزت 1.4%.
- الأسهم. قادت شركات التكنولوجيا موجة الصعود، بما في ذلك "إنفيديا" (Nvidia) و"ميتا" (Meta) و"مايكروسوفت" (Microsoft) و"تسلا" (Tesla)، بالإضافة إلى "تايوان سيميكوندكتور" (Taiwan Semiconductor) و"سبيس إكس" (SpaceX) عقب تقارير عن تعاون مع مشروع الرقائق الإلكترونية التابع لإيلون ماسك، في حين تراجع سهم "إنتل" (Intel). وحققت شركة PTC مكاسب هائلة، إذ ارتفع سهمها بنحو 34% بعد أنباء عن استحواذ "شنايدر إلكتريك" (Schneider Electric) عليها، وكذلك ارتفع سهم شركة التكنولوجيا الحيوية "فاكسيت" (Vaxcyte) بنحو 30%. كما شهدت أسهم البنوك البرازيلية "إيتاو أوني بانكو" (Itau Unibanco) و"بانكو براديسكو" (Banco Bradesco) ارتفاعاً حاداً، إلى جانب صندوق EWZ الذي حقق مكاسب تجاوزت 10% عقب نتائج الانتخابات. وبرزت أيضاً أسهم شركتي "درافت كينغز" (DraftKings) و"آر إكس أو" (RXO) بشكل إيجابي بعد تقارير عن استحواذ شركة "سي إتش روبنسون" (C.H. Robinson) عليهما.
- العملات. تراجع اليورو إلى أدنى مستوى له مقابل الدولار في 17 شهراً، حيث هبط لفترة وجيزة إلى نحو 1.116 قبل أن يعوض بعض خسائره وسط مخاوف بشأن الديون الفرنسية. وازدادت قوة الدولار بشكل عام، ليصل مؤشره إلى أعلى مستوى له منذ أبريل 2025، مدعوماً بارتفاع عوائد السندات. وظل الين الياباني ضعيفاً رغم تأكيدات رئيسة الوزراء تاكايتشي بأن إصدار الديون يخضع للسيطرة. وبدت ضغوط الدولار واضحة في سوق الزلوتي البولندي، حيث ارتفع زوج العملات (USDPLN) بنحو 0.7%.
- السلع. انخفضت أسعار النفط بعد إعلان دول مجموعة السبع (G7) عن عزمها طرح 100 مليون برميل من احتياطياتها، في حين ارتفعت الصادرات من الشرق الأوسط لتتجاوز مستويات ما قبل الحرب. وتراجع سعر برميل خام غرب تكساس الوسيط (WTI) بنحو 1%، بينما سجلت عقود الفروقات (CFD) انخفاضاً أكثر حدة، حيث هبطت أسعار النفط بنسبة وصلت إلى 2%. ومع ذلك، فقد حُدَّت هذه التراجعات بفعل المخاوف المستمرة بشأن الإمدادات وارتفاع علاوة المخاطر الجيوسياسية. وظل الذهب مستقراً عند مستوى يقارب 4,137 دولاراً للأونصة، في حين سجلت الفضة ارتفاعاً حاداً بنسبة تجاوزت 1 في المائة.
- العملات المشفرة: سادت حالة من الحذر في سوق الأصول الرقمية في ظل قوة الدولار وارتفاع عوائد السندات؛ إذ انخفضت عملة "بيتكوين" بنحو 0.6 في المائة، وظلت تحت الضغط وسط تزايد العزوف عن المخاطرة في هذه الفئة من الأصول.

عاجل: مؤشر مديري المشتريات (PMI) للخدمات في الولايات المتحدة (الصادر عن معهد إدارة التوريدات ISM) يأتي دون التوقعات 🚨


ملخص الأسواق: ميزانية فرنسا وانتخابات إسبانيا.. السياسة تعود إلى الأسواق

💶 رسم بياني لليوم: EURUSDعند أدنى مستوياته منذ مايو 2025 وسط الأزمة المالية في فرنسا

التقويم الاقتصادي - مؤشرات (PMI) الرئيسية لقطاع الخدمات في أوروبا والولايات المتحدة، وقرارات مسؤولي البنوك المركزية