


شهد اليوم حركة خروج لرؤوس الأموال من قطاع التكنولوجيا والشركات المرتبطة بالذكاء الاصطناعي، مما دفع المؤشرات الرئيسية للهبوط وأثر سلباً على أداء الأسبوع. وتتزايد مخاوف المستثمرين من لجوء شركات التكنولوجيا إلى الاقتراض المفرط لتمويل توسيع البنية التحتية للذكاء الاصطناعي؛ وقد برزت شركة "كور ويف" (CoreWeave) كنموذج لهذه التوترات، حيث شهدت سنداتها عمليات بيع مكثفة. علاوة على ذلك، تعرضت الأسواق لضغوط نتيجة تزايد المنافسة القادمة من الصين في قطاع رقائق الذاكرة، إلى جانب استمرار الضغوط التضخمية. ونتيجة لذلك، انتقلت رؤوس الأموال من أسهم النمو المرتفعة التقييم نحو أسهم أقل تكلفة وتتمتع بتدفقات نقدية مستقرة.
العوامل الجيوسياسية:
تفاقمت التوترات في الأسواق بفعل التصعيد في مضيق هرمز، حيث كثفت إيران هجماتها على السفن وأغرقت سفينة الحاويات "جي إف إس برايد" (GFS Pride)، في مسعى منها للحد من صادرات النفط. وفي الوقت ذاته، انهارت الهدنة في قطاع الطاقة بين روسيا وأوكرانيا -التي كان قد أعلن عنها الرئيس ترامب- حيث أعلن الرئيس زيلينسكي عن استئناف الهجمات على المصافي الروسية. ورغم إعلان وقف إطلاق النار، واصل الكرملين ضرب البنية التحتية الأوكرانية، بينما علقت مصفاة روسية في ريازان العمليات في إحدى وحداتها إثر هجوم بطائرة مسيرة. وظلت التوترات في العلاقات الأمريكية الإيرانية المحرك الرئيسي لعلاوات المخاطر في أسعار السلع الأساسية.
بيانات الاقتصاد الكلي:
جاءت أرقام التضخم لهذا الأسبوع أعلى من التوقعات، في حين سجل تضخم أسعار المنتجين أكبر ارتفاع له منذ عام 2022، مما يؤكد أن الضغوط السعرية بدأت تمتد إلى ما هو أبعد من قطاع الطاقة. ولا يزال تضخم أسعار المستهلكين أعلى بكثير من مستهدف الاحتياطي الفيدرالي البالغ 2%. وقد أشار عضو مجلس محافظي الاحتياطي الفيدرالي، كيفن وارش، إلى موجة الإنفاق التي تغذي التضخم، لكنه أكد في الوقت ذاته على مرونة الاقتصاد الأمريكي، المدعوم بطفرة استثمارية تركز على الذكاء الاصطناعي. وتشير توقعات الأسواق حالياً إلى احتمال بنحو 85% لبقاء أسعار الفائدة دون تغيير في اجتماع يومي 27 و28 أكتوبر، رغم أن بعض المحللين يتوقعون رفع الفائدة في ديسمبر ويناير.
المؤشرات:
في "وول ستريت"، تراجع (S&P 500) بنحو 1%، وهبط (Nasdaq) بنسبة تقارب 1.9%، بينما كان أداء مؤشر "داو جونز" (Dow Jones) أفضل نسبياً بفضل أسهم البنوك وشركات الطاقة. سجل مؤشر "SOX" لقطاع أشباه الموصلات أسوأ أداء أسبوعي له منذ أبريل 2025، في حين تراجع صندوق المؤشرات المتداولة "SMH" -الذي يركز على قطاع الرقائق- بنحو 8% خلال الأسبوع. أما في أوروبا، فقد ارتفع مؤشر "STOXX 600" العام بنسبة 0.7%، محققاً أفضل أداء أسبوعي له منذ نهاية يونيو، مدعوماً بنتائج قوية لأرباح الشركات.
وفي أسواق عقود الفروقات (CFDs)، تكبدت مؤشرات قطاع التكنولوجيا والمؤشرات الآسيوية أكبر الخسائر؛ إذ انخفض مؤشر "JP225" بنسبة 2.04%، وتراجع "US100" بنسبة 1.93%، بينما سجل المؤشر البولندي "W20" أداءً لافتاً بارتفاعه بنسبة 1.02%.
الأسهم:
تعرضت الشركات المرتبطة بالذكاء الاصطناعي لأكبر قدر من الضغوط؛ حيث هبط سهم شركة "CoreWeave" بنحو 10%، في ظل ديون تتجاوز 51 مليار دولار وعائد على السندات يتجاوز 15%. كما تراجعت أسهم شركات تصنيع الرقائق -بما في ذلك "Micron" و"AMD" و"SanDisk"- إلى جانب عمالقة التكنولوجيا "Meta" و"Microsoft". وفي المقابل، خالفت شركات الطاقة -وعلى رأسها "Chevron"- بالإضافة إلى بنكي "Goldman Sachs" و"JPMorgan" اتجاه السوق العام، مما ساعد في الحد من خسائر مؤشر "Dow Jones". ولم تتمكن "Tesla" من الحفاظ على مكاسبها الصباحية رغم الكشف عن سيارتها الجديدة "Roadster"، بينما انخفض سهم "Netflix" عقب تعيين رئيس جديد للمحتوى.
العملات:
اتسم سوق الصرف الأجنبي بالهدوء النسبي؛ حيث ظل الدولار قريباً من أعلى مستوياته المسجلة منذ سنوات، رغم تراجع مؤشره بشكل طفيف. واستقر اليورو عند مستوى 1.122 تقريباً، مدعوماً باستقرار عوائد السندات في منطقة اليورو، في حين بلغت القراءة النهائية لمعدل التضخم في سبتمبر 3.8%، وهو مستوى لا يزال أعلى بكثير من المستهدف الذي حدده البنك المركزي الأوروبي. كما ارتفع الجنيه الإسترليني بنحو 0.35% مقابل الدولار. وأظهرت العملة البولندية (الزلوتي) بوادر استقرار، حيث ارتفع زوج الدولار/الزلوتي بنسبة طفيفة بلغت 0.03%، وزوج اليورو/الزلوتي بنسبة 0.19%.
السلع:
هيمن النفط على المشهد، مواصلاً صعوده القوي مدفوعاً بالمخاوف بشأن الإمدادات القادمة من الشرق الأوسط، بالإضافة إلى الهجمات التي استهدفت مصافي تكرير روسية. تجاوز سعر خام غرب تكساس الوسيط الأمريكي حاجز الـ 100 دولار للبرميل للمرة الأولى منذ سبتمبر، محققاً مكاسب تجاوزت 8% خلال الأسبوع، في حين ارتفع سعر خام برنت فوق مستوى 109 دولارات. وفي أسواق عقود الفروقات (CFD)، صعد خام برنت بنسبة 3.35% وخام غرب تكساس الوسيط بنسبة 1.22%، مدعومين أيضاً بانخفاض المخزونات الأمريكية في أعقاب الاضطرابات التي تسبب فيها الإعصار "إساياس". ومن ناحية أخرى، تراجع الذهب قليلاً ليصل إلى نحو 4161 دولاراً للأونصة، بينما ظلت أسعار الغاز الطبيعي -التي انخفضت بنسبة 2.40%- والفضة تحت ضغط مستمر.
العملات المشفرة:
استمر الضعف في سوق الأصول الرقمية، وذلك في ظل تدهور المعنويات تجاه قطاع التكنولوجيا والمخاوف المتعلقة بتمويل مشاريع الذكاء الاصطناعي. وقد انخفضت عملة "بيتكوين" بنحو 1.2% لتصل إلى مستوى 81,200 دولار تقريباً. وتأتي عمليات البيع هذه في إطار حالة أوسع من العزوف عن المخاطرة، والتي أثرت بشكل خاص هذا الأسبوع على الأصول الحساسة لتكلفة رأس المال وتلك التي تحظى بتقييمات مرتفعة.
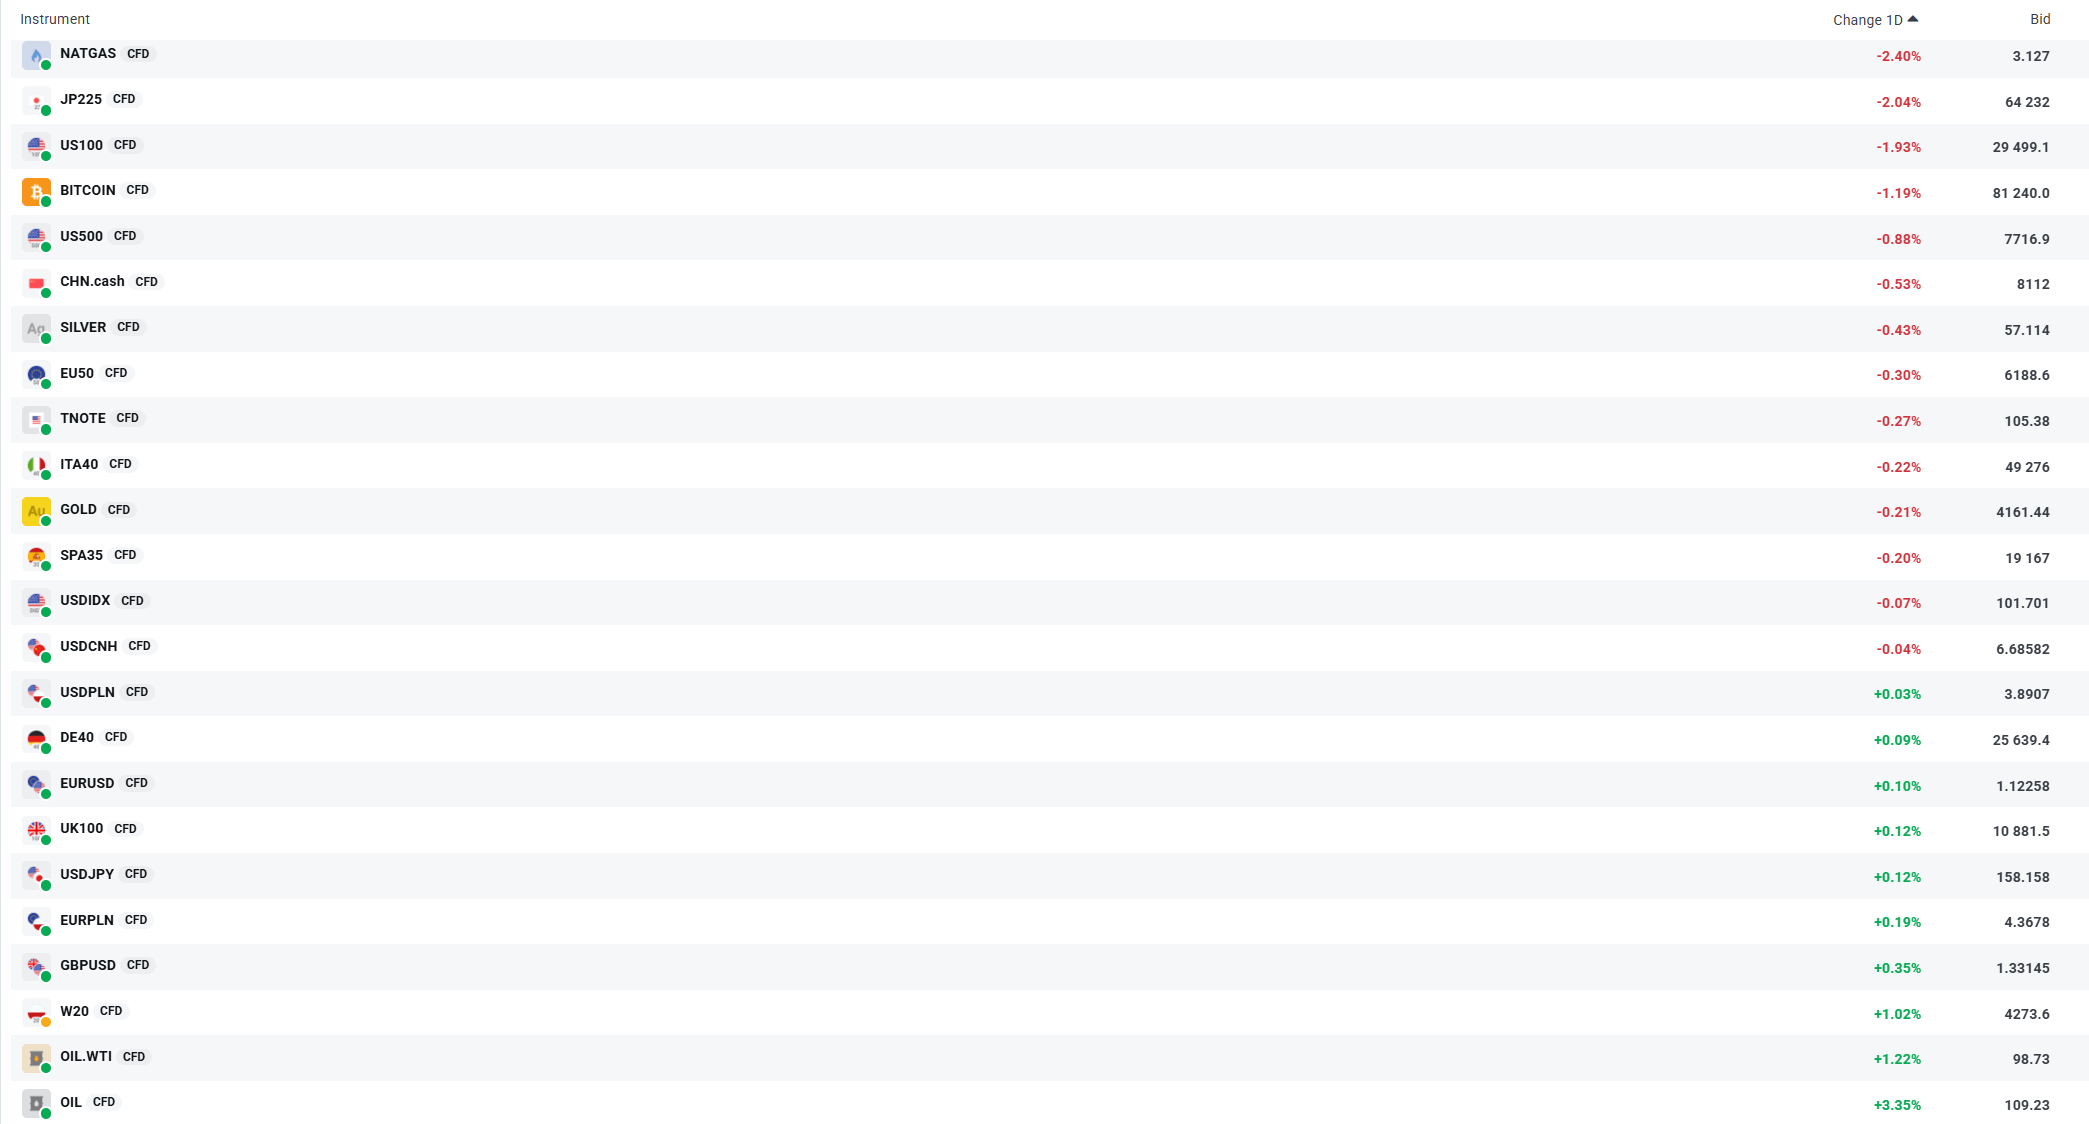
تقلبات عند إغلاق التداولات في أدوات رئيسية مختارة. المصدر: XTB


ثلاثة أسواق تجدر مراقبتها في الأسبوع المقبل (October 16, 2026)


ملخص السوق: المؤشرات الأوروبية تتعافى 🔼 أسهم قطاع الدفاع تشهد صعوداً


🔼 زوج اليورو/الدولار يواصل التعافي


مخطط اليوم: الغاز الطبيعي - هل توجد احتمالات لتعافٍ موسمي في ظل الطقس الدافئ؟