


شهدت جلسة تداول يوم الجمعة ارتفاعاً حاداً في أسعار النفط الخام، حيث اقترب سعر خام برنت من 112 دولاراً للبرميل - وهو أعلى مستوى له منذ شهر مايو - وذلك في أعقاب تصعيد جديد للهجمات على المملكة العربية السعودية. وقد كان النفط، وليس عمليات البيع في أسهم قطاع الذكاء الاصطناعي، هو العامل الرئيسي الذي أثر سلباً على أسواق الأسهم والسندات اليوم. وفي الوقت ذاته، تبرز مؤشرات أخرى في الخلفية؛ إذ اتسع فارق العائد على سندات الشركات ليصل إلى أعلى مستوياته منذ مايو 2025، مما يعكس تزايد قلق المستثمرين بشأن حجم الديون المطلوبة لتمويل البنية التحتية للذكاء الاصطناعي.
🛢️ سلع الطاقة
- بلغ سعر خام برنت ذروته اليوم متجاوزاً 112 دولاراً للبرميل، بينما ظل خام غرب تكساس الوسيط (WTI) فوق مستوى 100 دولار. وجاءت هذه المكاسب مدفوعة بهجمات جديدة شنتها جماعة الحوثي -المدعومة من إيران- باستخدام صواريخ وطائرات مسيرة استهدفت مواقع في المملكة العربية السعودية، بما في ذلك ميناء ينبع، ومنشآت نفطية، وأحد المطارات. وعلى إثر ذلك، أصدرت شركة "أرامكو" السعودية توجيهات بإخلاء مقرها الرئيسي في الظهران، مع تحويل الموظفين للعمل عن بُعد كإجراء احترازي أمني.
- تفاقمت التوترات في ظل تقارير تشير إلى أن الولايات المتحدة وإسرائيل تعكفان على وضع خطط لاستئناف الضربات ضد إيران عقب انتخابات الكونغرس المقررة في نوفمبر. وفي تصريحات للصحفيين بالبيت الأبيض، قال الرئيس ترامب إن الولايات المتحدة قد "حيدت" إيران بالفعل، مهدداً باتخاذ خطوات "أبعد من ذلك" دون تقديم تفاصيل إضافية. كما اتهم طهران بافتعال حوادث في مضيق هرمز بهدف رفع أسعار النفط قبيل الانتخابات.
- رغم أن حركة تدفق النفط عبر مضيق هرمز عادت رسمياً إلى مستويات قريبة مما كانت عليه قبل الحرب، إلا أن بيانات شركة "كبلر" (Kpler) تظهر أن المتوسط المتحرك لمدة سبعة أيام لا يزال أقل بنحو 26% عن مستويات ما قبل النزاع، مما يبقي على علاوة مخاطر جيوسياسية مرتفعة. يذكر أن خام برنت حقق مكاسب تجاوزت 85% منذ بداية العام، في ظل الحرب الدائرة بين الولايات المتحدة وإيران، والتي تقترب الآن من إتمام شهرها التاسع. 📈 سوق الأسهم
- شهدت وول ستريت جلسة متباينة أخرى: انخفض مؤشر ستاندرد آند بورز 500 بنسبة 0.4%، وتراجع مؤشر داو جونز بأكثر من 1% متأثرًا بأداء القطاع المالي، بينما حقق مؤشر ناسداك 100 مكاسب طفيفة (+0.2%) مع انحسار ضغوط البيع على شركات التكنولوجيا. وقد خفف هذا من حدة التوتر بعد أسوأ جلسة لمؤشر ناسداك 100 منذ يونيو؛ وعلى أساس أسبوعي، لا يزال مؤشر أشباه الموصلات منخفضًا بأكثر من 5% ويتجه نحو أطول سلسلة خسائر له منذ نوفمبر من العام الماضي.
- في أوروبا، اختتم الأسبوع بانخفاض ملحوظ، حيث عانى مؤشرا داكس وكاك 40 من وطأة النتائج المخيبة للآمال لشركات السلع الفاخرة والسيارات. وشهدت أسهم شركة كيرينغ، المالكة لغوتشي، انخفاضًا بأكثر من 16% عقب بيانات مبيعات مخيبة للآمال، مما أدى إلى تراجع أسهم ريشمونت (-5%). تلقت شركة فولفو للسيارات ضربةً أشدّ وطأة، حيث انخفضت أسهمها بنسبة تصل إلى 25% لتسجل أدنى مستوياتها على الإطلاق، وذلك بعد إعلانها عن خسارة صافية في الربع الثالث من العام، تُعزى إلى الرسوم الجمركية الأمريكية واشتداد المنافسة من شركات تصنيع السيارات الكهربائية الصينية. وأعلنت الشركة عن برنامج لخفض التكاليف بقيمة 5 مليارات كرونة سويدية، بالإضافة إلى تسريح 2500 موظف.
- أغلقت الأسواق الآسيوية الأسبوع دون اتجاه واضح، حيث انخفض مؤشر نيكاي وسط مخاوف من رفع بنك اليابان لأسعار الفائدة، بينما ارتفع مؤشرا شنغهاي وهونغ كونغ بشكل طفيف نتيجة عمليات شراء انتقائية لأسهم شركات التكنولوجيا بأسعار مخفضة.
فيما يخص شركات محددة:
- تتجه أسهم جنرال موتورز نحو أسوأ أداء أسبوعي لها منذ يناير 2025 (-8%)، وذلك عقب تصريحات حذرة من الإدارة بشأن "التحديات الخارجية".
- كما تراقب الأسواق التقارير التي تفيد بأن شركة سبيس إكس تسعى لتأمين ما لا يقل عن 80,000 محطة بث لشبكتها الخلوية الخاصة، مما أثار حماس شركات أبراج الاتصالات (كراون كاسل +11%، أمريكان تاور +8%) على حساب شركات الاتصالات التقليدية (إيه تي آند تي -4%، تي موبايل -5%).
- ارتفعت أسهم لوكهيد مارتن بنسبة 7.8% بعد رفع توقعاتها لأرباح السهم للعام بأكمله إلى ما بين 30.35 و30.75 دولارًا.
المعادن النفيسة:
- انخفض سعر الذهب، على عكس دوره كملاذ آمن، إلى ما دون عتبة 4,000 دولار للأونصة، مسجلاً انخفاضًا أسبوعيًا بنحو 4%، وهو الأكبر منذ أوائل يونيو.
- يُعزى هذا التناقض إلى مجموعة من العوامل: ارتفاع أسعار النفط وتزايد توقعات التضخم في الولايات المتحدة، مما يعزز التوقعات برفع أسعار الفائدة من قبل الاحتياطي الفيدرالي. من المثير للاهتمام استمرار التباين بين حركة الأسعار والطلب طويل الأجل، حيث سجلت صناديق المؤشرات المتداولة المدعومة بالذهب تدفقات رأسمالية للأسبوع الرابع عشر على التوالي.
🌍 بيانات الاقتصاد الكلي والسياسة النقدية
- جاءت مؤشرات مديري المشتريات الأوروبية مخيبة للآمال، حيث انخفض المؤشر المركب لمنطقة اليورو إلى 51.9، مدفوعًا بشكل رئيسي بضعف الأداء في فرنسا، حيث تراجع المؤشر المركب إلى 48.4.
الشكل 1: مؤشرات مديري المشتريات لقطاعي التصنيع والخدمات في ألمانيا وفرنسا (2024-2026)
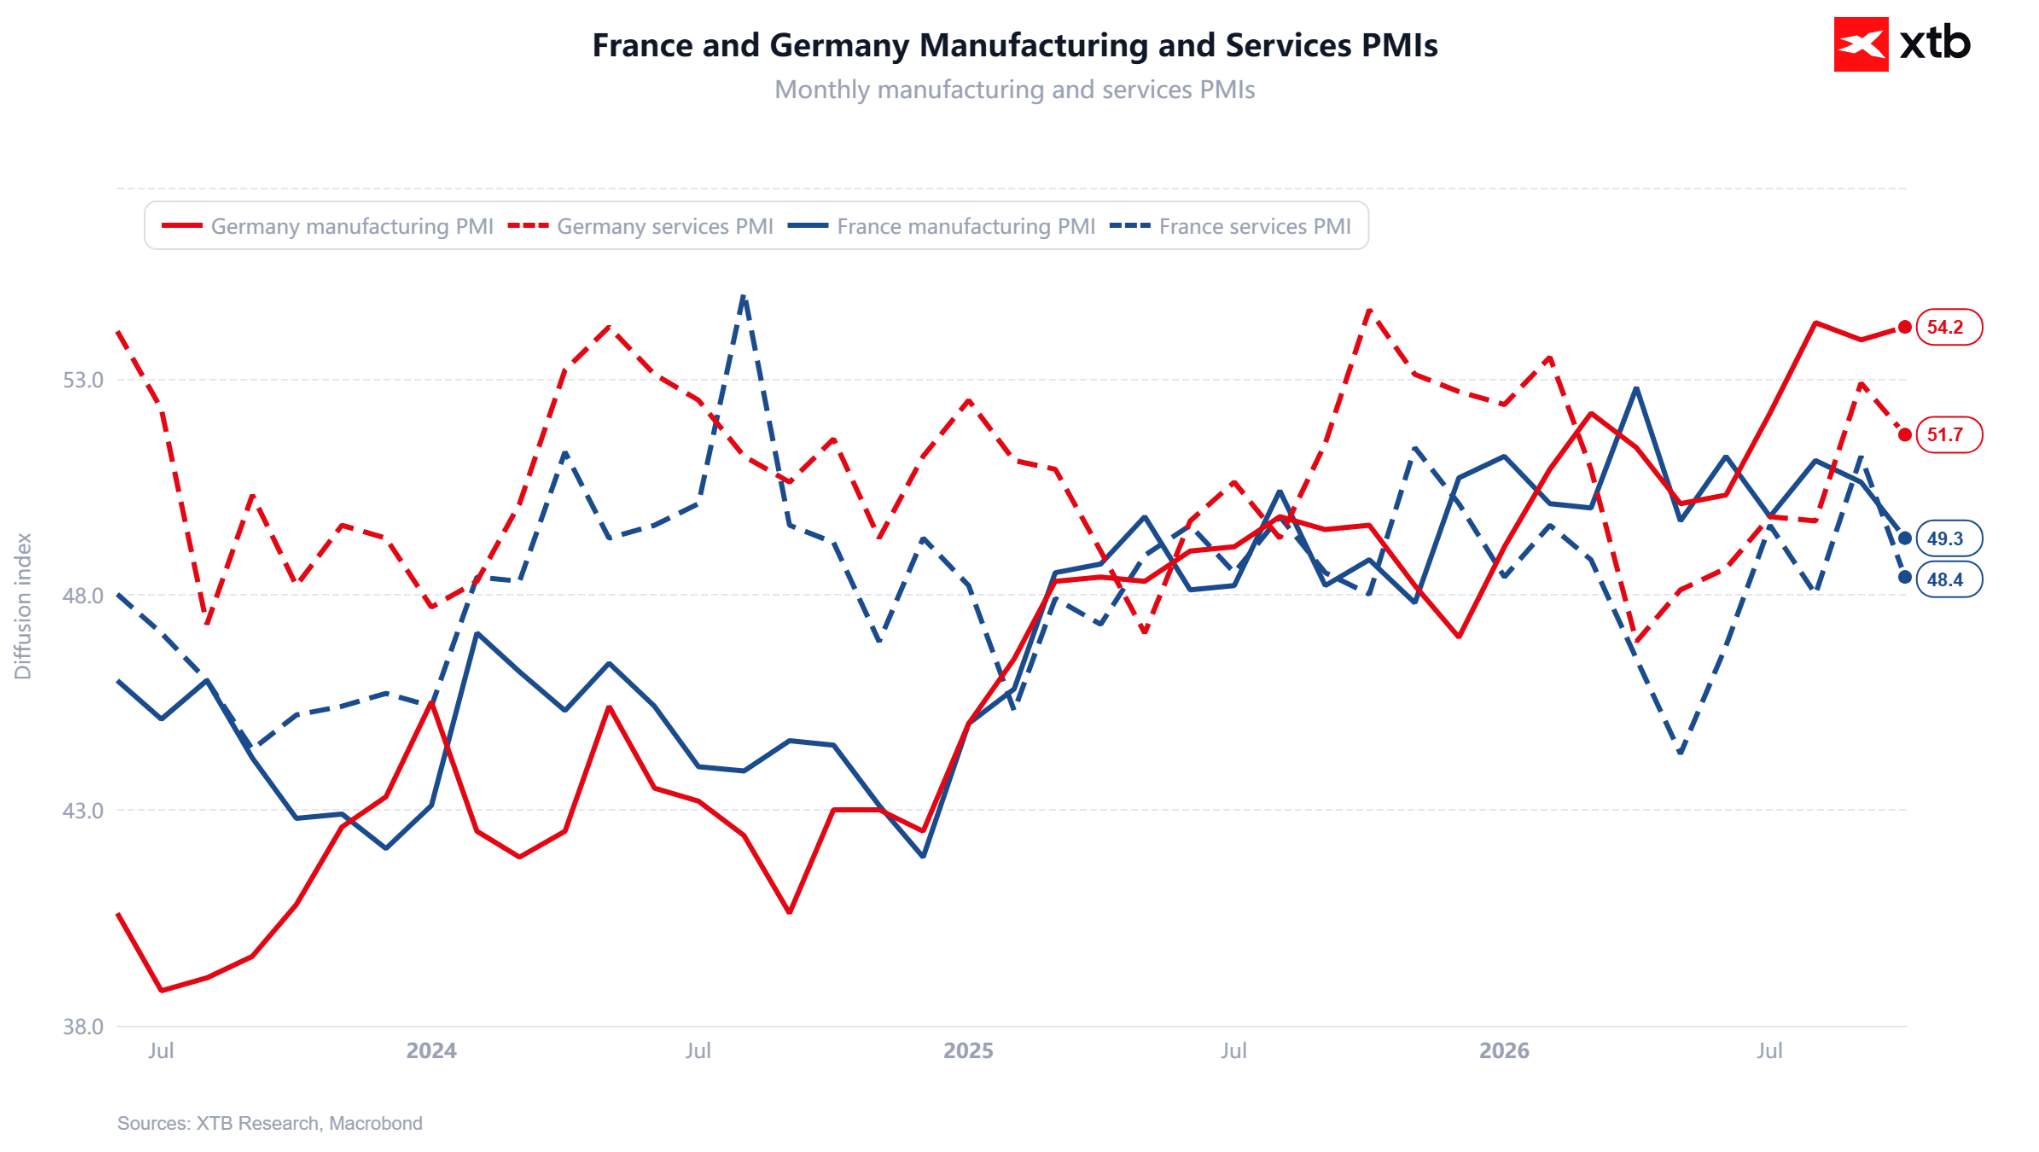
المصدر: XTB Research, 23.10.2026
- باستثناء فترة الجائحة، تراجع مؤشر ثقة الأعمال في فرنسا إلى أدنى مستوى له منذ أزمة الديون عام 2012.
- شهد التوظيف في فرنسا انكماشاً، في حين سجل توسعاً في ألمانيا وبقية دول منطقة اليورو.
- ارتفع معدل نمو شراء المواد الخام ليصل إلى أعلى مستوى له منذ 4 سنوات ونصف (وهو ما يعكس إعادة بناء المخزونات، على غرار ما حدث في أبريل).
- بلغت تكاليف المدخلات أعلى مستوياتها منذ مايو، بينما انخفضت أسعار المخرجات مقارنة بشهر سبتمبر (مما يشير إلى تقلص هوامش الربح).
- تظل البيانات متسقة مع استمرار التشدد النقدي، رغم أن الرياح الاقتصادية المعاكسة في فرنسا قد تشكل عقبة في هذا المسار.
- وفي المملكة المتحدة، جاءت القراءة مرنة بشكل غير متوقع عند 53.1 نقطة.
أظهرت البيانات الأمريكية تباطؤاً، لكنها لا تزال تشير إلى نمو في الناتج المحلي الإجمالي بنحو 4% (حيث يبلغ التقدير الآني للربع الثالث 3.5%). وقد كان أداء قطاع التصنيع (56.0) أقل قوة من أداء قطاع الخدمات (57.9).
الشكل 2: مؤشر مديري المشتريات المركب (Composite PMI) الصادر عن "إس آند بي جلوبال" (S&P Global) في الولايات المتحدة (2024 - 2026)
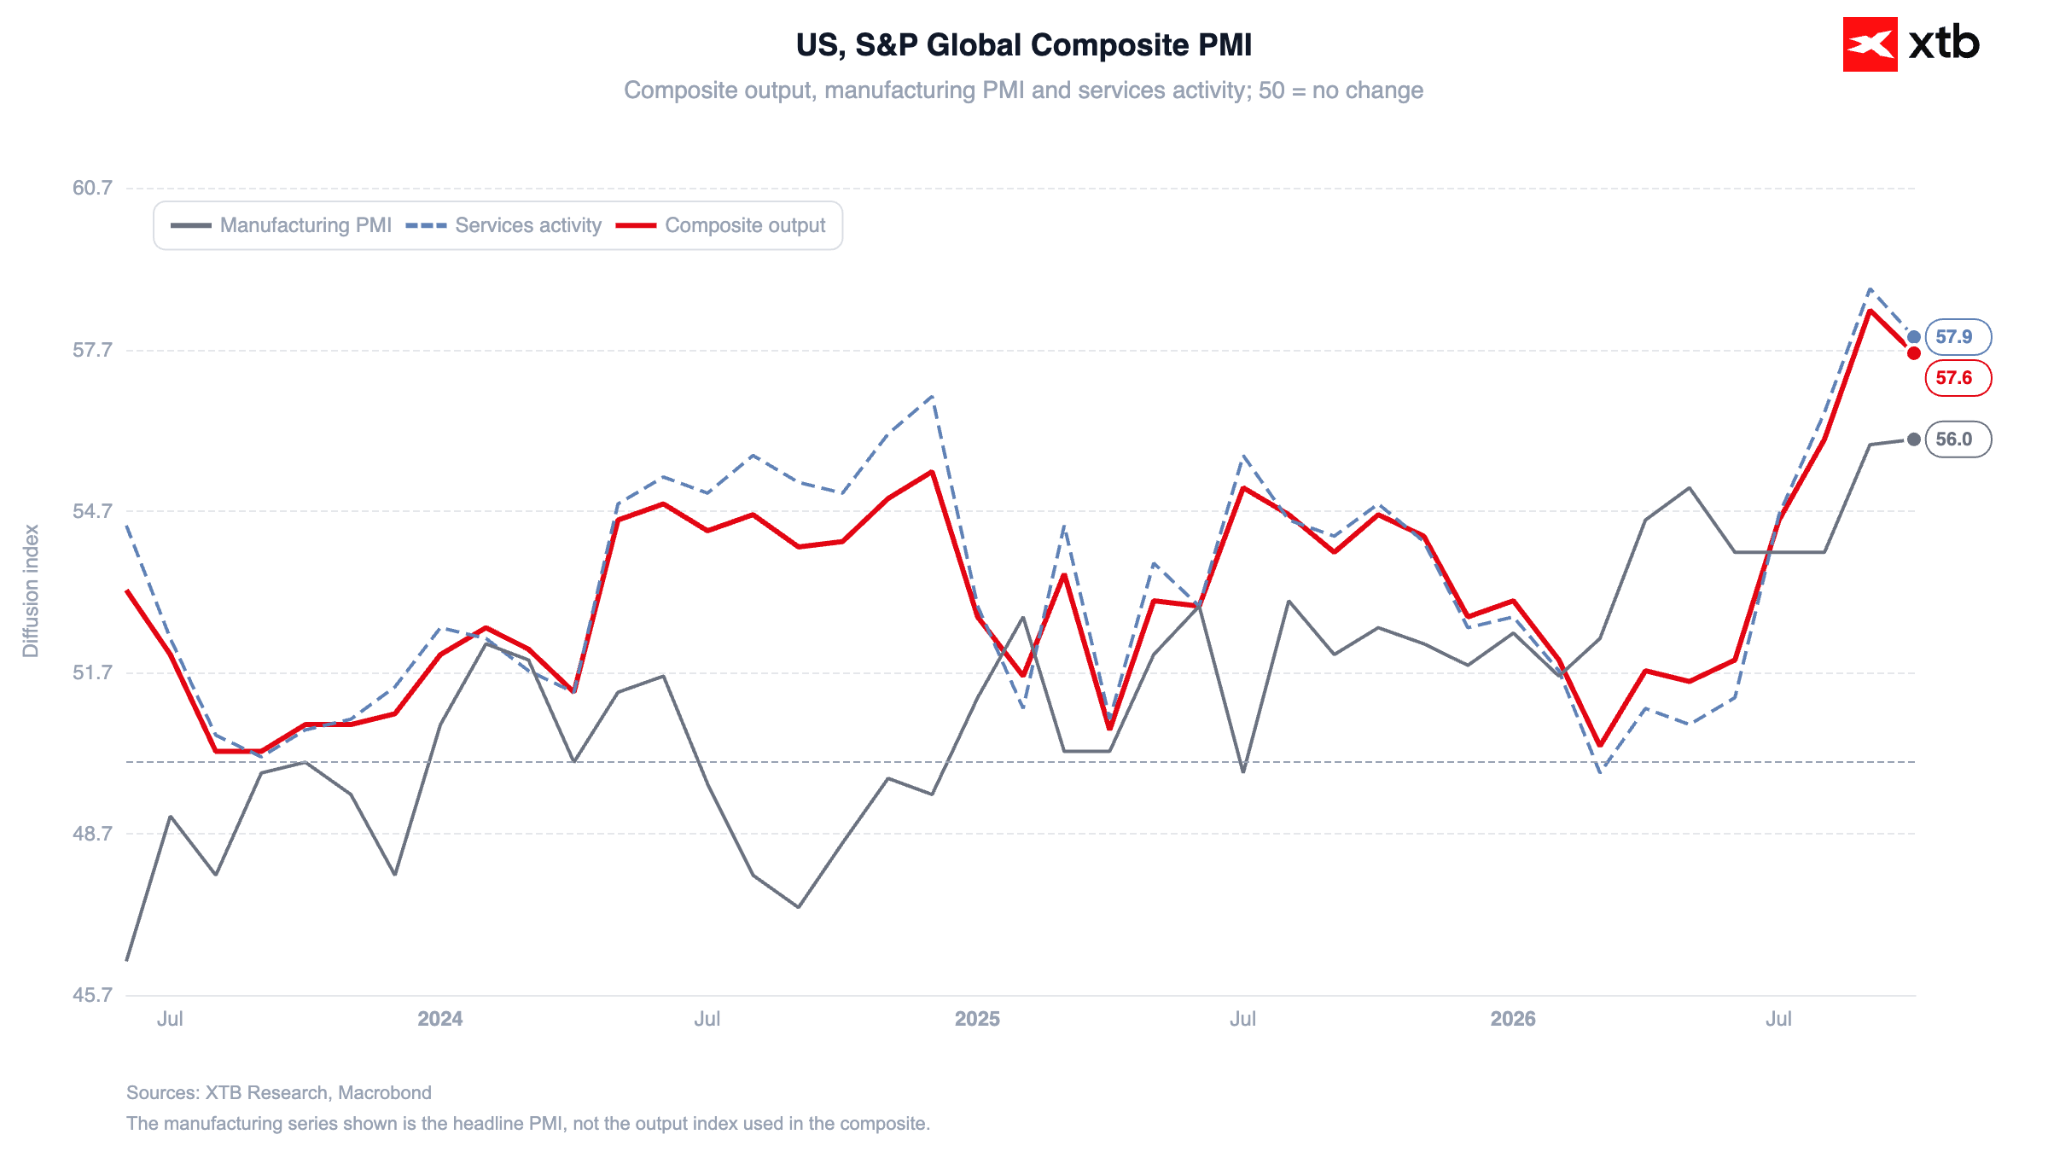
المصدر: XTB Research, 23.10.2026
- مع ذلك، عند النظر إلى التوقعات للأشهر الاثني عشر القادمة، ينعكس هذا الاتجاه. علاوة على ذلك، يشهد التوظيف في قطاع التصنيع أسرع معدل نمو له منذ مارس 2012.
- تشهد الأسعار في قطاع التصنيع ارتفاعاً بوتيرة أسرع منها في قطاع الخدمات، وهو ما يتسق مع الزيادة الملحوظة في أسعار النفط الخام.
- كما سجلت طلبيات التصدير الجديدة للسلع نمواً للمرة الأولى منذ يونيو من العام الماضي، في حين حققت صادرات الخدمات أقوى وتيرة نمو لها منذ يوليو 2023.
- في الولايات المتحدة، تراجع مؤشر جامعة ميشيغان لثقة المستهلك إلى أدنى مستوى له في خمسة أشهر خلال شهر أكتوبر، مما يعكس الضغوط الناجمة عن ارتفاع تكاليف المعيشة وأسعار الفائدة المرتفعة. وقد ارتفعت توقعات التضخم على المدى القصير مجدداً، مما يزيد من تعقيد الموقف بالنسبة للاحتياطي الفيدرالي قبيل اجتماعه المقرر في 28 أكتوبر.
- تشير تقديرات الأسواق حالياً إلى احتمال لا يتجاوز 10% لرفع أسعار الفائدة في الاجتماع القادم، في حين ارتفعت احتمالات تشديد السياسة النقدية في ديسمبر إلى قرابة 80%، وذلك في ظل صعود أسعار الطاقة.
📊 سوق الديون
- توقف تراجع عوائد سندات الخزانة الأمريكية لأجل 10 سنوات بالقرب من حاجز الـ 5% النفسي، لتغلق عند مستوى 4.99%، متأثرةً بتجدد صعود أسعار النفط الخام وتزايد حالة عدم اليقين بشأن التضخم. وفي الأسواق الأوروبية، ارتفعت عوائد السندات الألمانية لأجل 10 سنوات إلى 3.35%، بينما وصلت عوائد السندات البريطانية المرجعية إلى 5.36%.
- اتسعت هوامش الائتمان للشركات ذات التصنيف الاستثماري عالمياً لتصل إلى 129 نقطة أساس، وهو أعلى مستوى لها منذ مايو 2025، وذلك بسبب المخاوف المتعلقة بمتطلبات تمويل الديون لمشاريع الذكاء الاصطناعي. وقد تعززت شكوك المستثمرين في أعقاب خطط شركة "ميتا" (Meta Platforms) لجمع مئات المليارات من الدولارات لتغطية نفقات البنية التحتية -التي توسعت لتصل إلى 825 مليار دولار- مما أثار تساؤلات حول عوائد هذه المشاريع في ظل ارتفاع تكاليف رأس المال.
💱 أسواق الصرف الأجنبي
- تعرض الزلوتي البولندي لضغوط شديدة نتيجة ارتفاع أسعار النفط الخام وتدهور الميزان التجاري العالمي للدول المستوردة للطاقة؛ مما دفع زوج الدولار/الزلوتي (USD/PLN) لتجاوز مستوى 3.92، وزوج اليورو/الزلوتي (EUR/PLN) نحو مستوى 4.40. انخفض زوج اليورو/الدولار الأمريكي (EUR/USD) دون مستوى 1.12، متأثراً بتراجع حاد في بيانات القطاع الصناعي الفرنسي، إلى جانب استمرار قوة الاقتصاد الأمريكي.
🪙 العملات المشفرة
- أظهرت الأصول الرقمية الرئيسية استقراراً نسبياً وسط الاضطرابات التي شهدتها الأسواق التقليدية يوم الجمعة، حيث حافظت عملة "بيتكوين" على مستوياتها بالقرب من 81,400 دولار.
- على الصعيد التنظيمي، طالب السيناتور الأمريكي ريتشارد بلومنتال شركة "تيثر" (Tether) -الجهة المُصدرة للعملة المستقرة التي تحمل الاسم نفسه- بتقديم توضيحات بشأن مدفوعات بملايين الدولارات جرى تحويلها إلى كيان مرتبط بمستشار سابق في البيت الأبيض؛ مما أعاد توجيه اهتمام السوق نحو مسألة الشفافية في قطاع الأصول الرقمية.
—
ميشال جوزفياك، محلل الأسواق المالية في شركة XTB


عاجل: تباطؤ في فرنسا، وصمود في ألمانيا. اليورو يهبط دون مستوى 1.12



ملخص يومي: التقييمات تحت الضغط، ورؤوس الأموال تبتعد عن قطاع التكنولوجيا

ملخص السوق: نتائج "مقبولة" لا تكفي؛ أسهم التكنولوجيا تواصل تراجعها، وأسعار النفط تسجل أعلى مستوى لها منذ مايو (22 أكتوبر 2026)



ملخص يومي: "سبيس إكس" وقطاع التكنولوجيا يقودان "وول ستريت"، وأسعار النفط تتراجع بحدة إلى ما دون 97 دولاراً