


يتمثل العامل الرئيسي وراء تقلبات الأسواق المالية اليوم في الانتعاش القوي لقطاع التكنولوجيا، وذلك في أعقاب عمليات البيع التي شهدها الأسبوع الماضي، والتي جاءت مدفوعة بمخاوف بشأن ربحية الاستثمارات في مجال الذكاء الاصطناعي. وقد قرر المستثمرون استغلال تراجع الأسعار للشراء، قبيل أسبوع حاسم سيشهد إعلان نتائج أرباح شركات عملاقة مثل "سبيس إكس" (SpaceX) و"تسلا" (Tesla) و"ميتا بلاتفورمز" (Meta Platforms). كما تلقت معنويات السوق دعماً إضافياً بفضل حالة الهدوء في سوق السندات، وتصريحات أدلى بها مؤخراً كيفن وارش، عضو مجلس الاحتياطي الفيدرالي، والتي تشير إلى عدم وجود عجلة لرفع أسعار الفائدة بشكل أكبر. ورغم أن السوق باتت تتبنى نهجاً أكثر انتقائية تجاه الشركات التي تعتمد على الاقتراض لتطوير تقنيات جديدة، إلا أن التفاؤل المحيط بتقارير الأرباح الفصلية المرتقبة يساهم بفعالية في استقرار المعنويات في "وول ستريت".
على الصعيد الجيوسياسي، تتجه أنظار الأسواق نحو الاحتجاجات العنيفة والواسعة النطاق في فرنسا، والتي دفعت رئيس الوزراء سيباستيان ليكورنو إلى مطالبة السلطات المحلية بفرض حظر تجول جزئي. وتثير هذه الاضطرابات مخاوف بشأن قدرة الحكومة الفرنسية على خفض عجز الميزانية المرتفع، كما تعزز فرص مارين لوبان في الانتخابات الرئاسية المقررة العام المقبل. وفي الوقت ذاته، يراقب المستثمرون بقلق تصاعد التوترات في الشرق الأوسط، بما في ذلك الهجمات على السفن في الخليج العربي، فضلاً عن الضربة التي شنتها أوكرانيا يوم الأحد على محطة نفط روسية في سانت بطرسبرغ. ومن التطورات السياسية الأخرى في الغرب، إجراء استفتاء غير ملزم اليوم في مقاطعة ألبرتا الغنية بالنفط حول إمكانية انفصالها عن كندا.
أما على صعيد الاقتصاد الكلي، فقد جاءت البيانات الواردة من الصين إيجابية؛ إذ سجل الناتج المحلي الإجمالي في الربع الثالث نمواً بنسبة 4.5% على أساس سنوي، متعافياً بذلك من أدنى مستوياته المسجلة خلال ثلاث سنوات. وفي كندا، بلغ مؤشر أسعار المستهلك لشهر سبتمبر 3.1%، وهو مستوى أقل بقليل من توقعات الاقتصاديين، مما يخفف الضغط على البنك المركزي الكندي فيما يتعلق برفع أسعار الفائدة الأسبوع المقبل. وفي اليابان، أشار محافظ البنك المركزي، كازو أويدا، إلى أن التضخم الأساسي بات قريباً جداً من المستهدف البالغ 2%، وذلك نتيجة لضيق سوق العمل وقوة الطلب العالمي المرتبط بالذكاء الاصطناعي. في غضون ذلك، تشير أسعار العقود الآجلة في الولايات المتحدة إلى بقاء أسعار الفائدة دون تغيير في نهاية أكتوبر، بينما ترجح بنسبة 92% حدوث رفع في أسعار الفائدة خلال شهر ديسمبر.
في سوق مؤشرات الأسهم، يظهر تباين واضح؛ إذ تشهد الأسواق الأمريكية والآسيوية صعوداً، في حين تتراجع الأسواق الأوروبية تحت وطأة الأزمة السياسية والمالية في فرنسا. فقد ارتفعت العقود الآجلة لمؤشر التكنولوجيا الأمريكي (US100) بأكثر من 1% لتصل إلى نحو 29,740 نقطة، بينما صعد مؤشر (US500) الأوسع نطاقاً بنحو 0.5% ليصل إلى 7,739 نقطة. كما سجل المؤشر الياباني (JP225) جلسة ممتازة بارتفاع بلغ قرابة 1.7%، في حين وضعت مؤشرات قطاع أشباه الموصلات حداً لأطول سلسلة تراجع لها منذ عام 2008، والتي استمرت ثماني جلسات متتالية. أما في أوروبا، فقد شهدت مؤشرات (DE40) الألماني، و(UK100) البريطاني، و(ITA40) الإيطالي، و(CAC40) الفرنسي تراجعات تجاوزت 1%، وسار على نهجها المؤشر البولندي (W20) الذي انخفض بنحو 0.9% ليصل إلى 4,236 نقطة.
على مستوى الشركات، تصدرت قائمة الرابحين شركات تصنيع الرقائق والذاكرة -مثل "مارفيل" (Marvell)، و"سانديسك" (SanDisk)، و"مايكرون" (Micron)، و"إنتل" (Intel)، و"إيه إم دي" (AMD)- حيث تراوحت مكاسبها بين 3% و7%. كما ارتفع سهم "أمازون" (Amazon) بنسبة 5%، بعد أن اختاره محللو "مورغان ستانلي" (Morgan Stanley) كأفضل سهم للاستثمار. وصعد سهم شركة الصلب "كليفلاند كليفس" (Cleveland Cliffs) بنسبة 16% عقب إعلان نتائج ربع سنوية فاقت توقعات المحللين بشكل ملحوظ، بينما ارتفعت أسهم شركتي "كور ويف" (CoreWeave) و"داتا دوغ" (Datadog) بعد أن قام بنكا "غولدمان ساكس" (Goldman Sachs) و"بيرنشتاين" (Bernstein) برفع توصياتهما بشأن هذه الأسهم. وفي الوقت ذاته، تترقب الأسواق باهتمام تكهنات حول احتمال استحواذ شركة "سبيس إكس" (SpaceX) على "تسلا" (Tesla) قبيل اجتماع المساهمين المقرر في ديسمبر، إلى جانب إعلان "أبل" (Apple) عن إطلاق أجهزة كمبيوتر جديدة في أكتوبر، بما في ذلك أول حاسوب محمول لها مزود بشاشة تعمل باللمس. ومن ناحية أخرى، يظهر بوضوح وجود ضغوط في القطاعين المالي والعقاري؛ إذ انخفضت أسهم شركة "أميري برايز فايننشال" (Ameriprise Financial) بنحو 4 في المئة عقب خفض "بنك أوف أمريكا" (Bank of America) لتصنيفها، كما تراجع صندوق الأوراق المالية المدعومة بالرهن العقاري (REM) إلى أدنى مستوى له منذ أكثر من ست سنوات.
تشهد أسواق الصرف الأجنبي تقلبات معتدلة، حيث يرتفع مؤشر الدولار تدريجياً متجاوزاً مستوى 101.70 نقطة، مدعوماً بتدفق رؤوس الأموال مجدداً إلى سوق الأسهم الأمريكية. وفي المقابل، يواجه اليورو ضغوطاً ناجمة عن اتساع الفارق في العوائد بين السندات الفرنسية والألمانية ليصل إلى 144 نقطة أساس، مما أبقى زوج اليورو/دولار (EUR/USD) يتأرجح حول مستوى 1.12 دولار بعد محاولة فاشلة للصعود. ومن ناحية أخرى، استفاد الدولار الأسترالي بشكل واضح من تحسن البيانات الاقتصادية الصينية، بينما تراجع الين الياباني بنحو ثلث بالمئة، ليصل سعر صرف الدولار مقابل الين (USD/JPY) إلى حوالي 158.45 ين. أما الزلوتي البولندي، فقد حافظ على استقراره بشكل ملحوظ اليوم؛ حيث بلغ سعر صرف الدولار مقابل الزلوتي (USD/PLN) نحو 3.90 زلوتي، بينما سجل زوج اليورو/زلوتي (EUR/PLN) مستوى 4.37 زلوتي.
تشهد أسعار النفط الخام حالة من الاستقرار بعد الارتفاع الذي سجلته الأسبوع الماضي ووصلت به إلى أعلى مستوياتها منذ عدة أشهر. ويأتي هذا الاستقرار في ظل موازنة المستثمرين بين عمليات جني الأرباح، وقرارات الولايات المتحدة بمنح استثناءات من بعض العقوبات المفروضة على الصادرات الروسية، وبين مخاطر استمرار تعطل الإمدادات لفترة طويلة قد تمتد حتى عام 2027. وعلى منصات التداول، يتجاوز سعر برميل خام برنت 110 دولارات، مرتفعاً بأكثر من نصف بالمئة، في حين صعد خام غرب تكساس الوسيط (WTI) بنحو ثلث بالمئة ليصل إلى أكثر من 99 دولاراً. وفي سوق المعادن النفيسة، تظهر حالة من التباين؛ إذ يشهد الذهب تصحيحاً لتحركاته الأخيرة بنسبة تقل قليلاً عن نصف بالمئة ليصل إلى 4,145 دولاراً للأونصة، بينما ارتفعت الفضة بنحو نصف بالمئة لتتجاوز حاجز الـ 57 دولاراً. أما في قطاع الطاقة، فكان الغاز الطبيعي الأمريكي (NATGAS) الأضعف أداءً اليوم، حيث انخفض سعره بأكثر من 1.7 بالمئة ليصل إلى حوالي 3.06 دولار.
كما انعكس تحسن المعنويات تجاه الأصول عالية المخاطر، وعودة المستثمرين إلى قطاع التكنولوجيا، بشكل إيجابي على سوق العملات المشفرة. فقد سجلت عملة "بيتكوين" -الرائدة في هذا المجال- مكاسب بلغت نحو واحد بالمئة خلال جلسة تداول اليوم، مما مكنها من الحفاظ على تقييم مرتفع يتجاوز 81,680 دولاراً. تتحرك الأصول الرقمية في ارتباط واضح مع مؤشر "US100"، مستفيدةً من تراجع حالة الذعر التي سادت الأسبوع الماضي بشأن تكاليف تمويل الذكاء الاصطناعي. كما أن استقرار المعنويات في "وول ستريت" - قبيل صدور أهم التقارير الفصلية لهذا الموسم - يتيح للمشترين الدفاع عن مستويات الدعم الأخيرة في سوق العملات المشفرة.
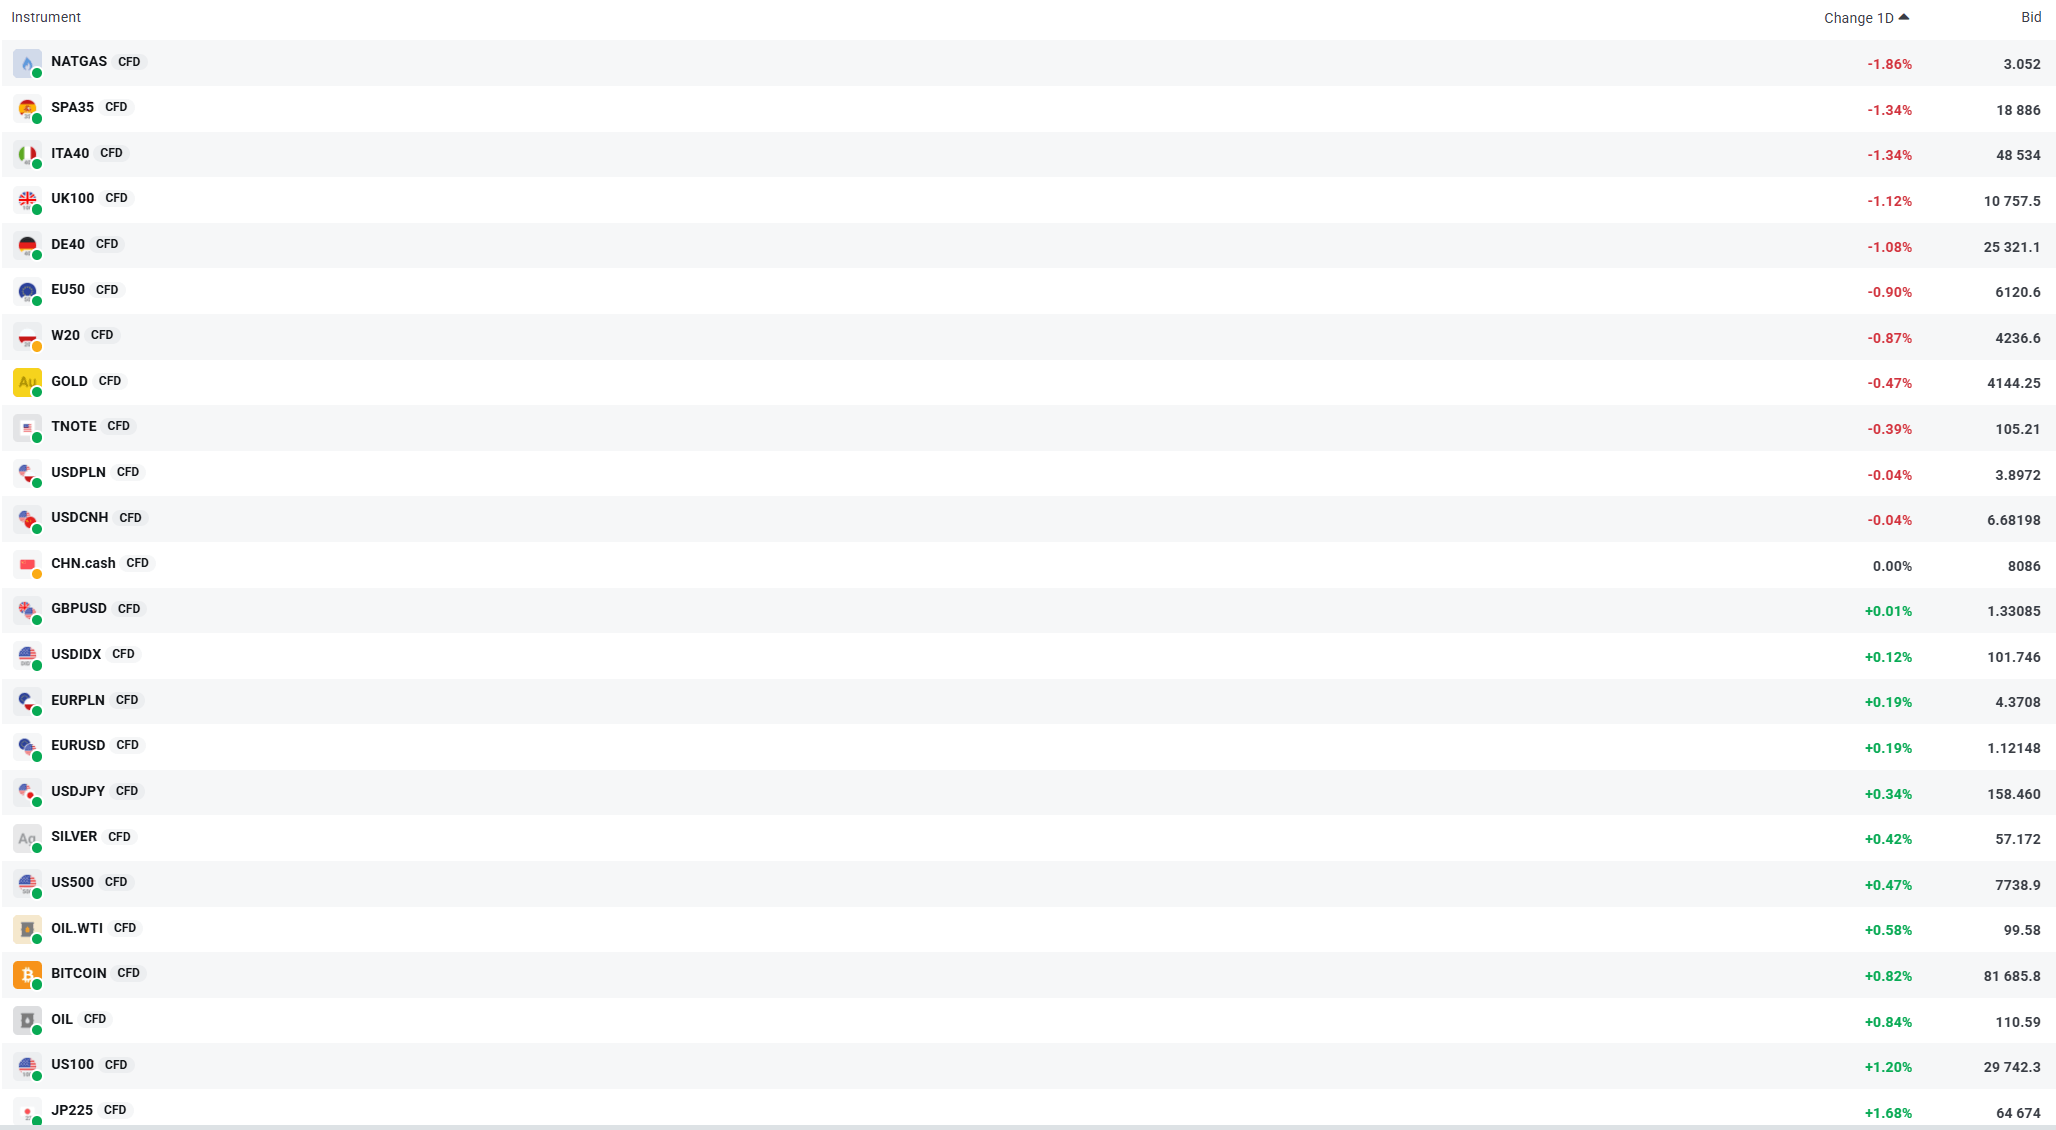
التقلبات الحالية في أدوات رئيسية مختارة. المصدر: XTB


وول ستريت تتعافى🚨
طرح عام أولي لمجمع دبي للاستثمار: DIP هولدينغ تستعد للإدراج في سوق دبي المالي
استثمارات دبي العقارية تتجاوز 680 مليار درهم في 2025 بنمو قياسي خلال خمس سنوات


ملخص الأسواق: انتعاش في الصين وتراجع في أسعار النفط، وفرنسا تتصدر التراجعات في الاتحاد الأوروبي