


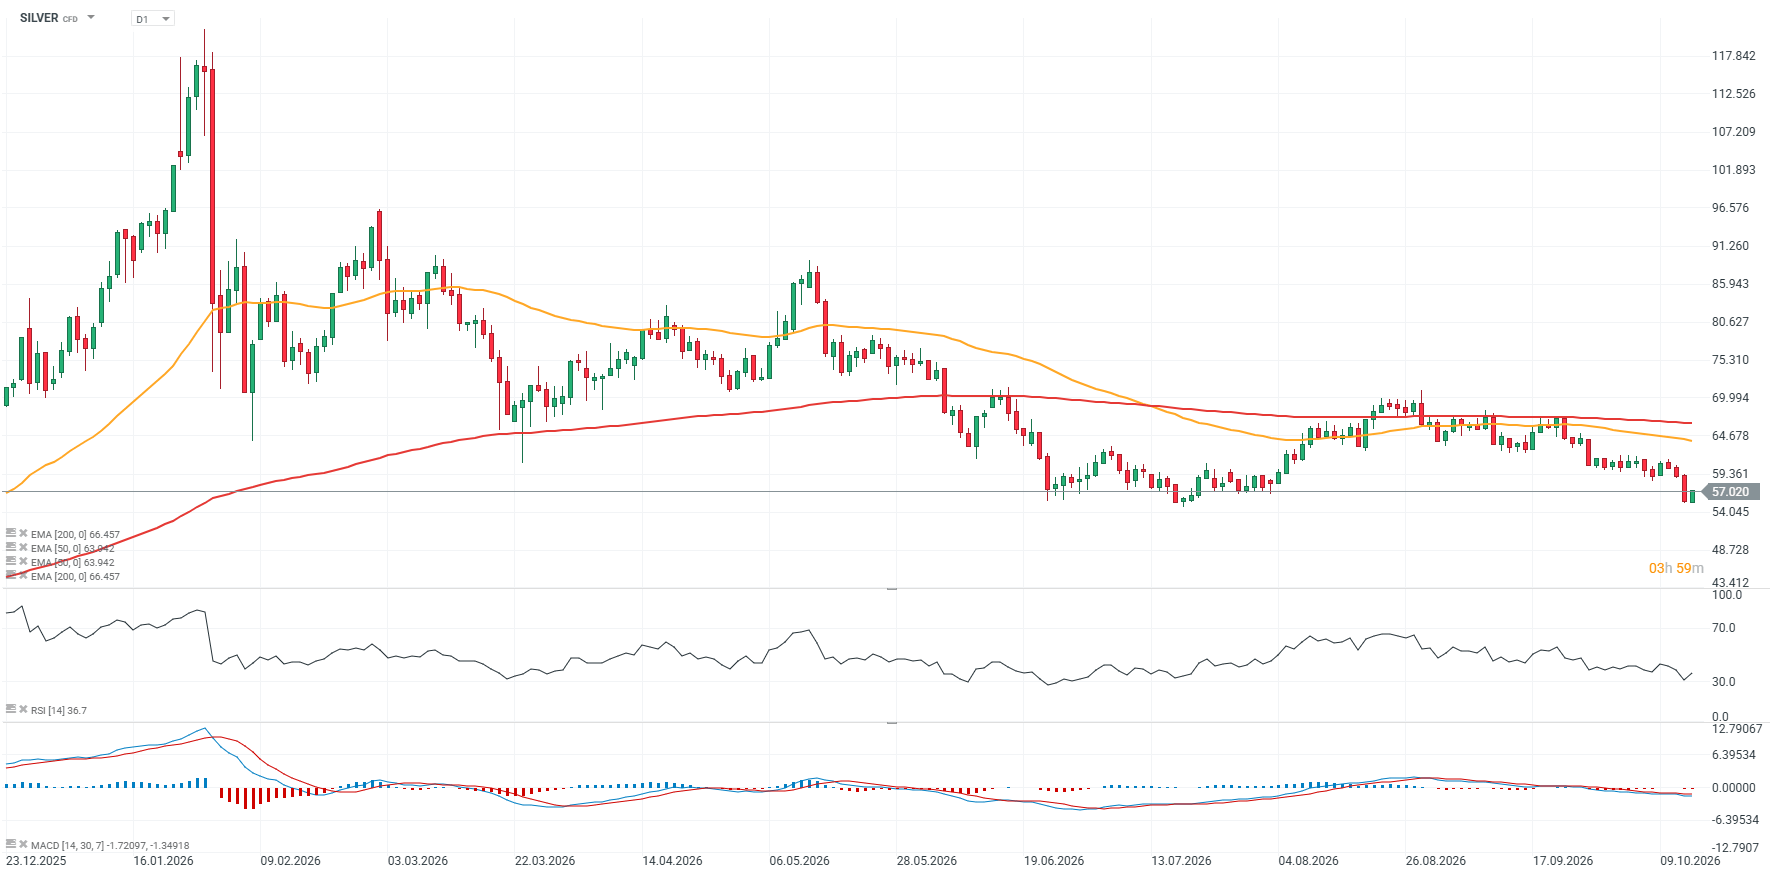
أدى تراجع عوائد سندات الخزانة الأمريكية من مستويات قياسية إلى دعم انتعاش المعادن الثمينة والأصول عالية المخاطر اليوم، بما في ذلك الأسهم وعملة "بيتكوين". فقد انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات من نحو 5.3% إلى 5.08%، في حين ارتفع الذهب بنسبة 1.2%، وسجلت الفضة انتعاشاً بنسبة 2.5%. وفي "وول ستريت"، بدأت العقود الآجلة في الاستقرار ومحاولة التعافي؛ حيث تصدر مؤشر "داو جونز الصناعي" (US30) الأداء بارتفاع نسبته 1.1%، كما أظهر مؤشر (US2000) -الذي يتتبع أداء الشركات ذات القيمة السوقية الصغيرة والمتوسطة- أداءً قوياً محققاً مكاسب بنسبة 0.9%.
وفي سوق الأسهم الأمريكية، يظهر اهتمام متجدد بالأسهم الواقعة خارج قطاع التكنولوجيا، وهي أسهم عانت في السنوات الأخيرة من أداء ضعيف نسبياً. ومن بين الأسهم التي سجلت أداءً قوياً اليوم: شركة "كوستار" (CoStar) المتخصصة في بيانات وتحليلات العقارات، وشركة "إنترناشيونال بيبر" (International Paper)، وحتى شركة "نايكي" (Nike). في المقابل، تركز الأداء الأضعف في قطاع التكنولوجيا، لا سيما بين الشركات التي يُنظر إليها كأطراف مستفيدة رئيسية من تطوير البنية التحتية للذكاء الاصطناعي.
من ناحية أخرى، ارتفعت أسعار خام غرب تكساس الوسيط (WTI) وخام برنت اليوم، عقب صدور بيانات إدارة معلومات الطاقة الأمريكية (EIA) التي أظهرت انخفاضاً في مخزونات النفط الخام الأمريكية بمقدار 8.557 مليون برميل، في حين كانت توقعات السوق تشير إلى زيادة قدرها 150 ألف برميل (علماً بأن المخزونات كانت قد انخفضت سابقاً بمقدار 3.186 مليون برميل). ولم يقابل هذا الانخفاض في مخزونات النفط الخام والمقطرات أي تعويض من جانب مخزونات البنزين، التي جاءت أعلى من التوقعات بنحو 3.5 ضعف.
- فقد ارتفعت مخزونات البنزين بمقدار 3.518 مليون برميل، وهو ما يتجاوز بكثير الانخفاض المتوقع البالغ 0.911 مليون برميل (بعد أن كانت قد سجلت زيادة سابقة قدرها 0.382 مليون برميل).
- أما مخزونات المقطرات، فقد انخفضت بمقدار 2.527 مليون برميل، وهو انخفاض أكبر من التوقعات التي أشارت إلى تراجع قدره 1.720 مليون برميل (بعد أن كانت قد سجلت انخفاضاً سابقاً قدره 0.042 مليون برميل).
- ارتفعت مخزونات الخام في مركز "كوشينغ" (Cushing) بمقدار 1.862 مليون برميل، مقارنة بزيادة قدرها 0.444 مليون برميل في الأسبوع السابق.
لم تنجح بيانات التضخم الأمريكية -التي جاءت أعلى من المتوقع- في وقف تراجع عوائد سندات الخزانة.
فقد ارتفع مؤشر أسعار المنتجين في الولايات المتحدة بنسبة 1.3% على أساس شهري في سبتمبر، وهو معدل يتجاوز بكثير التوقعات البالغة 0.6%، ويُعد ارتفاعاً عن نسبة 0.4% المسجلة سابقاً. وعلى أساس سنوي، صعد مؤشر أسعار المنتجين بنسبة 6.3%، متجاوزاً التوقعات البالغة 5.4%، في حين تم تعديل القراءة السابقة بالرفع من 5.4% إلى 5.6%.
- كما ارتفع مؤشر أسعار المنتجين الأساسي بنسبة 0.7% على أساس شهري، أي أكثر من ضعف التوقعات البالغة 0.3%، ومقارنة بنسبة 0.2% في القراءة السابقة.
- وعلى أساس سنوي، صعد مؤشر أسعار المنتجين الأساسي بنسبة 5.0%، متجاوزاً التوقعات البالغة 4.4% والقراءة السابقة البالغة 4.6%.
- وفيما يخص مبيعات التجزئة الأمريكية، فقد سجلت ارتفاعاً بنسبة 0.8% على أساس شهري، وهو ما يفوق بوضوح التوقعات البالغة 0.3%، رغم أنه يمثل تباطؤاً مقارنة بالزيادة السابقة البالغة 1.2%.
- أما مبيعات التجزئة الأساسية فقد ارتفعت بنسبة 0.9% على أساس شهري، مقابل توقعات بلغت 0.5%، وبعد أن سجلت 1.4% في الشهر السابق.
- وبلغ عدد طلبات إعانة البطالة الأولية في الولايات المتحدة 199 ألف طلب، مقارنة بتوقعات بلغت 200 ألف طلب، وبعد تسجيل 197 ألف طلب في القراءة السابقة.
- وبلغ عدد طلبات إعانة البطالة المستمرة 1.71 مليون طلب، وهو رقم يتماشى تقريباً مع التوقعات البالغة 1.709 مليون طلب، ويقل قليلاً عن القراءة السابقة البالغة 1.716 مليون طلب.
- وارتفع مؤشر "نيويورك" الفيدرالي للتصنيع إلى 25.5 نقطة، متجاوزاً بكثير التوقعات البالغة 12 نقطة والقراءة السابقة البالغة 7.6 نقطة.
- في المقابل، تراجع مؤشر "فيلادلفيا" الفيدرالي لنشاط الأعمال إلى 20.9 نقطة، وهو مستوى أقل من التوقعات البالغة 28 نقطة، ومنخفضا عن القراءة السابقة البالغة 37.8 نقطة.
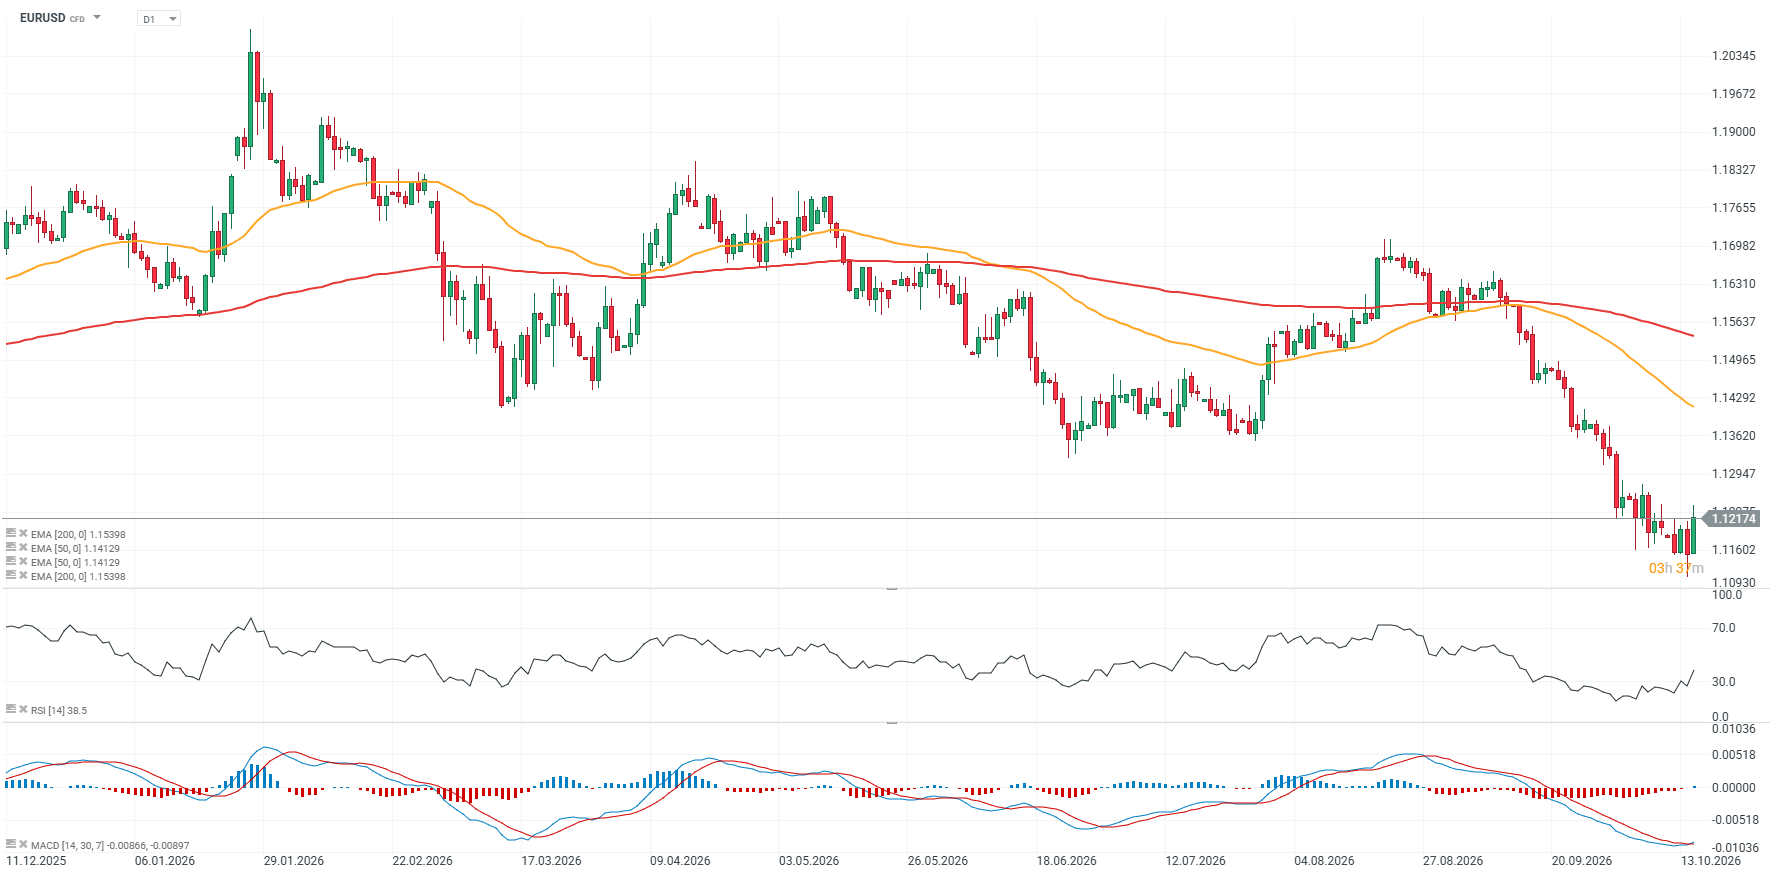
ارتفع زوج EURUSD بنحو 0.6%، في حين تراجع عقد مؤشر الدولار الأمريكي (USDIDX) إلى مستوى 101.8 تقريباً، بعد أن كان عند 102.7 يوم أمس. وقد جاء مزاد أذون الخزانة الأمريكية لأجل 4 أسابيع قوياً؛ إذ ارتفعت نسبة تغطية العطاءات (bid-to-cover ratio) إلى 2.56 مقارنة بـ 2.40 سابقاً، مما يشير إلى طلب أقوى بوضوح من جانب المستثمرين، وذلك على الرغم من طرح ديون بقيمة تصل إلى 110 مليارات دولار. وبلغ العائد النهائي (stop-out yield) 4% مقابل 3.98% في المزاد السابق، مما يعني ارتفاعاً طفيفاً في تكاليف التمويل؛ إلا أن قوة تغطية المزاد تشير إلى عدم وجود أي صعوبات أمام قدرة السوق على استيعاب الديون الحكومية الأمريكية قصيرة الأجل.
وتلقت وزارة الخزانة الأمريكية عروضاً لشراء سندات بقيمة تقارب 40.84 مليار دولار، قبلت منها الحد الأقصى المستهدف البالغ 6 مليارات دولار. وفي إطار هذه العملية، قبلت وزارة الخزانة 3 إصدارات من أصل 42 إصداراً مؤهلاً، مع التركيز على الأوراق المالية ذات القسائم (coupon securities) التي تستحق بين عامي 2037 و2046. ومن جانب آخر، عاودت عملة "بيتكوين" الصعود اليوم لتصل إلى 82 ألف دولار، بعد نجاحها في الحفاظ على مستوى الدعم عند 80 ألف دولار.
رسم بياني للفضة و EURUSD (على الإطار الزمني اليومي D1)
المصدر: XTB
المصدر: XTB
أقوى وأضعف الأسهم في S&P 500
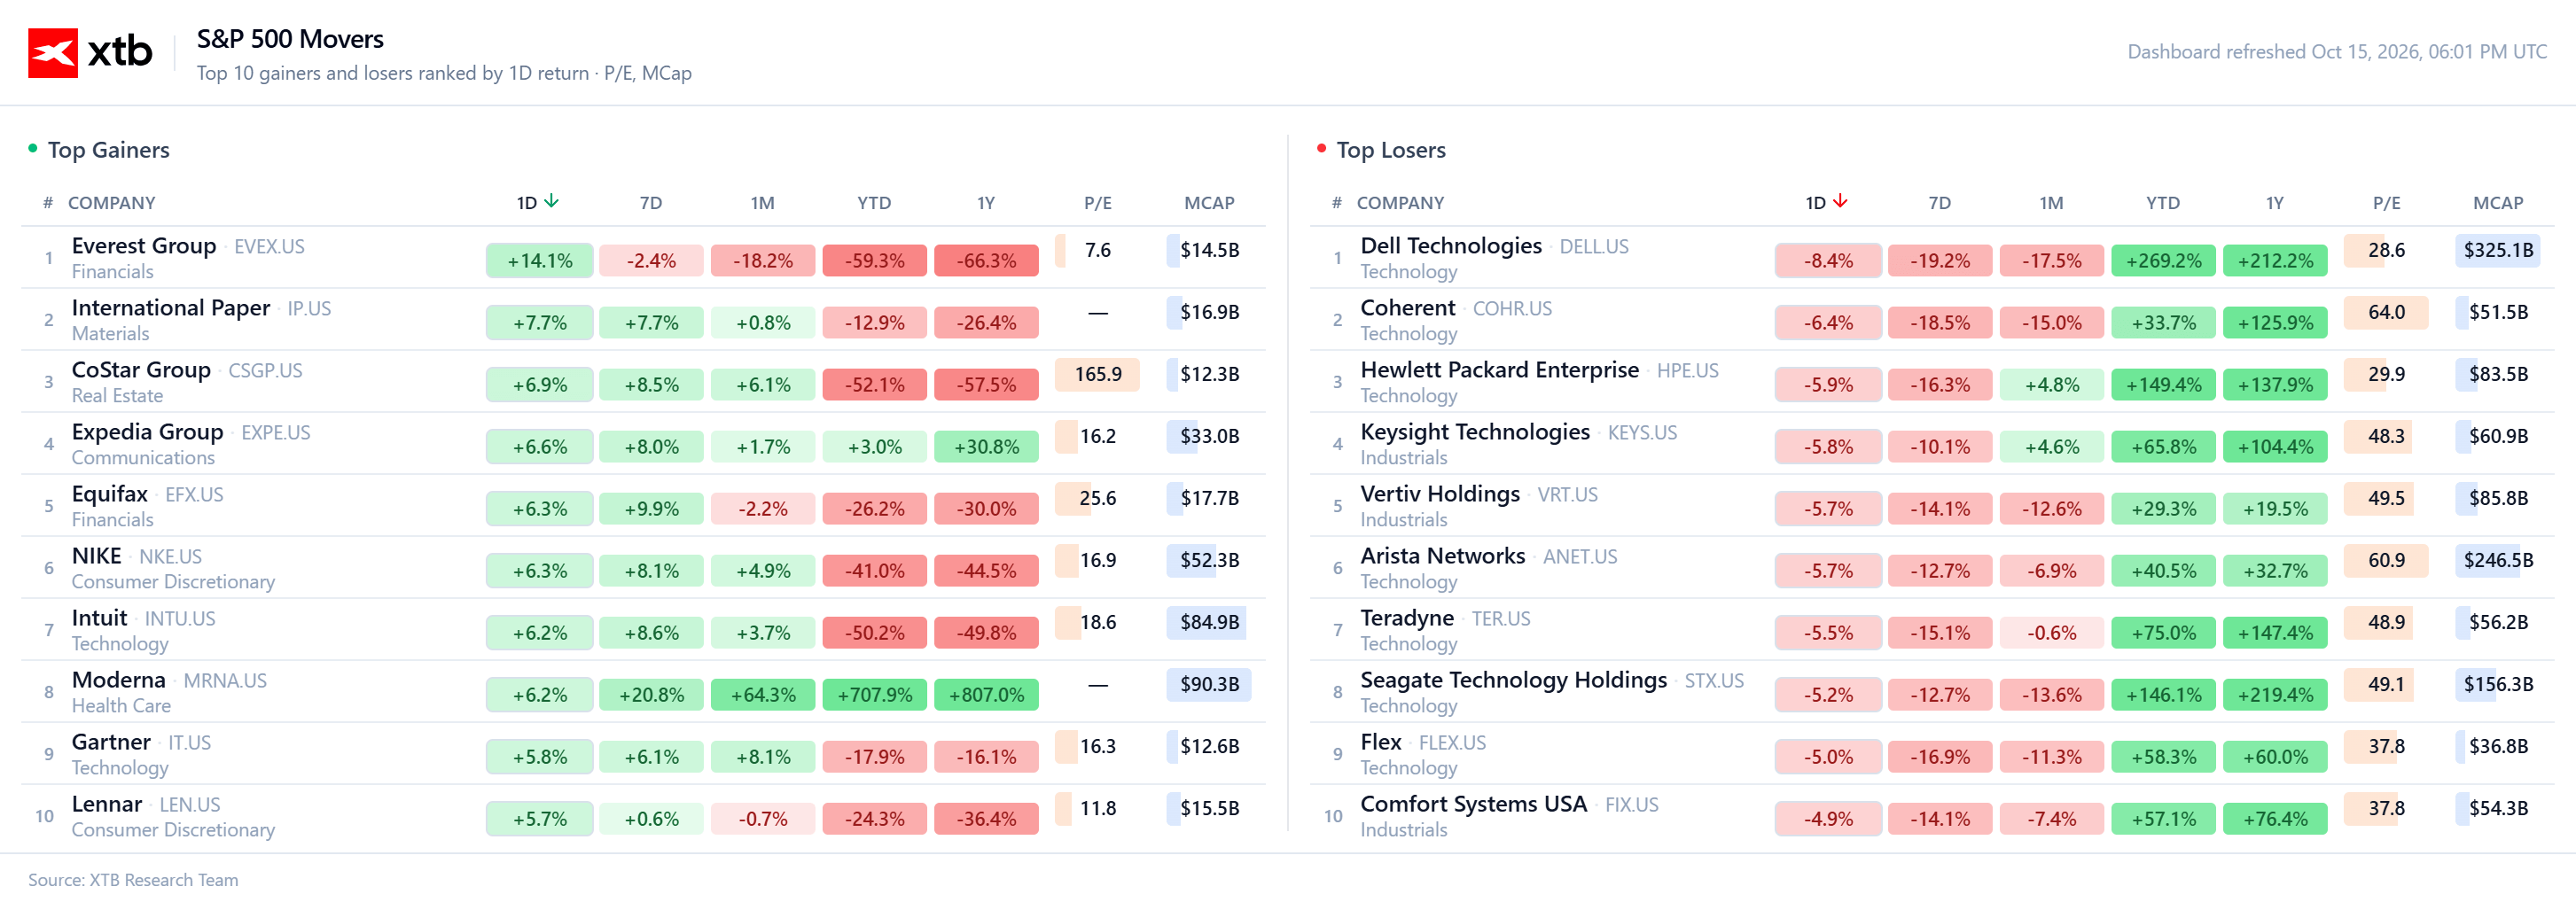
يُظهر تداول اليوم في مؤشر ستاندرد آند بورز 500 تباينًا كبيرًا بين أسعار الأسهم، مع تركيز واضح للضغوط على قطاعات التكنولوجيا والصناعة. فعلى صعيد الصعود، برزت مجموعة إيفرست بارتفاعٍ بلغ حوالي 14.1%، بينما حققت أسهم إنترناشونال بيبر (+7.7%)، وكوستار جروب (+6.9%)، وإكسبيديا (+6.6%) انتعاشًا قويًا أيضًا. وتُشير مكاسب أسهم نايكي (+6.3%)، وإنتويت (+6.2%)، وموديرنا (+6.2%) إلى أن الإقبال على الشراء مُنتشر في قطاعاتٍ مُتعددة، وليس مُقتصرًا على قطاعٍ واحد.
في الوقت نفسه، يهيمن على الجانب الهبوطي الشركات المرتبطة ارتباطًا وثيقًا بالتكنولوجيا، وبنية الذكاء الاصطناعي، ومراكز البيانات: حيث انخفضت أسهم ديل تكنولوجيز بنسبة 8.4%، وكوهيرنت بنسبة 6.4%، وإتش بي إي بنسبة 5.9%، وفيرتيف بنسبة 5.7%، وأريستا نتوركس بنسبة 5.7%، وسيجيت بنسبة 5.2%. تجدر الإشارة إلى أن العديد من هذه الأسهم لا تزال قوية للغاية على المدى الطويل، حيث ارتفعت أسهم ديل بنحو 269% منذ بداية العام، وإتش بي إي بنسبة 149%، وسيغيت بنسبة 146%، وتيراداين بنسبة 75%. يشير هذا إلى أن التحرك الحالي قد يكون أقرب إلى جني أرباح حاد منه إلى انعكاس واضح لاتجاهاتها طويلة الأجل. إجمالاً، تشير الجلسة إلى دوران قوي لرأس المال وانخفاض التعرض لأكثر قطاعات السوق ازدحاماً، إلى جانب انتعاش بعض الأسهم التي شهدت عمليات بيع مكثفة سابقاً.
المصدر: XTB


التضخم الأمريكي يرعب الأسواق

المؤشرات الأمريكية تحاول التعافي بعد خسائرها الأخيرة

الولايات المتحدة: مؤشر "ناسداك 100" يواصل خسائره 🚩 أسهم الذكاء الاصطناعي تتعرض لضغوط، وسهم "كور ويف" (CoreWeave) يتراجع بنسبة 8%
تطورات مطار الملك خالد بالرياض: تمديد تعليق الرحلات الجوية لضمان الجاهزية والسلامة