

- سجّلت شركة "تسلا" تدفقاً نقدياً حراً إيجابياً بقيمة 1.53 مليار دولار أمريكي في الربع الثالث من عام 2026.
- بلغ هامش الربح الإجمالي لقطاع السيارات -باستثناء الاعتمادات التنظيمية- 18.1%.
- أكّد إيلون ماسك أن هناك دراسة قائمة لاحتمالية دمج شركتي "تسلا" و"سبيس إكس".

- سجّلت شركة "تسلا" تدفقاً نقدياً حراً إيجابياً بقيمة 1.53 مليار دولار أمريكي في الربع الثالث من عام 2026.
- بلغ هامش الربح الإجمالي لقطاع السيارات -باستثناء الاعتمادات التنظيمية- 18.1%.
- أكّد إيلون ماسك أن هناك دراسة قائمة لاحتمالية دمج شركتي "تسلا" و"سبيس إكس".
كانت "وول ستريت" تترقب ربعاً سنوياً تضخ فيه "تسلا" مليارات إضافية في استثمارات الذكاء الاصطناعي. لكن بدلاً من ذلك، أظهرت الشركة تدفقاً نقدياً حراً إيجابياً (بلغ 1.53 مليار دولار)، وهوامش ربح أعلى بكثير في قطاع السيارات، وأرقام تسليمات فاقت التوقعات. ارتفع سهم الشركة بنحو 1.1% في التداولات اللاحقة لإغلاق السوق، بعد أن كان قد صعد بنسبة 3.4% خلال ساعات التداول النهارية. ورغم أن هذه المفاجأة إيجابية، إلا أن رد فعل السوق لم يكن ضخماً؛ والسبب لا يكمن في التقرير ذاته، بل في المؤتمر الذي عقدته شركة "سبيس إكس" (SpaceX) يوم الثلاثاء. فخلال المؤتمر، أقر إيلون ماسك بأن دمج الشركتين يعد "فكرة جيدة"، مشيراً إلى أن كلا الطرفين قد شكلا لجاناً خاصة لهذا الغرض. لم يعد المستثمرون يركزون كثيراً على أرباح "تسلا" من السيارات أو أنشطتها التجارية الأخرى؛ بل باتوا يتساءلون بشكل متزايد عن ماهية "تسلا" بعد عام من الآن، وما إذا كانت السيارات ستظل تمثل نشاطها الرئيسي.
بيانات رئيسية (الربع الثالث من عام 2026)
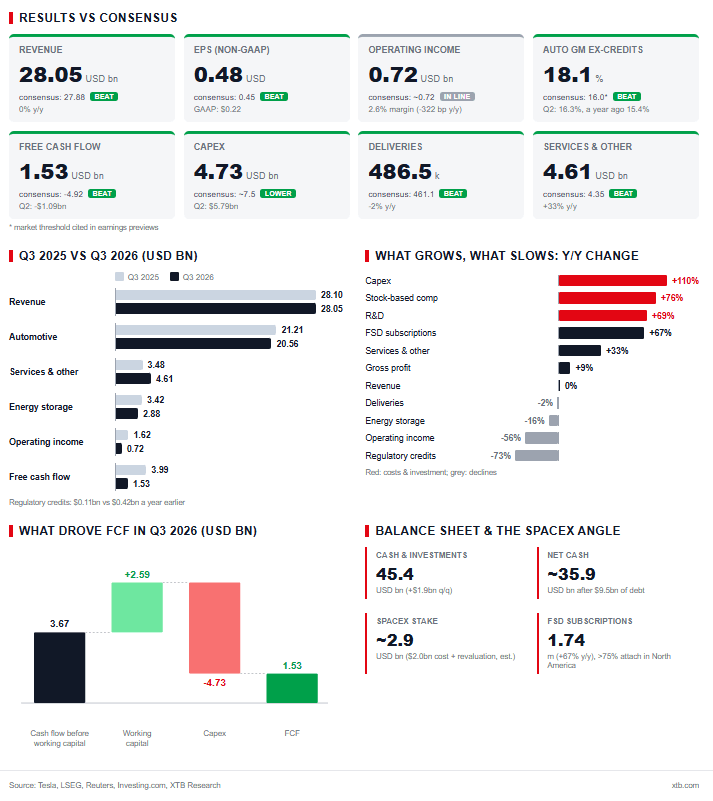
- الإيرادات: 28.05 مليار دولار، مقابل توقعات بلغت 27.88 مليار دولار (وفقاً لـ LSEG). ومع ذلك، يمثل هذا الرقم نمواً شبه معدوم على أساس سنوي.
- ربحية السهم المعدلة: 0.48 دولار، مقابل توقعات بـ 0.45 دولار؛ بينما بلغت ربحية السهم وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP) 0.22 دولار (بانخفاض 44% على أساس سنوي).
- الدخل التشغيلي: 718 مليون دولار، مقابل توقعات بنحو 720 مليون دولار؛ وبلغ الهامش التشغيلي 2.6% (مقارنة بـ 5.8% قبل عام، و1.4% في الربع الثاني).
- هامش الربح الإجمالي لقطاع السيارات (باستثناء الاعتمادات التنظيمية): 18.1%، مقابل 16.3% في الربع السابق و15.4% قبل عام.
- إيرادات قطاع السيارات: 20.56 مليار دولار، مقابل توقعات بنحو 20.2 مليار دولار (بانخفاض 3% على أساس سنوي).
- الخدمات والأنشطة الأخرى: 4.61 مليار دولار، مقابل توقعات بـ 4.35 مليار دولار (بزيادة 33% على أساس سنوي).
- تخزين الطاقة: 2.88 مليار دولار (بانخفاض 16% على أساس سنوي)؛ وهنا تبرز مفاجأة سلبية ملحوظة. النفقات الرأسمالية (Capex): 4.73 مليار دولار مقابل نحو 7.5 مليار دولار كانت متوقعة (5.79 مليار دولار في الربع الثاني)
- التدفق النقدي الحر (FCF): +1.53 مليار دولار مقابل -4.92 مليار دولار كانت متوقعة
- عمليات التسليم: 486.5 ألف وحدة مقابل 461.1 ألف وحدة متوقعة (انخفاض بنسبة 2% على أساس سنوي)؛ حجم الإنتاج: 464.4 ألف وحدة
- اشتراكات نظام القيادة الذاتية الكامل (FSD) النشطة: 1.74 مليون اشتراك (زيادة بنسبة 67% على أساس سنوي)
- النقد والاستثمارات قصيرة الأجل: 45.4 مليار دولار (زيادة قدرها 1.9 مليار دولار مقارنة بالربع السابق)
قطاع السيارات: أداء "تسلا" يتجاوز التوقعات
على مدى الفصول القليلة الماضية، كان قطاع السيارات يمثل الجانب الأكثر إشكالية في مسيرة "تسلا"؛ إذ لم يكن أداؤها كشركة سيارات مثيراً للإعجاب، بينما كانت تقييماتها السوقية خيالية - بل وتفوق في مبالغتها تقييمات شركة "سبيس إكس". ومع ذلك، جاء هذا الفصل ليُحسّن تلك الصورة؛ فقد تجاوزت عمليات التسليم التوقعات بأكثر من 25 ألف مركبة. وقد ساهمت عدة عوامل في ذلك، منها ارتفاع أسعار الوقود، وتسجيل أرقام قياسية في المبيعات في كل من كندا وأستراليا واليابان وتايوان، بالإضافة إلى تحقيق مستويات إنتاج قياسية في مصنع برلين. وتفتخر "تسلا" حالياً بامتلاكها أكبر سجل طلبيات في السنوات الأربع الماضية، مشيرة إلى أن التحدي الرئيسي الذي تواجهه ليس ضعف الطلب، بل مدى توفر البطاريات. وبالنسبة لأي شركة تصنيع سيارات، يُعد وجود "عنق زجاجة" في الإمدادات مشكلة أهون بكثير من نقص العملاء.
بلغ هامش الربح -باستثناء الإيرادات من الأرصدة التنظيمية- 18.1%، وهو رقم يتجاوز بسهولة حاجز الـ 16% الذي كان يعتبره السوق "منطقة آمنة"، بل ويتخطى حتى السيناريو المتفائل البالغ 17%. والأهم من ذلك، أن هذا الهامش أصبح "أكثر نقاءً" مقارنة بالعام الماضي؛ فقد انخفضت الإيرادات المحققة من الأرصدة التنظيمية من 417 مليون دولار إلى 113 مليون دولار، مما يشير إلى أن التحسن نابع من عوامل مثل المزيج الإقليمي وتنوع الطرازات، ومبيعات نظام القيادة الذاتية الكامل (FSD)، وأسعار صرف العملات. لكن هناك جانباً آخر؛ إذ تقر "تسلا" بأن متوسط سعر البيع قد انخفض، مما يؤكد أن المخاوف بشأن اعتماد جزء من حجم المبيعات -لا سيما في شنغهاي- على الخصومات كانت في محلها. علاوة على ذلك، تجاوزت عمليات التسليم حجم الإنتاج للربع الثاني على التوالي بأكثر من 22 ألف مركبة، مما أدى إلى انخفاض المخزون ليغطي احتياجات 11 يوماً فقط. وبدون زيادة في الإنتاج -وهو ما يتطلب بدوره المزيد من البطاريات- لن يكون من الممكن الحفاظ على هذا الزخم لفترة طويلة.
قطاع الطاقة: أداء أضعف في هذا الفصل، لكن بآفاق أكثر قوة
انخفضت إيرادات قطاع تخزين الطاقة بنسبة 16% على أساس سنوي، ويعود ذلك جزئياً إلى عمليات رد مبالغ للعملاء تتعلق بالتعريفات الجمركية. ومع ذلك، ارتفع هامش الربح الإجمالي ليصل إلى نحو 33%. كما سجلت "تسلا" أعلى نمو في الطلبيات في تاريخها، إلى جانب سجل قياسي من الطلبات المتراكمة. وقد بدأ العمل في مصنع "ميغا فاكتوري" (Megafactory) في تكساس (بطاقة إنتاجية تبلغ 50 جيجاوات/ساعة)، كما تم شحن أولى وحدات "ميغا باك" (Megapacks) التي تستخدم خلايا "فوسفات حديد الليثيوم" (LFP) المصنعة داخلياً من مصنع نيفادا. وتتلخص الرؤية في أمر بسيط: تحتاج مراكز البيانات إلى الطاقة "فوراً"، ويُعد تخزين الطاقة أسرع وسيلة لتوفيرها. قد يكتسب هذا القطاع أهمية أكبر بكثير في عالمٍ يهيمن عليه الذكاء الاصطناعي، مقارنةً بما تشير إليه أرقام الإيرادات الحالية. ومع ذلك، فإنه لا يزال يمثل جزءاً صغيراً من إجمالي إيرادات الشركة.
الخدمات، ونظام القيادة الذاتية الكامل (FSD)، ومركبات الأجرة ذاتية القيادة (Robotaxi): التركيز على الأميال لا الدولارات
شكّل قطاع "الخدمات وما يندرج تحتها" الجانب الأكثر إشراقاً في قائمة الدخل؛ إذ نمت الإيرادات بنسبة 33% على أساس سنوي، وبلغ إجمالي الربح مستوى قياسياً عند 734 مليون دولار، بهامش ربح قدره 15.9%. كما ارتفع عدد المشتركين في نظام القيادة الذاتية الكامل (FSD) ليصل إلى 1.74 مليون مشترك. وفي أمريكا الشمالية، يتم تزويد أكثر من 75% من السيارات الجديدة بهذا النظام، وهي زيادة تقارب 20 نقطة مئوية مقارنة بالربع السابق. والجدير بالذكر أن النظام أصبح متاحاً الآن في تسع دول داخل الاتحاد الأوروبي.
أما فيما يخص مركبات الأجرة ذاتية القيادة (Robotaxi)، فإن تقييم الأداء يعتمد بشكل أساسي على عدد الأميال المقطوعة؛ فقد اقترب إجمالي المسافات المقطوعة دون تدخل بشري من حاجز المليوني ميل، وهو ما يمثل ثمانية أضعاف ما سُجّل في الربع السابق. ومنذ الثالث من سبتمبر، بدأت مركبات "سايبر كاب" (Cybercab) في نقل الركاب في مدينة أوستن. لكن ثمة تفصيل صغير قد يثير بعض القلق: وهو أن "تسلا" لا تفصح عن حجم الإيرادات التي تحققها هذه الخدمة. لذا، يجد المستثمرون أنفسهم أمام مؤشرات تقيس "عدد الأميال" بدلاً من بيانات مالية توضح الدخل. ومع ذلك، تظل هذه المرحلة مجرد بداية لرحلة طويلة.
مؤشرات مهمة أخرى: من أين جاءت السيولة النقدية؟
هنا يجدر بنا التوقف قليلاً عند نظرة عامة على النتائج. فقد كان التدفق النقدي الحر (FCF) الإيجابي هو المفاجأة الأكبر في التقرير، لكن جودة هذا التدفق تظل محل نقاش. فمن أصل 6.26 مليار دولار كتدفقات نقدية تشغيلية، جاء حوالي 2.6 مليار دولار نتيجة تغيرات في رأس المال العامل:
- ارتفعت الحسابات الدائنة للموردين بمقدار 4 مليارات دولار؛
- زادت الإيرادات المؤجلة بمقدار 1.3 مليار دولار؛
- امتدت فترة سداد الالتزامات للموردين من 58 يوماً إلى 66 يوماً.
وباستبعاد هذا الأثر، كان التدفق النقدي الحر سيبلغ حوالي -1.1 مليار دولار، وهو رقم يقارب ما سُجل في الربع الثاني. ففي الواقع، تقوم "تسلا" بسداد مستحقات الموردين بوتيرة أبطأ، كما أنها تنفق أقل مما توقعه السوق؛ إذ بلغ الإنفاق الرأسمالي 4.73 مليار دولار مقارنة بـ 5.79 مليار دولار في الربع السابق، ليصل الإجمالي منذ بداية العام وحتى الآن إلى 13 مليار دولار.
وفي المقابل، تشهد النفقات التشغيلية نمواً سريعاً، حيث ارتفعت بنسبة 39% على أساس سنوي لتصل إلى 4.78 مليار دولار. وقد قفز الإنفاق على البحث والتطوير بنسبة 69%، بينما ارتفعت التعويضات القائمة على الأسهم بنسبة 76%، ويعود ذلك جزئياً إلى خطة الحوافز الخاصة بإيلون ماسك لعام 2025. وقد أدت هذه العوامل إلى خفض الدخل التشغيلي بنسبة 56%. أما الميزانية العمومية فتظل حصينة؛ إذ تمتلك الشركة 45.4 مليار دولار نقداً وفي استثمارات، مقابل ديون تبلغ حوالي 9.5 مليار دولار، مما يعني أن صافي السيولة النقدية يصل إلى نحو 36 مليار دولار.
ومع قيمة سوقية تبلغ حوالي 1.4 تريليون دولار، يتم تداول سهم "تسلا" عند مضاعف ربحية (وفقاً للمبادئ المحاسبية المقبولة عموماً - GAAP) يبلغ نحو 425 ضعفاً لأرباح الأشهر الاثني عشر الماضية، ونحو 225 ضعفاً للأرباح المعدلة. وفي ظل هامش ربح تشغيلي قدره 2.6%، فإن المستثمرين يدفعون ثمن المستقبل، لا الحاضر. ولو قُيّمت هذه الشركة كصانع سيارات بحت، لكان الجميع قد أعرضوا عنها منذ زمن طويل؛ لكن أحداً لا ينظر إلى "تسلا" من هذا المنظور.
هل هو الحدث الأبرز الذي يُتجاهل، أم أنه مجرد اندماج؟ اندماج سبيس إكس
خلال مؤتمر أرباح سبيس إكس يوم الثلاثاء، صرّح إيلون ماسك بأن الاندماج مع تسلا "فكرة جيدة" و"ذات فوائد جمّة". وقد شكّلت الشركتان لجانًا خاصة. ماسك، الذي يرأس الشركتين، ليس عضوًا في أيٍّ من اللجنتين، وحذّر من أن إتمام الصفقة ليس مضمونًا. وأشار إلى عدة مجالات للتكامل:
- برمجيات "الذكاء الخارق"؛
- تصميم الرقائق الإلكترونية وتقنية تيرافاب؛
- الروبوتات؛
- إطلاق حمولات إلى المدار ضمن كوكبة ستارمايند؛
- الاتصال.
تتداخل حدود الشركتين اليوم. تسلا مساهمة في سبيس إكس: ففي الربع الأول من عام 2026، استحوذت على حصة بقيمة ملياري دولار، والتي تُقدّر قيمتها بعد إعادة التقييم بنحو 2.9 مليار دولار (وفقًا لتقديرات التقارير). تتميز سيارة رودستر الجديدة، التي طُرحت قبل أسبوع، بقدرة طيران محدودة بفضل تقنية الغاز المضغوط المُستمدة من صواريخ سبيس إكس. أما سيارة سايبر كاب، فتعتمد على تقنية غروك.
لماذا قد يكون هذا الاندماج منطقيًا لمساهمي تسلا؟
- يمكن تمويل مشاريع الذكاء الاصطناعي المكلفة (قوة الحوسبة، وتصنيع الرقائق، والروبوتات) من التدفقات النقدية لقطاع الأقمار الصناعية.
- لن يضطر ماسك بعد الآن إلى تشتيت جهوده ومواهبه بين كيانات متنافسة.
- سيتم القضاء على مخاوف تضارب المصالح التي برزت لسنوات حول المعاملات داخل إمبراطوريته.
يتبادر إلى الذهن سؤال بديهي: هل انخفاض الإنفاق الرأسمالي عن المتوقع مجرد صدفة، أم مؤشر مبكر على إمكانية دمج جزء من بنية الذكاء الاصطناعي التحتية في مشروع مشترك؟ يبقى هذا مجرد فرضية في الوقت الراهن، لكن التوقيت دال.
لماذا الحذر ضروري؟
- نسبة التبادل: ستندمج شركتان تتمتعان بتقييمات نمو عالية، وسيكون ماسك ممثلاً لكلتا الشركتين. وسيعتمد حصول المساهمين الأقلية على تقييم عادل على اللجان المستقلة.
- الشفافية: ستتحول تسلا إلى تكتل معقد يشمل السيارات والطاقة والروبوتات والصواريخ والأقمار الصناعية. وسيصبح تقييم أي قطاع على حدة أكثر صعوبة.
- الجيوسياسة: إن دمج مصنع في شنغهاي ينتج أكثر من 950 ألف سيارة سنويًا تحت مظلة واحدة مع شركة مقاولات دفاعية أمريكية رئيسية هو وضع سيخضع لتدقيق شديد من قبل الجهات التنظيمية.
- حزمة الحوافز: ترتبط أهداف أداء ماسك لعام 2025 (التسليمات، اشتراكات القيادة الذاتية الكاملة، سيارات الأجرة ذاتية القيادة) ارتباطًا وثيقًا بتسلا. وسيثير الاندماج تساؤلات حول كيفية تقييمها.
رد فعل السوق مثير للاهتمام. ففي يوم الأربعاء، ارتفعت أسهم سبيس إكس بنسبة 7.8%، بينما ارتفعت أسهم تسلا بنسبة 3.4%. قد يشير هذا إلى أن المستثمرين يرون حاليًا فرصًا واعدة لشركة سبيس إكس في صفقة محتملة.
ملخص:
قدمت تسلا أرقامًا قوية للمشككين، بل وأقوى مما توقعه الكثيرون: هوامش ربح جيدة في قطاع السيارات، وتدفق نقدي إيجابي، وأرقام تسليم أفضل. لكن الصورة الحقيقية أقل إشراقًا. فقد كان التدفق النقدي مدفوعًا بشكل كبير بتعديلات رأس المال العامل، وتتزايد التكاليف بنسبة تقارب 40% سنويًا، وهامش تشغيلي بنسبة 2.6% يُشبه هامش شركة سيارات تقليدية متوسطة الأداء، وليس شركة رائدة في مجال الذكاء الاصطناعي بقيمة 1.4 تريليون دولار. ويبدو أن السوق قد أدرك هذا الأمر منذ فترة، مما يفسر ردة الفعل الفاترة. من ناحية أخرى، يبقى السؤال: إلى متى سيستمر السوق في التداول بناءً على التوقعات المستقبلية، وإلى أي مدى تمتد هذه التوقعات في المستقبل؟
إن التحول الأهم هذا الربع لا يكمن في البيانات. لسنوات، اشترى المستثمرون أسهم تسلا كخيار استثماري في مجال القيادة الذاتية والروبوتات. أما الآن، فيتم شراؤها بشكل متزايد كجزء من إمبراطورية ماسك الأوسع، حيث تتلاشى الحدود بين السيارات والصواريخ وبرامج الدردشة الآلية التي تعمل بالذكاء الاصطناعي. يتوقف ما إذا كان ذلك خبراً ساراً لمساهمي تسلا على رقم واحد مجهول: نسبة التبادل.
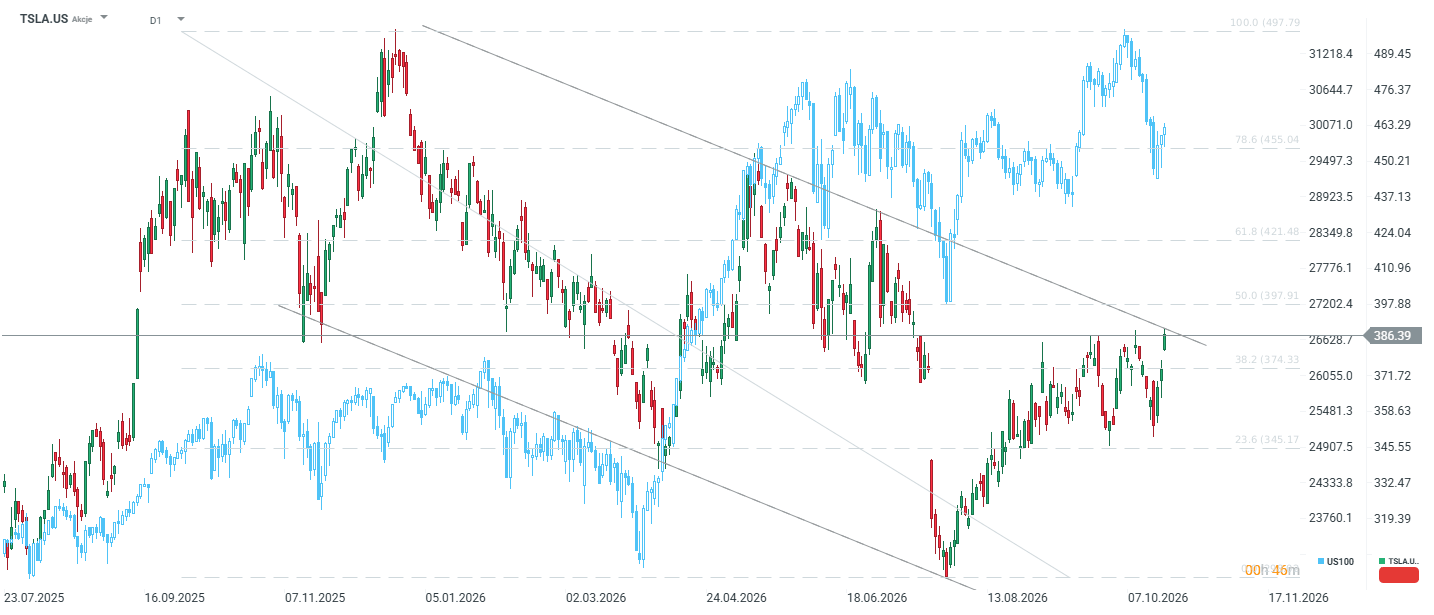
يقل سهم "تسلا" بنحو 30% عن أعلى مستوى له على الإطلاق، وفي الوقت ذاته يرتفع بنسبة 30% عن أدنى مستوى محلي سجله في شهر يوليو. وإذا أغلق السهم غداً فوق الحد العلوي لقناة الاتجاه الهابط، فقد يشير ذلك إلى خروج السهم من هذا الاتجاه العام، مع احتمال تحركه نحو مستوى 400 دولار.


شركة "ميتا" تحقق أرقاماً قياسية، رغم تكبدها خسائر نقدية؛ ومع ذلك، يواصل المستثمرون -في الوقت الراهن على الأقل- دعم خطة زوكربيرغ



ملخص يومي: "سبيس إكس" وقطاع التكنولوجيا يقودان "وول ستريت"، وأسعار النفط تتراجع بحدة إلى ما دون 97 دولاراً


إفتتاح الأسواق الأمريكية: استعدادات لعملية دمج ضخمة بين شركتي "تسلا" و"سبيس إكس". وحالة الجمود الدبلوماسي مع إيران تبرد حماس "وول ستريت"

نظرة على تسلا: هل ستساهم سيارات الأجرة ذاتية القيادة في إنقاذ الأرباح؟