


أعلنت شركة ASML الهولندية العملاقة في قطاع الذكاء الاصطناعي عن إيرادات بلغت 11.66 مليار يورو في الربع الثالث، مقابل توقعات بـ 11.72 مليار يورو. ورغم أن صافي الربح تجاوز بوضوح توقعات السوق (حيث بلغ 4.96 مليار يورو مقابل 4.1 مليار يورو متوقعة)، إلا أن أسهم الشركة انخفضت بنحو 4% في رد فعل أولي؛ إذ أنه في ظل مستويات التقييم المرتفعة، يمكن لأي تراجع طفيف في زخم المبيعات أن يؤثر سلباً على معنويات المستثمرين، ويبدو أن هذا هو بالضبط ما نشهده حالياً. وبشكل عام، كان تقرير الشركة قوياً للغاية وأكد أيضاً وجود زيادة كبيرة في الطلب المرتبط بقطاع الذكاء الاصطناعي، والذي كان مرتفعاً بالفعل. وفي هذا السياق، لا ينبغي أن يكون عدم تحقيق الإيرادات للتوقعات بفارق بضعة ملايين من اليوروهات مصدر قلق رئيسي للمساهمين؛ فالسؤال الأهم هو ما إذا كان التقرير يشير إلى أي "مؤشرات تحذيرية" أخرى. وعند الفحص الدقيق، يبدو أن الإجابة هي "لا" بوضوح، ولا نرى في النتائج ما يشكل "تهديداً" لاستمرار الاتجاه الصعودي في قطاع التكنولوجيا. بل على العكس، يبدو أن التقرير يعزز التوقعات بتحسن المعنويات في قطاع البنية التحتية للذكاء الاصطناعي.
- قامت الشركة بتضييق نطاق توقعاتها لإيرادات العام بأكمله لتتراوح بين 44 و45 مليار يورو، رافعةً الحد الأدنى للنطاق عن التقدير السابق البالغ 43 مليار يورو.
- لا يزال الطلب قوياً للغاية، لا سيما بفضل الاستثمارات المرتبطة بالذكاء الاصطناعي، في حين بدأ بعض العملاء بالفعل في إبداء اهتمام بتقديم طلبيات للفترة ما بين عامي 2029 و2030.
- ترى ASML أن الإمدادات المخطط لها حالياً لعامي 2027 و2028 لن تكون كافية لتلبية الطلب بالكامل، وتواصل الشركة دراسة خيارات إضافية لتوسيع طاقتها الإنتاجية.وبالنسبة للربع القادم (الربع الرابع)، تتوقع ASML أن تتراوح المبيعات بين 14.2 و15.2 مليار يورو، حيث يتجاوز الحد الأعلى لهذا النطاق متوسط توقعات السوق (LSEG) البالغ 14.2 مليار يورو.
- تأتي دفعة إضافية للتوقعات طويلة الأجل من التزام شركتي "سامسونج" (Samsung) و"تي إس إم سي" (TSMC) باستخدام أنظمة الطباعة الحجرية فوق البنفسجية القصوى ذات الفتحة العددية العالية (High NA EUV)، والتي يُتوقع أن تكون حاسمة للجيل القادم من أشباه الموصلات الأكثر تطوراً.
كانت جودة نتائج شركة ASML أفضل مما يوحي به رقم الإيرادات المعلن؛ إذ بدت نتائج الربع الثالث متباينة للوهلة الأولى فقط.
رغم أن صافي المبيعات جاء أقل بقليل من التوقعات، إلا أن الأهم بكثير كان حجم المفاجأة الإيجابية فيما يتعلق بالربحية؛ فقد بلغ صافي الربح 4.96 مليار يورو مقابل توقعات بنحو 4.11 مليار يورو، في حين استقر هامش الربح الإجمالي عند 57.5% مقارنة بنحو 56.1% كان متوقعاً. ويشير هذا إلى أن ASML لا تكتفي بتحقيق أحجام مبيعات ضخمة فحسب، بل تحافظ أيضاً على اقتصاديات وحدة قوية للغاية عبر مختلف قطاعات أعمالها.
كانت مبيعات "إدارة القاعدة المثبتة" (Installed Base Management) -التي بلغت 3.3 مليار يورو- عاملاً مهماً في هذه النتائج، إذ تجاوزت تقديرات الشركة السابقة. فزيادة إنفاق العملاء على عمليات التحديث وتحسين كفاءة الأنظمة المثبتة بالفعل تعزز حصة الإيرادات المتكررة، وتحد جزئياً من اعتماد ASML على دورة تسليم الآلات الجديدة. وفي الوقت نفسه، باعت الشركة 113 نظاماً جديداً للطباعة الحجرية (lithography) و8 أنظمة مستعملة، مقارنة بـ 86 و5 أنظمة على التوالي في الربع السابق، مما يشير إلى تسارع واضح في النشاط التشغيلي.
وعليه، فإن الاستنتاج الأهم لا يكمن في النقص الطفيف في الإيرادات، بل في حقيقة أن ASML تحقق أرباحاً أكبر بكثير مقابل كل يورو من الإيرادات مقارنة بتوقعات السوق. وبالنسبة لشركة تتمتع بحواجز دخول عالية ومكانة تكنولوجية فريدة، فإن هذا يعني أن ميزتها التنافسية تنعكس بشكل متزايد على هوامش الربح، وليس فقط على النمو الاسمي للإيرادات.
شركة ASML ترفع توقعاتها للمرة الثالثة: طفرة الذكاء الاصطناعي تترجم فعلياً إلى أرقام ملموسة
كانت التوقعات المستقبلية عنصراً قوياً بشكل خاص في التقرير؛ إذ قامت ASML بتحسين توجيهاتها لعام 2026 للربع الثالث على التوالي، مع تضييق نطاق المبيعات المتوقعة. وفي الوقت نفسه، تتوقع الشركة الآن هامش ربح إجمالي للعام بأكمله يبلغ حوالي 56%، مقارنة بالنطاق السابق الذي تراوح بين 54% و56%. ويُعد رفع الحد الأدنى للتوقعات - بدلاً من مجرد رفع سقف السيناريو المتفائل - أمراً بالغ الأهمية؛ فهو يشير إلى تزايد ثقة الإدارة بشأن كل من تحقق الطلب والربحية مع اقتراب نهاية العام.
بالنسبة للربع الرابع، تتوقع ASML تحقيق مبيعات تتراوح بين 14.2 و15.2 مليار يورو وهامش ربح إجمالي يبلغ حوالي 57%. ويتجاوز الحد الأعلى لنطاق الإيرادات توقعات السوق السابقة، بينما تظل نسبة الهامش المتوقعة مرتفعة للغاية بالنسبة لشركة مصنعة لمعدات صناعية بهذه الدرجة من التعقيد. كما تتوقع الشركة نمو أعمالها في مجال تقنية الأشعة فوق البنفسجية القصوى (EUV) بأكثر من 45% هذا العام، في حين يُتوقع أن يتوسع القطاع غير المرتبط بهذه التقنية بنحو 20% على أساس سنوي.
يكتسب هذا الأمر أهمية خاصة من منظور التقييم؛ فلطالما دفع السوق علاوة سعرية (سعراً أعلى) ترقباً لزيادة الاستثمار في البنية التحتية للذكاء الاصطناعي، لكن التقرير الحالي يُظهر أن الأمر لم يعد مجرد قصة مبنية على توقعات مستقبلية فحسب. إذ بات الطلب المرتبط بالذكاء الاصطناعي يظهر بوضوح متزايد في أرقام المبيعات وهوامش الربح والتوقعات التي يتم رفعها باستمرار. وعملياً، يعني هذا أن السؤال الرئيسي للمستثمرين يتحول تدريجياً من التساؤل حول وجود الطلب من عدمه، إلى التساؤل حول المدة التي يمكن لشركة ASML خلالها الحفاظ على معدل نموها الحالي في ظل قيود الإمداد القائمة.
مشكلة ASML لا تكمن في نقص الطلب، بل في القدرة على تلبيته
مع ذلك، فإن المعلومة الأكثر أهمية من الناحية الاستراتيجية في التقرير هي امتداد أفق الطلبات إلى ما بعد دورة الاستثمار الحالية بكثير؛ فقد أشارت الإدارة إلى أن بعض العملاء بدأوا يبدون اهتماماً بتسليم المعدات في فترات زمنية تصل إلى عامي 2029 و2030. وبالنسبة لشركة صناعية، يمثل هذا الأمر فترة استثنائية من حيث وضوح الرؤية بشأن الطلب، كما يوضح مدى الطموح والجدية التي تخطط بها أكبر شركات تصنيع أشباه الموصلات في العالم لقدراتها الإنتاجية المستقبلية. والأهم من ذلك، أقرت شركة ASML بأن الطاقة الإنتاجية المخطط لها حالياً لعامي 2027 و2028 لن تكون كافية لتلبية الطلب المتوقع من العملاء بشكل كامل. ورغم أن الشركة كانت قد خططت بالفعل لزيادة طاقتها الإنتاجية بنحو 30%، إلا أنها تدرس حالياً إمكانية إجراء توسع إضافي. ويُغيّر هذا الأمر طبيعة المخاطر الاستثمارية؛ إذ يبدو أن العائق الرئيسي أمام النمو -في هذه المرحلة على الأقل- لا يتمثل في حجم الطلب على أنظمة ASML، بل في قدرة الشركة وسلسلة التوريد التابعة لها على زيادة معدلات الإنتاج بالسرعة المطلوبة.
وبالنسبة للمساهمين، ينطوي هذا الوضع على فرص ومخاطر في آن واحد؛ فاستمرار تفوق الطلب على العرض قد يعزز القدرة على تحديد الأسعار، ومعدلات استغلال الطاقة الإنتاجية، وهوامش الربح، لا سيما فيما يتعلق بأنظمة الطباعة الحجرية بالأشعة فوق البنفسجية القصوى (EUV) الأكثر تطوراً. ومن ناحية أخرى، يتطلب التوسع الإضافي في الإنتاج استثمارات، وتنسيقاً دقيقاً عبر سلسلة توريد بالغة التعقيد، وحفاظاً على مستويات استثنائية من الدقة التكنولوجية. وعليه، فإن السؤال الجوهري الذي يواجه ASML في الأرباع القادمة لا يتمحور كثيراً حول "ما إذا كان الذكاء الاصطناعي سيواصل توليد الطلب"، بل يدور حول مدى سرعة الشركة في تحويل طلبياتها المتراكمة (التي تمتد لعدة سنوات) واهتمام العملاء إلى عمليات تسليم فعلية، وإيرادات، وتدفقات نقدية حرة.
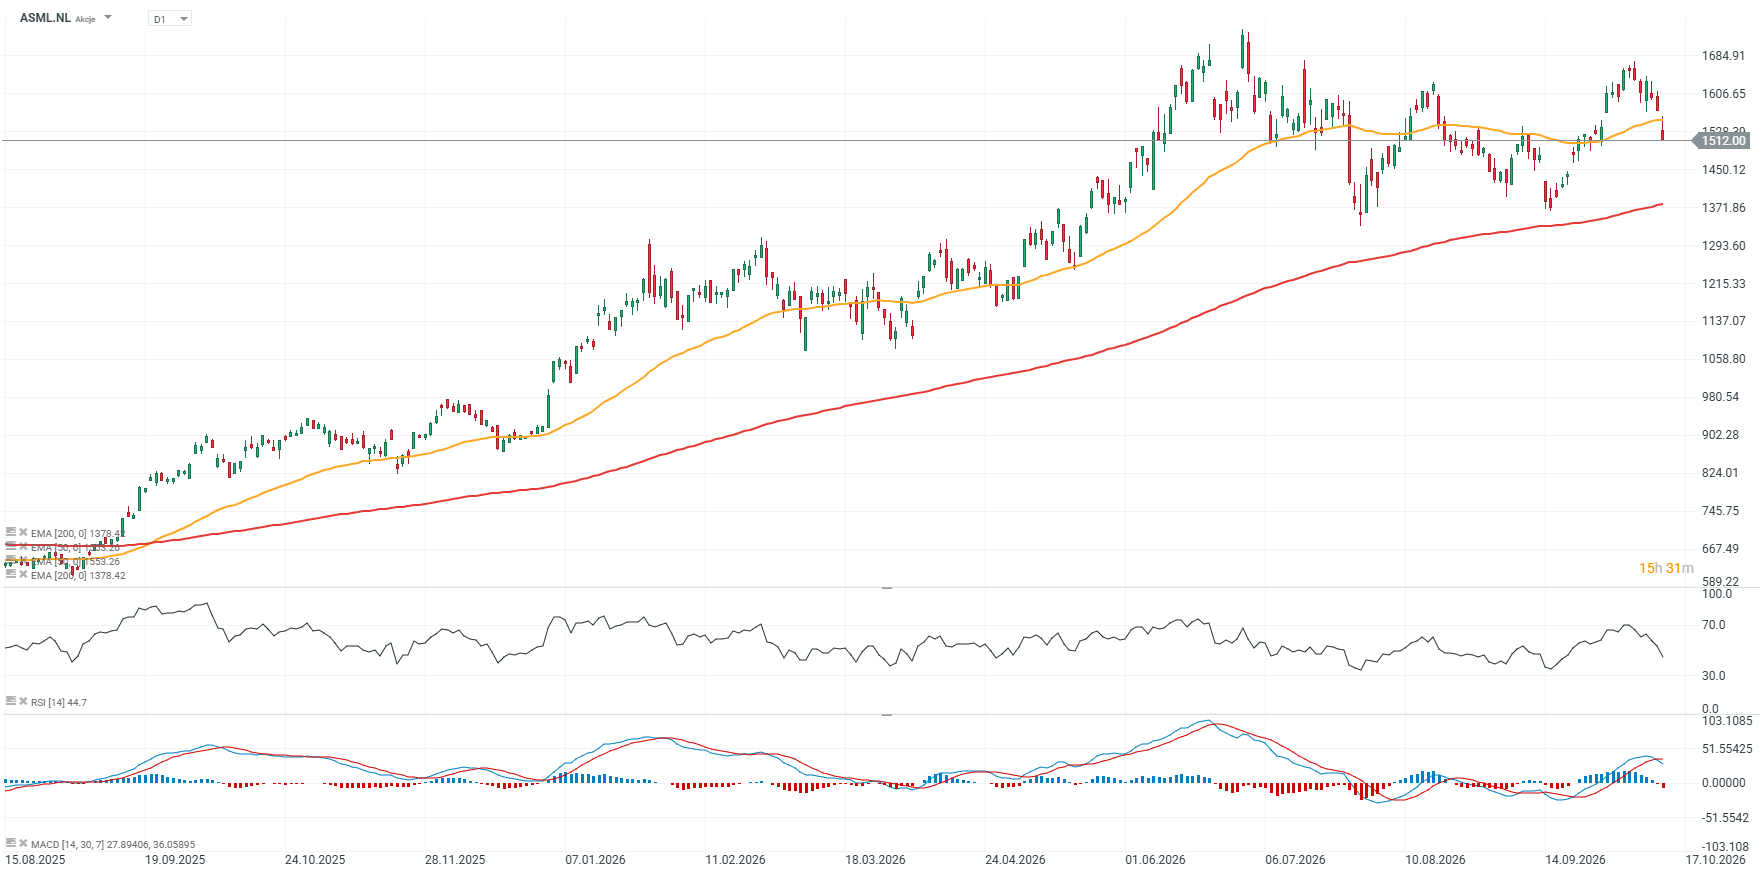
المخطط لسعر سهم ASML (إطار زمني يومي - D1)
من المرجح أن تفتتح أسهم ASML تداولات اليوم على فجوة سعرية هابطة، وإن كان لا يمكن استبعاد ظهور نشاط شرائي خلال الجلسة. ومن الناحية الفنية، يتشكل حالياً نموذج "القمة المزدوجة" (double-top) الذي ينطوي على احتمالية هبوطية؛ فإذا تراجعت الأسهم نحو مستوى 1400 يورو -وهو المستوى الذي سيشهد أيضاً اختباراً لمتوسط الحركة الأسي لفترة 200 يوم (EMA200) المُمثَّل بالخط الأحمر- فإن خطر حدوث انعكاس أكثر استدامة في الاتجاه سيصبح كبيراً ومؤثراً بشكل ملحوظ. وبالنسبة للمتداولين المراهنين على الصعود (الثيران)، قد يكون الحفاظ على مستويات فوق 1450 يورو -أي حول منطقة الفجوة السعرية المسجلة في شهر سبتمبر- أمراً بالغ الأهمية، في حين تبدو منطقة المقاومة الرئيسية حالياً عند مستوى 1600 يورو تقريباً.
 المصدر: XTB


ملخص يومي: انطلاق موسم إعلانات الأرباح في وول ستريت وسط مشاعر متباينة


تسعى "سبيس إكس" لتسيير رحلات لمركبة "ستار شيب" بشكل شبه يومي، وتُراهن إمبراطورية إيلون ماسك التجارية على هذا الأمر.

"مايكرون" توسّع نطاق إعادة شراء الأسهم ليصل إلى 35 مليار دولار!


الأسواق الأمريكية: موسم إعلان الأرباح ينطلق بقوة (13 أكتوبر 2026)