


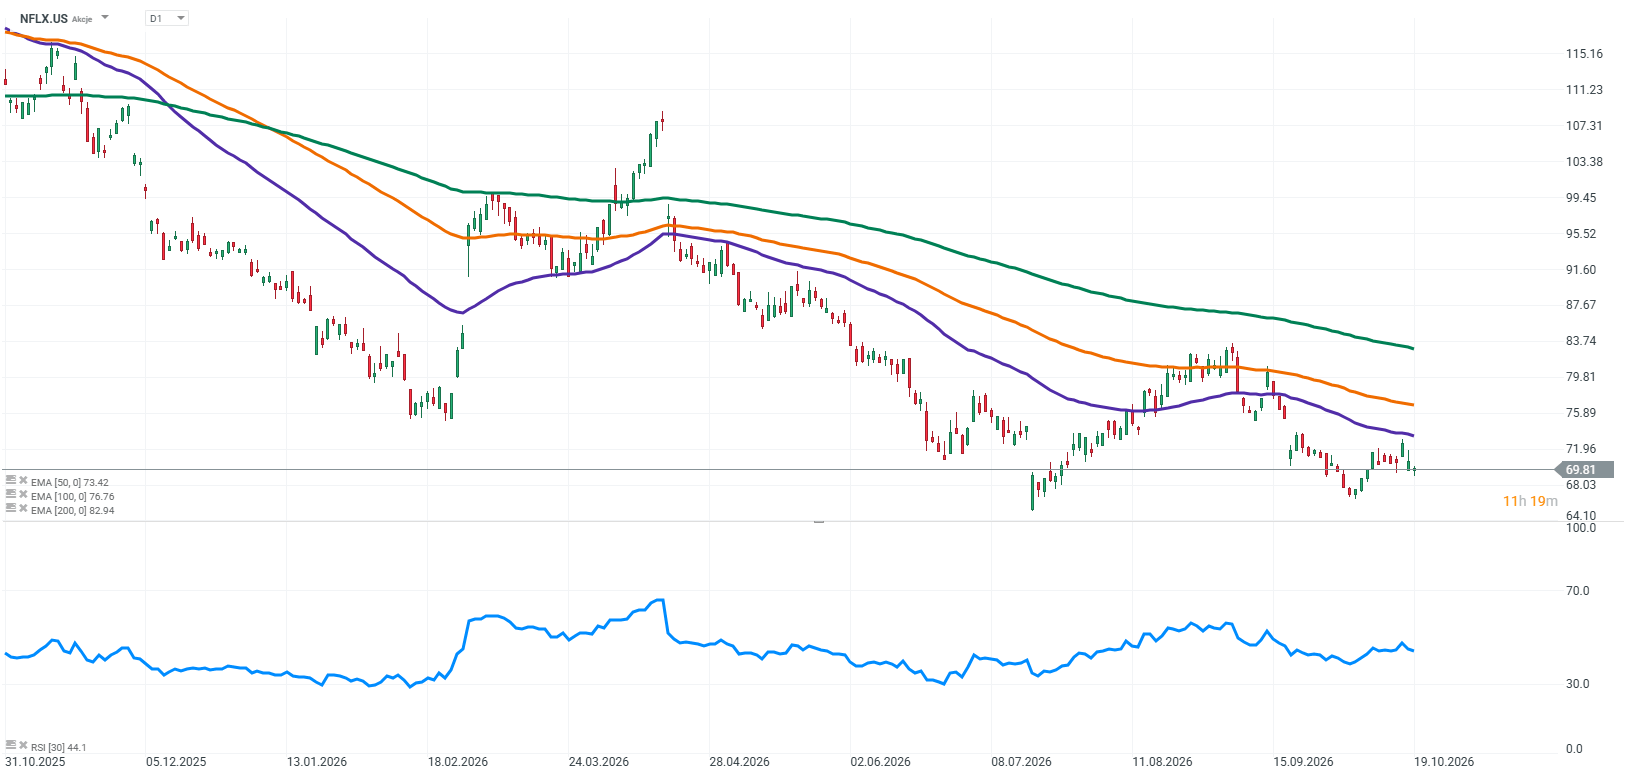
لسنوات طويلة، كانت "نتفليكس" (Netflix) من الشركات التي يغفر لها السوق هفواتها العرضية. فالمستثمرون كانوا يدركون حجم التغييرات التي أحدثتها الشركة في قطاع الترفيه، وكيف نجحت ببراعة في تحويل الشعبية العالمية لأعمالها إلى إيرادات متنامية. لم يكن شراؤهم لأسهم الشركة مجرد استثمار في منصة للبث الرقمي، بل كان رهاناً على كيانٍ يبدو وكأنه يعيد باستمرار رسم حدود نموه. أما اليوم، فقد تغير المشهد؛ إذ انخفض سهم "نتفليكس" بنحو 20% منذ بداية العام، وبات يُنظر إليها بشكل متزايد كشركة إعلامية ناضجة، مطالبة بتحقيق النمو، وضبط التكاليف، وتقديم أسباب مقنعة للمشتركين للاستمرار في اشتراكاتهم.
هذا لا يعني أن "نتفليكس" قد تحولت فجأة إلى شركة ضعيفة؛ فالمسألة أكثر تعقيداً. فبينما لا تزال معدلات نمو الإيرادات المكونة من رقمين والربحية العالية أمراً مثيراً للإعجاب، إلا أنها قد لا تكفي وحدها لإقناع المستثمرين بدفع المزيد مقابل السهم. فالسوق بات على دراية تامة بقصة "نتفليكس" - من حيث نطاق انتشارها العالمي، وعلامتها التجارية المعروفة، ونشاطها الإعلاني المتنامي - وهو الآن يتطلع لمعرفة الخطوة التالية. ولا يمكن أن تكون الإجابة ببساطة هي استمرار "نتفليكس" على نهجها المعتاد.
أبرز توقعات السوق:
• إيرادات الربع الثالث: حوالي 12.9 مليار دولار.
• معدل نمو الإيرادات المتوقع على أساس سنوي: حوالي 11.7%.
• هامش التشغيل المتوقع: حوالي 33.2%.
• نمو الإيرادات المتوقع في عام 2027: حوالي 11.2%.
• ربحية السهم: 0.82 دولار.
• الإنفاق على المحتوى في عام 2026: حوالي 20 مليار دولار.
• السؤال الجوهري: هل تستطيع "نتفليكس" تعزيز تفاعل المشاهدين، والحفاظ على نمو الإيرادات الإعلانية، ومواصلة تحسين هوامش الربح في آنٍ واحد؟
الإيرادات شيء، ونسب المشاهدة شيء آخر.
تبدو توقعات الربع الثالث قوية؛ فنمو الإيرادات بنسبة 12% وهامش التشغيل بنسبة 33% سيؤكدان قدرة "نتفليكس" على الجمع بين ضخامة النطاق والربحية العالية. ومع ذلك، فإن هذه الأرقام لا تجيب على السؤال الأهم: إلى متى يمكن للشركة الحفاظ على هذه الوتيرة دون أن تفقد قدرتها على مفاجأة السوق بنتائج تفوق التوقعات؟
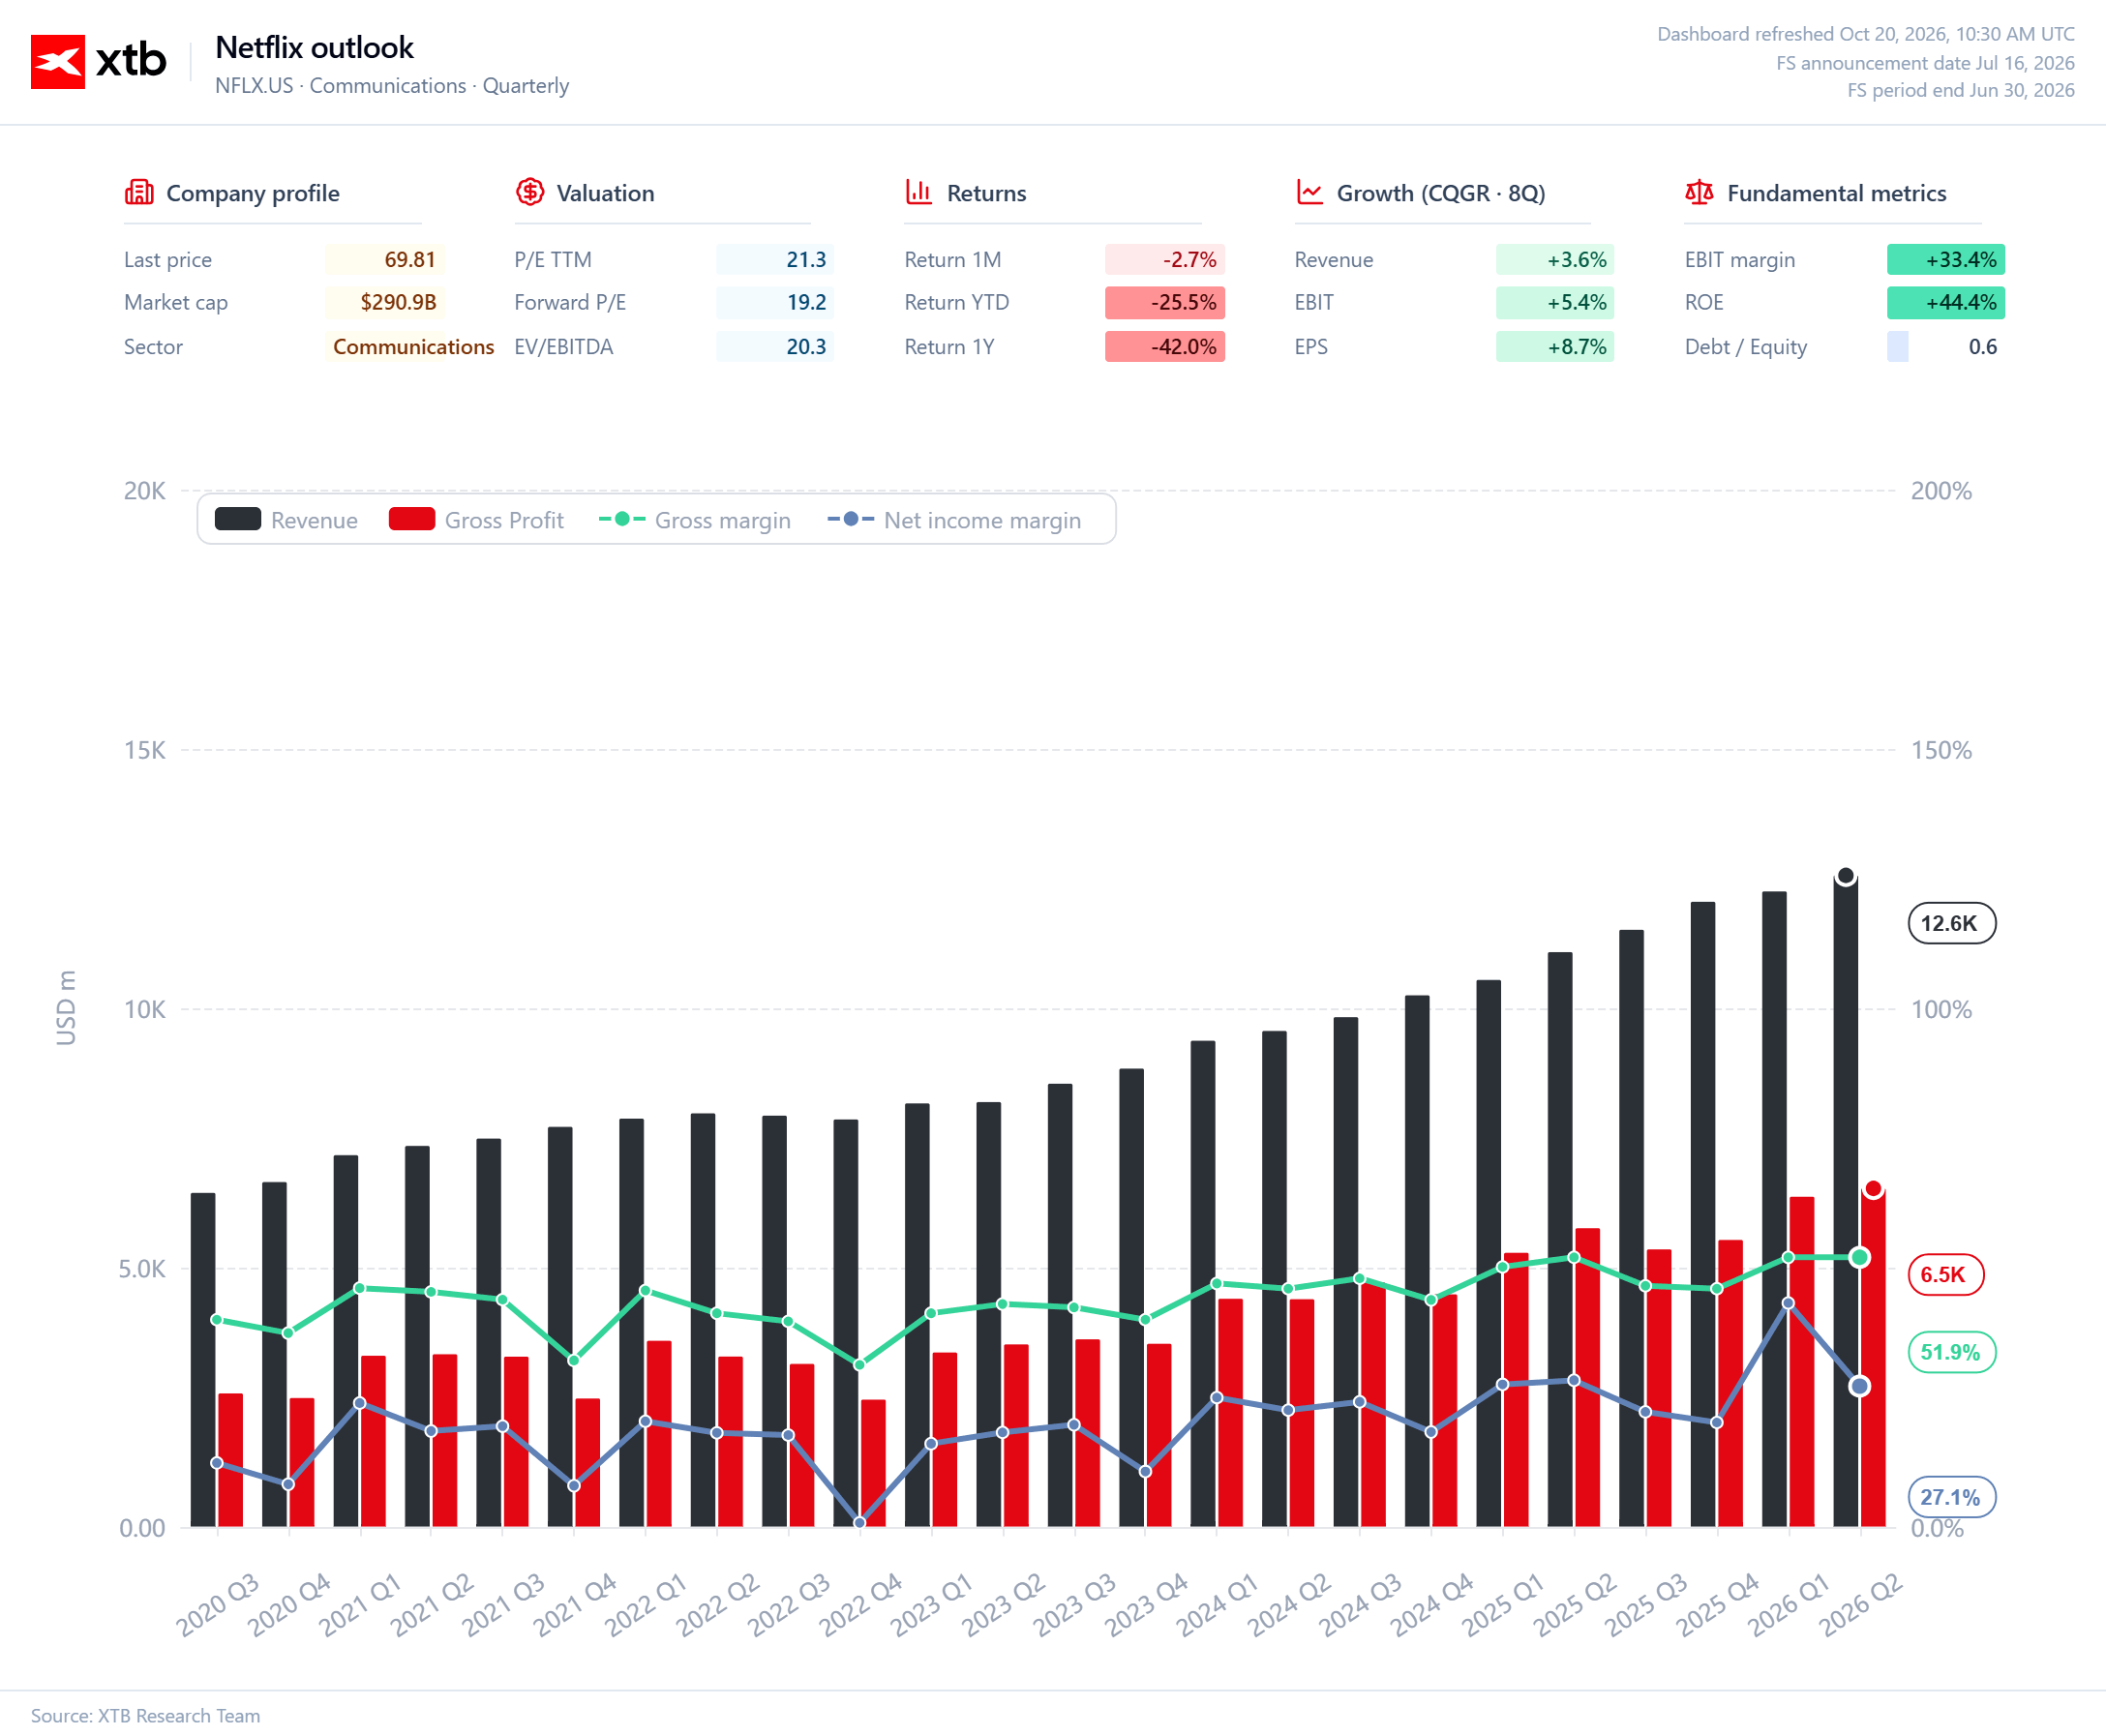
تشير التوقعات العامة لعام 2027 إلى نمو في الإيرادات بنحو 11%، مع هامش تشغيلي يقارب 33.5%. ورغم أن هذه المؤشرات تعكس وضعاً تجارياً سليماً، إلا أنها لا تقدم حافزاً واضحاً لدفع سهم الشركة نحو الصعود. ومع تراجع سعر السهم بنحو 20% منذ بداية العام، سيبحث المستثمرون عن مبررات للاعتقاد بأن السوق يبالغ في حذره تجاه مستقبل "نتفليكس"، بدلاً من الاكتفاء بتأكيد أن أداء الشركة يسير وفقاً للتوقعات.
وتُعد معدلات المشاهدة مصدر القلق الأكبر؛ ففي الربع الثالث، انخفض إجمالي ساعات المشاهدة للعناوين المدرجة ضمن قائمة "الأكثر مشاهدة" (Top 10) بنحو 11% على أساس سنوي، بينما تراجع عدد المشاهدين بنسبة 17%. وتجدر الإشارة إلى أن هذه المقارنة تأتي في سياق صعب، نظراً لأن "نتفليكس" قدمت في الفترة المقابلة من العام السابق باقة محتوى قوية للغاية، شملت أعمالاً مثل "K-Pop: Demon Hunters" و"Happy Gilmore 2"، والموسم الثاني من مسلسل "Wednesday"، والموسم الثالث من "Squid Game". أما إصدارات هذا العام، ورغم نجاحها في جذب المشاهدين، إلا أنها لم ترقَ إلى مستوى تلك الأعمال السابقة.
ولا يعني ضعف الأداء في ربع معين بالضرورة وجود مشكلة مستمرة؛ فالسؤال الجوهري هو: هل تستطيع "نتفليكس" إنتاج مسلسلات وأفلام تتجاوز في تأثيرها قاعدة مشتركيها الحالية لتصبح ظواهر ثقافية عامة؟ فامتلاك مكتبة محتوى ضخمة بحد ذاته لا يمنح ميزة تنافسية حقيقية؛ إذ تكمن القيمة الفعلية في الأعمال التي تجذب مستخدمين جدداً، وتحافظ على المشتركين الحاليين، وتجعل المنصة حاضرة باستمرار في أحاديث الناس اليومية. ومع أن سهولة المقارنة مع أرقام العام السابق، إلى جانب طرح محتوى أقوى في الربع الرابع، قد تؤدي إلى تحسن في أرقام المشاهدة، إلا أن ذلك لا يغني عن الحاجة إلى أدلة ملموسة تثبت قدرة "نتفليكس" على الاستمرار في إنتاج أعمال تحقق نجاحاً عالمياً واسع النطاق.
إنتاج أكثر تكلفة، ومخاطر أكبر
قد يشير التغيير في قيادة قطاع المحتوى لدى "نتفليكس" إلى توجه نحو التركيز بشكل أكبر على الإنتاجات الضخمة وعالية التكلفة. ففي عام 2026، خصصت "نتفليكس" نحو 20 مليار دولار للمحتوى، بزيادة قدرها 10% عن العام السابق، ومن الممكن أن يستمر الإنفاق في الارتفاع بنفس الوتيرة أو حتى بوتيرة أسرع في العام المقبل.
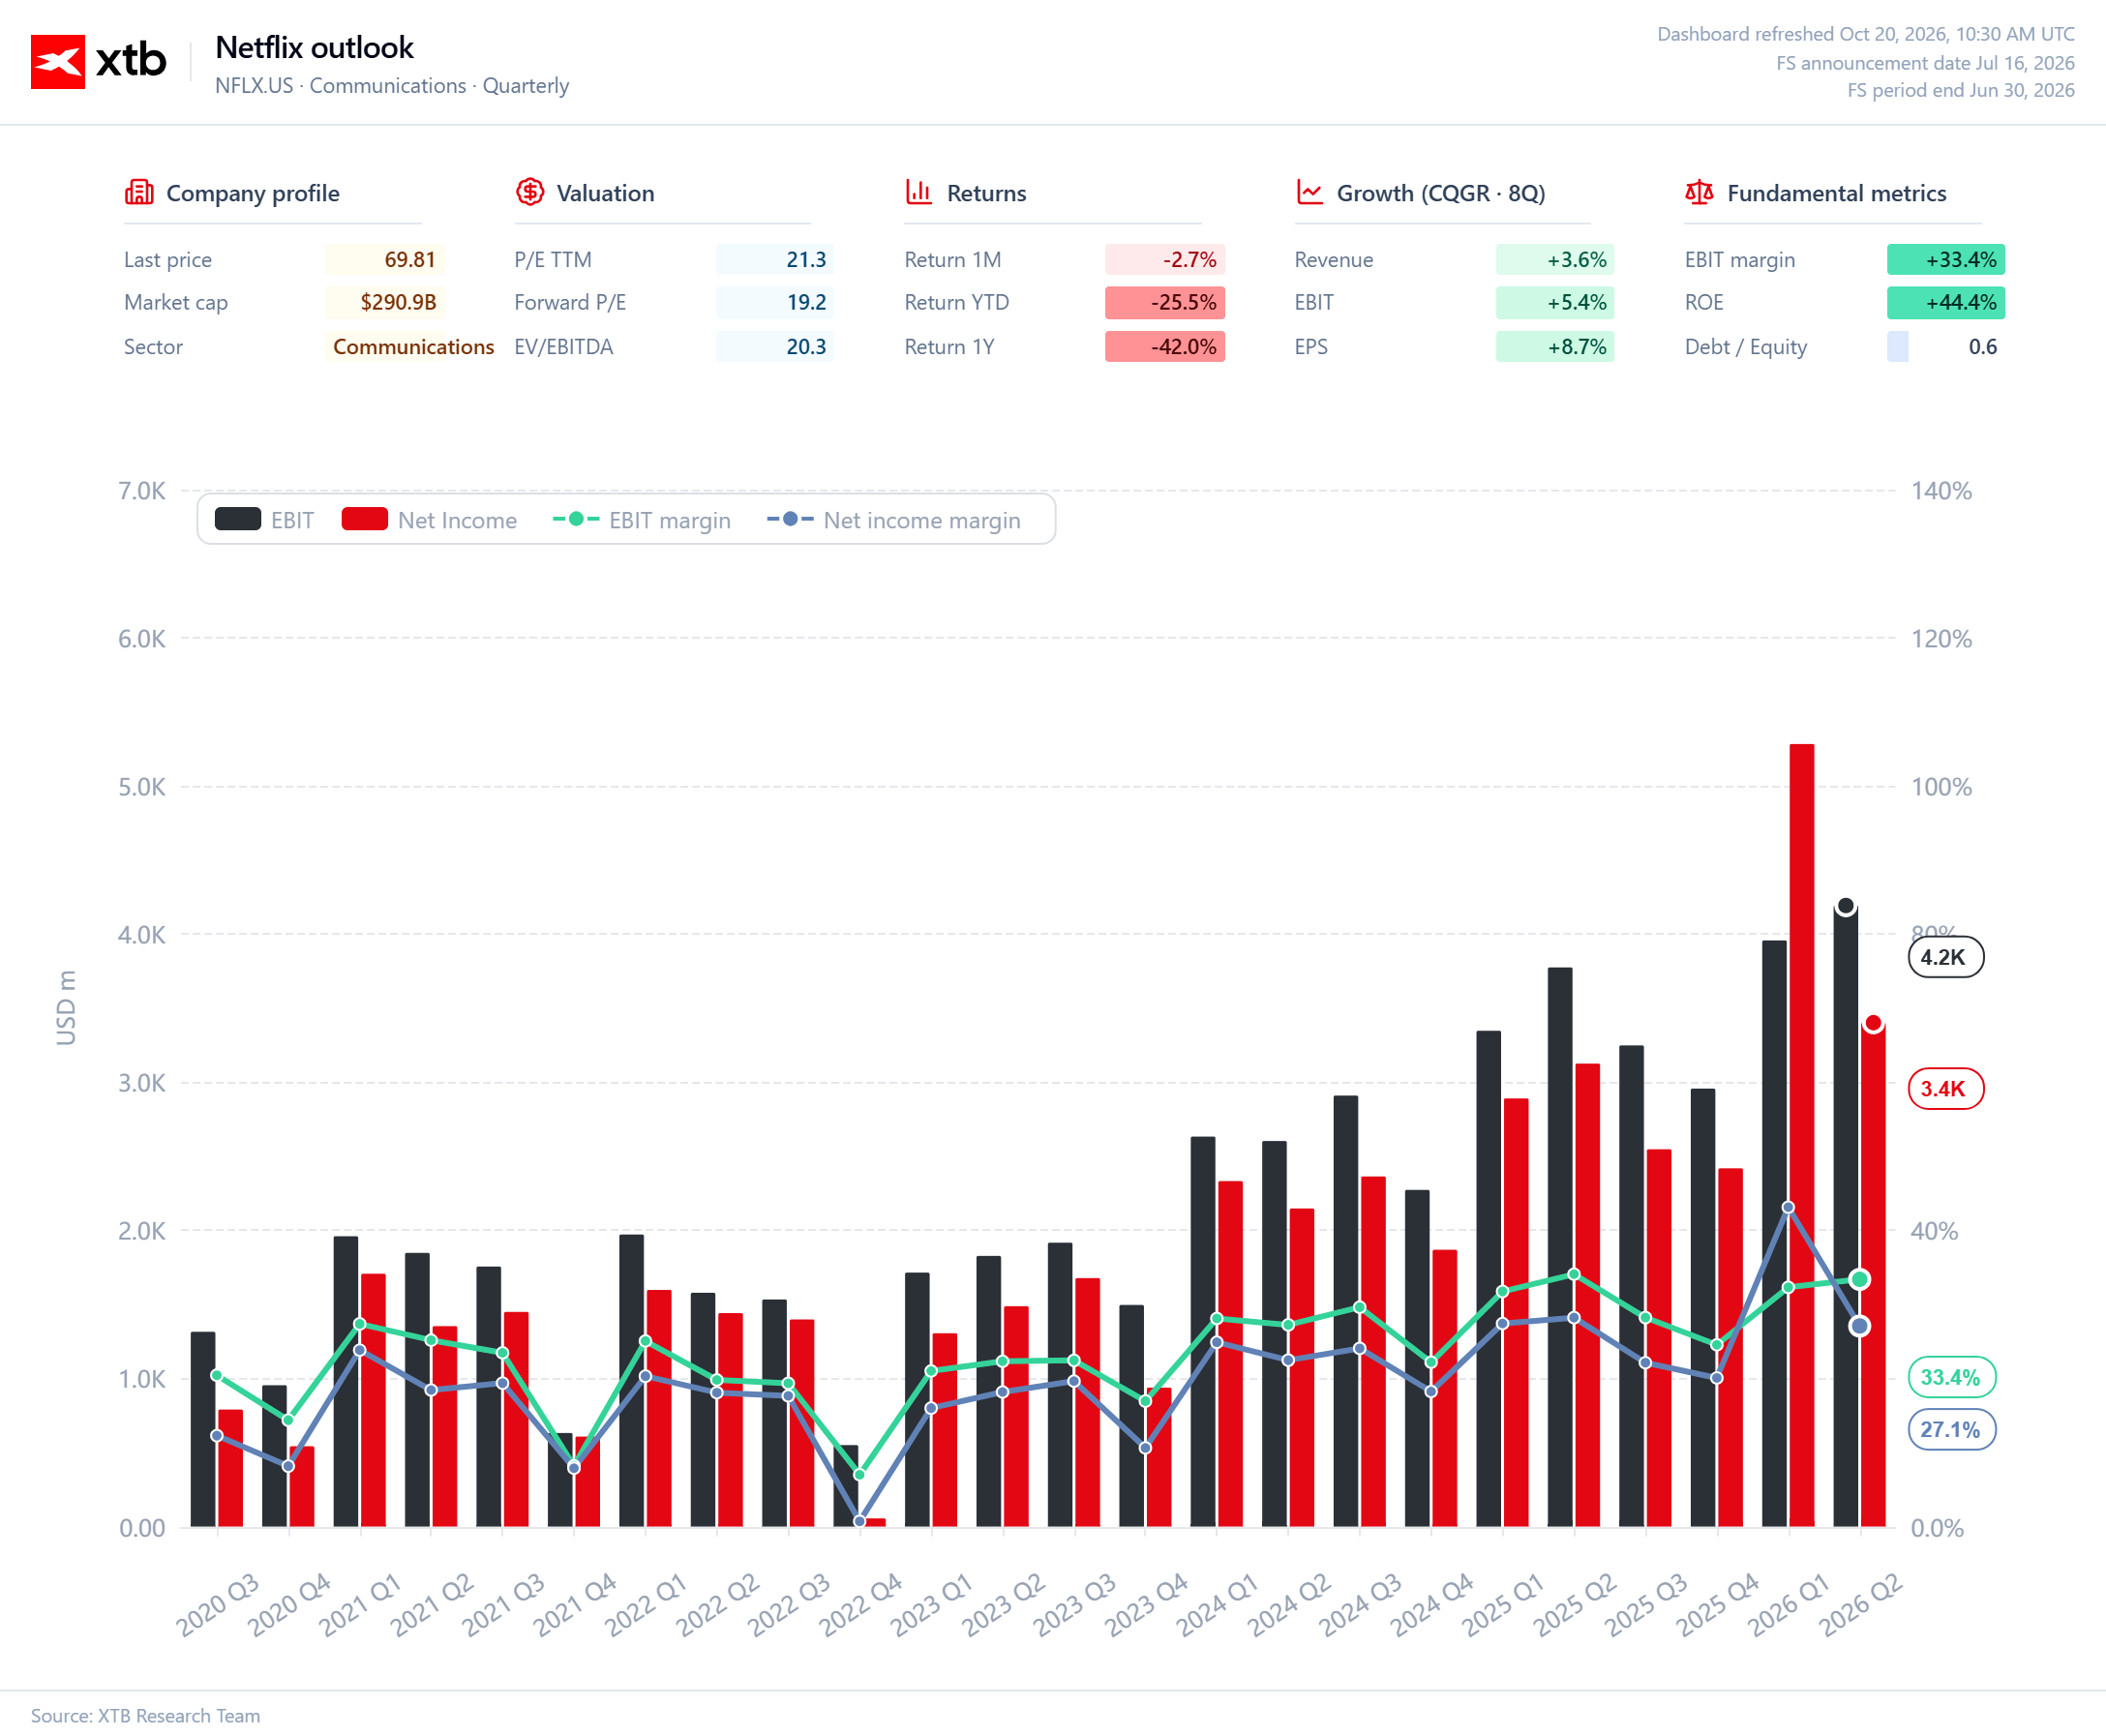
قد تؤتي هذه الاستراتيجية ثمارها إذا ساهمت الأعمال الجديدة في زيادة نسب المشاهدة والحفاظ على المشتركين. ومع ذلك، لا يوجد ضمان بأن الميزانيات الأضخم ستؤدي بالضرورة إلى إنتاج أعمال أكثر نجاحاً. كما أن زيادة الإنفاق تعني تدفقات نقدية أكبر إلى الخارج وارتفاعاً في نفقات الإهلاك، مما قد يقلص فرص تحسين هوامش الربح. لذا، يتعين على "نتفليكس" إقناع المستثمرين بأنها لا تكتفي بزيادة الإنفاق فحسب، بل تنجح في تحويل هذه الأموال إلى محتوى يرغب الجمهور حقاً في مشاهدته.
ويظل الإعلان مصدراً آخر للنمو؛ إذ يمكن لتحسين استهداف الجمهور والتوسع في أسواق جديدة زيادة الإيرادات دون الاعتماد كلياً على اشتراكات المستخدمين. ومن المتوقع أن يشهد الربع الرابع طرح أعمال تجذب اهتماماً واسعاً، بما في ذلك فعاليات دوري كرة القدم الأمريكية (NFL) وإصدارات ضخمة من الأفلام والمسلسلات.
لكن نمو الإيرادات الإعلانية لن يحل المشكلة إذا تراجعت نسب المشاهدة؛ فالمعلنون يدفعون مقابل جذب انتباه الجمهور، وهو ما يتطلب من "نتفليكس" أولاً كسب هذا الانتباه. ولهذا السبب تحديداً، ينبغي تقييم استراتيجية المحتوى وجهود تحقيق الدخل معاً، بدلاً من النظر إليهما كعاملين منفصلين يدعوان للتفاؤل.
على "نتفليكس" استعادة قدرتها على المفاجأة
لا تزال "نتفليكس" تمتلك ركائز قوية، مثل نطاق انتشارها العالمي، وعلامتها التجارية المعروفة، وربحيتها العالية، وقدرتها الاستثمارية التي لا يضاهيها فيها منافسوها الأصغر حجماً. ومع ذلك، لا يعني هذا أن السنوات المقبلة ستكون سهلة كتلك الفترة التي كان فيها التوسع في قطاع البث الرقمي بحد ذاته مصدراً طبيعياً للنمو. فاليوم، بات لزاماً على "نتفليكس" الحفاظ على الانضباط المالي، وتوسيع نطاق الإعلانات، وتمويل أعمال قادرة على جذب جماهير غفيرة، كل ذلك في آن واحد.
قد تكون نتائج الربع الثالث قوية، وقد تبدو التوقعات لنهاية العام مطمئنة. لكن بالنسبة لسهم الشركة، يظل العامل الأهم هو ما إذا كانت الإدارة ستقدم رؤية مقنعة لعام 2027. فمع تزايد الإنفاق على المحتوى، سيرغب المستثمرون في معرفة مصدر نمو الأرباح مستقبلاً، وما إذا كانت الشركة قادرة على العودة لإنتاج أعمال ناجحة بشكل مستمر.
لا يشترط أن تتوقف "نتفليكس" عن كونها شركة جيدة حتى يخيب أداء سهمها؛ إذ يكفي ألا يتجاوز نموها التوقعات التي وضعها السوق بالفعل في تقييمه الحالي. لذا، وبعد عمليات البيع التي شهدها السهم هذا العام، لا يقتصر السؤال على ما إذا كانت الشركة قادرة على تحقيق الأرقام المستهدفة فحسب، بل يمتد ليشمل ما إذا كانت "نتفليكس" لا تزال تمتلك القدرة على مفاجأة المستثمرين.
قد تدعم الأرقام القوية أعمال الشركة، لكن استعادة قيمة السهم تتطلب صياغة قصة جديدة يكون السوق مستعداً للإيمان بها مجدداً.
المصدر: XTB Research



مخطط اليوم: US100 (ناسداك 100). انتعاش في قطاع الذكاء الاصطناعي مقابل تراجع في المؤشرات الفنية



التقويم الاقتصادي - سوق العمل في المملكة المتحدة، ومؤشر "زد إي دبليو" (ZEW) للمعنويات الاقتصادية، وتقارير عمالقة "وول ستريت"


ملخص الأسواق: انتعاش في الصين وتراجع في أسعار النفط، وفرنسا تتصدر التراجعات في الاتحاد الأوروبي


مخطط اليوم: ما التالي بالنسبة لأسهم التكنولوجيا بعد أكبر عملية بيع مكثفة منذ أبريل 2025؟