


يكاد موسم إعلان نتائج الربع الثاني من عام 2026 ينتهي، ولا تزال الصورة العامة قوية للغاية حتى الآن؛ فقد أعلنت جميع شركات (S&P 500) تقريباً عن نتائجها، مع استمرار تسجيل معدلات مرتفعة من المفاجآت الإيجابية سواء في الأرباح أو الإيرادات. وفي الوقت نفسه، تجاوز نمو الأرباح بوضوح التوقعات التي سادت قبل بدء الموسم، بينما تشير التوجيهات المستقبلية للربع القادم إلى أن الشركات لا تزال متفائلة نسبياً بشأن الآفاق القريبة المدى.
- خلال الربع الثاني، سجلت 86% من شركات مؤشر "إس آند بي 500" ربحية للسهم تفوق توقعات المحللين، في حين حققت 77% منها مفاجأة إيجابية على صعيد الإيرادات.
- ويبلغ معدل النمو المدمج للأرباح في المؤشر حالياً 52.0% على أساس سنوي. وإذا استمر هذا المعدل حتى نهاية موسم الإعلان عن النتائج، فسيمثل ذلك أقوى نمو للأرباح منذ الربع الثاني من عام 2021، حين بلغ معدل النمو 91.6%.
- ويُعد التحسن مقارنة بالتوقعات السابقة أمراً لافتاً بشكل خاص؛ ففي 30 يونيو الماضي، كان المحللون يتوقعون نمواً في أرباح الربع الثاني بنسبة 23.1% على أساس سنوي، وهو ما يقل عن نصف معدل النمو المُعلن عنه حالياً.
- ويتوقع المحللون ارتفاع أرباح شركات مؤشر "إس آند بي 500" بنسبة 28.2% على أساس سنوي في الربع الثالث، وبنسبة 25.8% في الربع الرابع من عام 2026، بينما يُقدر نمو الأرباح للعام بأكمله بنسبة 31.2% على أساس سنوي. ويبدو أن كلاً من الربع الثالث والربع الرابع -الذي يشهد عادةً نشاطاً تجارياً مكثفاً خلال موسم العطلات- يمتلكان مجالاً كبيراً لتسجيل نتائج تفوق توقعات المحللين الحالية.
- وفي 10 من أصل 11 قطاعاً ضمن مؤشر "إس آند بي 500"، جاءت الأرباح الحالية أقوى مما كان متوقعاً في نهاية شهر يونيو؛ ويعكس ذلك كلاً من المفاجآت الإيجابية في ربحية السهم وعمليات رفع تقديرات المحللين.
- كما تظل التوقعات للربع الثالث إيجابية نسبياً؛ إذ أصدرت 63 شركة حتى الآن توجيهات إيجابية بشأن ربحية السهم، مقابل 35 شركة قدمت توجيهات تقل عن توقعات السوق السابقة.
- ورغم قوة الأرباح، لا يزال المؤشر يتداول عند مستويات تقييم مرتفعة نوعاً ما وفقاً للمعايير التاريخية. تبلغ نسبة السعر إلى الأرباح (P/E) الآجلة لمدة 12 شهراً لمؤشر "إس آند بي 500" (S&P 500) مستوى 19.6 ضعفاً؛ وهو مستوى يقل قليلاً عن متوسط السنوات الخمس البالغ 19.9 ضعفاً، ولكنه يفوق متوسط السنوات العشر البالغ 19.0 ضعفاً.
منذ مطلع عام 2000، كان صعود مؤشر "إس آند بي 500" مدعوماً إلى حد كبير بتحسن توقعات الأرباح، رغم أن المسارين قد تباعدا بشكل أكثر وضوحاً في السنوات الأخيرة. فقد ارتفع مؤشر ربحية السهم (EPS) الآجلة لمدة 12 شهراً ليصل حالياً إلى نحو 692 نقطة (بافتراض قيمة أساس قدرها 100 نقطة في عام 2000)، في حين يحوم مؤشر "إس آند بي 500" نفسه قرب مستوى 528 نقطة؛ مما يشير إلى أن الصعود طويل الأمد للسوق لا يزال يحظى بدعم قوي من أساسيات الأرباح. وفي الوقت نفسه، يُظهر التاريخ أن تقديرات الأرباح الآجلة قد تشهد انخفاضاً حاداً خلال فترات الركود الاقتصادي؛ وهذا يعني أن القوة الحالية لربحية السهم توفر هامشاً مهماً للتقييم، لكنها لا تلغي مخاطر حدوث تصحيح سعري في حال تدهورت الظروف الاقتصادية بشكل جوهري. ومع ذلك، وفي ظل غياب مؤشرات واضحة على حدوث انكماش في الاقتصاد الأمريكي واستمرار مرونة قطاع الخدمات بشكل خاص، فإن التقييم الحالي لمؤشر "إس آند بي 500" لا يبدو مبالغاً فيه، بل قد يظل يوفر قدراً من "هامش الأمان".
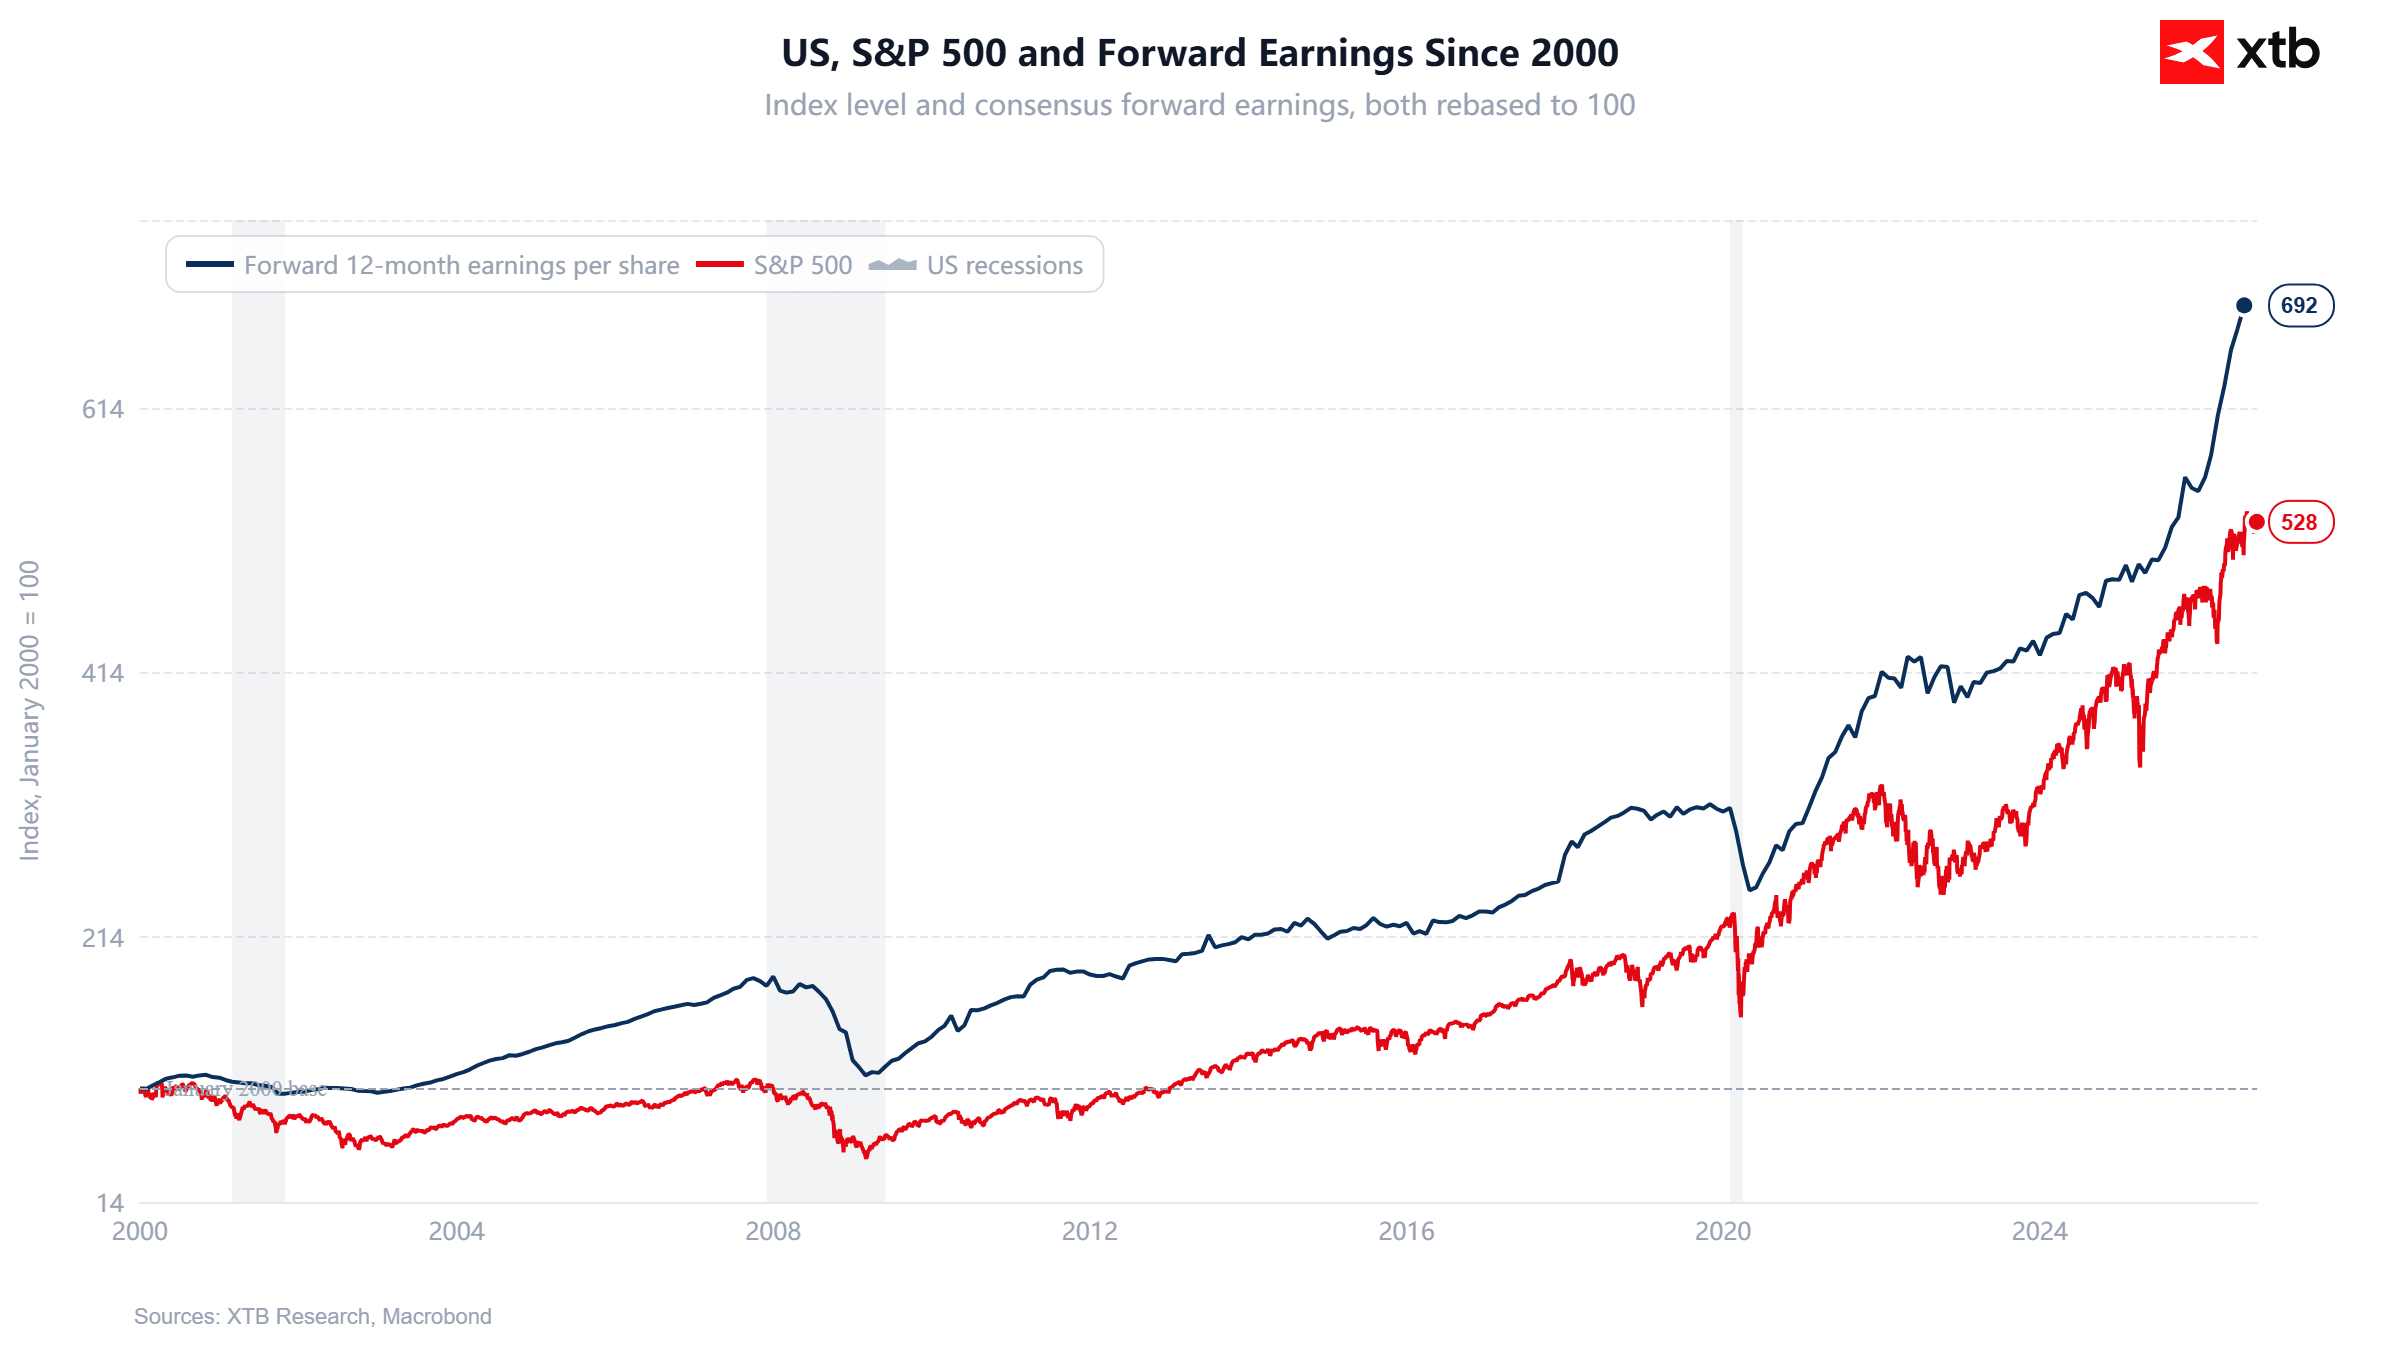 المصدر: XTB Research
حجم المفاجآت الإيجابية في الأرباح مرتفع للغاية
تتجاوز الأرباح الإجمالية للشركات المدرجة في مؤشر "إس آند بي 500" (S&P 500) للربع الثاني حالياً توقعات المحللين السابقة بنسبة 26.5%. وتُعد هذه النسبة أعلى بكثير من متوسط المفاجآت المسجل خلال العام الماضي (+9.2%)، والسنوات الخمس الماضية (+7.0%)، والسنوات العشر الماضية (+7.4%)، كما أنها تتجاوز الرقم القياسي السابق البالغ 23.2% والذي سُجل في الربع الثاني من عام 2020.
ومع ذلك، تجدر الإشارة إلى أن النتيجة الإجمالية قد تعززت بشكل كبير بفضل مكاسب استثمارية ضخمة وغير معتادة حققتها شركتا "ألفابت" (Alphabet) و"أمازون" (Amazon). وعند استبعاد هاتين الشركتين، تنخفض نسبة مفاجأة الأرباح لمؤشر "إس آند بي 500" إلى 10.8%؛ وهي نسبة تظل قوية ولكنها أقرب بكثير إلى المعدلات التاريخية المعتادة.
أرباح شركات "السبعة الكبار" (Magnificent 7) تواصل إبهار الأسواق
أعلنت جميع شركات مجموعة "السبعة الكبار" عن نتائجها للربع الثاني. وللوهلة الأولى، تبدو الأرقام قوية للغاية، حيث بلغ معدل نمو الأرباح الإجمالي للمجموعة 118.5% على أساس سنوي، متجاوزاً التوقعات السابقة بكثير. غير أن جزءاً كبيراً من هذا النمو كان مدفوعاً بمكاسب استثمارية استثنائية (غير متكررة) لدى شركتي "ألفابت" و"أمازون"، ولذا فإن الصورة الفعلية للأداء تبدو أكثر اعتدالاً عند استبعاد هاتين الشركتين.
- اعتباراً من 30 يونيو، كان المحللون يتوقعون ارتفاع أرباح شركات "السبعة الكبار" بنسبة 30.8% على أساس سنوي في الربع الثاني. وقد بلغت الزيادة الفعلية 118.5%، وهو أقوى معدل نمو للمجموعة منذ الربع الرابع من عام 2020 على الأقل.
- سجلت ست من الشركات السبع (أي ما يعادل 86%) ربحية للسهم تفوق التوقعات. وتطابقت هذه النسبة مع تلك المسجلة لمؤشر "إس آند بي 500" ككل، وإن كان حجم المفاجآت الإيجابية أكبر بكثير.
- تجاوزت الأرباح الإجمالية لمجموعة "السبعة الكبار" تقديرات المحللين بنسبة 66.2%، مقارنة بمفاجأة أرباح إيجابية بلغت 26.5% لمؤشر "إس آند بي 500" ككل.
- أما بالنسبة للشركات الـ 493 المتبقية في مؤشر "إس آند بي 500"، فقد بلغ نمو الأرباح 31.8% على أساس سنوي. كانت هذه أيضًا نتيجة قوية للغاية، وأعلى معدل نمو لتلك المجموعة منذ الربع الأخير من عام 2021.
- كانت الشركات الخمس الأكبر مساهمةً في نمو أرباح مؤشر ستاندرد آند بورز 500 هي: ألفابت، وأمازون، ومايكرون تكنولوجي، وإنفيديا، وشيفرون. وبالتالي، فإن ثلاثًا من الشركات الخمس الأولى تنتمي إلى مجموعة "السبعة الكبار".
- يتعلق التحفظ الرئيسي بشركتي ألفابت وأمازون. ففي كلتا الحالتين، تستخدم فاكت سيت معيار ربحية السهم وفقًا للمعايير المحاسبية المقبولة عمومًا (GAAP EPS)، والذي شهد في الربع الثاني ارتفاعًا ملحوظًا بفضل زيادة الإيرادات الأخرى المتعلقة بأرباح الاستثمار.
- سجلت ألفابت حوالي 98 مليار دولار من الإيرادات الأخرى، ويعود ذلك بشكل رئيسي إلى صافي الأرباح غير المحققة على الأوراق المالية. في المقابل، سجلت أمازون حوالي 53.4 مليار دولار من الإيرادات المماثلة، مدفوعةً بشكل أساسي باستثمارها في شركة أنثروبيك.
- باستثناء ألفابت وأمازون، انخفض نمو أرباح مجموعة "السبعة الكبار" من 118.5% إلى 43.2%، بينما انخفضت مفاجأة الأرباح الإيجابية من 66.2% إلى 4.4% فقط. هذا يعني أن موسم أرباح شركات التكنولوجيا السبع الكبرى لا يزال قويًا، لكن معدل النمو المعلن الذي يتجاوز 100% يبالغ بشكل واضح في تقدير التحسن في الأداء التشغيلي الأساسي لهذه الشركات.
مخطط US500 (الفترة الزمنية ليوم واحد)
لا يزال US500 في اتجاه صعودي راسخ، حيث تتداول الأسعار بوضوح فوق المتوسط المتحرك الأسي لـ 50 و200 يوم، مما يؤكد فنيًا استمرار هيمنة المشترين. في الوقت نفسه، لا يبدو أن الزخم قد بلغ ذروته: إذ لا يزال مؤشر القوة النسبية (RSI) قريبًا من المستويات المحايدة، بينما يشير مؤشر MACD إلى ميزة صعودية معتدلة فقط، مما يوحي بتماسك قرب أعلى مستوياته بدلًا من مرحلة نشوة في الحركة. من منظور الاقتصاد الكلي، يكمن السؤال الرئيسي في ما إذا كانت بيانات التضخم وسوق العمل وعائدات السندات القادمة ستسمح بالحفاظ على مضاعفات التقييم الحالية، ومع موسم أرباح قوي آخر محتمل في المستقبل، ما إذا كانت ستترك مجالًا لمزيد من التوسع في هذه المضاعفات.
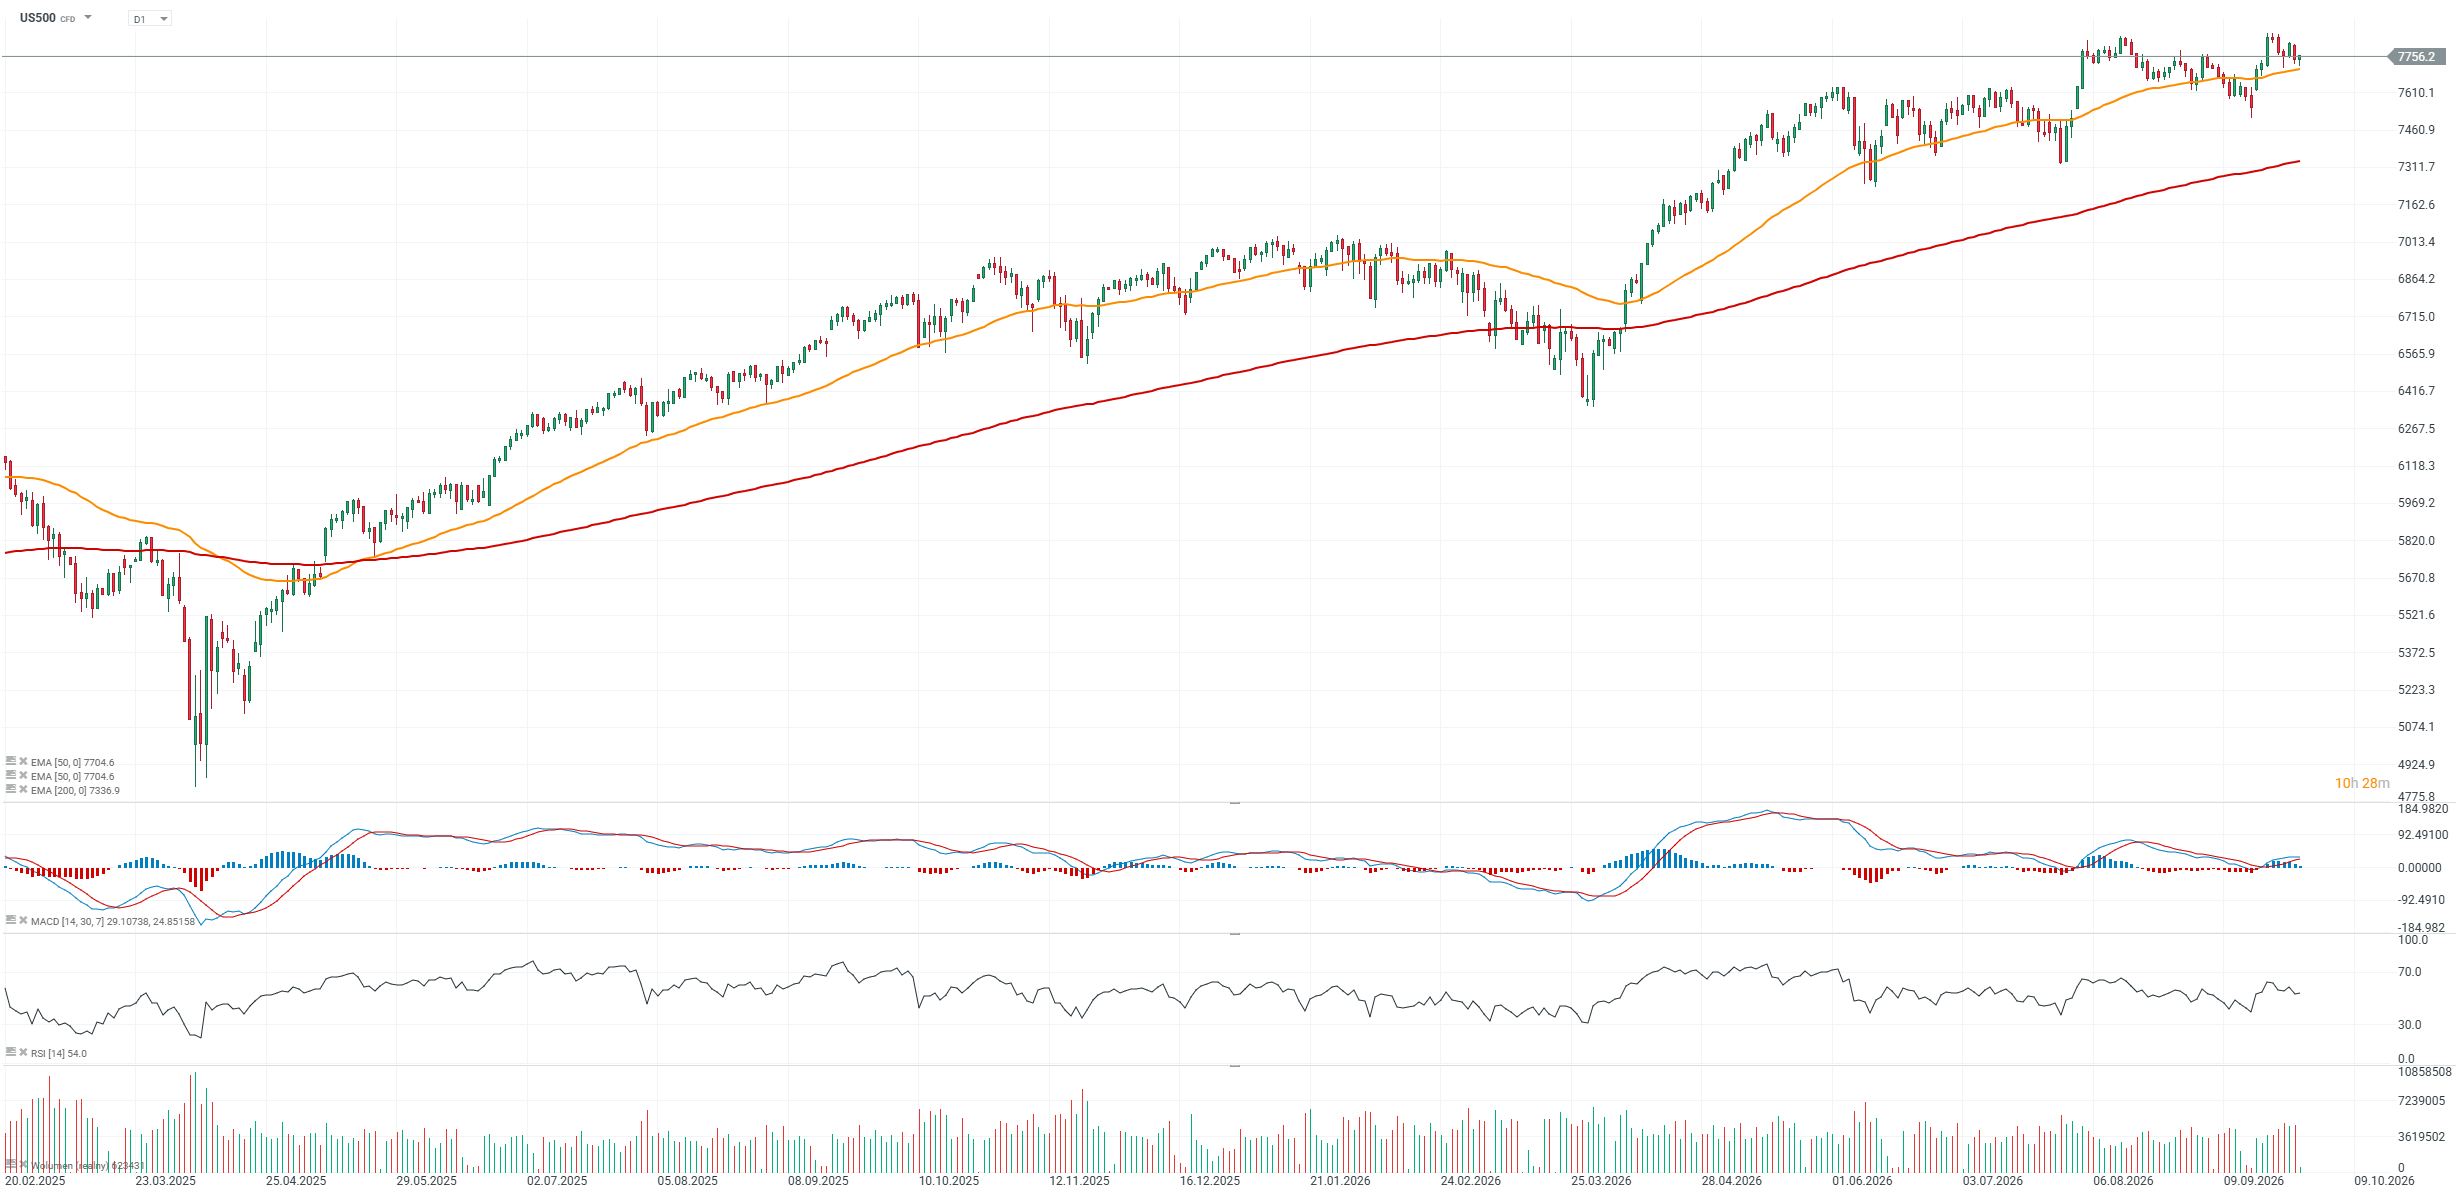 المصدر: xStation5.


شركة AMD تتجه نحو الاستحواذ: هل يُعد استثمارها بقيمة 8.2 مليار دولار خطوةً موفقة؟



حصاد الأسواق : أسعار فائدة أعلى في أستراليا ومزيد من الارتفاع في أسعار النفط


ملخص يومي: غياب التقدم في المفاوضات يلقي بظلاله على وول ستريت والمعادن النفيسة (28.09.2026)


إفتتاح الأسواق الأمريكية: وول ستريت تبدأ الأسبوع بالخسارة (28.09.2026)