


تعود شركة "مايكرون تكنولوجي" (Micron Technology) لتتصدر قائمتنا "سهم الأسبوع" مرة أخرى، والسبب في ذلك واضح ومباشر؛ فقد أظهرت أحدث النتائج الصادرة عن الشركة الأمريكية المصنعة لرقائق الذاكرة أن الطفرة في البنية التحتية للذكاء الاصطناعي لا تزال تكتسب زخماً متزايداً. ونظراً لحجم نمو الأعمال ومستويات هوامش الربح والتوقعات للأشهر المقبلة، أصبحت نتائج أرباح "مايكرون" واحدة من أهم المؤشرات لقطاع التكنولوجيا ككل.
لقد فاقت النتائج -التي أُعلنت أمس بعد إغلاق السوق- توقعات المحللين مجدداً؛ إذ سجلت الإيرادات مستوى قياسياً، وارتفعت الأرباح إلى مستويات بدت بعيدة المنال قبل عام واحد فقط، كما تشير التوقعات المستقبلية للربع القادم إلى مزيد من التحسن. وبذلك، تلقى السوق تأكيداً إضافياً على أن الطلب على الذاكرة المتطورة المستخدمة في مراكز البيانات لا يزال قوياً للغاية.
وتكتسب "مايكرون" أهمية خاصة لكونها تعمل في أحد أكثر قطاعات صناعة أشباه الموصلات تأثراً بالدورات الاقتصادية. فعلى مدى عقود، سار سوق الذاكرة وفق نمط مألوف: يؤدي ارتفاع الطلب إلى صعود الأسعار وهوامش الربح، مما يشجع الشركات المصنعة على زيادة الإنفاق الرأسمالي. وبعد بضع سنوات، تدخل طاقات إنتاجية جديدة إلى السوق، فينشأ فائض في العرض وتنخفض الأسعار وتتراجع أرباح الشركات المصنعة، ولا تبدأ الدورة التالية إلا بعد فترة مؤلمة من خفض الإنتاج والاستثمارات.
غير أن الذكاء الاصطناعي غيّر ديناميكيات هذا السوق؛ إذ يتزايد الطلب على الذاكرة بالتزامن مع توسع البنية التحتية للحوسبة، في حين تتطلب كل جيل جديد من مسرعات الحوسبة نطاقاً ترددياً أوسع وسعات ذاكرة أكبر. وتحتاج مراكز بيانات الذكاء الاصطناعي إلى ذاكرة النطاق الترددي العالي (HBM)، وذاكرة الوصول العشوائي الديناميكية (DRAM) المتطورة، وحلول التخزين عالية الأداء. وقد بلغ حجم هذه الاستثمارات حداً جعل من توفر الذاكرة أحد العوائق الرئيسية أمام المزيد من التوسع في البنية التحتية للذكاء الاصطناعي.
ومن ثم، يتيح لنا التقرير الأخير لشركة "مايكرون" إعادة النظر في السؤال الأهم للقطاع بأكمله: هل تُعد الطفرة الحالية مجرد تكرار آخر لدورة الذاكرة التقليدية التي يعقبها فائض في العرض، أم أن تطور الذكاء الاصطناعي قد خلق ظروفاً لفترة أطول بكثير من النمو الهيكلي في الطلب؟
تقدم نتائج الربع الرابع من السنة المالية 2026 إجابات مهمة على هذه التساؤلات.
دورة سوق الذاكرة تسير بشكل مختلف هذه المرة
لطالما اتسم سوق الذاكرة بطبيعته الدورية على مدى عقود؛ حيث كان ارتفاع الأسعار يشجع الشركات المصنعة على زيادة الاستثمار، وعندما كانت الطاقات الإنتاجية الجديدة تصل أخيراً إلى السوق، يظهر فائض في العرض وتنخفض هوامش الربح بشكل حاد. لطالما اتسمت استجابة جانب العرض بالتأخير، إلا أن دخول طاقات إنتاجية جديدة إلى الخدمة كان كفيلاً بقلب موازين السوق تماماً.
وتتميز الدورة الحالية بمركز ثقل مختلف؛ إذ يؤدي الذكاء الاصطناعي إلى زيادة الطلب على ذواكر DRAM وHBM وتقنيات التخزين بوتيرة تفوق بكثير قدرة القطاع على توسيع نطاق الإنتاج. وبالنسبة لشركة "مايكرون" (Micron)، فإن محدودية المعروض لا تعيق النمو، بل على العكس، فهي تعزز قدرة الشركة على التحكم في الأسعار؛ فالطلب قوي بما يكفي لاستيعاب أي إمدادات إضافية، في حين تتنافس مراكز البيانات للحصول على الكميات المحدودة المتاحة من أحدث منتجات الذاكرة وأكثرها تطوراً.
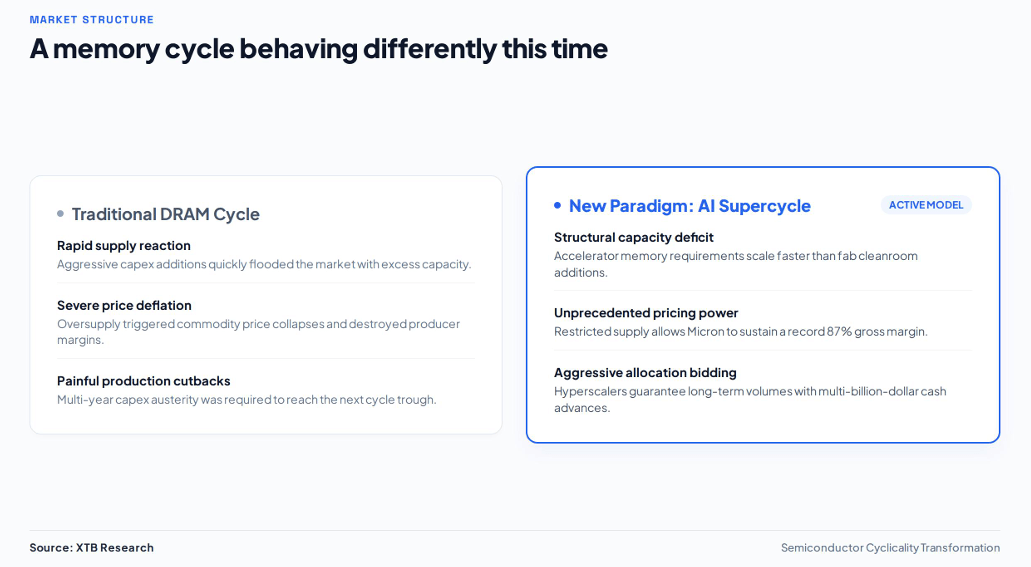
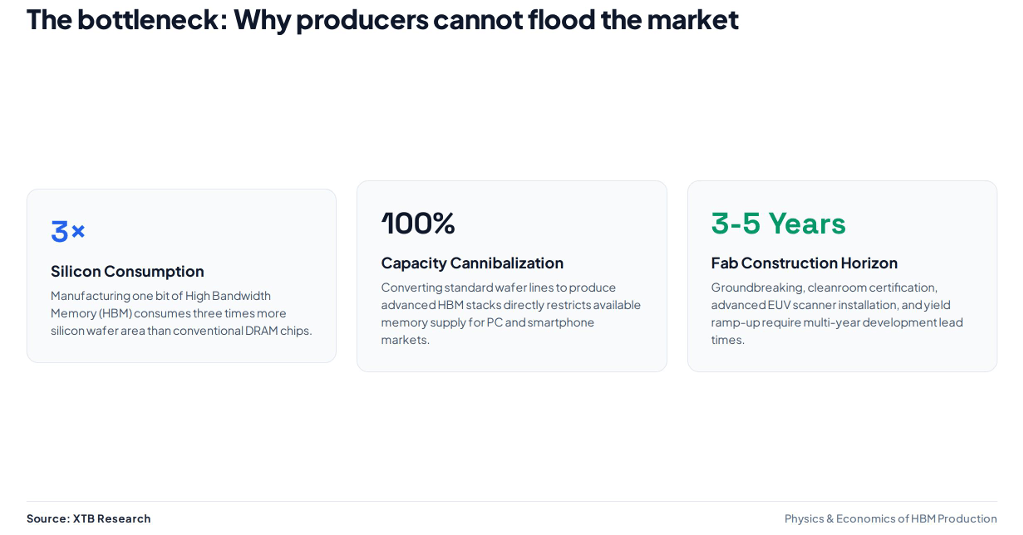
يُعدّ هذا النقص الآن السمة الأبرز في هذه الدورة. لا تكمن المشكلة ببساطة في حاجة المصنّعين إلى المزيد من المصانع، فتوسيع الطاقة الإنتاجية يستغرق سنوات ويتطلب استثمارات ضخمة، ولا يمكن تسريعه بسرعة. في الوقت نفسه، يستمر الطلب على الذاكرة في الارتفاع مع كل مرحلة جديدة من توسع البنية التحتية للذكاء الاصطناعي. والنتيجة هي فجوة بين الطلب، الذي ينمو اليوم، والعرض، الذي لا يمكنه الاستجابة إلا خلال السنوات القادمة.
يُغيّر الذكاء الاصطناعي أيضًا هيكل الطلب. فالأنظمة الأكثر تطورًا لا تتطلب ذاكرة أكبر فحسب، بل تتطلب أيضًا نطاقًا تردديًا أعلى بكثير وبنى ذاكرة أكثر تعقيدًا. تستهلك ذاكرة HBM موارد تصنيعية أكثر بكثير من ذاكرة DRAM التقليدية. ونتيجة لذلك، فإن تحويل الطاقة الإنتاجية نحو تطبيقات الذكاء الاصطناعي يُقلّل أيضًا من كمية الذاكرة المتاحة لقطاعات السوق الأخرى.
يخلق هذا الوضع حالة استثنائية لشركة "مايكرون" (Micron)؛ فالشركة لا تكتفي بالاستفادة من تزايد الطلب على منتج واحد فحسب، بل إن سوق الذاكرة بأكمله يتحول نحو القطاعات التي تعاني من أكبر قدر من القيود في الإمدادات. وكلما تسارعت وتيرة توسع البنية التحتية للذكاء الاصطناعي، زاد الضغط على توفر الذاكرة، مما قد يطيل أمد فترة الربحية المرتفعة.
ولا يعني هذا أن الطبيعة الدورية للسوق قد تلاشت؛ إذ لا يزال هناك خطر يتمثل في احتمالية إقدام الشركات المصنعة على استثمارات مفرطة، مما قد يؤدي إلى فائض في العرض خلال السنوات المقبلة. ويكمن الفارق هنا في التوقيت؛ فبالنظر إلى حجم الطلب الحالي، يحتاج السوق إلى زيادة هائلة في القدرة الإنتاجية لقلب موازين العرض والطلب. وإلى أن يتحقق ذلك، تواصل "مايكرون" العمل في بيئة تتسم بنقص المعروض، بدلاً من مواجهة تحديات تتعلق بضمان تشغيل مصانعها.
أرقام قياسية متتالية
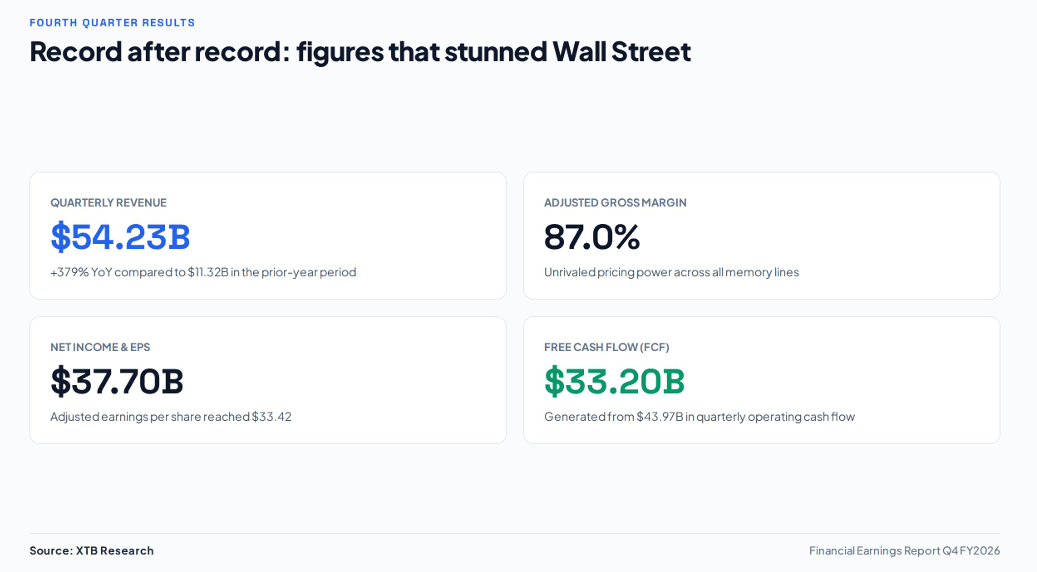
تكشف نتائج الربع الرابع من السنة المالية 2026 لشركة "مايكرون" عن حجم التغير الهائل الذي طرأ على أعمال الشركة في غضون عام واحد فقط؛ فقد حققت الشركة أرقاماً قياسية جديدة في هذا الربع، ولم يقتصر التحسن على الإيرادات فحسب، بل شهدت الأرباح والتدفقات النقدية ومعدلات الربحية ارتفاعاً كبيراً.
أبرز نتائج الربع الرابع من السنة المالية 2026:
- الإيرادات: 54.23 مليار دولار، مقارنة بـ 11.32 مليار دولار في العام السابق
- ربحية السهم المعدلة: 33.42 دولاراً
- هامش الربح الإجمالي المعدل: 87%
- صافي الدخل: 37.70 مليار دولار
- التدفق النقدي التشغيلي: 43.97 مليار دولار
- التدفق النقدي الحر المعدل: 33.20 مليار دولار
- توقعات الإيرادات للربع الأول من السنة المالية 2027: 61.5 مليار دولار
يُعد معدل النمو العامل الأهم؛ فقد تضاعفت الإيرادات قرابة خمس مرات على أساس سنوي، في حين حققت شركة "مايكرون" (Micron) مستويات من الربحية كان من الصعب تصورها -حتى وقت قريب- بالنسبة لشركة تعمل في قطاع يتسم بالتقلبات الدورية. والأهم من ذلك، أن هذا النمو لا ينبع فقط من زيادة أحجام المبيعات؛ ففي ظل محدودية المعروض من شرائح الذاكرة، تستفيد الشركة من ارتفاع الأسعار وقوة الطلب في آن واحد.
يتجلى هذا الأمر بوضوح خاص في قطاع مراكز البيانات؛ فقد حقق قطاع "مراكز البيانات الأساسية" (Core Data Center) إيرادات بقيمة 18 مليار دولار، مع هامش ربح إجمالي بلغ 90%، في حين ساهم قطاع "ذاكرة السحابة" (Cloud Memory) بإيرادات إضافية قدرها 16.3 مليار دولار وهامش ربح إجمالي نسبته 83%. وتُبرز هذه القطاعات بوضوح أين يكمن حالياً ثقل الأعمال الجوهرية لشركة "مايكرون" (Micron).
وتُعد التوقعات الخاصة بالربع القادم أكثر أهمية حتى من نتائج الربع الرابع بحد ذاتها؛ إذ تتوقع الإدارة تحقيق إيرادات بقيمة 61.5 مليار دولار، مما يمثل نمواً إضافياً فوق مستويات قياسية سُجلت بالفعل. وفي الدورات المعتادة لسوق الذاكرة، عادةً ما يؤدي هذا التسارع الكبير في النتائج بسرعة إلى زيادة المعروض وتصاعد الضغوط على الأسعار. أما هذه المرة، فتدخل "مايكرون" الربع القادم في ظل استمرار ارتفاع الطلب ومحدودية توفر الذاكرة.
وبالتالي، لا يقتصر التقرير على إظهار ربع قياسي آخر فحسب، بل يكشف أن الدورة الحالية لا تزال تشهد تسارعاً، حيث يتيح نقص الذاكرة لشركة "مايكرون" تحويل الطلب القوي إلى ربحية استثنائية الارتفاع.
التحليل المالي
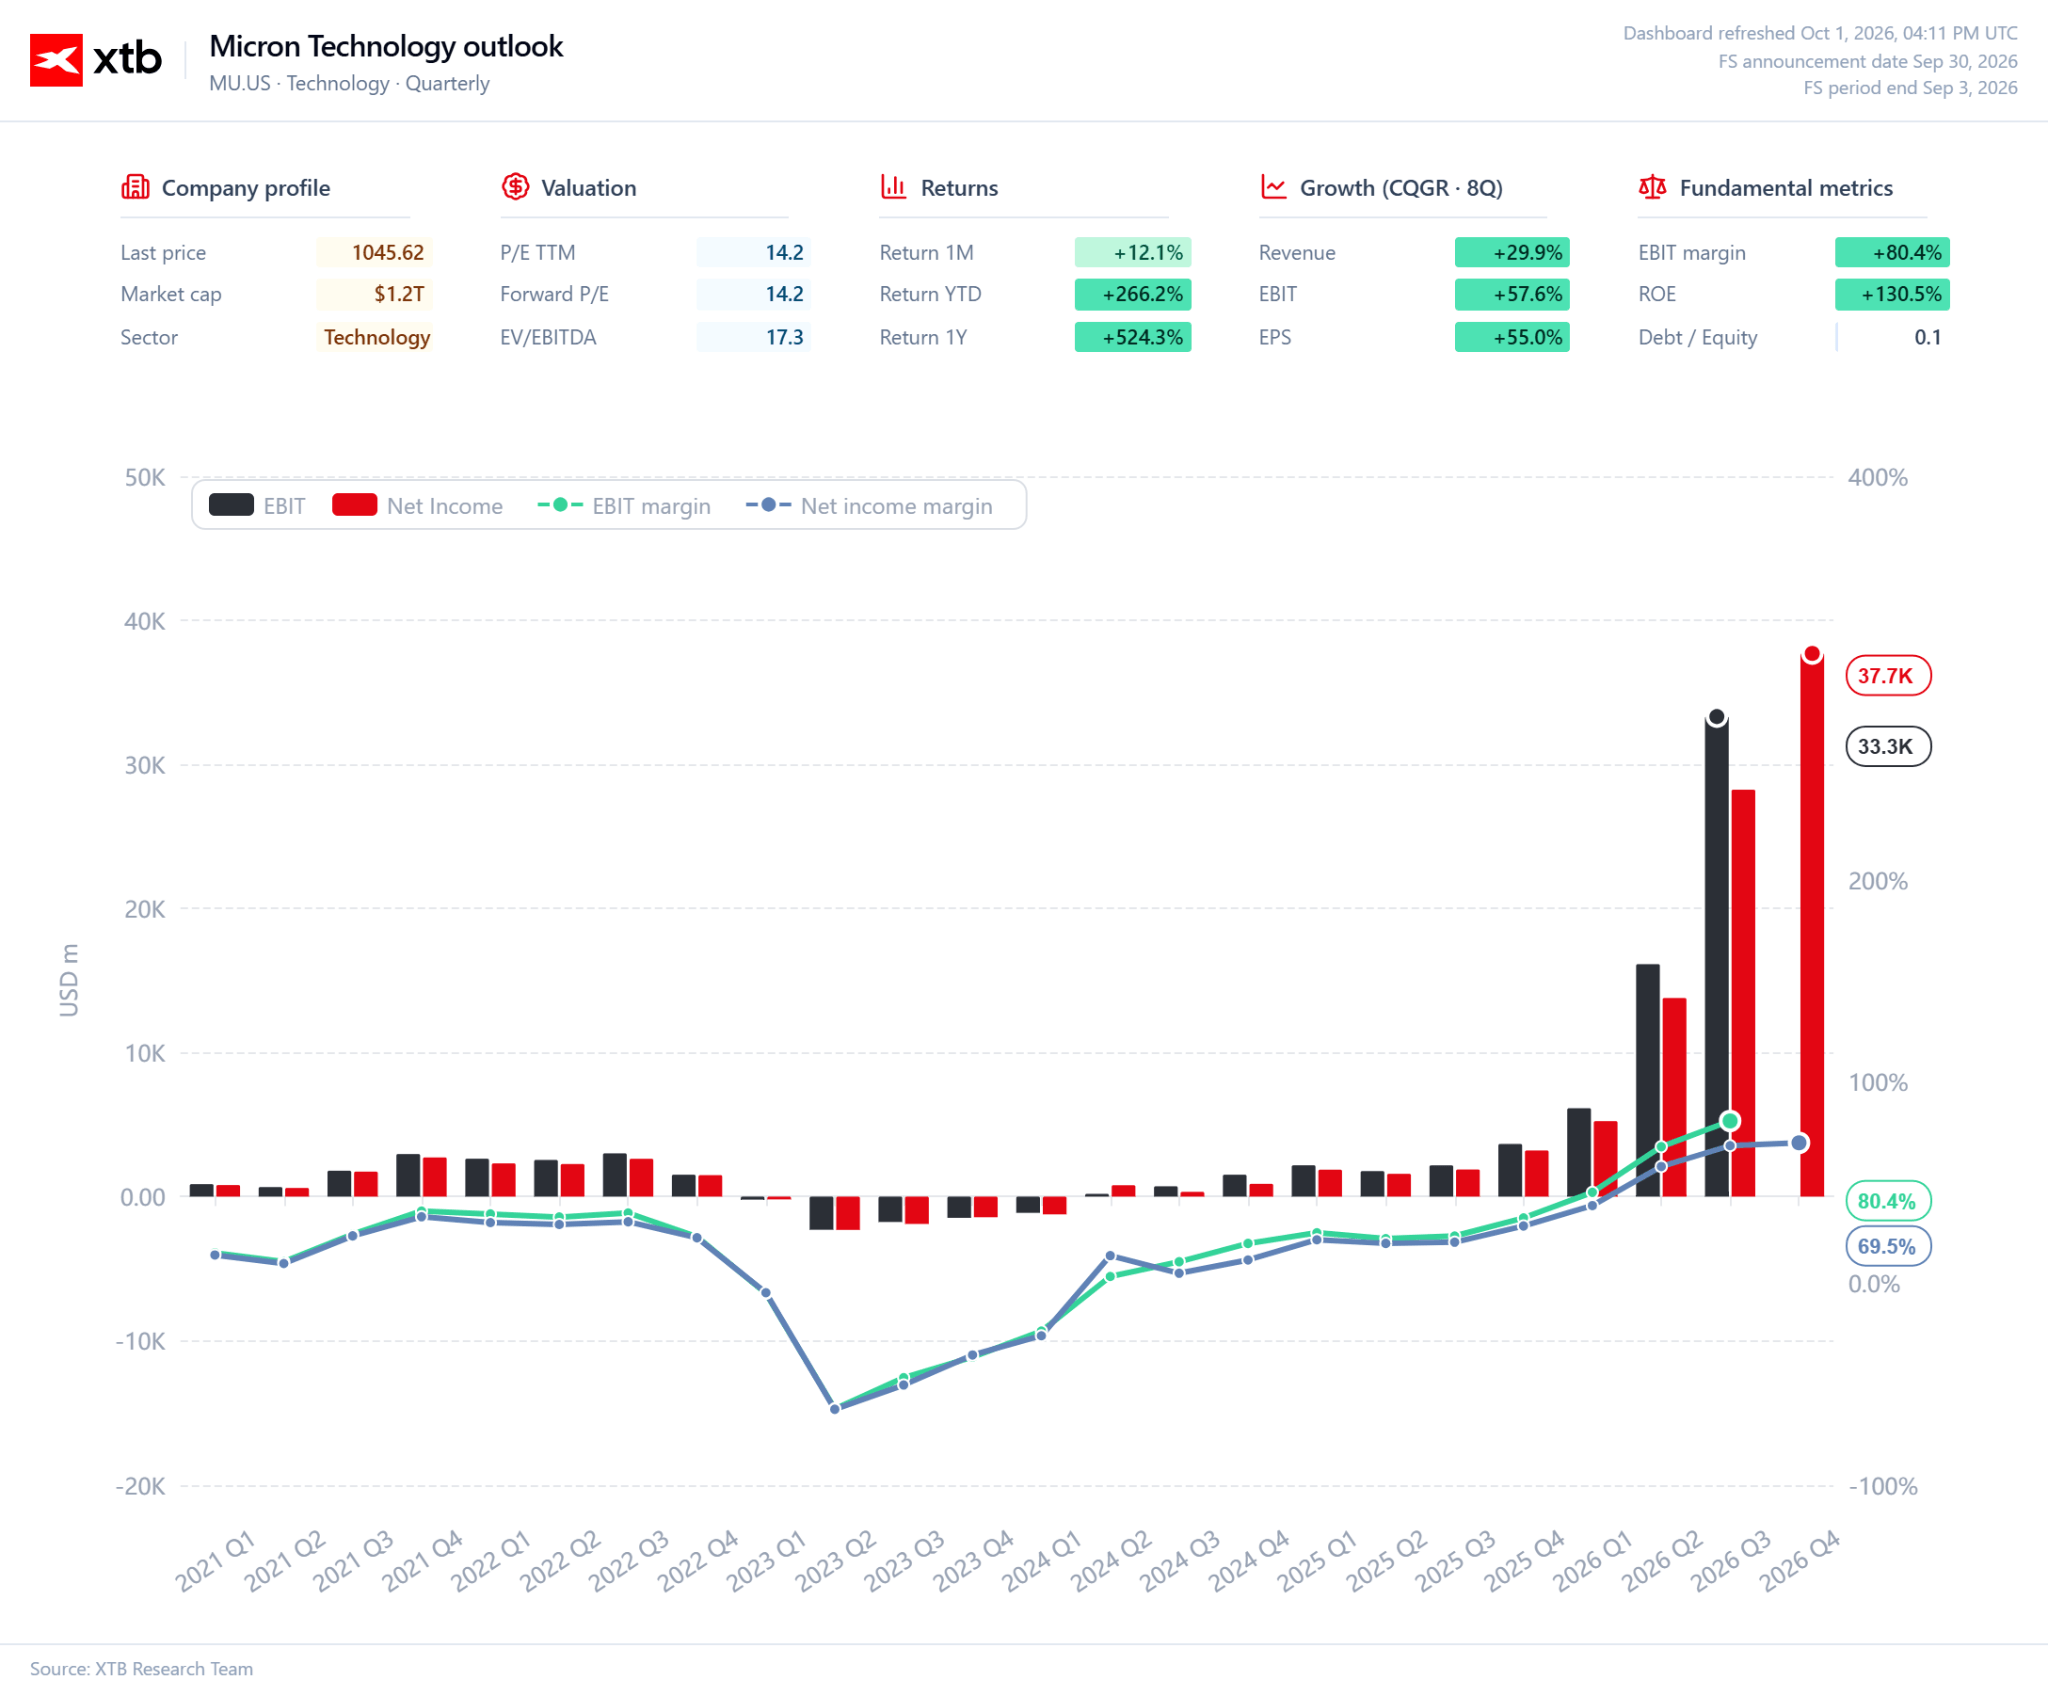
لا تبرز نتائج "مايكرون" حجم الطفرة الحالية في سوق الذاكرة فحسب، بل توضح أيضاً تأثيرها على الجوانب الاقتصادية للعمليات التجارية؛ فقد اقترن نمو الإيرادات بتحسن هائل في الربحية، مما يعني أن كل دولار إضافي من المبيعات يترجم حالياً إلى مستويات مرتفعة بشكل غير معتاد من الأرباح والتدفقات النقدية.
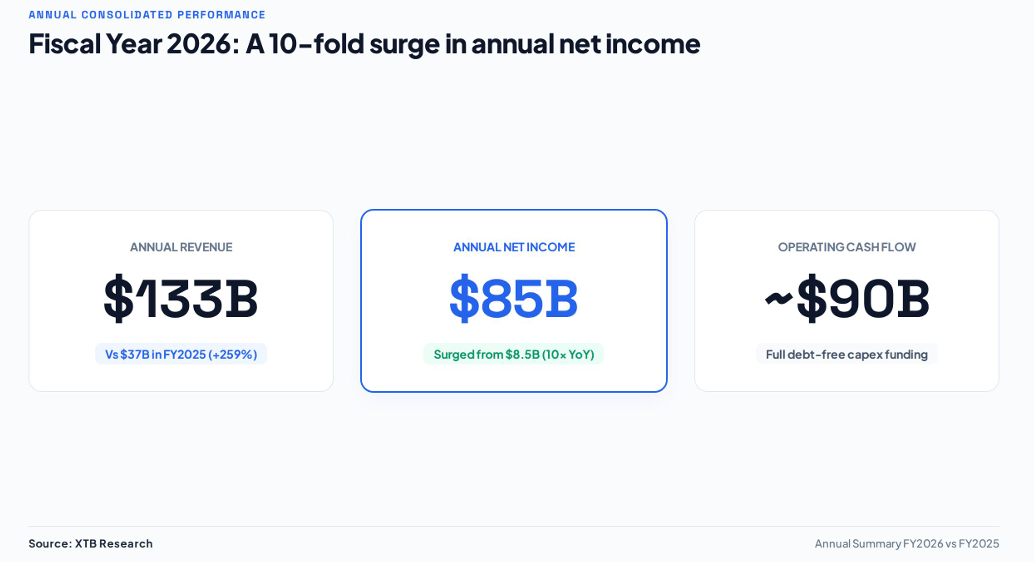
بالنسبة للعام المالي 2026 ككل، حققت ميكرون إيرادات تزيد عن 133 مليار دولار، مقارنة بـ 37 مليار دولار في العام السابق. وارتفع صافي الدخل من 8.5 مليار دولار إلى 85.0 مليار دولار، في حين وصل التدفق النقدي التشغيلي إلى ما يقرب من 90 مليار دولار. وهذا يدل على أن الدورة الحالية ليست مدفوعة فقط بتوسيع الهامش القائم على المحاسبة. وتقوم الشركة بتحويل ربحيتها العالية مباشرة إلى نقد.
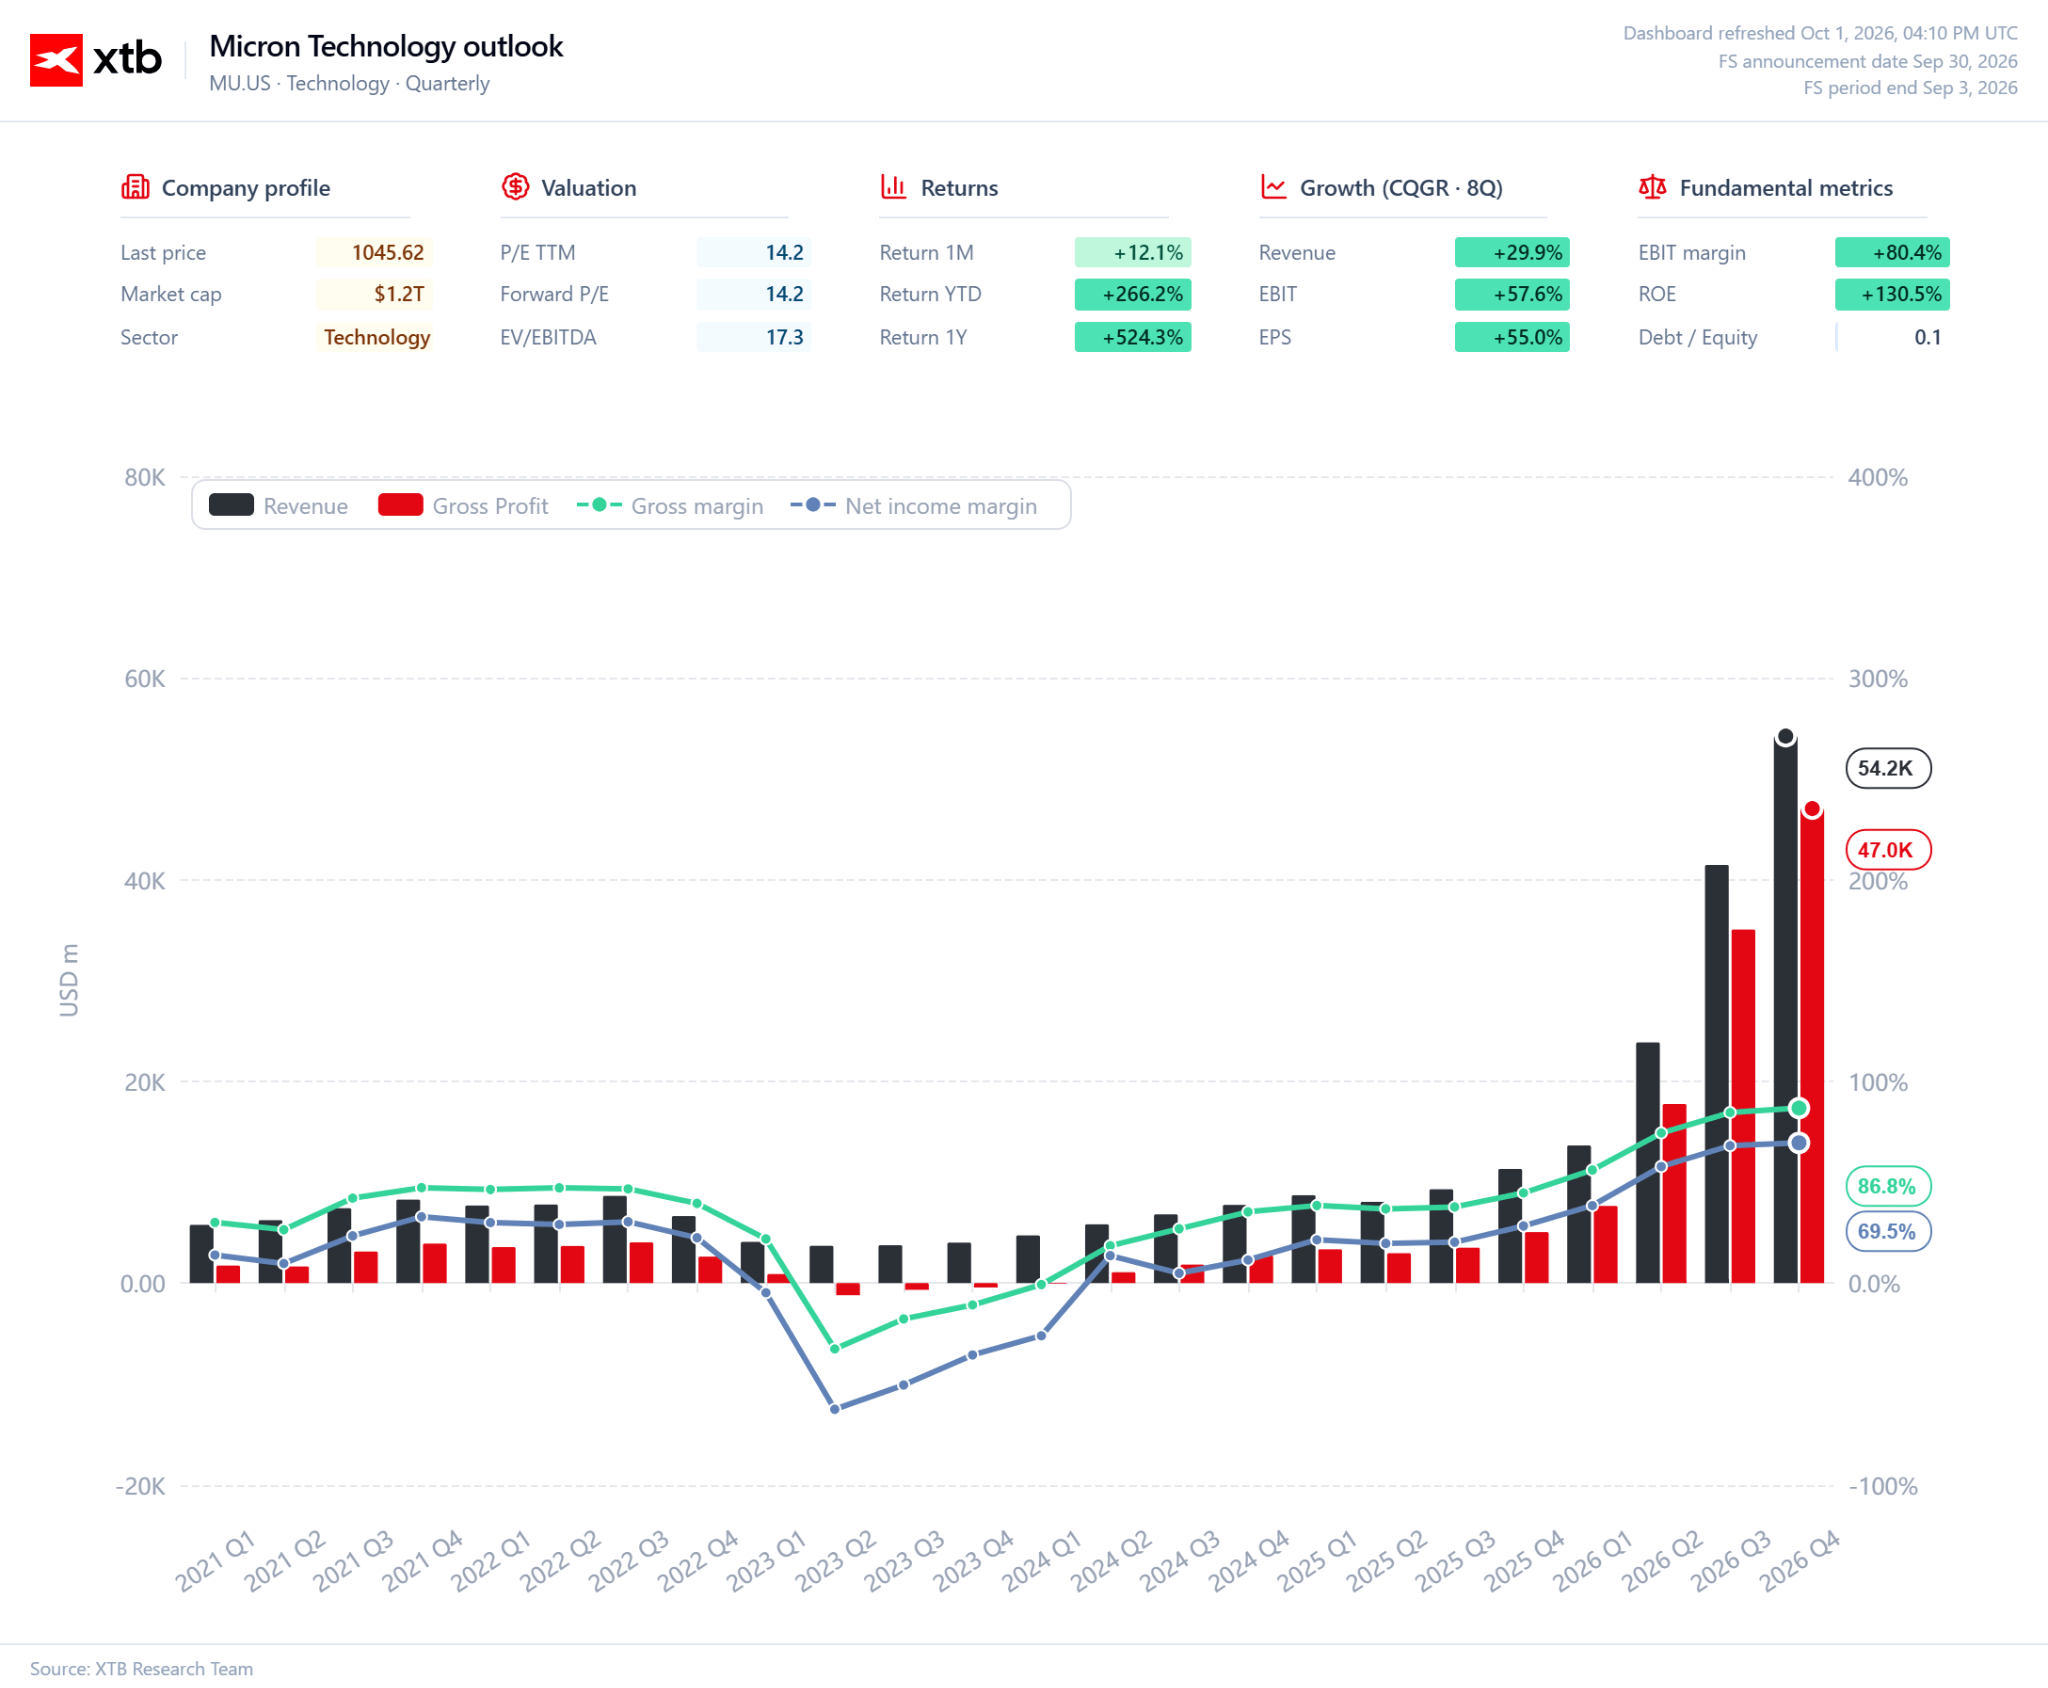
يظهر التغيير الأكبر بوضوح على مستوى هامش الربح الإجمالي؛ فعلى الرغم من الزيادة الهائلة في الإيرادات، حققت شركة "مايكرون" (Micron) هامش ربح إجمالي معدلاً بلغ حوالي 87% في الربع الرابع. ويُعد هذا المستوى استثنائياً بالنسبة لشركة مصنعة للذاكرة، إذ يعكس القوة التسعيرية الناجمة عن النقص الحالي في المعروض. ففي ظل محدودية الإمدادات، لا تتطلب زيادة المبيعات خوض منافسة سعرية حادة، مما يتيح تحويل حصة أكبر بكثير من الإيرادات الإضافية إلى الدخل التشغيلي وصافي الدخل.
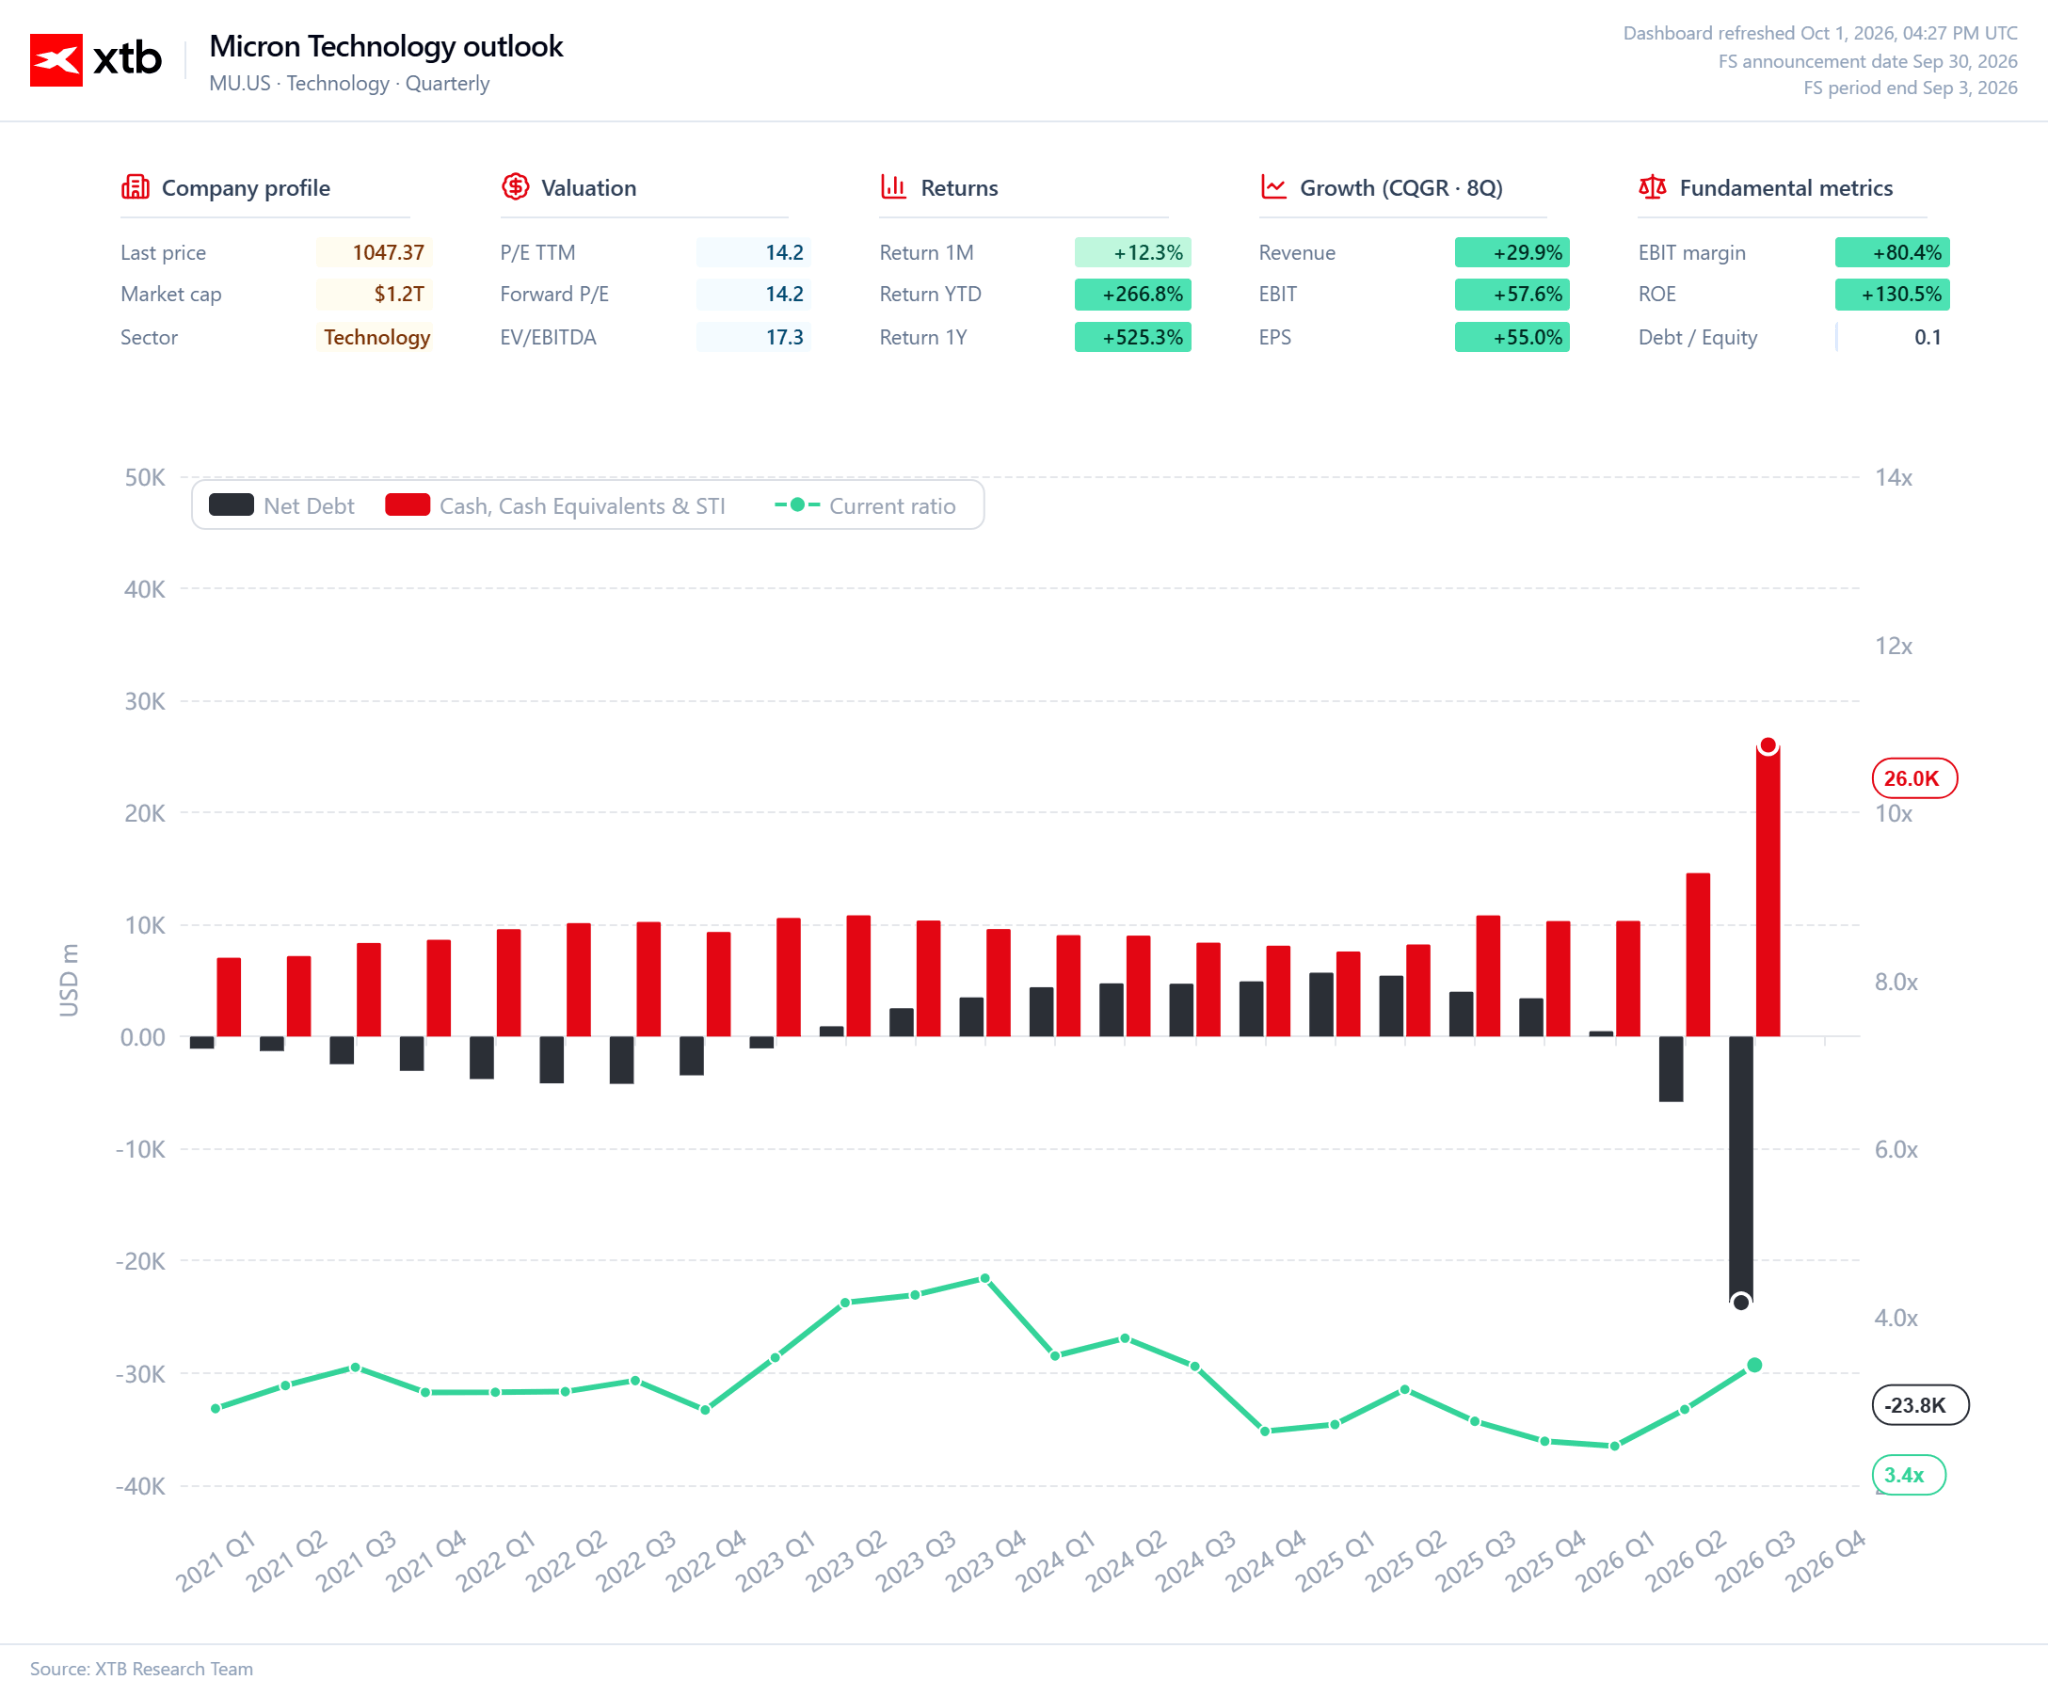
في الوقت نفسه، تظل شركة "مايكرون" (Micron) كثيفة الاستخدام لرأس المال بشكل كبير؛ إذ يتطلب توسيع الطاقة الإنتاجية استثمارات بمليارات الدولارات، مما يعني ضرورة توجيه جزء كبير من التدفقات النقدية الحالية نحو النفقات الرأسمالية. ومع ذلك، فإن هذا الوضع يولد ميزة هامة؛ حيث توفر الدورة الحالية للشركة الموارد المالية اللازمة لتمويل المرحلة التالية من التوسع دون الاعتماد المفرط على ديون إضافية.
لهذا السبب، لا ينبغي النظر إلى شركة "مايكرون" (Micron) حصراً من منظور نمو الإيرادات أو ربحية السهم على المدى القصير؛ فالسؤال الأهم هو ما إذا كانت هوامش الربح الحالية ستترجم إلى توليد مستدام للسيولة النقدية وقدرة على تمويل موجة أخرى من التوسع في القدرة الإنتاجية. فإذا ظل الطلب على ذواكر الذكاء الاصطناعي قوياً لسنوات، يمكن لشركة "مايكرون" استغلال المرحلة الحالية من الدورة الاقتصادية لتوسيع الإنتاج، وتعزيز مكانتها التكنولوجية، وبناء قاعدة إيرادات أكبر للمستقبل.
ما الخطوة التالية لشركة "مايكرون"؟
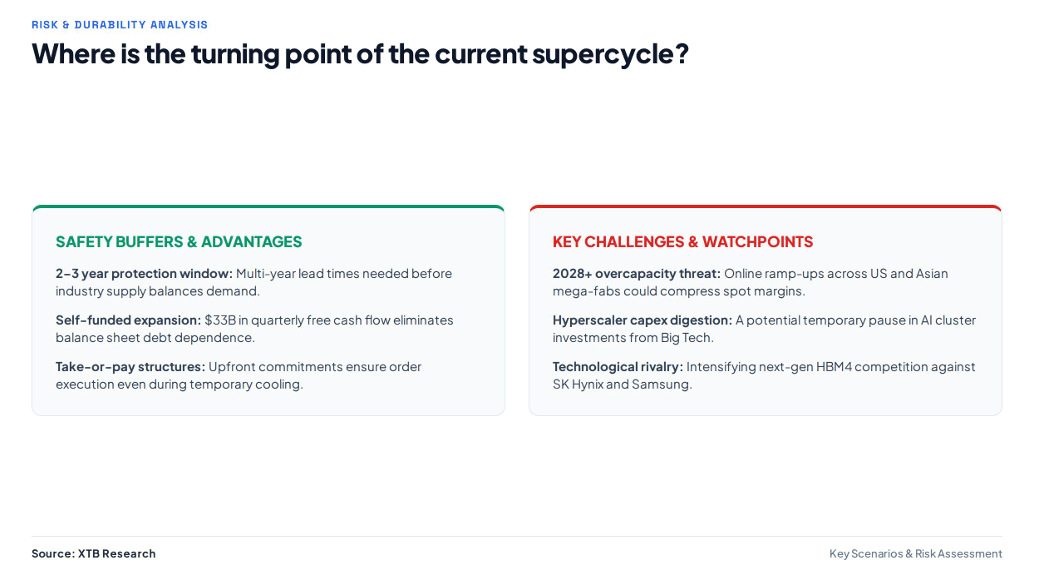
بعد صدور تقرير قوي كهذا، لم يعد السؤال الجوهري يتمحور حول قوة الطلب على الذاكرة؛ فقد أصبح ذلك أمراً مؤكداً. ويكمن السؤال الحقيقي في المدة التي يمكن للمصنعين خلالها إبقاء مستويات العرض دون مستوى الطلب. تواصل "مايكرون" زيادة استثماراتها، لكن القدرات الإنتاجية الجديدة لن تظهر بين عشية وضحاها؛ إذ تنفق الشركة مبالغ ضخمة حالياً لتلبية الطلب المدفوع بالذكاء الاصطناعي في السنوات المقبلة.
وهنا تبرز أهم ميزة للدورة الحالية؛ فبينما تستطيع "مايكرون" زيادة الإنتاج، يتعين على القطاع بأكمله توسيع المعروض بسرعة كافية لتلبية الطلب المتزايد على ذواكر DRAM وHBM وذواكر مراكز البيانات. وإذا كان نمو استثمارات القطاع أبطأ من نمو الطلب، فسيستمر النقص في المعروض وستظل القدرة على التحكم في الأسعار مرتفعة.
تعمل شركة "مايكرون" (Micron) أيضاً على تأمين حصة متزايدة من الطلب المستقبلي من خلال اتفاقيات طويلة الأجل مع العملاء. ويُعد هذا تحولاً مهماً عن النموذج التقليدي لسوق الذاكرة، حيث كان المصنعون أكثر عرضة لتقلبات الأسعار الفورية وظروف السوق قصيرة الأجل. وتشير أحدث البيانات إلى أن التزامات العملاء بموجب هذه الاتفاقيات قد ارتفعت لتصل إلى حوالي 32 مليار دولار، في حين بلغت التزامات الأداء المتبقية ما يقرب من 150 مليار دولار.
ولا يعني هذا أن الدورة التقليدية لسوق الذاكرة قد تلاشت؛ إذ تظل المخاطرة الأكبر تكمن في اللحظة التي تبدأ فيها المصانع الجديدة -التي تديرها "مايكرون" ومنافسوها- في توريد كميات كافية من الذاكرة لسد النقص الحالي. وعند حدوث ذلك، قد تعود الضغوط على الأسعار بسرعة، مما يجعل من الصعب الحفاظ على هوامش الربح الاستثنائية الحالية. وكلما زادت حدة الاستثمار في هذا القطاع، تزايدت أهمية تحديد ما إذا كان الطلب المرتبط بالذكاء الاصطناعي سيواصل النمو بوتيرة أسرع من العرض.
وفي الوقت الراهن، تشير البيانات إلى أن تلك المرحلة لم يحن أوانها بعد؛ إذ تختتم "مايكرون" السنة المالية 2026 بتوليد تدفقات نقدية هائلة يمكن توجيهها نحو توسيع القدرة الإنتاجية وتطوير الأجيال القادمة من تقنيات الذاكرة. وفي الوقت نفسه، تعمل الشركة على زيادة استثماراتها بالتزامن مع سعي العملاء لتأمين إمداداتهم المستقبلية. ويخلق هذا الوضع آلية قوية، حيث يولد النقص الحالي في الإمدادات السيولة النقدية اللازمة لبناء القدرات الإنتاجية المطلوبة لتلبية الموجة القادمة من الطلب.
وبناءً على ذلك، فإن الاختبار الأهم لشركة "مايكرون" لا يكمن في المستوى المطلق للأرباح في الربع القادم، بل في استدامة العلاقة بين العرض والطلب. وطالما أن البنية التحتية للذكاء الاصطناعي تتوسع بوتيرة أسرع من القدرة الإنتاجية للقطاع، ستتمكن "مايكرون" من الحفاظ على مستويات مرتفعة للأسعار وهوامش الربح وتوليد السيولة النقدية. أما نقطة التحول الحقيقية فستحدث عندما يبدأ العرض في اللحاق بمستوى الطلب.
موسم الحصاد في سوق الذاكرة
تختتم "مايكرون" عام 2026 في مرحلة لا يزال فيها قطاع الذاكرة عاجزاً عن مواكبة الطلب المتزايد المدفوع بتقنيات الذكاء الاصطناعي. ورغم وجود قدرات إنتاجية جديدة قيد الإعداد، إلا أن دخولها حيز التشغيل الفعلي سيستغرق سنوات، في حين أن الطلب من مراكز البيانات يتنامى بالفعل في الوقت الراهن. وهذا يمنح "مايكرون" فرصة نادرة لزيادة المبيعات، والحفاظ على أسعار مرتفعة، وتمويل عمليات التوسع بفضل التدفقات النقدية القياسية التي تحققها.
ولا تبدو الدورة الحالية للسوق، حتى الآن، وكأنها تمثل المرحلة النهائية من طفرة الذاكرة التقليدية. ستتحدد نهاية هذا الوضع عند اللحظة التي تبدأ فيها الطاقة الإنتاجية الجديدة في النمو بوتيرة أسرع من الطلب؛ وحتى ذلك الحين، تظل شركة "مايكرون" (Micron) واحدة من المستفيدين الرئيسيين من النقص الهيكلي في المعروض من رقائق الذاكرة.
ويُشكل هذا جوهر أطروحة الاستثمار الحالية؛ فالأمر لم يعد مجرد تعافٍ من أدنى مستويات الدورة الاقتصادية لقطاع الذاكرة، بل يكمن السؤال في ما إذا كان الذكاء الاصطناعي قادراً على إبقاء السوق في حالة نقص في المعروض لفترة كافية تتيح لشركة "مايكرون" تحويل قيود العرض الراهنة إلى نمو مستدام في حجم أعمالها. وتشير أحدث النتائج إلى أن هذه العملية لا تزال تكتسب زخماً متزايداً.
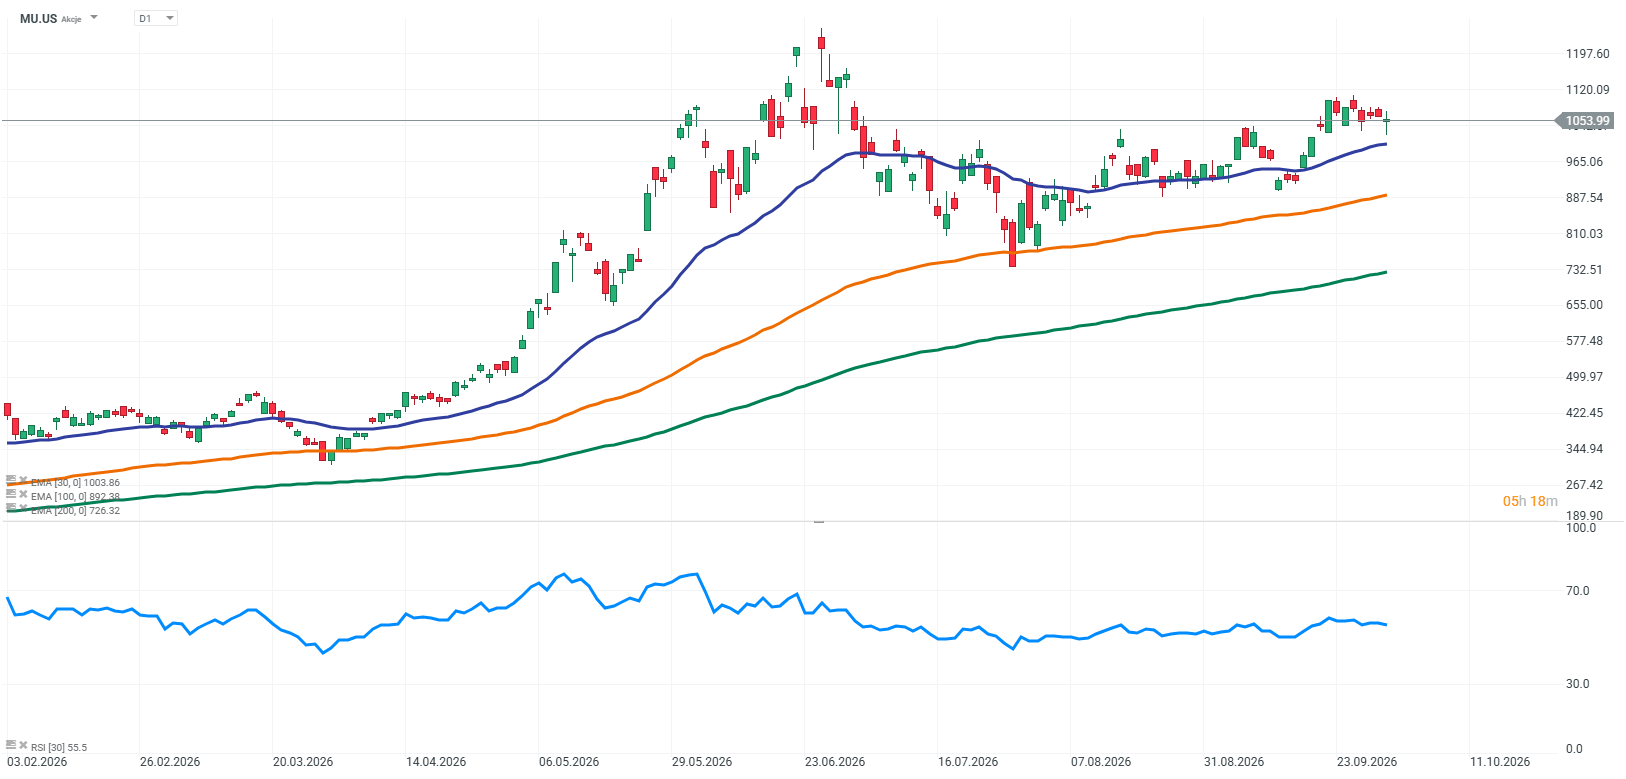
المصدر: XTB Reserach


الولايات المتحدة: "مايكرون" تعيد الثقة في طفرة الذكاء الاصطناعي المستمرة بلا هوادة.

أرقام قياسية متتالية: شركة مايكرون تحقق نتائج مبهرة في الربع الرابع، وتعطل موقعها الإلكتروني بسبب ضغط الخوادم، وارتفاع أسهمها بشكل ملحوظ بعد إغلاق السوق.



📊 ملخص يومي: تباطؤ تضخم نفقات الاستهلاك الشخصي (PCE) يبعث الارتياح في "وول ستريت"، لكن أسعار النفط تواصل مكاسبها رغم عودة الإمدادات.

افتتاح السوق الأمريكية: تراجع التضخم الأساسي لنفقات الاستهلاك الشخصي يبعث الارتياح في "وول ستريت"، والأسواق تصعد عقب مراجعة بيانات GDP.