


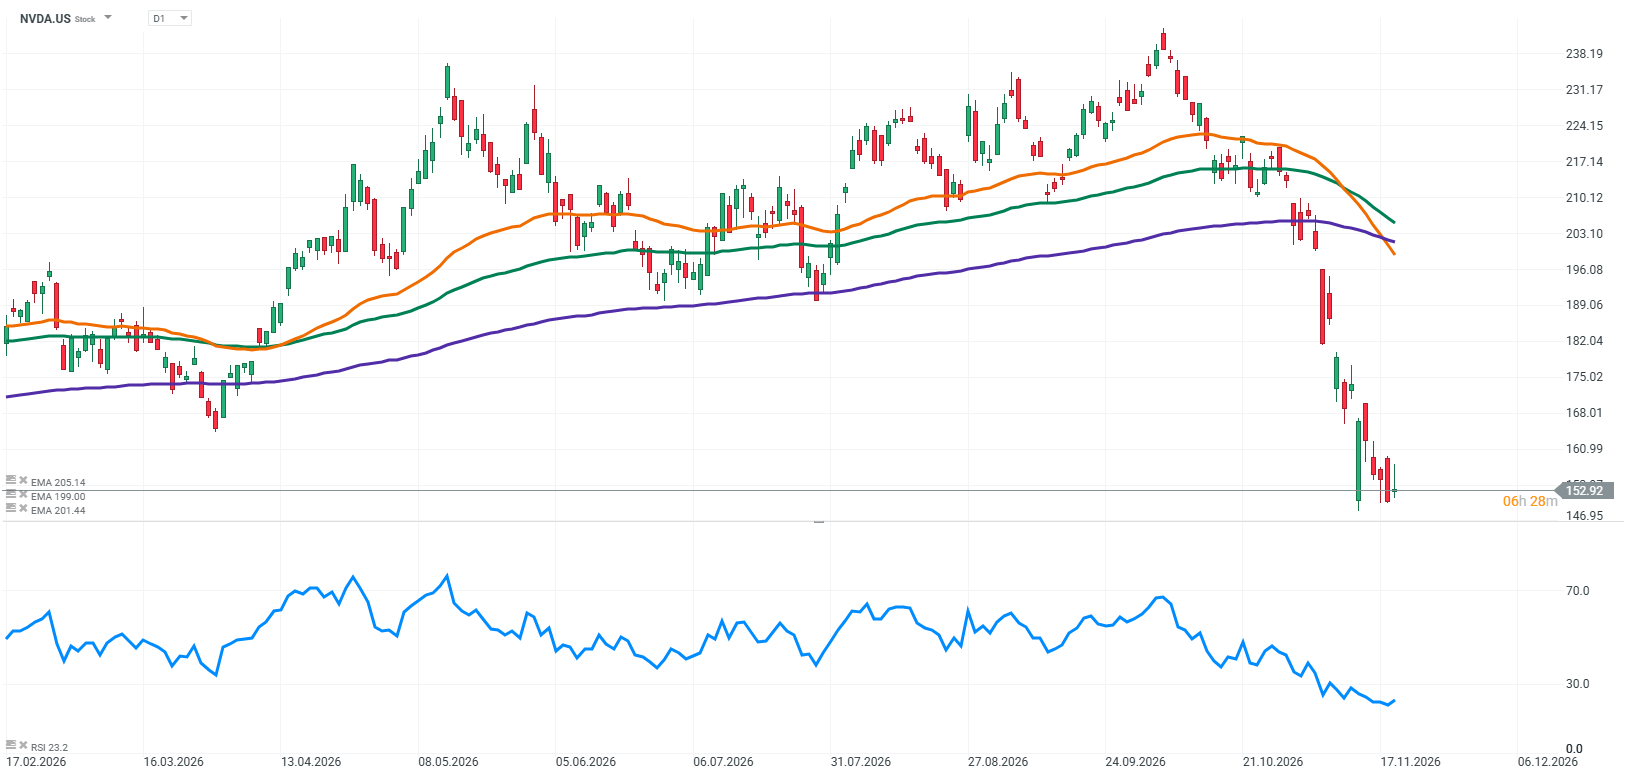
في الأسابيع الأخيرة، تعرض قطاع أشباه الموصلات لضغوط كبيرة، إلى جانب الشركات التي قادت موجة صعود سوق أسهم التكنولوجيا على مدار السنوات القليلة الماضية. وقد بدأ المستثمرون يتساءلون عن مدى استدامة طفرة الذكاء الاصطناعي. كما أدى التضخم، وارتفاع أسعار الفائدة، والتكاليف المتزايدة لتوسيع البنية التحتية للحوسبة إلى تأجيج المخاوف من أن أكبر مزودي الخدمات السحابية قد يضطرون في نهاية المطاف إلى تقليص إنفاقهم. وسيمثل هذا تحولاً كبيراً للسوق، حيث أصبحت الاستثمارات في مراكز البيانات أحد المحركات الرئيسية للنمو في قطاع التكنولوجيا بأكمله.
مع ذلك، قدمت أحدث نتائج أرباح شركة NVIDIA حججاً يصعب التوفيق بينها وبين فكرة التباطؤ الكبير في الطلب. فقد حققت الشركة مرة أخرى إيرادات قياسية، وحافظ قطاع مراكز البيانات (Data Center) لديها على نمو مذهل، وأظهرت توقعاتها للربع القادم استمرار الإدارة في توقع مزيد من التوسع. ولا يزال الطلب على القدرة الحاسوبية هائلاً، في حين يتطلب تطوير البنية التحتية للذكاء الاصطناعي رقائق إلكترونية متطورة بشكل متزايد. وعلى الرغم من هذه الأرقام القوية، كان رد فعل السوق فاتراً بشكل مفاجئ. ويعكس أداء سعر السهم بشكل متزايد حالة عدم اليقين المحيطة برحيل جينسن هوانغ، الرئيس التنفيذي المخضرم والشخص الذي رسم التوجه الاستراتيجي للشركة لسنوات.
لذلك تجد NVIDIA نفسها في وضع غير معتاد؛ فأعمالها التجارية ترسل إشارات قوية، بينما تواجه قيادتها أزمة كبرى. ويجب على المستثمرين الآن أن يقرروا ما إذا كانت المشكلات على قمة الهرم الإداري للمؤسسة يمكن أن تهدد الميزة التنافسية التي بُنيت على مدار سنوات طويلة، أم أنها ستظل بالأساس مصدراً لعدم اليقين على المدى القصير.
أحدث النتائج الفصلية
بالكاد يمكن تفسير نتائج NVIDIA للربع الثالث من السنة المالية 2027 على أنها علامة على ضعف ظروف العمل. فقد حققت الشركة إيرادات بلغت 115.8 مليار دولار، وهو ما يمثل زيادة بنسبة 103% على أساس سنوي ونمواً بنسبة 20% مقارنة بالربع السابق. وجاءت المساهمة الأكبر من قطاع مراكز البيانات، الذي حقق 107.6 مليار دولار، حيث ارتفعت الإيرادات في هذا القطاع بنسبة تصل إلى 110% على أساس سنوي. ويكتسب هذا أهمية خاصة لأنه المجال الذي يوضح بأفضل شكل حجم الاستثمار في البنية التحتية اللازمة لتدريب وتشغيل نماذج الذكاء الاصطناعي.
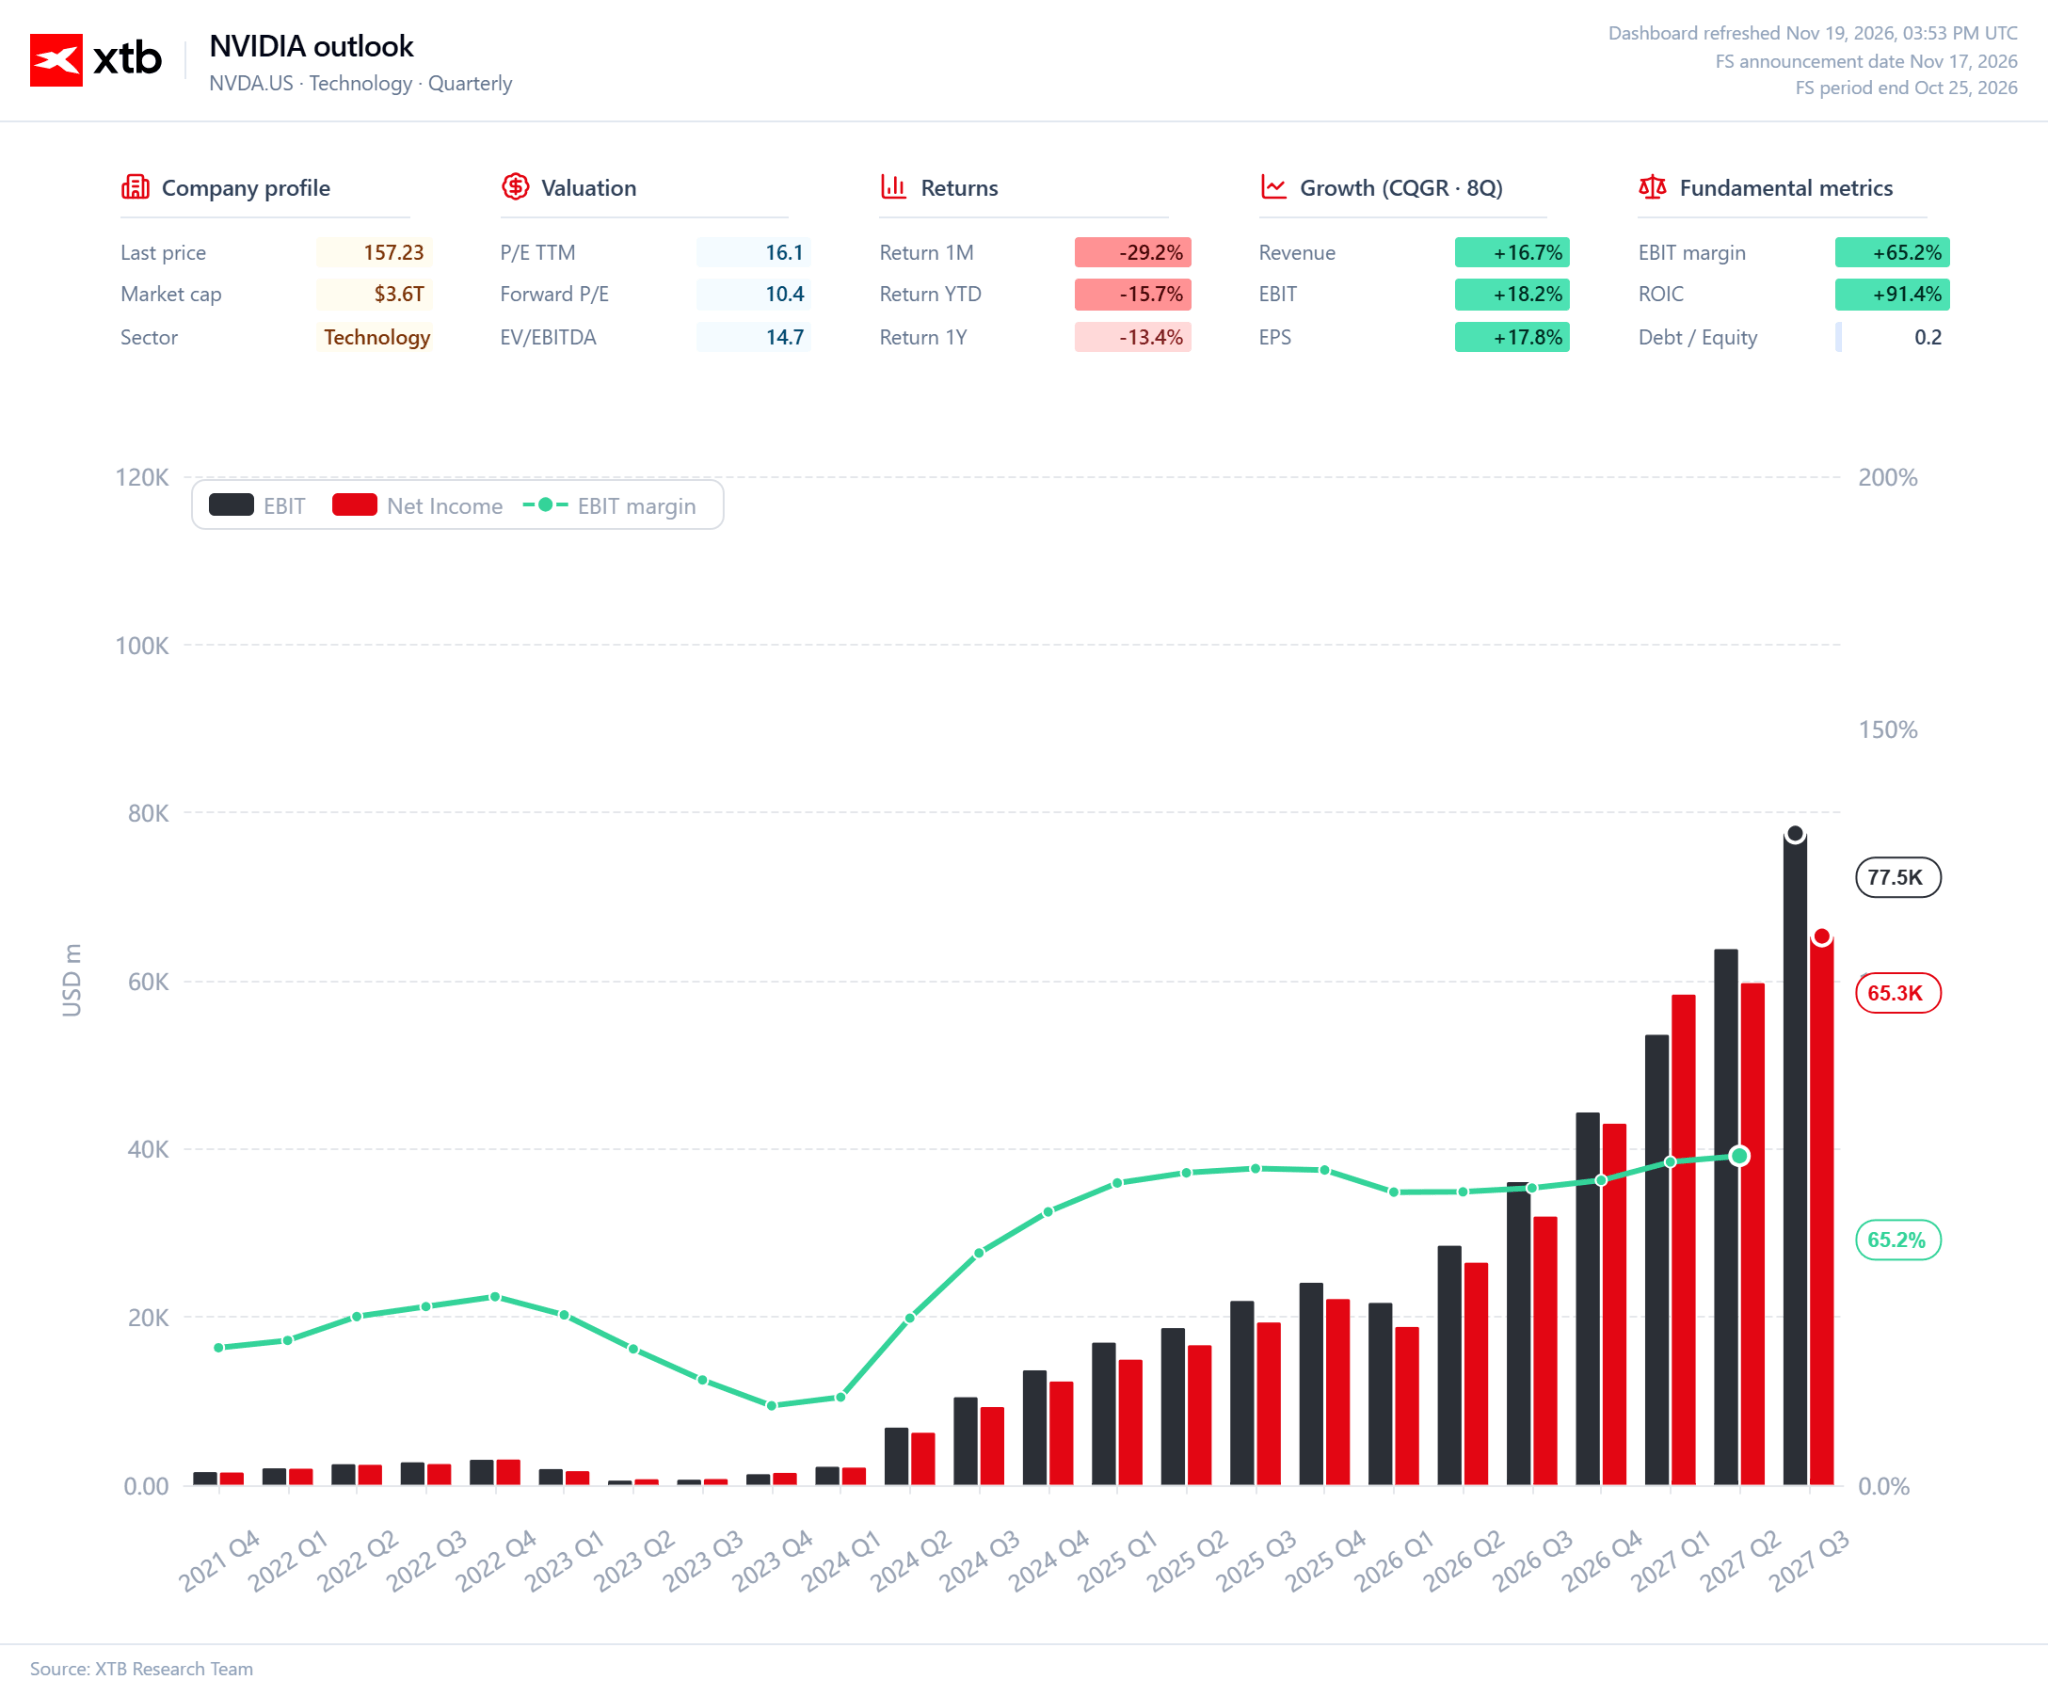
وترافقت المبيعات القياسية مع ربحية مذهلة بالقدر نفسه؛ فقد بلغ الدخل التشغيلي 77.5 مليار دولار، بينما بلغ صافي الدخل 65.3 مليار دولار. ووصلت ربحية السهم إلى 2.70 دولار، فيما حافظ هامش الربح الإجمالي على مستواه عند 74.8%. وتثبت هذه الأرقام أن NVIDIA لا تبيع عدداً متزايداً من الرقائق فحسب، بل إنها قادرة أيضاً على الحفاظ على ربحية مرتفعة بشكل استثنائي أثناء توسعها السريع في أعمالها.
أما التوقعات المستقبلية فهي أكثر إثارة للإعجاب؛ فبالنسبة للربع الرابع من السنة المالية 2027، تتوقع الشركة تحقيق إيرادات تبلغ حوالي 130 مليار دولار، بهامش خطأ قدره 3 مليارات دولار. وسيمثل هذا رقماً قياسياً آخر ونمواً إضافياً فوق قاعدة إيرادات مرتفعة بالفعل بشكل استثنائي. وتجدر الإشارة إلى أن هذه التوقعات لا تشمل الإيرادات من منتجات حوسبة مراكز البيانات المباعة إلى الصين، مما يعني أن NVIDIA لا تبني توقعاتها على افتراض تخفيف قيود التصدير في المستقبل القريب.
أبرز نتائج NVIDIA للربع الثالث من السنة المالية 2027:
-
الإيرادات: 115.8 مليار دولار، بزيادة 103% على أساس سنوي.
-
إيرادات مراكز البيانات: 107.6 مليار دولار، بزيادة 110% على أساس سنوي.
-
هامش الربح الإجمالي: 74.8%.
-
الدخل التشغيلي: 77.5 مليار دولار.
-
صافي الدخل: 65.3 مليار دولار.
-
ربحية السهم: 2.70 دولار.
-
توقعات إيرادات الربع الرابع من السنة المالية 2027: 130 مليار دولار، بهامش ±3 مليارات دولار.
-
هامش الربح الإجمالي المتوقع للربع القادم: 71–72%.
-
عوائد المساهمين من خلال إعادة شراء الأسهم وتوزيعات الأرباح في الربع الثالث: 28.1 مليار دولار.
هناك عنصر مهم آخر في التقرير يتمثل في تطوير الجيل القادم من البنية التحتية؛ حيث أعلنت الشركة عن بدء شحنات أنظمة Vera Rubin NVL72، والتي من المتوقع أن تمثل المرحلة التالية في عروض منتجاتها لتطبيقات الذكاء الاصطناعي الأكثر تطلباً. وتستعد NVIDIA بالفعل لمنصتها القادمة، بهدف الحفاظ على الطلب من العملاء الذين يوسعون البنية التحتية لمراكز البيانات لديهم.
ويرسم التقرير صورة لشركة تواصل النمو بوتيرة نادراً ما تُرى بين أكبر الشركات في العالم. ومع ذلك، فإنه لا يبدد جميع مخاوف السوق؛ فالنمو القوي في الإيرادات لا يضمن أن الاستثمارات الحالية في الذكاء الاصطناعي ستثبت ربحيتها لكل عميل، ولا تزال توقعات NVIDIA معتمدة على استمرار الإنفاق على البنية التحتية. وعلى الرغم من هذه التحفظات، يصعب المجادلة، بناءً على أحدث الأرقام، بأن الطلب على منتجات الشركة يتباطأ بوضوح. فعلى المستوى التشغيلي، تواصل NVIDIA تحقيق نتائج تتعارض مع مثل هذا السيناريو.
التحليل المالي
تتمثل نقطة القوة الأكبر لشركة NVIDIA اليوم في قدرتها على توسيع نطاق أعمالها مع الحفاظ على ربحية مرتفعة بشكل استثنائي. ففي الربع الثالث من السنة المالية 2027، بلغت الإيرادات 115.8 مليار دولار، بينما بلغ إجمالي الربح 86.7 مليار دولار. وحققت الشركة 77.5 مليار دولار كدخل تشغيلي و65.3 مليار دولار كصافي دخل. ومما يلفت الانتباه بشكل خاص أن الإيرادات ارتفعت بنسبة 103% على أساس سنوي، في حين نما الدخل التشغيلي بنسبة 115%. إن NVIDIA لا تبيع المزيد من المنتجات فحسب، بل تزيد أرباحها بوتيرة أسرع من نمو أعمالها الإجمالية.
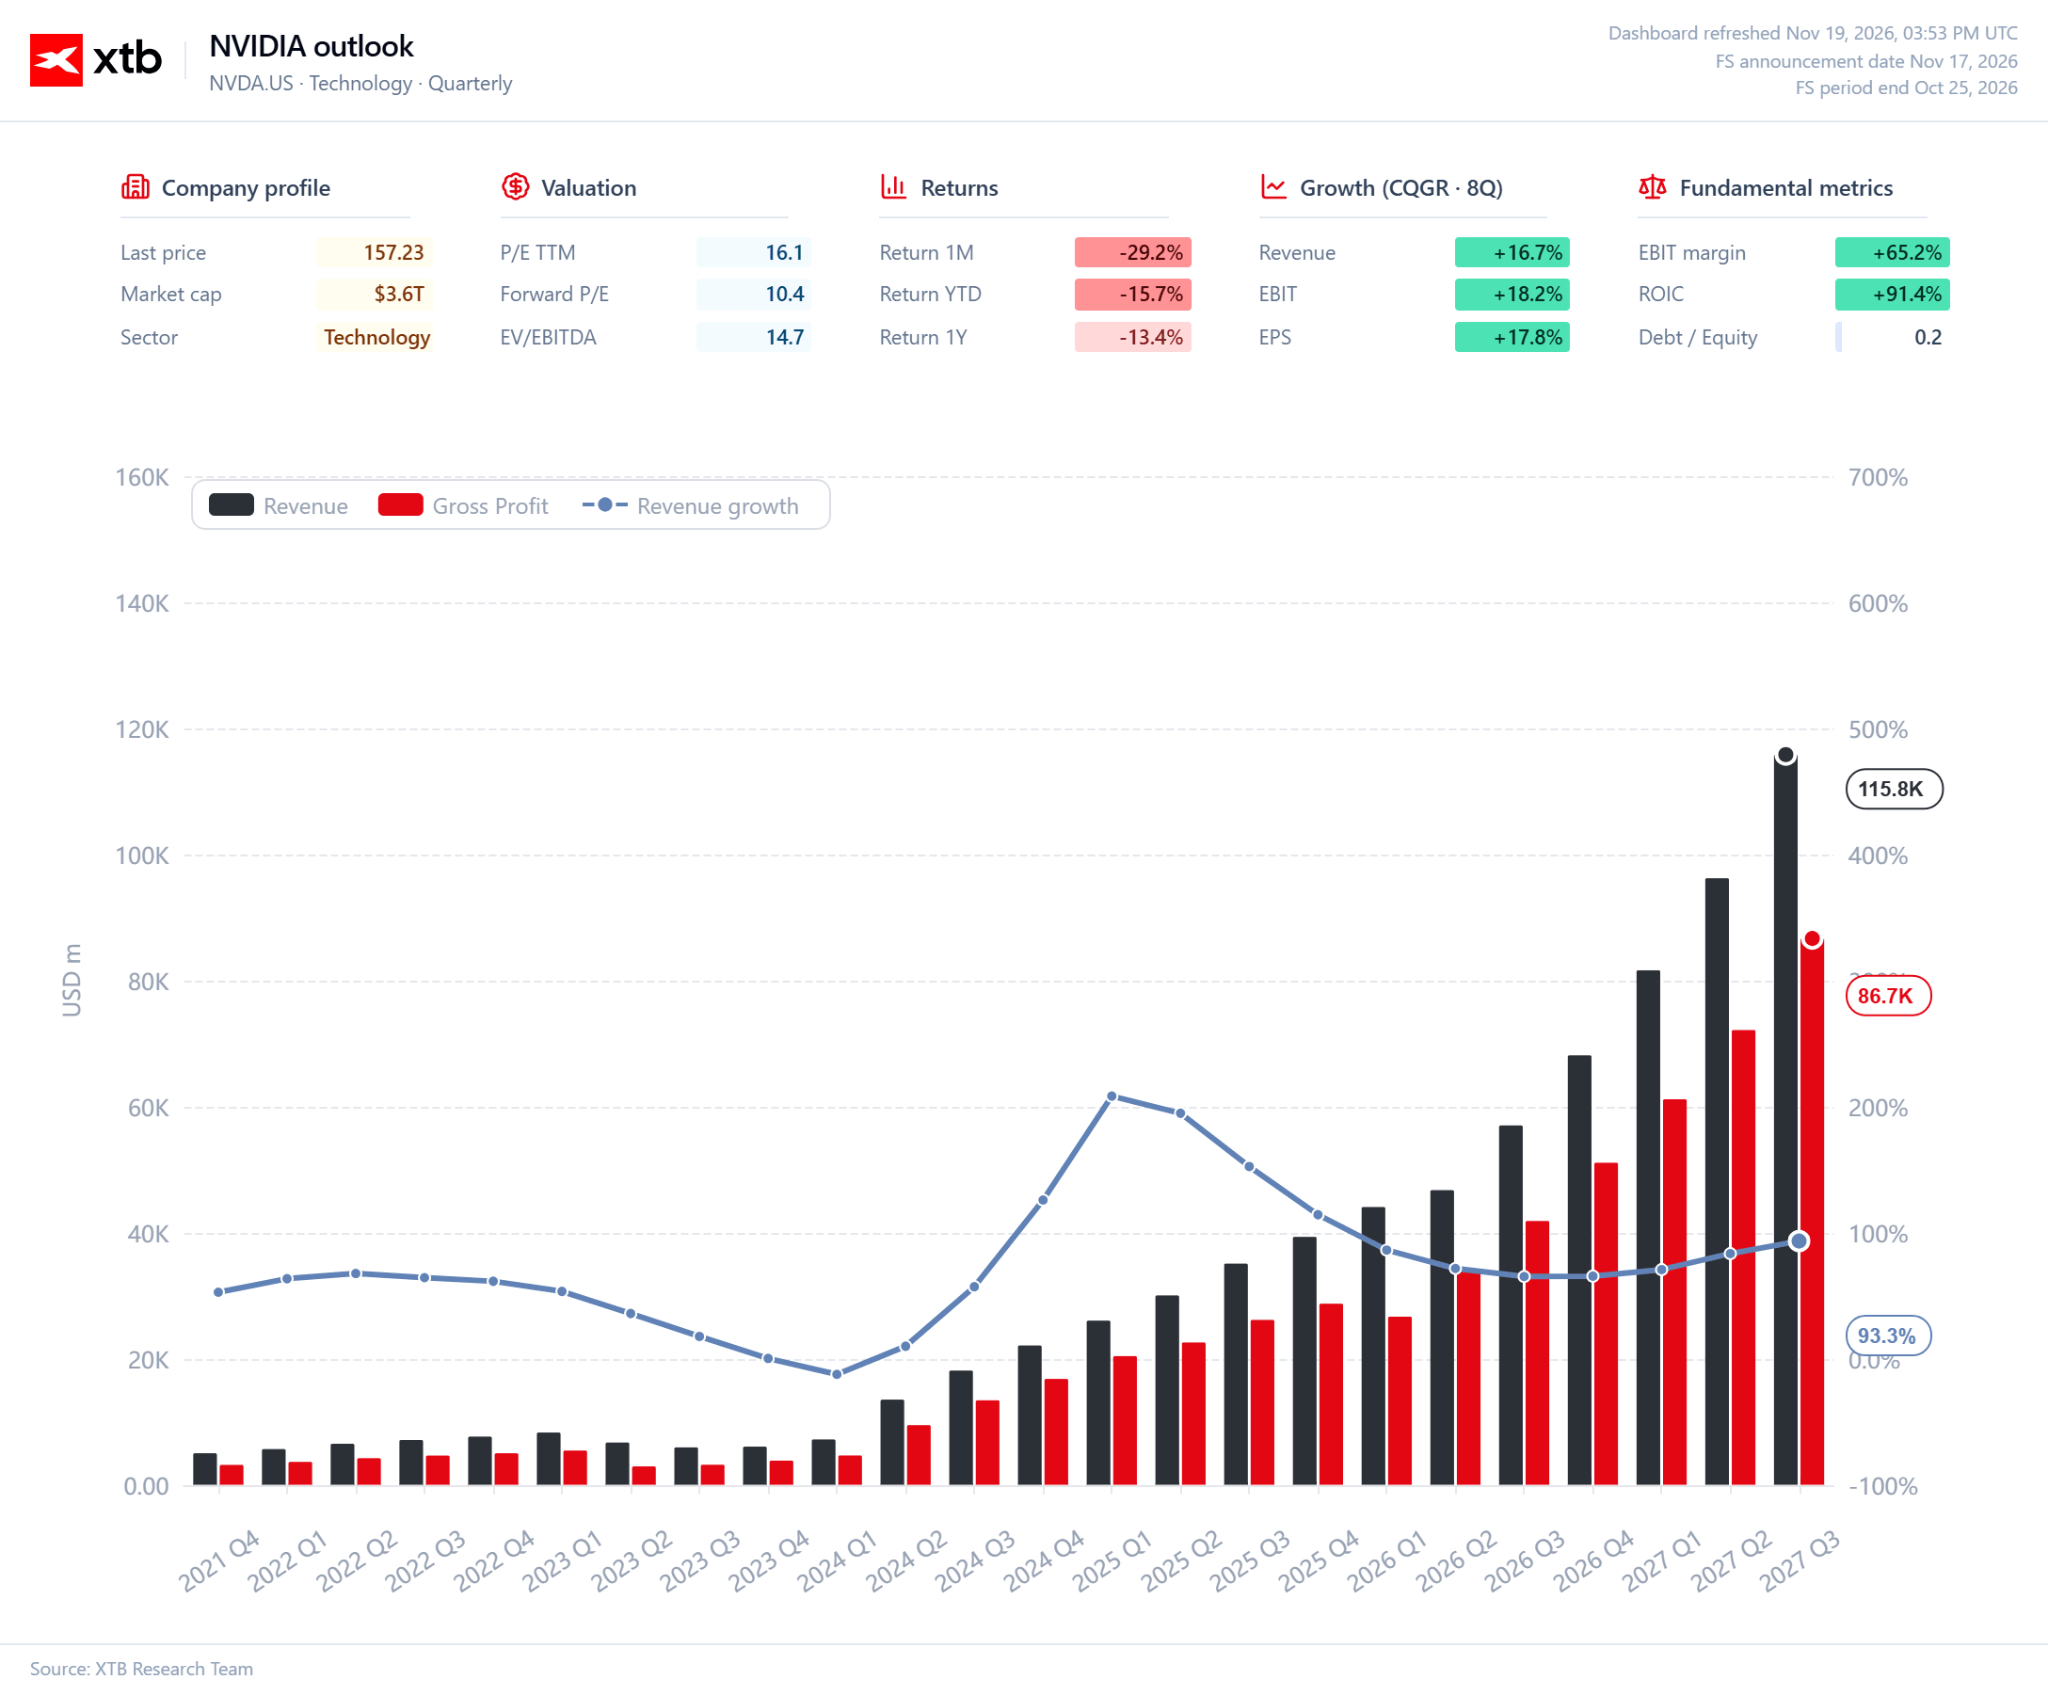
تجدر الإشارة أيضاً إلى الصورة الأوسع؛ فخلال الأشهر التسعة الأولى من السنة المالية 2027، بلغت إيرادات الشركة 293.7 مليار دولار، مقارنة بـ 147.8 مليار دولار في الفترة نفسها من العام السابق. كما ارتفع الدخل التشغيلي من 86.1 مليار دولار إلى 194.8 مليار دولار خلال الفترة ذاتها. وتُظهر هذه الوتيرة أننا لسنا أمام طفرة عابرة في الأرباح تقتصر على ربعٍ مالي واحد؛ إذ تعمل شركة "إنفيديا" (NVIDIA) على توسيع أعمالها على نطاق هائل، حيث يترجم نمو الإيرادات إلى نموٍ أسرع في الأرباح.
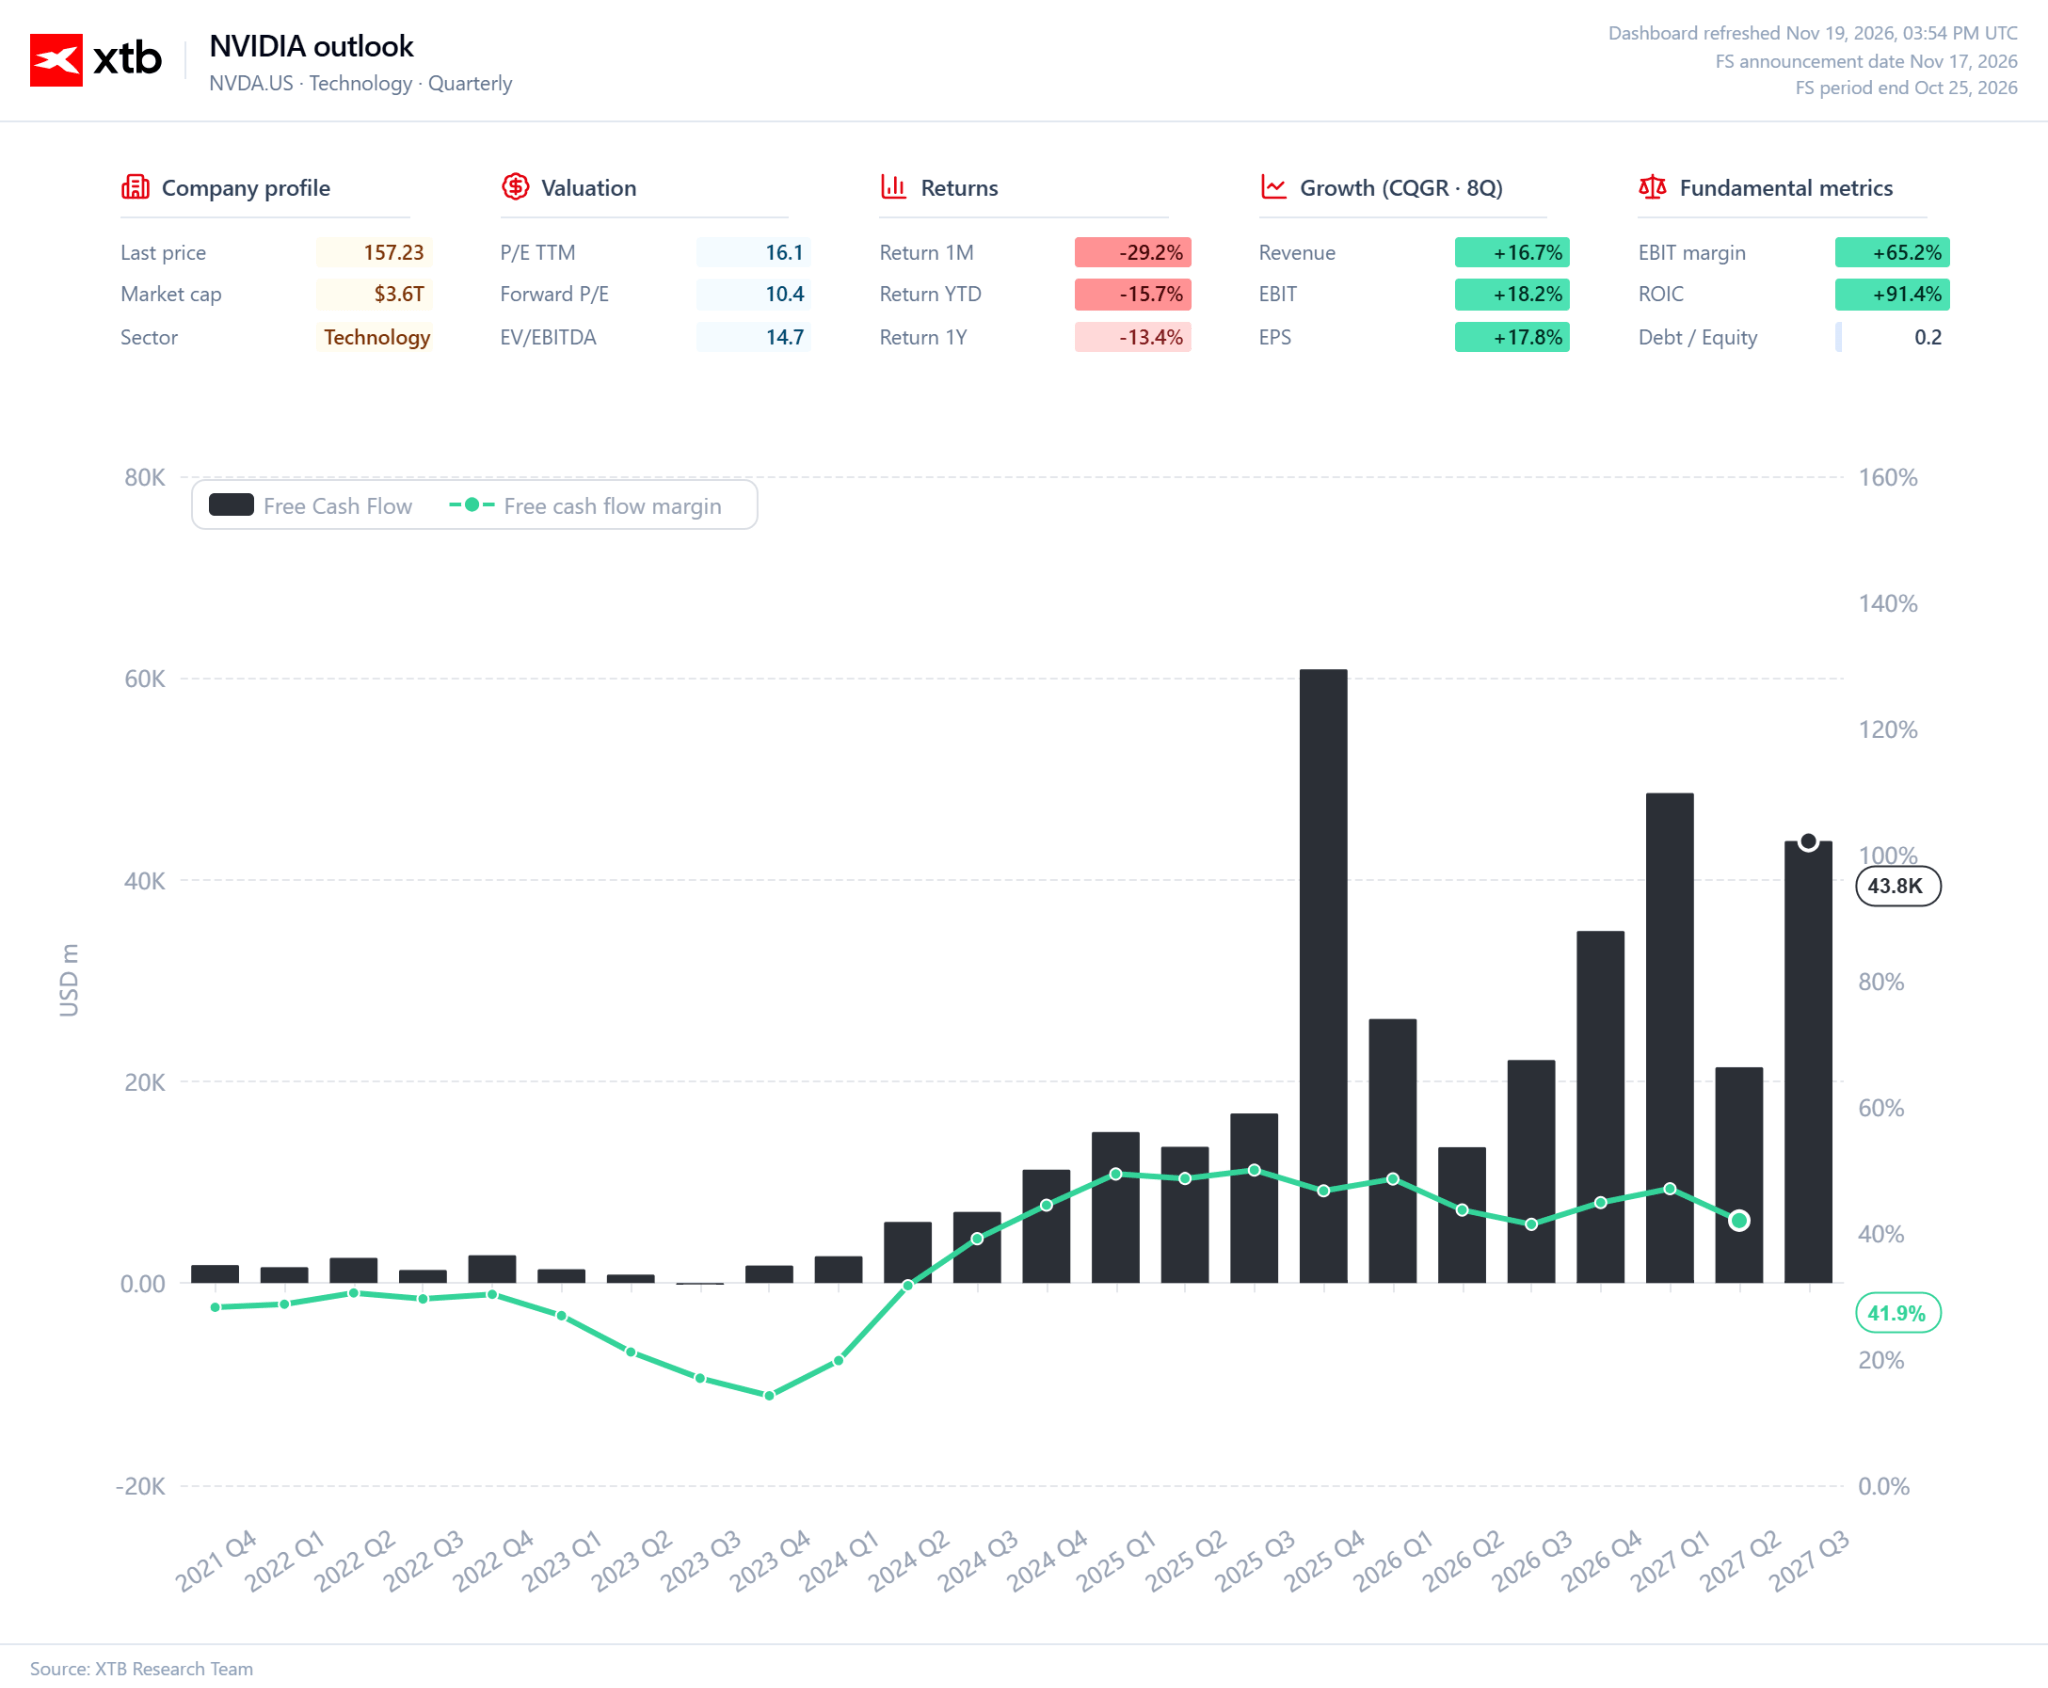
ولا يقل التدفق النقدي إثارةً للإعجاب؛ ففي الربع الثالث وحده، ولّدت الأنشطة التشغيلية سيولة نقدية قدرها 48.3 مليار دولار، في حين بلغ التدفق النقدي الحر 43.8 مليار دولار. وخلال الأشهر التسعة الأولى من السنة المالية 2027، وصل التدفق النقدي الحر إلى 113.7 مليار دولار، وهو ما يعادل تقريباً ضعف المبلغ المسجل في الفترة المقابلة من العام السابق. ويُعد هذا أحد أهم جوانب الجاذبية الاستثمارية للشركة؛ فـ "إنفيديا" لا تحتاج إلى تمويل توسعها بالاعتماد حصرياً على رأس المال الخارجي، إذ تولّد عملياتها التجارية مبالغ ضخمة من السيولة النقدية التي يمكن توظيفها لتطوير تقنيات جديدة، وتوسيع منظومتها التقنية، ومكافأة المساهمين.
يتطلب حجم النمو استثمارات ضخمة ومتزايدة؛ فقد بلغت نفقات البحث والتطوير 7.5 مليار دولار في الربع الثالث، مقارنة بـ 4.7 مليار دولار في الفترة نفسها من العام السابق. ومع ذلك، نجحت الشركة في مضاعفة دخلها التشغيلي بأكثر من الضعف. وتُعد هذه سمة جوهرية في نموذج أعمال شركة "إنفيديا" (NVIDIA)؛ إذ تستطيع الشركة الاستثمار بكثافة في أجيال متعاقبة من الرقائق ومنصات الحوسبة، دون التضحية بمعدلات ربحيتها المرتفعة للغاية. فبينما تتزايد تكاليف التطوير، تنمو الإيرادات والأرباح بوتيرة أسرع.
كما تعكس الميزانية العمومية امتلاك الشركة لموارد مالية ضخمة؛ ففي نهاية الربع، بلغ رصيد "إنفيديا" من النقد 29.1 مليار دولار، بالإضافة إلى 24.4 مليار دولار في صورة أوراق مالية قابلة للتداول، في حين بلغ إجمالي الديون طويلة الأجل 32.4 مليار دولار. ولا يعني هذا خلو الشركة من الالتزامات المالية، لكن حجم مواردها المتراكمة يمنحها مرونة مالية كبيرة؛ مما يتيح لها مواصلة السباق التكنولوجي المكلف، وتطوير منصات جديدة، والاستجابة لتغيرات السوق، دون الحاجة المستمرة إلى الاعتماد على التمويل الخارجي.
تتمثل النتيجة الأهم المستخلصة من هذه الأرقام في نموذج النمو الجوهري للشركة؛ فقد وصلت "إنفيديا" (NVIDIA) إلى مستوى من الحجم يجعلها تحقق، في كل ربع سنة، عشرات المليارات من الدولارات كإيرادات إضافية، مع الحفاظ في الوقت ذاته على هوامش ربح مرتفعة وتوليد تدفقات نقدية هائلة. ولا تقتصر ميزتها التنافسية على مجرد رواج معالجات الذكاء الاصطناعي التي تنتجها، بل تستند إلى منظومة تكنولوجية متكاملة تشمل الرقائق، والبرمجيات، وشبكات الاتصال، ومنصات مراكز البيانات الشاملة. وهذا ما يجعل استقطاب العملاء أكثر صعوبة أمام المنافسين، ويمنح "إنفيديا" القدرة على الاستفادة من المراحل المتعاقبة لتوسع البنية التحتية للذكاء الاصطناعي.
وبطبيعة الحال، لن يكون الحفاظ على مسار النمو الحالي بالأمر الهين؛ فقاعدة الإيرادات أصبحت ضخمة بالفعل، كما أن التوقعات بشأن النتائج المستقبلية تظل مرتفعة للغاية. ومع ذلك، تُظهر أحدث البيانات المالية قدرة استثنائية لدى الشركة على التوسع؛ إذ يزداد نشاطها التجاري حجماً وربحيةً وقدرةً على توليد السيولة النقدية. وهذه نقطة قوة جوهرية ينبغي عدم الخلط بينها وبين التقلبات قصيرة الأجل في سعر السهم.
قضية جينسن هوانغ: أكثر من مجرد رحيل رئيس تنفيذي
يمثل رحيل جينسن هوانغ حدثاً بالغ الخطورة بالنسبة لـ "إنفيديا"، يتجاوز في أبعاده مجرد تغيير اعتيادي في منصب الرئيس التنفيذي. فقد قاد هوانغ مسيرة تطوير الشركة على مدى 33 عاماً، ورسخ مكانتها في السوق، وأقنع كبار عملائها بتبني أجيال متعاقبة من تقنياتها. ولم يقتصر تأثيره على إدارة العمليات اليومية فحسب، بل أصبح الوجه العام لثورة الذكاء الاصطناعي؛ إذ كانت عروضه التقديمية وإعلاناته عن المنتجات تشكل في كثير من الأحيان توقعات المستثمرين للقطاع بأكمله. لذا، فليس من المستغرب أن يُحدث رحيله المفاجئ هذا الأثر الكبير على سعر سهم الشركة.
وتعد الظروف المحيطة بهذا القرار بالغة التعقيد بالنسبة لـ "إنفيديا"؛ إذ تدور القضية حول مزاعم بوجود علاقات خارج إطار الزواج تورط فيها هوانغ، بما في ذلك تواصله مع أليس هوانغ، التي كانت تمثل إحدى الشركات الشريكة لـ "إنفيديا". كما ظهرت تقارير تشير إلى وجود شكوك لدى السلطات الأمريكية حول احتمال ارتباطها بأجهزة الاستخبارات الصينية. ومع ذلك، فمن الضروري في هذه المرحلة التمييز بين الحقائق المثبتة والمعلومات التي لم يتم التحقق منها؛ إذ لم يُقدَّم أي دليل علني يثبت أن أليس هوانغ كانت تعمل لصالح الحكومة الصينية، أو أن جينسن قد شاركها معلومات سرية. من منظور المساهمين، لا تكمن القضية الجوهرية في الفضيحة الشخصية بحد ذاتها، بل في تداعياتها المحتملة على حوكمة الشركة ومصداقية قيادتها. تعمل شركة "إنفيديا" (NVIDIA) في قطاع ذي أهمية استراتيجية للأمن القومي، وتخضع منتجاتها لقيود على التصدير؛ وفي ظل هذه الظروف، تكتسب المزاعم المتعلقة بوجود اتصالات مع أفراد قد تربطهم صلات بأجهزة الاستخبارات الصينية أهمية بالغة. لذا، تجد الشركة نفسها أمام أزمة تتعلق بسمعتها، بالتزامن مع الحاجة إلى معالجة تساؤلات حول آليات الرقابة في أعلى مستويات الإدارة.
وتزداد حالة عدم اليقين تعقيداً في ظل غياب خليفة دائم؛ فقد تولت المديرة المالية "كوليت كريس" -وهي مسؤولة تنفيذية مخضرمة تمتلك فهماً عميقاً لعمليات الشركة ووضعها المالي- مهام الرئيس التنفيذي بشكل مؤقت. ورغم أن خبرتها تمنح الشركة قدراً من الاستقرار خلال هذه المرحلة الانتقالية، إلا أن تولي كامل مسؤوليات "هوانغ" يمثل تحدياً أكبر بكثير من مجرد الإشراف على العمليات اليومية. فقد كان الرئيس التنفيذي السابق يتولى مسؤولية التوجه الاستراتيجي للشركة، وإدارة العلاقات مع كبار عملائها، وصياغة رؤيتها التكنولوجية؛ وهو ما يجعل العثور على شخص يجمع كل هذه الكفاءات أمراً قد يستغرق وقتاً طويلاً.
ولم يجد السوق في التأكيدات حول استمرارية العمليات ما يكفي لتبديد المخاوف؛ إذ لم تنجح حتى النتائج الفصلية القياسية في إزالة القلق بشأن مستقبل قيادة الشركة. فخلال الاجتماع التحليلي الذي أعقب إعلان الأرباح، لم تقدم الشركة إجابات مقنعة حول ملابسات رحيل "هوانغ"، كما أنها لم تطرح بعد خطة دائمة لخلافته. وعليه، سينصب تركيز المستثمرين خلال الأشهر المقبلة على مدى قدرة القيادة الجديدة على الحفاظ على ثقة الموظفين والعملاء وشركاء الأعمال.
تظل "إنفيديا" (NVIDIA) ركيزة أساسية في طفرة الذكاء الاصطناعي.
ولا تؤثر الاضطرابات المحيطة بقيادة الشركة على مكانتها كواحدة من الموردين الرئيسيين للبنية التحتية لسوق الذكاء الاصطناعي؛ إذ تواصل الشركة تطوير أجيال متعاقبة من حلول الحوسبة، ومن المتوقع أن يساعد بدء شحن أنظمة "فيرا روبين" (Vera Rubin) في تعزيز ميزتها التنافسية لدى العملاء الذين يعملون على توسيع مراكز بياناتهم. ولا تقتصر قوة "إنفيديا" على أداء رقائقها فحسب، بل تمتد لتشمل منظومة متكاملة تضم البرمجيات، والشبكات، ومنصات الحوسبة الشاملة. وبالنسبة للعملاء، يعني هذا الحصول على حلول مصممة للعمل بتناغم، في حين أن التحول إلى مورد آخر سيتطلب إجراء تعديلات مكلفة على بنيتهم التحتية بالكامل.
ومع ذلك، ستواجه هذه الميزة التنافسية تحديات متزايدة الخطورة؛ فشركة "إيه إم دي" (AMD) تعمل على تطوير معالجاتها الخاصة، بينما يقوم كبار مزودي الخدمات السحابية بتصميم رقائق مخصصة لتلبية احتياجاتهم الفريدة. كما تبرز مسألة ربحية الاستثمارات في الذكاء الاصطناعي كعامل بالغ الأهمية؛ إذ تخصص شركات مثل "مايكروسوفت" و"ألفابت" و"أمازون" موارد ضخمة لمراكز البيانات، ولكن إذا لم تحقق هذه الاستثمارات العوائد المتوقعة، فقد تلجأ هذه الشركات إلى إبطاء وتيرة توسعها. وهناك قيود أخرى تشمل توافر الطاقة، والقدرة على تشغيل مرافق جديدة، بالإضافة إلى قيود التصدير.
إن امتلاك نشاط تجاري عالي الجودة لا يعني بالضرورة أن السهم يمثل استثماراً جذاباً؛ فقد تكون النتائج القياسية والربحية المذهلة منعكسة بالفعل في سعر السهم، كما أن الحفاظ على معدل النمو الحالي سيصبح أكثر صعوبة مع وصول الشركة إلى حجمها الراهن. كذلك، يتعين على المستثمرين تقييم تبعات رحيل "جينسن هوانغ"؛ إذ سيقع على عاتق خليفته مسؤولية مواصلة استراتيجية الشركة والحفاظ على علاقاتها مع العملاء الرئيسيين، وهي العلاقات التي كانت إحدى ركائز نجاح "إنفيديا" على مدى سنوات.
تستمر "إنفيديا" في الاستفادة من الطلب الهائل على البنية التحتية للذكاء الاصطناعي، وتتمتع بمزايا تقنية ومالية يصعب على المنافسين محاكاتها بسرعة. ومع ذلك، تواجه الشركة تحدياً مزدوجاً يتمثل في الحفاظ على تفوقها التنافسي في بيئة تزداد فيها المتطلبات، وإدارة عملية الانتقال في القيادة دون التأثير سلباً على مسار نموها.
وبالنسبة للمستثمرين، يعني هذا ضرورة النظر إلى ما هو أبعد من الآفاق العامة لسوق الذكاء الاصطناعي، وإجراء تقييم دقيق لقيمة الشركة، بحيث يعكس هذا التقييم كلاً من إمكانات نموها ومصادر المخاطر الناشئة التي تواجهها.
حتى الشركة الاستثنائية لا تُعد بالضرورة استثماراً جذاباً عند أي سعر.
المصدر: XTB Research



هل تنقذ ANTHROPIC وGTA6 الأسواق من الانهيار



طرح عام أولي قياسي لشركة "أنثروبيك" (Anthropic) يعيد التفاؤل إلى "وول ستريت"
دبي الجنوب ترسم مستقبل صناعة الطيران: انطلاق منشأة «إيرباص» الجديدة في 2027

مستقبل الاستثمار العقاري: تفاصيل عرض الاستحواذ النقدي من "إعمار العقارية" على أسهم "إعمار للتطوير"