


أعلنت شركة "إنفيديا" (Nvidia) عن نتائجها للربع الثالث من السنة المالية 2027، والتي جاءت أعلى بكثير من توقعات "وول ستريت"، مما يؤكد وجود طلب قوي للغاية على البنية التحتية للذكاء الاصطناعي؛ وقد قفزت أسهم الشركة بنحو 4% فور صدور النتائج. وبلغت الإيرادات مستوى قياسياً عند 115.8 مليار دولار، بزيادة تجاوزت 103% على أساس سنوي، متجاوزةً تقديرات المحللين التي كانت تشير إلى 109.33 مليار دولار. وحقق قطاع مراكز البيانات نتائج أكثر إثارة للإعجاب، حيث ارتفعت إيراداته إلى 107.6 مليار دولار، وهو رقم يفوق التوقعات بكثير، ويمثل نحو 93% من إجمالي إيرادات الشركة. كما بلغت ربحية السهم المعدلة 2.68 دولار مقابل توقعات بـ 2.47 دولار، في حين وصل صافي الدخل إلى مستوى قياسي بلغ نحو 65.3 مليار دولار. ومع ذلك، ربما كان أبرز ما تضمنه التقرير هو توقعات "إنفيديا" لإيرادات الربع الرابع، والتي قُدّرت بـ 130 مليار دولار، مما يشير إلى تسارع إضافي في المبيعات ويتجاوز توقعات المحللين. كما أعلنت الشركة عن برنامج إضافي لإعادة شراء الأسهم بقيمة 150 مليار دولار، مما يعكس قدرتها الكبيرة على توليد السيولة النقدية.
وقد تشكل هذه النتائج حافزاً قوياً لاستعادة ثقة المستثمرين في قطاع الذكاء الاصطناعي، رغم استمرار التساؤلات حول مدى استدامة مستويات الاستثمار الحالية في التكنولوجيا، واحتمالية تعرض هوامش الربح لضغوط. وأشارت "إنفيديا" إلى أن عمليات إعادة شراء الأسهم خلال الربع الحالي قد تتضاعف -في المتوسط- مقارنة بالربع السابق، وذلك بناءً على خطط الإنفاق المعلنة. وفي تعليق للمدير المالي، ذكرت الشركة أنها تعتزم استخدام المبلغ المتبقي من برنامج إعادة شراء الأسهم الحالي، والبالغ 227.3 مليار دولار، على مدار السنة المالية 2028؛ وهو ما يعني تخصيص متوسط 45.46 مليار دولار لكل ربع سنة على مدى الفصول الخمسة القادمة. وعقب إغلاق السوق الأمريكية، ظهرت تقارير تفيد بأن "إنفيديا" أصبحت محل تحقيق من قبل هيئة الأوراق المالية والبورصات الأمريكية (SEC). ومع ذلك، لا يزال النطاق الكامل لهذا التحقيق غير واضح، مع وجود تكهنات تشير إلى أنه قد يركز على التواصل مع المساهمين، بدلاً من كونه يتعلق مباشرةً بمسائل المحاسبة أو التقارير المالية.
النتائج الرئيسية للربع الثالث من السنة المالية 2027 (الربع الثالث من عام 2026 وفقاً للتقويم الميلادي)
- الإيرادات: 115.8 مليار دولار مقابل 109.33 مليار دولار كانت متوقعة، بزيادة قدرها 103% على أساس سنوي، و20.3% على أساس ربع سنوي.
- ربحية السهم المعدلة: 2.68 دولار مقابل 2.47 دولار كانت متوقعة، وهو ما يتجاوز التوقعات بنحو 8.5%.
- صافي الدخل: حوالي 65.3 مليار دولار، وهو مستوى قياسي للشركة.
- قطاع مراكز البيانات: 107.6 مليار دولار مقابل 101.87 مليار دولار كانت متوقعة، بزيادة قدرها حوالي 110% على أساس سنوي.
- قطاع الحوسبة واسعة النطاق (Hyperscale): إيرادات بلغت 60.1 مليار دولار، متجاوزةً متوسط توقعات السوق البالغ 59.27 مليار دولار.
- قطاع سحابات الذكاء الاصطناعي، والقطاعات الصناعية والمؤسسية: إيرادات بلغت 47.5 مليار دولار، مما يعكس الأهمية المتزايدة للعملاء من خارج نطاق كبار مزودي الخدمات السحابية.
- الحوسبة الطرفية (Edge Computing): 8.2 مليار دولار مقابل 7.5 مليار دولار كانت متوقعة.
- هامش الربح الإجمالي المعدل: 74.9%، وهو أعلى من توقعات السوق.
- توقعات الإيرادات للربع الرابع من السنة المالية 2027: 130 مليار دولار (بهامش ±3%)، مقابل متوسط توقعات السوق البالغ حوالي 124.4 مليار دولار.
- المصروفات التشغيلية للربع الرابع: حوالي 10.7 مليار دولار، وهو ما يتماشى مع توقعات الإدارة.
- إعادة شراء الأسهم: اعتماد برنامج إضافي بقيمة 150 مليار دولار، مما يرفع القدرة المتاحة لإعادة شراء الأسهم إلى حوالي 227.3 مليار دولار.
- الصين: وفقاً لتصريحات سابقة للإدارة، لم تتضمن توقعات الشركة مبيعات رقائق الحوسبة المخصصة لمراكز البيانات في الصين، مما يسلط الضوء على المخاطر التنظيمية التي تواجه عملياتها في آسيا.
إنفيديا: الطلب على الذكاء الاصطناعي لا يظهر أي مؤشرات على التباطؤ، ونتائج قياسية تؤكد حجم الاستثمارات
تتمثل النقطة الأهم في تقرير أرباح شركة "إنفيديا" (Nvidia) في استمرار زخم النمو في قطاع مراكز البيانات، حيث تجاوزت الإيرادات الفصلية لهذا القطاع حاجز الـ 100 مليار دولار. وبالمقارنة مع الربع السابق، ارتفع إجمالي إيرادات الشركة بأكثر من 19.5 مليار دولار، مما يبرهن على قدرة "إنفيديا" على تحقيق نمو استثنائي في المبيعات، حتى عند قياسه بالقيمة المطلقة للدولار. والأهم من ذلك، أن هذا النمو لم يعد مقتصرًا على كبرى شركات الحوسبة السحابية (hyperscalers) فحسب؛ إذ بات لمزودي البنية التحتية للذكاء الاصطناعي، والعملاء في القطاعات الصناعية، والشركات التي تتبنى نماذج ذكاء اصطناعي جديدة، دورٌ متزايد الأهمية.
قد تكون توقعات "إنفيديا" بتحقيق إيرادات تصل إلى 130 مليار دولار في الربع الرابع أكثر أهمية للمستثمرين من تفوق أرباح الربع الثالث بحد ذاته؛ فهي تشير إلى أن الشركة تتوقع نموًا إضافيًا بنسبة تتجاوز 10% مقارنة بالربع السابق، وذلك رغم ارتفاع قاعدة المقارنة إلى مستويات قياسية بالفعل. وفي الوقت ذاته، تقترب حصة قطاع مراكز البيانات من إجمالي إيرادات الشركة لتصل إلى 93%، مما يجعل الأداء المالي لـ "إنفيديا" مرتبطًا بشكل متزايد بحجم الإنفاق العالمي على البنية التحتية للذكاء الاصطناعي. وطالما واصلت شركات التكنولوجيا الكبرى ومزودو الخدمات السحابية توسيع نفقاتهم الرأسمالية، ستظل "إنفيديا" واحدة من المستفيدين الرئيسيين من هذا التوجه؛ علمًا بأن أي تقليص في هذه النفقات الرأسمالية قد يؤثر سريعًا على وتيرة الطلبات الجديدة.
أثبتت شركة "إنفيديا" (Nvidia) قدرتها على الجمع بين نمو هائل في الإيرادات وربحية عالية للغاية، حيث حققت هامش ربح إجمالي معدلاً بلغ 74.9%. ويشير صافي الدخل، الذي يقارب 65.3 مليار دولار، إلى أن توسع البنية التحتية للذكاء الاصطناعي لا يترجم فقط إلى توسع في حجم الأعمال، بل أيضاً إلى أرباح ضخمة. ومن المؤشرات الأخرى على القوة المالية، تفويض الشركة بإعادة شراء أسهم إضافية بقيمة 150 مليار دولار، وهو ما قد يدعم ربحية السهم في الفترات المقبلة، رغم أنه لا يلغي مخاطر انخفاض التقييم.
ورغم هذه النتائج المبهرة، من المرجح أن يركز المستثمرون على استدامة هوامش الربح، وتكاليف المكونات، والمخاطر المرتبطة بتصدير المعالجات المتقدمة إلى الصين. كما تواجه الشركة حالة من عدم اليقين بشأن القيادة في مرحلة ما بعد "جينسن هوانغ"، إلى جانب تزايد التوقعات المتعلقة بالعوائد على الاستثمارات بمليارات الدولارات التي يضخها قطاع التكنولوجيا في البنية التحتية للذكاء الاصطناعي. علاوة على ذلك، فإن تركز جزء كبير من الإيرادات في قطاع "مراكز البيانات" يعني أن أي تباطؤ -حتى وإن كان طفيفاً- في نمو الطلبات قد يؤدي إلى رد فعل قوي في السوق. ومع ذلك، يظهر تقرير الربع الثالث أن الأداء المالي الجوهري لشركة "إنفيديا" لا يزال قوياً للغاية، وقد تعتمد الخطوة الكبيرة التالية للسهم على قدرة الشركة على الحفاظ على نموها السريع حتى السنة المالية 2028.
طلب قياسي على الذكاء الاصطناعي، مع تزايد الاعتماد على تمويل البنية التحتية
تُظهر نتائج "إنفيديا" أن الطلب على البنية التحتية للذكاء الاصطناعي يتوسع بشكل متزايد ليتجاوز نطاق كبرى شركات الحوسبة السحابية (hyperscalers). فقد ارتفعت الإيرادات من كبار مزودي الخدمات السحابية بنسبة 71% على أساس سنوي لتصل إلى 60.1 مليار دولار في الربع الثالث، متجاوزةً بذلك توقعات المحللين التي كانت تشير إلى 54.1 مليار دولار. كما سجل قطاع "سحابات الذكاء الاصطناعي والقطاعات الصناعية والمؤسسات" نمواً أسرع، حيث قفزت إيراداته بنسبة 195% على أساس سنوي لتصل إلى 47.5 مليار دولار، وإن كان هذا الرقم أقل بقليل من تقديرات السوق البالغة 48.4 مليار دولار. وفي الوقت ذاته، حققت شحنات رقائق "هوبر" (Hopper) الموجهة لمراكز البيانات في الصين إيرادات بلغت 2.4 مليار دولار، مما يؤكد أن السوق الصينية لا تزال مهمة بالنسبة لـ "إنفيديا" رغم قيود التصدير التي تفرضها الولايات المتحدة.
غير أن ارتفاع المبيعات يقابله مستوى غير مسبوق من الالتزامات المتعلقة بالإمدادات المستقبلية وتوسيع البنية التحتية. فقد ارتفعت التزامات الشراء لدى "إنفيديا" من 279 مليار دولار إلى 390 مليار دولار في ربع واحد فقط، مدفوعةً بشكل رئيسي بعقود تمتد لعدة سنوات لتوريد مكونات الذاكرة المستخدمة في أنظمة الذكاء الاصطناعي. وفي الوقت ذاته، ارتفعت الالتزامات المتعلقة باتفاقيات الخدمات السحابية وعقود استئجار مراكز البيانات من 74 مليار دولار إلى 102 مليار دولار. ورغم أن هذه الالتزامات التعاقدية الواسعة قد تساعد شركة "إنفيديا" (Nvidia) في تأمين الوصول إلى المكونات والبنية التحتية الاستراتيجية، إلا أنها تزيد في الوقت نفسه من انكشاف الشركة على احتمالية تباطؤ الاستثمار في مجال الذكاء الاصطناعي، لا سيما إذا جاء الطلب المستقبلي أقل من التوقعات الحالية.
إنفيديا تموّل توسع عملائها: تدفقات نقدية قياسية وضمانات بقيمة 118 مليار دولار
لم تعد شركة "إنفيديا" (Nvidia) تكتفي ببيع معالجات الذكاء الاصطناعي فحسب، بل باتت تساهم بشكل متزايد في تمويل البنية التحتية التي تحفز الطلب على منتجاتها. وتشير الشركة إلى أن العديد من مزودي خدمات الذكاء الاصطناعي السحابية ومطوري نماذج الذكاء الاصطناعي المتقدمة يتوسعون بوتيرة تتجاوز قدرة ميزانياتهم العمومية على الدعم، مما دفع "إنفيديا" للمساعدة في تمويل مشاريعهم الجديدة. وقد ارتفع الحد الأقصى لالتزامات "إنفيديا" بموجب الضمانات المقدمة لشركائها إلى 118 مليار دولار، مقارنة بـ 108.5 مليار دولار في الربع السابق. ويشكل مبلغ 105 مليارات دولار من هذا الإجمالي دعماً ائتمانياً لمشروع شركة "إس بي إنيرجي" (SB Energy) -وهو مجمع بقدرة 4.25 جيجاوات في ولاية أوهايو- والذي من المتوقع أن يضم بنية تحتية تابعة لـ "إنفيديا" مخصصة لشركة "أوبن إيه آي" (OpenAI) بموجب عقود إيجار تمتد لعشرين عاماً. كما كشفت "إنفيديا" عن التزامات استثمارية في الأسهم بقيمة 20 مليار دولار، موجهة نحو مختبرات رائدة في مجال الذكاء الاصطناعي وشركاء متخصصين في تمويل البنية التحتية.
وهذا يطرح تساؤلاً مهماً: إلى أي مدى تستفيد "إنفيديا" ببساطة من طفرة الذكاء الاصطناعي، وإلى أي مدى بدأت في تمويل الطلب المستقبلي على منتجاتها الخاصة؟ إن انخراطاً كهذا قد يسرّع من تطوير مراكز البيانات ويعزز الموقف التنافسي لـ "إنفيديا"، لكنه في الوقت ذاته يزيد من مخاطر التركيز والترابط المالي بين الشركة المصنعة للرقائق وعملائها. وتؤكد "إنفيديا" أنها لم تقم بأي مدفوعات بموجب هذه الضمانات حتى الآن؛ مما يعني أن حجم الالتزامات المعلن عنه لا ينبغي الخلط بينه وبين خسائر فعلية تكبدتها الشركة. ومن الجدير بالذكر أن "إنفيديا" حققت تدفقات نقدية حرة قياسية بلغت 43.8 مليار دولار في الربع الثالث -أي أكثر من ضعف الـ 21.3 مليار دولار المسجلة في الربع السابق- بينما أعادت للمساهمين مبالغ قياسية وصلت إلى 28.1 مليار دولار. ويبرز هذا القدرة الاستثنائية للشركة على توليد السيولة النقدية، رغم أن التوسع المتزايد في الضمانات والالتزامات طويلة الأجل يجعل تقييم المخاطر المالية للشركة أكثر تعقيداً.
رسم بياني لسهم "إنفيديا" (إطار زمني يومي - D1)
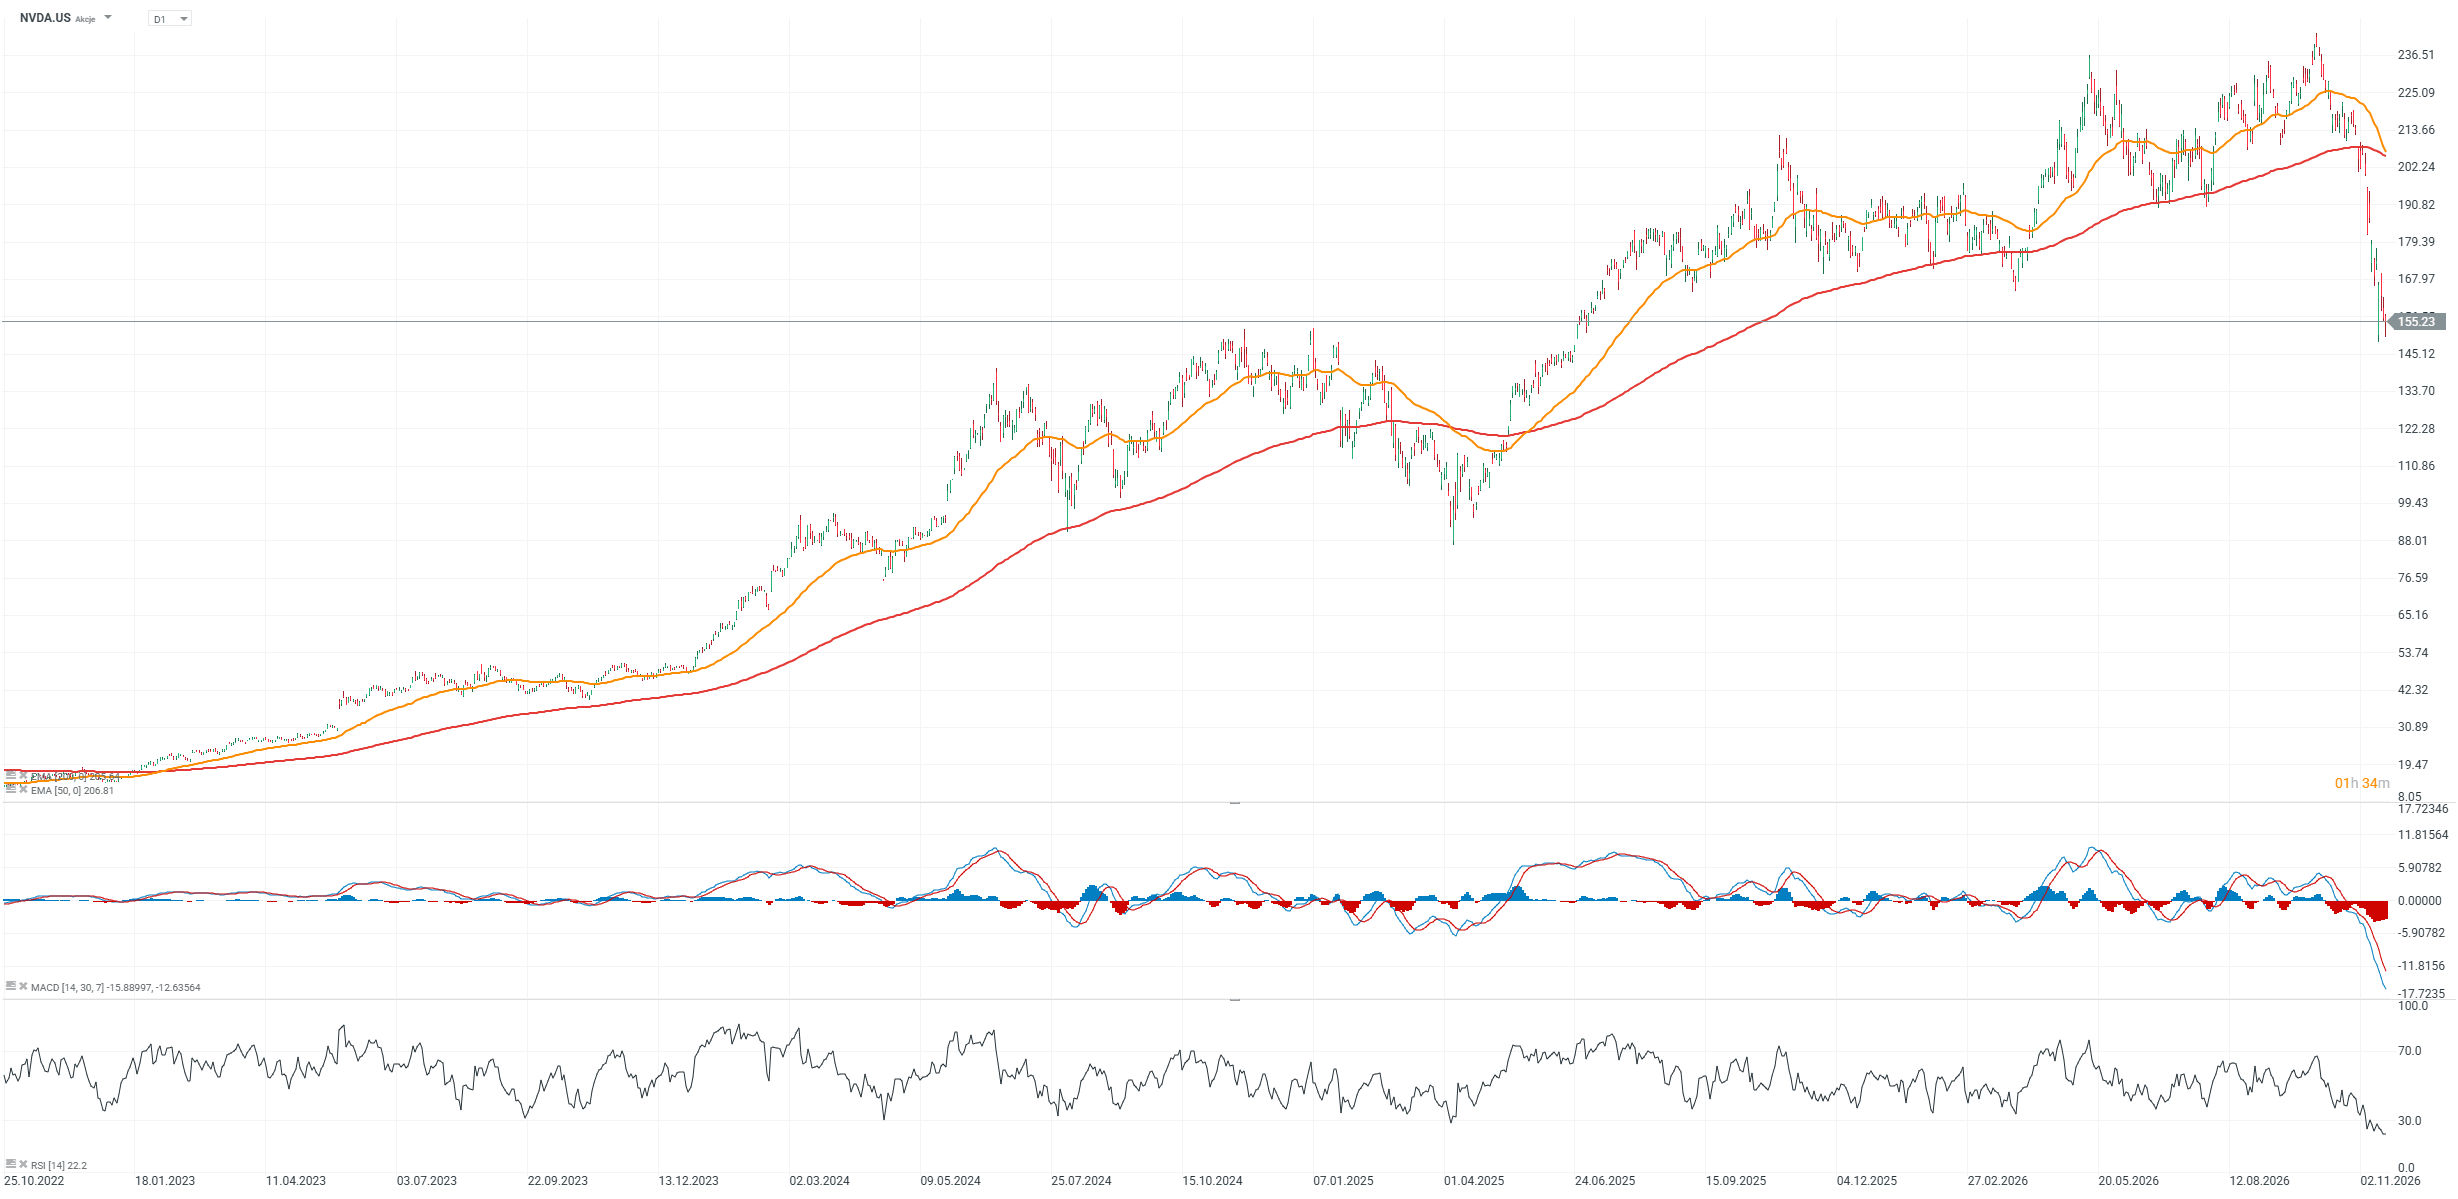 المصدر: XTB
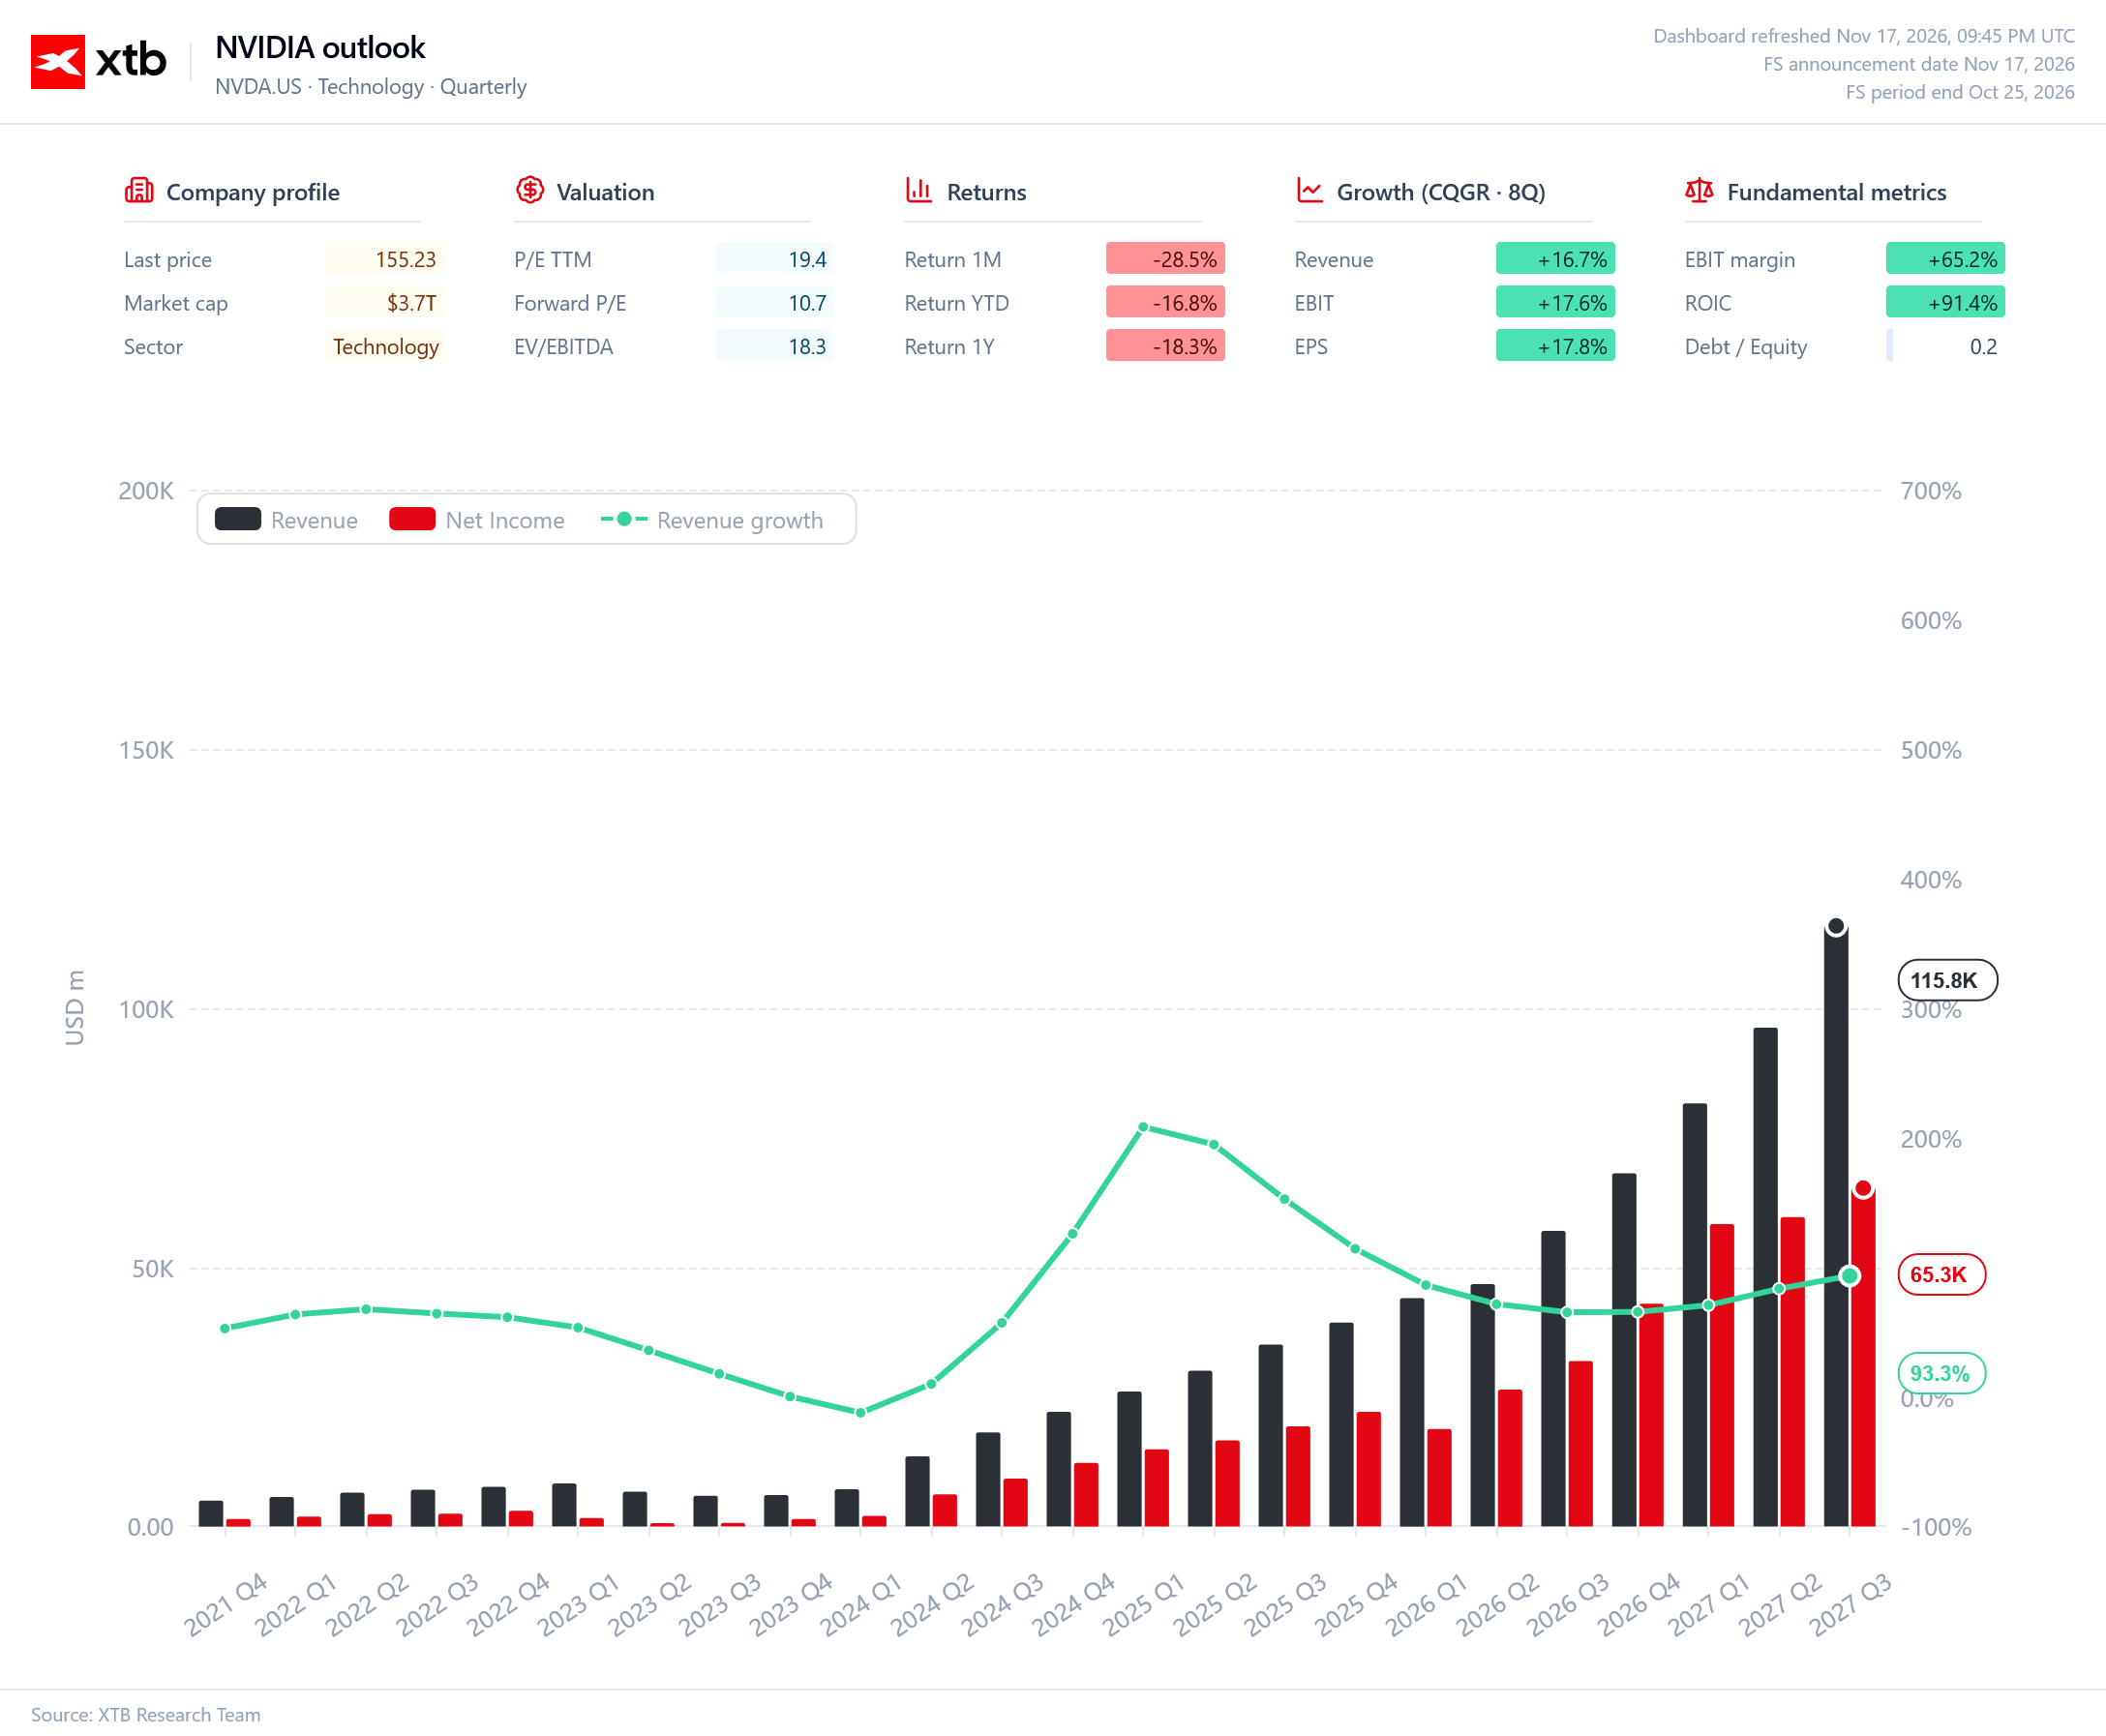
يُظهر الرسم البياني الخاص بشركة "إنفيديا" (Nvidia) تسارعاً غير مسبوق في نمو أعمالها، مدفوعاً بطفرة الاستثمار العالمية في البنية التحتية للذكاء الاصطناعي. ففي الربع الثالث من السنة المالية 2027، بلغت إيرادات الشركة مستوى قياسياً عند 115.8 مليار دولار، في حين ارتفع صافي الدخل ليصل إلى 65.3 مليار دولار؛ مما يعكس قدرة "إنفيديا" على تحويل المبيعات المتنامية بقوة إلى أرباح استثنائية. وتعد معدلات ربحيتها مثيرة للإعجاب بشكل خاص، حيث بلغ هامش الأرباح قبل الفوائد والضرائب (EBIT) 65.2%، ووصل العائد على رأس المال المستثمر (ROIC) إلى 91.4%، وهو ما يبرز كفاءة استثنائية في توظيف رأس المال. وفي الوقت ذاته، يشير نمو الإيرادات بنسبة 93.3% على أساس سنوي إلى أن "إنفيديا" -ورغم ارتفاع سقف المقارنة مع الفترات السابقة- تواصل التوسع بوتيرة لا تُشهد عادةً إلا في الشركات الأصغر حجماً بكثير.
ومن المفارقات أنه على الرغم من هذه الأسس القوية، تراجعت أسهم "إنفيديا" بنسبة 28.5% خلال الشهر الماضي، وانخفضت نسبة السعر إلى الأرباح المستقبلية (Forward P/E) لتصل إلى 10.7 فقط؛ مما يعكس تزايد حالة عدم اليقين لدى المستثمرين بشأن استدامة طفرة الذكاء الاصطناعي. ومع وصول قيمتها السوقية إلى نحو 3.7 تريليون دولار، يظل تقييم "إنفيديا" معتمداً بشكل كبير على قدرة الشركة على تلبية توقعات مستقبلية عالية جداً للأرباح؛ في حين أن أي تباطؤ محتمل في استثمارات الشركات المشغلة لمراكز البيانات الضخمة (hyperscalers) قد يؤدي إلى خفض هذه التوقعات. وبذلك، تجد "إنفيديا" نفسها في وضع يتناقض فيه تحقيق أرباح قياسية وعمليات ذات نطاق غير مسبوق مع تدهور معنويات السوق، مما يجعل استدامة نمو الأرباح عاملاً حاسماً في تحديد التقييم المستقبلي للسهم.
المصدر: XTB


تنخفض أسهم Nike على الرغم من تحول الأعمال 🚩Disney وHome Depot بعد تقارير الأرباح

افتتاح الأسواق الأمريكية: وول ستريت على حافة الهاوية قبل أرباح Nvidia 🚩 هل يمكن أن يؤثر ارتفاع أسعار النفط على الأسهم؟

نظرة استباقية على "إنفيديا": نتائج قوية ومستقبل غامض


أزمة خصوصية جديدة: إيطاليا تفرض غرامة بقيمة 805 ملايين يورو على "ميتا" بسبب صور المستخدمين