


سجلت شركة "ميتا" (Meta) ربعاً قياسياً، وقد لاقت نتائج اليوم استحسان المستثمرين؛ إذ ارتفعت الأسهم في التداولات اللاحقة لإغلاق السوق بنحو 3.5% لتصل إلى قرابة 720 دولاراً. وقد نمت الإيرادات بنسبة 26% على أساس سنوي لتصل إلى 64.6 مليار دولار، متجاوزةً التوقعات بوضوح. كما جاءت التوقعات المالية للربع الرابع أعلى من تقديرات المحللين. ومع ذلك، تكمن خلف هذه الأرقام الرئيسية قصةٌ نادراً ما شهدناها لدى "ميتا" في الآونة الأخيرة؛ فقد بلغت النفقات الرأسمالية في الربع الثالث قرابة 35 مليار دولار، بينما تحول التدفق النقدي الحر إلى النطاق السالب ليصل إلى -2.1 مليار دولار. وفي خطوة قد تكون حاسمة لتمويل عمليات التطوير، أعلنت الإدارة عن فئة جديدة من الأسهم "غير المصوّتة"، موضحةً صراحةً أنها تهدف إلى المساعدة في جمع رأس المال، لا سيما لدعم تقنيات الذكاء الاصطناعي. في الوقت الراهن، يركز السوق على النمو متجاهلاً التكاليف المترتبة عليه؛ لكن الحقيقة هي أن "ميتا" لم تعد تموّل سباق الذكاء الاصطناعي من أرباحها الخاصة فحسب.
بيانات رئيسية (الربع الثالث 2026)
- الإيرادات: 64.60 مليار دولار مقابل 63.33 مليار دولار متوقعة (بزيادة 26% على أساس سنوي)
- إيرادات الإعلانات: 63.06 مليار دولار مقابل 61.85 مليار دولار متوقعة (بزيادة 26% على أساس سنوي)
- إيرادات "عائلة التطبيقات" (Family of Apps): 64.16 مليار دولار مقابل 62.75 مليار دولار متوقعة
- إيرادات "رياليتي لابز" (Reality Labs): 443 مليون دولار مقابل 517.7 مليون دولار متوقعة (بانخفاض 6% على أساس سنوي)
- ربحية السهم (وفقاً للمبادئ المحاسبية المقبولة عموماً GAAP): 3.83 دولار مقابل 3.56 دولار متوقعة؛ وتصل إلى 7.40 دولار عند استبعاد مخصصات قانونية (شطب قانوني)
- الدخل التشغيلي (وفقاً للمبادئ المحاسبية المقبولة عموماً GAAP): 12.99 مليار دولار (بانخفاض 37% على أساس سنوي)، بهامش ربح 20% مقارنة بـ 40% قبل عام
- الدخل التشغيلي (باستثناء المخصصات القانونية): 22.88 مليار دولار مقابل 20.85 مليار دولار متوقعة، بهامش ربح يبلغ تقريباً... 35%
- الخسارة التشغيلية لقسم "رياليتي لابز" (Reality Labs): 4.13 مليار دولار، مقابل 5.13 مليار دولار كانت متوقعة
- تكلفة شطب مرتبطة بتسوية مع المدعين العامين للولايات: 9.89 مليار دولار
- النفقات الرأسمالية (بما في ذلك عقود التأجير التمويلي): 34.91 مليار دولار (بزيادة 80% على أساس سنوي)
- التدفق النقدي الحر: -2.12 مليار دولار، مقابل +10.6 مليار دولار في العام السابق
- توقعات الإيرادات للربع الرابع: 73–76 مليار دولار، مقابل متوسط توقعات السوق البالغ نحو 73.6 مليار دولار
- توقعات النفقات الرأسمالية للعام 2026 بأكمله: 135–145 مليار دولار (سابقاً: 130–145 مليار دولار)
- عدد المستخدمين النشطين يومياً (DAP): 3.64 مليار مستخدم (بزيادة 3% على أساس سنوي)
- عدد الموظفين: 66,775 موظفاً (بانخفاض 15% على أساس سنوي)
- رد فعل السوق: ارتفاع بنحو 3.5% في التداولات اللاحقة لإغلاق السوق، ليصل السعر إلى حوالي 720 دولاراً (سعر الإغلاق: 697.52 دولاراً)
مجموعة التطبيقات: الإعلان في أفضل حالاته منذ سنوات
تظل الأعمال الأساسية لشركة Meta هي العمود الفقري وهي قوية جدًا. ارتفعت إيرادات الإعلانات بنسبة 26% على أساس سنوي، حتى عند استبعاد تأثيرات صرف العملات الأجنبية. وعلى هذا النطاق، تعتبر تلك نتيجة استثنائية. يعد مصدر النمو مهمًا: فقد زادت مرات ظهور الإعلان بنسبة 10% على أساس سنوي، في حين ارتفع متوسط سعر الإعلان بنسبة 14% على أساس سنوي. ترتفع الأسعار على الرغم من ارتفاع عرض الإعلانات كثيرًا لأن المعلنين يحصلون على نتائج أفضل ويستطيعون دفع المزيد. تعزو الإدارة ذلك إلى الذكاء الاصطناعي: توصيات المحتوى الأكثر صلة، والمشاركة الأعلى، واستهداف الإعلانات بشكل أفضل. وبطبيعة الحال، في سياق بولندا، قد تبدو تصرفات ميتا مثيرة للجدل، ولكن حتى على الرغم من الحظر المختلفة في الأسواق الأخرى، تواصل الشركة كسب المزيد والمزيد من الإعلانات (بما في ذلك الإعلانات المضللة).
تفقد قاعدة المستخدمين زخمها، لكنها لا تزال تنمو بشكل طفيف (DAP + 3% على أساس سنوي إلى 3.64 مليار). وبالتالي، فإن النمو مدفوع في المقام الأول عن طريق تحقيق الدخل وليس عن طريق المستخدمين الجدد. وهذا يدعم السرد الاستثماري الحالي لشركة ميتا: الذكاء الاصطناعي في الإعلان يدر أرباحًا حقيقية.
وصل الدخل التشغيلي لهذا القطاع إلى 17.12 مليار دولار، وهو مبلغ أقل من الواقع لأن الشطب القانوني بالكامل ذهب إلى عائلة التطبيقات. ولولاها لكانت النتيجة حوالي 27 مليار دولار بهامش يقارب 27 مليار دولار. 42%. ولا يزال هذا المستوى مرتفعًا جدًا، على الرغم من أنه أقل من العام الماضي. التكاليف تنمو بشكل أسرع من الإيرادات:
- تكلفة الإيرادات: +45% على أساس سنوي
- البحث والتطوير: +32% على أساس سنوي، ليصل إلى 20 مليار دولار في ربع واحد
- الاستهلاك والإطفاء: +44% على أساس سنوي، نتيجة مباشرة لبناء مراكز البيانات
مختبرات الواقع: خسائر أصغر وطموحات أقل
وخسرت شركة Reality Labs، قسم Metaverse و VR والنظارات الذكية، 4.13 مليار دولار في هذا الربع. وهذا أقل بمليار دولار من توقعات السوق. ومع ذلك، انخفضت إيرادات القطاع بنسبة 6٪ على أساس سنوي لتصل إلى 443 مليون دولار فقط. لم يبدأ العمل فجأة في الأداء بشكل أفضل؛ بدلاً من ذلك، تتغير الأولويات: يقوم Meta بإعادة تخصيص الأموال من metaverse إلى الذكاء الاصطناعي.
من المتوقع أن تتراوح خسائر القطاع بين 18 و19 مليار دولار في عام 2026 وحوالي 15 مليار دولار في عام 2027. وهذه أخبار جيدة للمستثمرين، حيث كان يُنظر إلى هذا القطاع لسنوات على أنه حفرة لحرق الأموال النقدية. ومع ذلك، فمن الصعب الحديث عن وفورات فعلية عندما يتم إعادة توجيه الأموال المدخرة إلى مسعى أكثر كثافة لرأس المال.
ما الذي ينبغي مراقبته في تقرير شركة "ميتا" (Meta)؟
النفقات الرأسمالية والتدفقات النقدية. يمثل هذا المحور الرئيسي للتقرير؛ فقد بلغت التدفقات النقدية التشغيلية 32.8 مليار دولار، وهو رقم قوي، لكن النفقات الرأسمالية استهلكت 34.9 مليار دولار. ونتيجة لذلك، تحول التدفق النقدي الحر إلى النطاق السالب. فبعد مرور تسعة أشهر من العام، بلغ التدفق النقدي الحر 11 مليار دولار، مقارنة بـ 29.5 مليار دولار في الفترة نفسها من العام الماضي.
تتراوح توقعات النفقات الرأسمالية لعام 2026 بين 135 و145 مليار دولار. ويتماشى متوسط هذا النطاق مع توقعات السوق (حوالي 139.7 مليار دولار)، كما ظل الحد الأعلى دون تغيير؛ وهو ما استقبله السوق بارتياح لعدم وجود مفاجآت سلبية. ومع ذلك، تكشف الحسابات البسيطة عن حجم الإنفاق؛ فبعد ثلاثة أرباع العام، أنفقت "ميتا" نحو 85.8 مليار دولار، مما يعني تخصيص ما بين 49 و59 مليار دولار للربع الرابع، وهو مبلغ يزيد بنسبة تصل إلى 70% عما تم إنفاقه في الربع الثالث. وبناءً على ذلك، قد يتكرر تسجيل تدفق نقدي حر سالب. ولم تقدم الشركة أي توجيهات بشأن عام 2027، مكتفية بالقول إنها ستواصل الاستثمار "بشكل مكثف".
الميزانية العمومية. بلغ إجمالي النقد والأوراق المالية القابلة للتداول 82.45 مليار دولار. أما الديون طويلة الأجل فقد ارتفعت منذ بداية العام من 58.7 مليار دولار إلى 80.9 مليار دولار، حيث أصدرت الشركة سندات بقيمة 24.9 مليار دولار في عام 2026. ونتيجة لذلك، انخفض صافي النقد إلى ما يقرب من الصفر. وفي عام 2026، لم تقم "ميتا" بإعادة شراء أي أسهم، في حين أنفقت 26.2 مليار دولار على عمليات إعادة الشراء في الفترة نفسها من العام الماضي؛ إذ أصبحت الأموال التي كانت مخصصة سابقاً لإعادة شراء الأسهم تتوجه الآن نحو مراكز البيانات.
أسهم جديدة من الفئة "سي" (Class C). بدءاً من 19 يناير 2027، ستطرح "ميتا" أسهماً من الفئة "سي" (Class C) للتداول العام، وهي أسهم لا تمنح حق التصويت. وسيحصل كل مساهم على سهم واحد من الفئة "سي" مقابل كل سهم يمتلكه من الفئة "أ" (Class A) أو الفئة "ب" (Class B). ومن الناحية الاقتصادية، يُعد هذا بمثابة تقسيم للأسهم بنسبة 2 مقابل 1، وهو التفسير الذي تبناه السوق في البداية. ومع ذلك، يظل الهدف الكامن وراء هذه الخطوة هو الجانب الأهم. تُدرج الإدارة صراحةً كلاً من جمع رأس المال، وتعويضات الموظفين، وعمليات الاستحواذ كدوافع رئيسية. ومن خلال ذلك، تحصل "ميتا" (Meta) على عملة يمكنها إصدارها دون إضعاف سيطرة مارك زوكربيرغ، على غرار الخطوة التي اتخذتها "جوجل" (Google) في عام 2014. والرسالة واضحة: حجم الاستثمارات في الذكاء الاصطناعي يفوق القدرة التمويلية الناتجة عن الأرباح وحدها، مما يجعل إصدار أسهم جديدة خياراً واقعياً.
المسائل القانونية. يتعلق بند الشطب البالغ 9.89 مليار دولار بتسوية مع المدعين العامين في 52 ولاية أمريكية، بشأن تأثير وسائل التواصل الاجتماعي على الصحة النفسية للمراهقين؛ حيث تصل القيمة الإجمالية لهذه التسوية إلى نحو 18.6 مليار دولار. وقبيل إعلان النتائج بفترة وجيزة، أصدرت محكمة في ولاية نيو مكسيكو حكماً يلزم "ميتا" بدفع 25 مليار دولار في دعوى قضائية تتعلق بتضليل المستخدمين بشأن خصوصية بياناتهم. كما تحذر الشركة نفسها من احتمالية رفع دعاوى قضائية أخرى تتعلق بالمستخدمين من فئة الشباب. وباتت المخاطر القانونية بنداً دائماً ضمن التكاليف التشغيلية.
الذكاء الاصطناعي و"ميوز" (Muse). تجاوز عدد مرات تحميل المساعد الذكي "ميوز" حاجز الـ 10 ملايين، وشهد سهم "ميتا" ارتفاعاً بنحو 20% في الشهر التالي لإطلاقه. كما كشفت الشركة عن "ميوز وندر" (Muse Wonder) -وهو أول نموذج ذكاء اصطناعي متطور للغاية (frontier-class model) تطوره- وأعلنت عن خط أعمال يوفر أدوات الذكاء الاصطناعي للشركات. ومع ذلك، تقر "ميتا" بأن الاستثمارات في مختبرات "ميتا" للذكاء الاصطناعي الفائق (Meta Superintelligence Labs) ستحقق عوائد بوتيرة أبطأ مقارنة بتلك المستثمرة في أعمالها الأساسية. وتُعد الاشتراكات الشهرية بقيمة 20 و100 دولار بداية واعدة، لكن "ميوز" يركز حالياً على توسيع قاعدة المستخدمين أكثر من تركيزه على تحقيق نتائج مالية.
ملخص
يكافئ السوق شركة "ميتا" بناءً على معطياتها الراهنة؛ فقد نمت إيرادات الإعلانات بنسبة 26% على أساس سنوي، وارتفعت أسعار الإعلانات بنسب مزدوجة، كما انخفضت خسائر قطاع "رياليتي لابز" (Reality Labs)، وجاءت توقعات الربع الرابع أفضل من التقديرات، ولم تحمل النفقات الرأسمالية أي مفاجآت سلبية جديدة. يضاف إلى ذلك قرار تقسيم الأسهم، وهو إجراء عادة ما يلقى ترحيباً في الأسواق. وقد جاء ارتفاع السهم بنحو 3.5% في التداولات خارج ساعات العمل الرسمية متماشياً مع اتجاه الأسابيع الأخيرة، حيث حقق السهم مكاسب قاربت 20% منذ إطلاق "ميوز".
مع ذلك، يسلط هذا التقرير الضوء أيضاً على تكلفة استراتيجية "الرهان الكامل على الذكاء الاصطناعي". ارتفعت النفقات الرأسمالية بنسبة 80% على أساس سنوي، وتحوّل التدفق النقدي الحر إلى سالب، واختفى صافي النقد، وتوقفت عمليات إعادة شراء الأسهم، وتم استحداث فئة أسهم جديدة للمساعدة في تمويل الاستثمارات القادمة. علاوة على ذلك، يعكس الربح المُعلن عنه التزامات قانونية ضخمة.
تلقى المستثمرون إشارتين في آن واحد. أولاً: يُحسّن الذكاء الاصطناعي بالفعل بشكل ملموس من تحقيق الدخل من الإعلانات، وقد أثبتت الشركة منذ فترة قدرة الذكاء الاصطناعي على توليد الإيرادات. ثانياً: تكلفة المرحلة التالية من المنافسة باهظة لدرجة أن إحدى أكثر الشركات ربحية في العالم تُجهّز مصدراً إضافياً لرأس المال. يُشير رد فعل السوق اليوم إلى أن المستثمرين ما زالوا يمنحون زوكربيرج فرصة ثانية. وسيعتمد استمرار ذلك على شركتي ميوز وسوبر إنتليجنس لابز، وتحديداً ما إذا كانتا ستبدآن في تحقيق الأرباح قبل نفاد صبر المستثمرين من التدفق النقدي الحر السلبي.
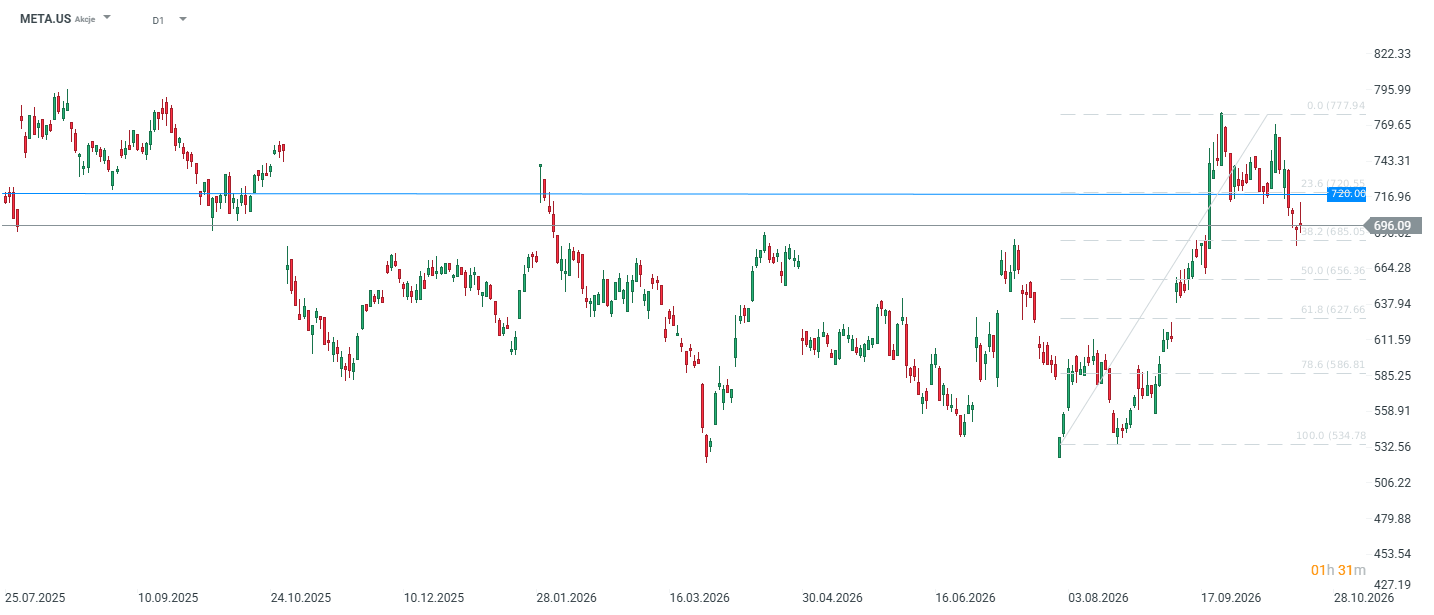
بالنظر إلى الأسابيع الأخيرة، يبدو أداء سهم شركة "ميتا" (Meta) مذهلاً؛ إذ حقق مكاسب بنحو 30% مقارنة بأدنى مستوى سجله في شهر أغسطس. وقد توقف السهم عند مستوى دعم رئيسي، يعود جزء منه إلى مستوى تصحيح "فيبوناتشي" بنسبة 38.2%. ومن ناحية أخرى، بلغ معدل نمو السهم منذ بداية العام وحتى الآن حوالي 6%، وهو أداء يقل بشكل ملحوظ عن أداء قطاعات أخرى، مثل قطاع الطاقة.
ميشال ستاينياك، الحاصل على شهادة المحلل المالي المعتمد (CFA)
رئيس قسم الأبحاث في شركة "إكس تي بي" (XTB)


من المتوقع أن تنفق "تسلا" 5 مليارات دولار، لكنها حققت بدلاً من ذلك نتيجة إيجابية. فهل ستظل "تسلا" شركة سيارات بعد عام من الآن؟



ملخص يومي: "سبيس إكس" وقطاع التكنولوجيا يقودان "وول ستريت"، وأسعار النفط تتراجع بحدة إلى ما دون 97 دولاراً


إفتتاح الأسواق الأمريكية: استعدادات لعملية دمج ضخمة بين شركتي "تسلا" و"سبيس إكس". وحالة الجمود الدبلوماسي مع إيران تبرد حماس "وول ستريت"

نظرة على تسلا: هل ستساهم سيارات الأجرة ذاتية القيادة في إنقاذ الأرباح؟