


تُعد POET شركة كندية سعت -بنتائج متفاوتة- لترسيخ مكانتها في قطاع الفوتونيات (الضوئيات)، وهو مجال اكتسب مؤخراً أهمية متزايدة في ظل "سباق الاستثمار في الذكاء الاصطناعي".
في الوقت الراهن، تبلغ القيمة السوقية لشركة POET حوالي 1.3 مليار دولار أمريكي، مع إيرادات تقارب 1.7 مليون دولار، وخسارة صافية تصل إلى 75 مليون دولار.
في العادة، تظل شركات مثل POET على هامش السوق، ولا يُشار إليها إلا في سياق احتمالات إعادة الهيكلة المرتقبة. ومع ذلك، ساهمت مجموعة من الظروف الفريدة في إدراج الشركة ضمن فئة ما يُعرف بـ "أسهم الميم" (meme stocks)؛ وهي أسهم غالباً ما تعمل بمثابة وسادة تخفف من حدة الهبوط السعري نحو المستويات التي تعكس القيمة الجوهرية (الأساسيات) للشركة.
إلى أين تتجه الأمور؟
على غرار العديد من الشركات المماثلة، دخلت POET السوق العامة في عام 2020 وشهدت تضاعفاً سريعاً في قيمتها السوقية، لكنها فقدت معظم تلك القيمة بعد عام 2022 نتيجة لإعادة تسعير تكلفة رأس المال.
من المرجح أن معظم المستثمرين الذين يعرفون اسم الشركة قد سمعوا عنها لأول مرة في أبريل أو مايو 2026، حين أدت شائعات حول صفقة مع شركة "مارفيل" (Marvell) إلى ارتفاع تقييم POET بنسب مئوية هائلة (مئات بالمائة).
وقد ثبتت صحة تلك الشائعات، إلا أن إحدى الشركات التابعة لـ "مارفيل" ألغت الاتفاقية؛ نظراً لإخفاق الرئيس التنفيذي لشركة POET في الالتزام ببنود السرية المنصوص عليها في الاتفاق المبرم بين الطرفين. وتكتسب هذه الواقعة أهمية خاصة؛ لأن الرد الذي أصدره الرئيس التنفيذي -والذي اعتُبر خرقاً لسرية المعلومات- كان في الواقع رداً على تقرير صادر عن صندوق "وولف باك ريسيرش" (WolfPack Research) المتخصص في البيع على المكشوف.
الرسم البياني لسعر سهم POET (إطار زمني يومي - D1)
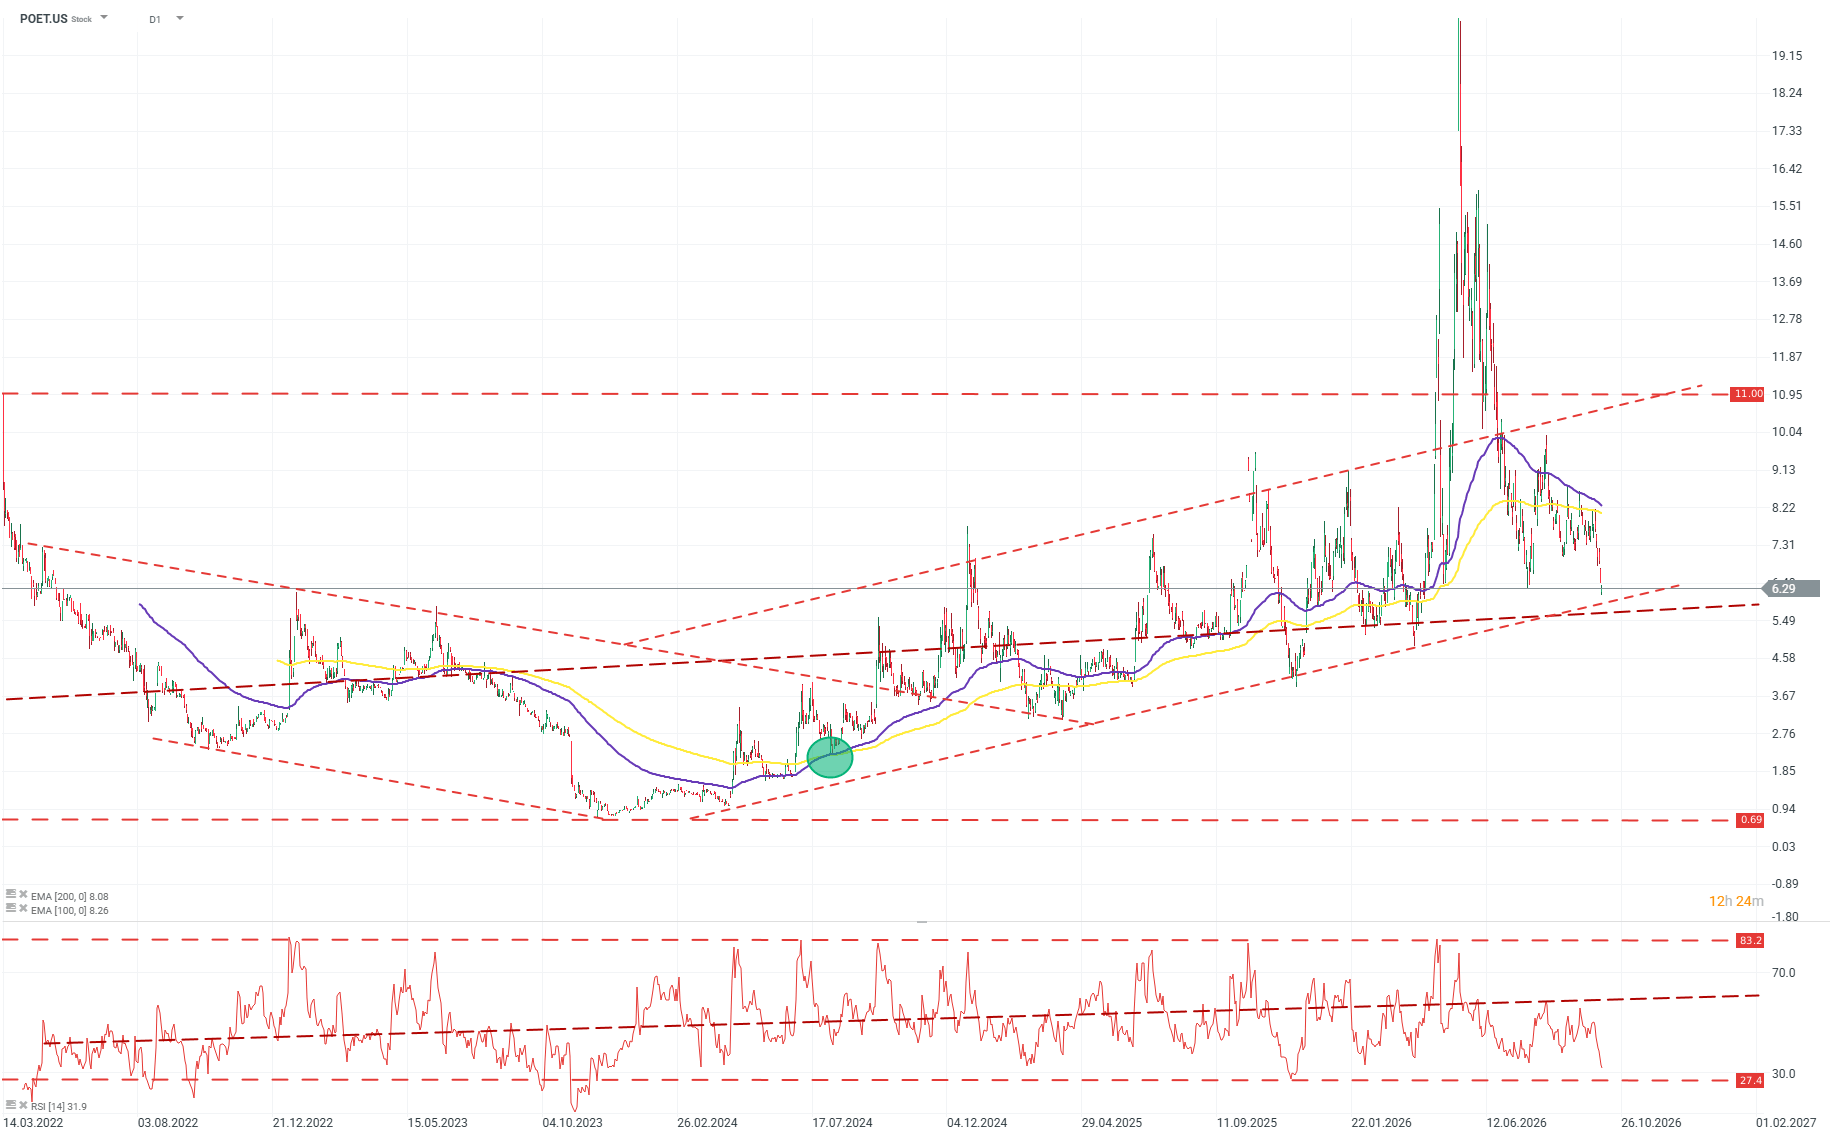
لقد مرت عدة أشهر منذ الانخفاض الحاد في سعر السهم من حوالي 17 دولاراً إلى المستويات الحالية التي تتراوح بين 6 و9 دولارات؛ وهي فترة أتاحت للسوق تهدئة وتيرته، وغالباً ما أدت إلى تراجع الاهتمام بالشركة. ومن المقرر أن تعلن الشركة بعد شهر عن نتائجها المالية للربع القادم، وهو ما قد يعيد بعض الاهتمام بالسهم. المصدر: xStation5
رغم أن التوقعات ليست مرتفعة للغاية، إلا أنها قد تظل تمثل تحدياً للشركة. إذ تتوقع السوق نمواً في الإيرادات على أساس سنوي من 0.5 مليون دولار إلى 0.7 مليون دولار، وانخفاضاً في الخسائر لتصل ربحية السهم (EPS) إلى حوالي -0.05 دولار.
تتمتع شركة POET بوضع مثير للاهتمام؛ فرغم الصورة القاتمة التي تعكسها الرسوم البيانية والبيانات المالية، إلا أن الوضع ليس ميؤوساً منه. فمن منظور مستوى التقييم الحالي، بدأت كفة الميزان تميل لصالح الفرص مقارنة بالمخاطر.
لقد اتهمت مؤسسة "WolfPack Research" الشركة بعدم امتلاكها أي منصات منتجات حقيقية، مشيرة -على سبيل المثال- إلى قيام الشركة بتغيير مجال تخصصها مراراً وتكراراً ليتماشى مع ما هو "رائج" حالياً بين المستثمرين من وجهة نظر كاتب التقرير. ومع ذلك، يبدو هذا الطرح أقرب إلى سلسلة من الأخطاء الإدراكية المتراكمة منه إلى تحليل عالي الجودة.
تمتلك الشركة منصة فعالة لتقنية "المُقحِم البصري" (Optical Interposer)، وهي عبارة عن منظومة متكاملة من المرحلات والمفاتيح الضوئية المخصصة في المقام الأول لمراكز بيانات الذكاء الاصطناعي. وعند تحليل الشركة من منظور منتجاتها، تصبح الآفاق المستقبلية لها أكثر تفاؤلاً بكثير مما توحي به الأرقام الحالية.
يتميز النظام الذي تبيعه POET بحجمه المدمج وقابليته العالية للتخصيص عند النشر، مما يجعله حلاً جذاباً ومتعدد الاستخدامات في العديد من التطبيقات، سواء كانت متخصصة (niche) أو غير ذلك.
ولكن، قد تكون السوق التي تعمل فيها الشركة أكثر أهمية من المنتج نفسه. ورغم المنافسة الشرسة في هذا المجال -والتي تشمل شركات كبرى مثل Broadcom وLumentum وMarvell وCoherent- إلا أنه يجب التأكيد بوضوح (كما أكدت Lumentum مؤخراً) على أن الطلب على حلول الفوتونيات (التقنيات الضوئية) يفوق العرض حالياً بمقدار يناهز عشرة أضعاف (أي بفارق "رتبة مقدار" أو order of magnitude).
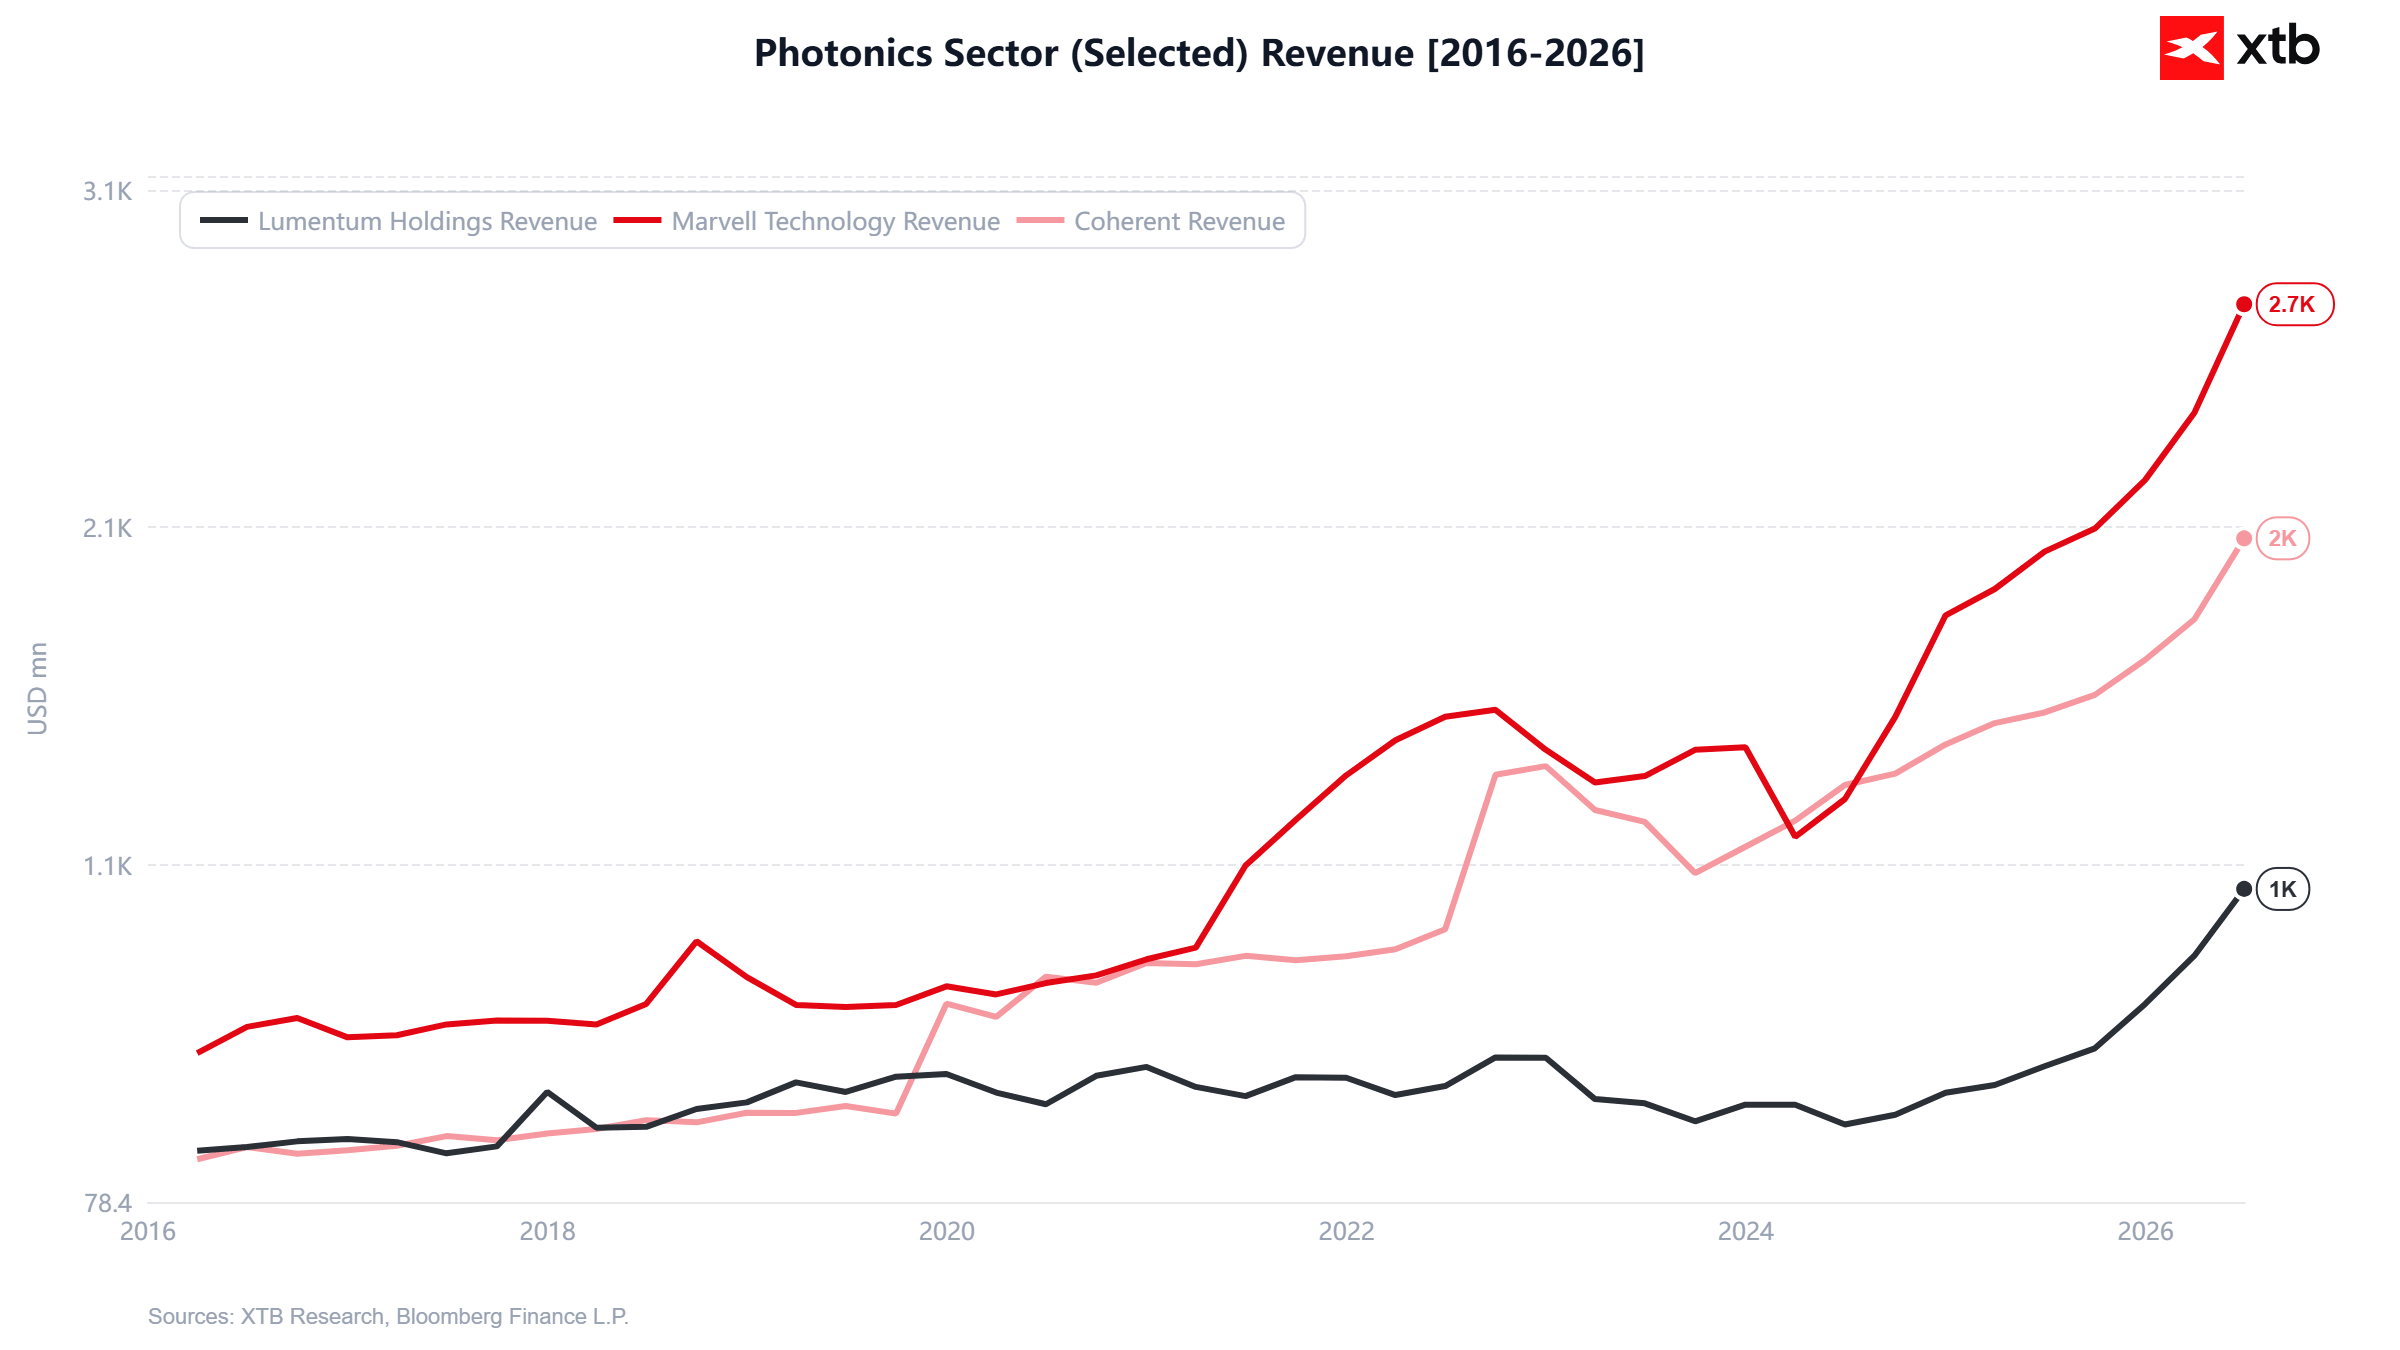
تعمل شركة POET بفعالية في سوق وقطاع يتطلب فيه العملاء كل شيء وبأقصى درجات السرعة (أي "بالأمس" إن أمكن). وإذا نجحت POET في تنويع قاعدة عملائها، وكسب ثقة القطاع، وتحسين معدلات العائد الإنتاجي، فإن هدف الإدارة المتمثل في تحقيق إيرادات تبلغ حوالي 300 مليون دولار أمريكي بحلول عام 2028 لن يبدو بعيد المنال. واستناداً إلى نموذج التدفق النقدي المخصوم، فإن سيناريو كهذا لن يبرر التقييم الحالي للشركة فحسب، بل سيبرر أيضاً ارتفاعاً كبيراً جداً في سعر السهم.
أمور تستحق المتابعة
مقابل كل فرصة متاحة لشركة POET، توجد حالياً تهديد واحد على الأقل. وستكون النقاط الرئيسية التي يجب مراقبتها خلال الأرباع السنوية القادمة هي:
- المبيعات: أداء الشركة في استقطاب عملاء جدد، والحفاظ على العلاقات القائمة وتوسيع نطاقها، وإدارة سجل الطلبات المتراكمة.
- العائد الإنتاجي: يُعد تحقيق معدل العائد الإنتاجي المناسب للمكونات المتقدمة عاملاً حاسماً لنجاح الشركة اقتصادياً؛ إذ يمثل هذا التحدي التقني الأكبر الذي تواجهه الشركة، ولا بد من معالجته لكي ينتقل المنتج إلى ما بعد مرحلة النماذج الأولية المتقدمة.
- التمويل: تكبدت الشركة خسائر مستمرة طوال فترة عملها تقريباً. ورغم أن هذا الأمر ليس مفاجئاً بالنسبة للشركات التقنية الصغيرة، إلا أن مراقبة الاحتياطيات الرأسمالية للشركة تظل أمراً بالغ الأهمية لنجاح فرضية الاستثمار؛ فالمخاطر هنا هائلة وإن كانت احتمالية حدوثها منخفضة. وتُظهر الميزانية العمومية لشهر يونيو توفر احتياطيات مالية قوية وموارد كافية لمواصلة التطوير، ويقع على عاتق الإدارة مسؤولية الحفاظ على هذا الوضع.



الأسواق الأمريكية: موسم إعلان الأرباح ينطلق بقوة (13 أكتوبر 2026)


🖥️ مخطط اليوم - US100: هل يُعد انهيار مؤشر KOSPI نذيراً بمتاعب Nasdaq؟



حصاد الأسواق: انهيار أسهم التكنولوجيا في آسيا وبنوك مركزية تتبنى سياسات متشددة في ظل صدمة أسعار النفط


حصاد الأسواق: انخفاض أسعار النفط رغم الهجمات على السعودية، والأسواق تترقب بيانات مؤشر أسعار المستهلكين. (12.10.2026)