

- باع البنك المركزي الروسي 6.2 طن من الذهب في شهر سبتمبر، وهو ما يمثل استمراراً لعمليات البيع للشهر العاشر على التوالي.
- وتهدف هذه المبيعات إلى تمويل عجز متزايد في الميزانية الفيدرالية، يُعزى في معظمه إلى الإنفاق الدفاعي.
- ورغم عمليات البيع الأخيرة، لا تزال روسيا تحتل المرتبة السادسة عالمياً من حيث حجم احتياطيات الذهب.
حجم وتيرة المبيعات
في شهر سبتمبر، باع البنك المركزي الروسي 6.2 طن من الذهب (200 ألف أوقية)، مما أدى إلى انخفاض احتياطيات الذهب الرسمية لتصل إلى ما بين 2264 و2282 طناً، وهو أدنى مستوى لها منذ أواخر عام 2019. ويُمثّل هذا الشهر العاشر على التوالي من عمليات البيع المستمرة، حيث تخلصت روسيا من نحو 62 طناً من الذهب منذ ديسمبر 2025. وتُعد هذه أكبر عملية بيع متواصلة لاحتياطيات الذهب الروسية منذ الأزمة المالية عام 1998، حين باع البنك المركزي 118 طناً في غضون ثلاثة أشهر فقط، تزامناً مع انهيار الروبل وحالة التخلف عن سداد الديون. وفي مواجهة مثل هذه المخاطر تحديداً، يظل الذهب أحد الأصول الاحتياطية الرئيسية للبنوك المركزية حول العالم. ومع ذلك، يختلف الوضع في روسيا حالياً عما كان عليه في أواخر التسعينيات.
لماذا تقوم روسيا بذلك؟
الإجابة بسيطة، وقد أكدتها محافظة البنك المركزي الروسي، إلفيرا نابيولينا، بنفسها: الأمر يتعلق بتمويل الميزانية، وليس ناتجاً عن ذعر أو أزمة في العملة. وبشكل أكثر تحديداً:
- يتجه عجز الميزانية الروسية نحو بلوغ 7.3 تريليون روبل في عام 2026، وهو ضعف التقديرات الأولية.
- من المتوقع أن تستحوذ النفقات الدفاعية والأمنية على 38% من إجمالي الميزانية الفيدرالية في عام 2026، بعد أن تضاعفت أربع مرات منذ عام 2021.
- تتم عمليات بيع الذهب بشكل أساسي من خلال وزارة المالية وصندوق الرفاه الوطني، وليس عبر البنك المركزي مباشرة كتدخل في سوق العملة. وتؤكد نابيولينا أن هذه العملية تندرج ضمن إجراءات السيولة المعتادة لصندوق الاحتياطي، ولا تعد مؤشراً على وجود أزمة. وتجدر الإشارة إلى أن الذهب المملوك لصندوق الرفاه الوطني يُحتسب ضمن السلة الواسعة لاحتياطيات البنك المركزي.
- في أعقاب غزو أوكرانيا عام 2022 وقيام الدول الغربية بتجميد الأصول الروسية المقومة بالدولار واليورو، أصبح الذهب أحد الأصول الاحتياطية القليلة المتاحة وعالية السيولة لصالح «صندوق الرفاه الوطني» (NWF)؛ وقد تقلص حجم الذهب في الصندوق من 555 طناً في مايو 2022 إلى نحو 160 طناً بحلول نهاية عام 2025.
هل يمكن للبنك المركزي تمويل الميزانية؟
تجدر الإشارة هنا إلى ضرورة توضيح الآلية، إذ يحدث أحياناً خلط بينها وبين التحويل المعتاد لأرباح البنك المركزي إلى الميزانية (وهو إجراء روتيني تقوم به مؤسسات مثل الاحتياطي الفيدرالي أو غيره من البنوك المركزية في نهاية العام، حيث يتم تحويل الفوائض التشغيلية إلى الدولة كنوع من "توزيع الأرباح").
وبالعودة إلى الموضوع الرئيسي، فإن ما تقوم به روسيا يختلف تماماً؛ فذهبُ مملوكٌ رسمياً لـ "صندوق الثروة الوطني" (NWF) -وهو صندوق سيادي روسي كان يُغذى تاريخياً بإيرادات النفط والغاز، وتتعامل معه وزارة المالية كاحتياطي للطوارئ- بينما يقتصر دور البنك المركزي على إدارة هذه الأصول وتنفيذ عمليات البيع، فهو ليس مالكاً لها ولا مستفيداً منها.
كيف يتم ذلك عملياً؟ يقوم صندوق الثروة الوطني (عبر وزارة المالية) ببيع الذهب، وتُحول العائدات مباشرة إلى الميزانية لتغطية العجز. وفي هذه العملية، لا يحقق البنك المركزي -كمؤسسة- أي مكاسب، بل يعمل كوسيط فقط. ولهذا السبب تؤكد نابيولينا أن "انخفاض الاحتياطيات يعكس عمليات قامت بها وزارة المالية وصندوق الثروة الوطني"، وذلك دفاعاً عن استقلالية البنك المركزي، ولنفي الانطباع بأنه يمول الإنفاق الحكومي بشكل مباشر.
من الناحية الرسمية، لا يُعد هذا "تمويلاً نقدياً للعجز" -وهو الحالة التي يقوم فيها البنك المركزي بشراء الديون الحكومية مباشرة أو طباعة النقود لتغطية الإنفاق، وهو أمر محظور في معظم الأنظمة القانونية نظراً لمخاطر التضخم المفرط وفقدان العملة لمصداقيتها. ومن الناحية النظرية، تتحرك إجراءات الدولة ضمن أطر قانونية محددة؛ فبيع الذهب في نهاية المطاف هو نقل لثروة قائمة بالفعل ومُراكمة مسبقاً، وهو أشبه ببيع أسهم في شركات مملوكة للدولة منه بطباعة النقود.
ومع ذلك، قد يكون الخط الفاصل بين الأمرين غامضاً؛ فإذا بيع الذهب في السوق المحلية مقابل الروبل، واستُخدمت هذه الأموال لاحقاً لتمويل الميزانية، فإن الأثر العملي يقترب من زيادة المعروض النقدي. أما إذا تم تصدير الذهب مقابل عملة صعبة (وهو ما يفسر تزايد المبيعات للصين)، فإن العملية تقتصر على تبادل للأصول دون خلق نقود جديدة. وهذا الغموض يثير تساؤلات لدى المحللين حول مدى الاستقلالية التشغيلية التي يتمتع بها بنك روسيا، وما إذا كان يعمل كأداة مالية لدعم ميزانية الحرب.
لمن تبيع روسيا الذهب؟
لا يفصح بنك روسيا عن التفاصيل الكاملة لعمليات البيع، لكن من المعروف أن الذهب يُباع في المقام الأول داخل السوق المحلية؛ وذلك لتوفير السيولة للميزانية من جهة، وتلبية الطلب المتزايد من الأفراد الروس الذين يشترون الذهب لحماية مدخراتهم من جهة أخرى (ففي عام 2024، اشترى المستهلكون الروس 75.6 طناً من الذهب، أي ما يعادل نحو 25% من الإنتاج المحلي السنوي). ورغم أن معدل التضخم لا يزال منخفضاً نسبياً وفقاً للمعايير الروسية -حيث يتجاوز قليلاً حاجز الـ 6%- إلا أن سعر الصرف المصطنع للروبل والقيود المفروضة على تحويلات رأس المال جعلت من الذهب أصلاً جذاباً لدى عامة الناس.
كما تبرز قناة التصدير كعامل مهم؛ إذ تشهد صادرات المعادن النفيسة الروسية إلى الصين ارتفاعاً، مدفوعة جزئياً بالنمو القوي في طلب الأفراد هناك.
ماذا يعني هذا بالنسبة لروسيا؟
يتفق المحللون المتابعون للاقتصاد الروسي على أن هذا التوجه لا يعد مؤشراً على انهيار مالي وشيك، بل يمثل اتجاهاً هيكلياً طويل الأمد يثير القلق:
- تشير الخبيرة الاقتصادية إيلينا ريباكوفا (من معهد بيترسون) إلى أن بيع الذهب يعكس افتقار روسيا إلى أصول سائلة أخرى لتغطية نفقاتها المتزايدة. فحتى أسعار النفط المرتفعة لم تعد كافية لسد الفجوة، لا سيما في ظل تراجع قدرة البلاد على تصدير الوقود خلال الأشهر الأخيرة.
- وبالوتيرة الحالية لعمليات البيع، قد تستغرق روسيا نحو عقدين من الزمن لاستنزاف احتياطياتها بالكامل. ويُعد اللجوء إلى الاحتياطيات ممارسة متعمدة في الدول التي تعاني من عدم الاستقرار، وهو ما شهدناه في تركيا (لا سيما خلال شهر مارس).
- وتظل إيرادات النفط والغاز هي خط الدفاع الرئيسي، مدعومة بارتفاع أسعار السلع الأساسية المرتبط بالصراع الذي تشارك فيه إيران؛ فهذه الإيرادات -وليس الذهب- هي التي تشكل "القيد الحقيقي" على قدرة موسكو على تمويل الحرب على المدى الطويل.
- إن الخطر الحقيقي لا يكمن في حدوث أزمة مفاجئة، بل في تراكم التشوهات الاقتصادية. فهناك فجوة متزايدة بين حكومة تسعى للحفاظ على المسار الحالي المرتبط بالحرب، وبين خبراء اقتصاديين يحذرون من أن النموذج الراهن غير قابل للاستمرار إذا ما أريد للاقتصاد العودة إلى مساره الطبيعي بعد انتهاء الصراع.
روسيا لا تزال من أكبر حائزي الذهب عالمياً
رغم عمليات البيع المستمرة منذ عشرة أشهر، لا تزال روسيا تحتل المرتبة السادسة عالمياً من حيث حجم احتياطيات الذهب، حيث تشكل السبائك الذهبية نحو 41% من إجمالي احتياطيات البلاد الدولية. تاريخياً، وقبل عام 2022، كانت روسيا خامس أكبر حائز للذهب (نحو 2300 طن)، في مستوى يضاهي فرنسا وإيطاليا، وتأتي بعد الولايات المتحدة وألمانيا. والأهم من ذلك، تُعد روسيا أيضاً ثاني أكبر منتج للذهب على مستوى العالم (بعد الصين)، بإنتاج سنوي يتجاوز 300 طن؛ مما يعني قدرتها على إعادة بناء احتياطياتها بسرعة نسبياً من خلال الشراء من المنتجين المحليين كلما تحسنت ظروف الميزانية.
تأثير محدود على سوق الذهب العالمية
لا تشكل المبيعات الروسية تهديداً لهيكل الطلب العام على الذهب من قِبل البنوك المركزية. ووفقاً لبيانات مجلس الذهب العالمي لشهر أغسطس 2026:
- بلغ صافي مشتريات البنوك المركزية العالمية في أغسطس 39 طناً (حسب بيانات مجلس الذهب العالمي)، ومن المحتمل أن يصل الرقم إلى 79 طناً في سبتمبر، وفقاً لتقديرات "غولدمان ساكس" المستندة إلى بيانات التداول.
- تظل بولندا في صدارة المشترين، حيث سجلت أكبر صافي مشتريات منذ بداية العام (98 طناً)، وتستهدف الوصول باحتياطياتها إلى 700 طن (تبلغ حالياً 648 طناً)؛ إذ اشترى البنك الوطني البولندي 8 أطنان إضافية في أغسطس.
- واصلت الصين عمليات الشراء لمدة 22 شهراً متتالياً؛ ففي أغسطس، أضافت رسمياً 20 طناً (بينما تُقدر "غولدمان ساكس" حجم المشتريات الفعلية بـ 25 طناً)، ليصل إجمالي احتياطياتها إلى 2387 طناً (ما يعادل 9% من إجمالي احتياطياتها).
- ومن بين المشترين البارزين الآخرين: أوزبكستان (+8 أطنان في أغسطس، حيث يشكل الذهب 90% من احتياطياتها)، وكازاخستان (+7 أطنان)، وجمهورية التشيك (التي تواصل الشراء للشهر الثاني والأربعين على التوالي).
- أما البائعون الصافون الوحيدون البارزون في عام 2026 فهم: تركيا (-82 طناً على أساس سنوي، تركزت بشكل رئيسي في الربع الأول)، وروسيا (-56 طناً على أساس سنوي)، إلى جانب عمليات بيع صافية أقل حجماً من قِبل أذربيجان وألمانيا ومصر.
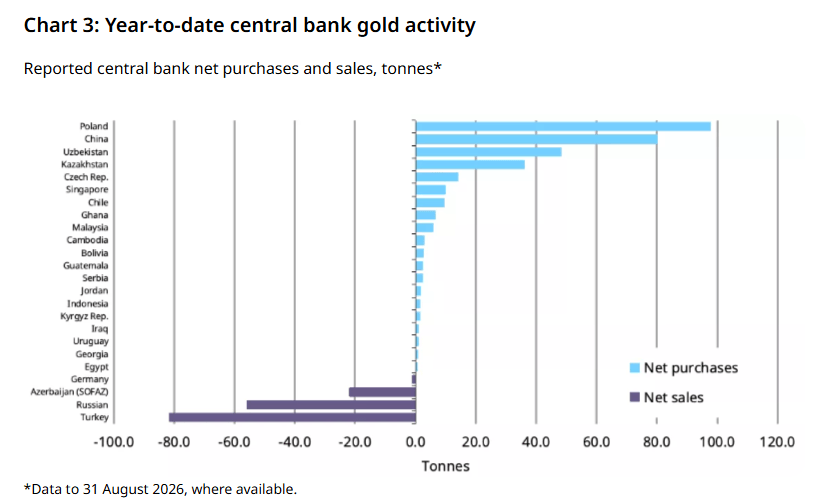
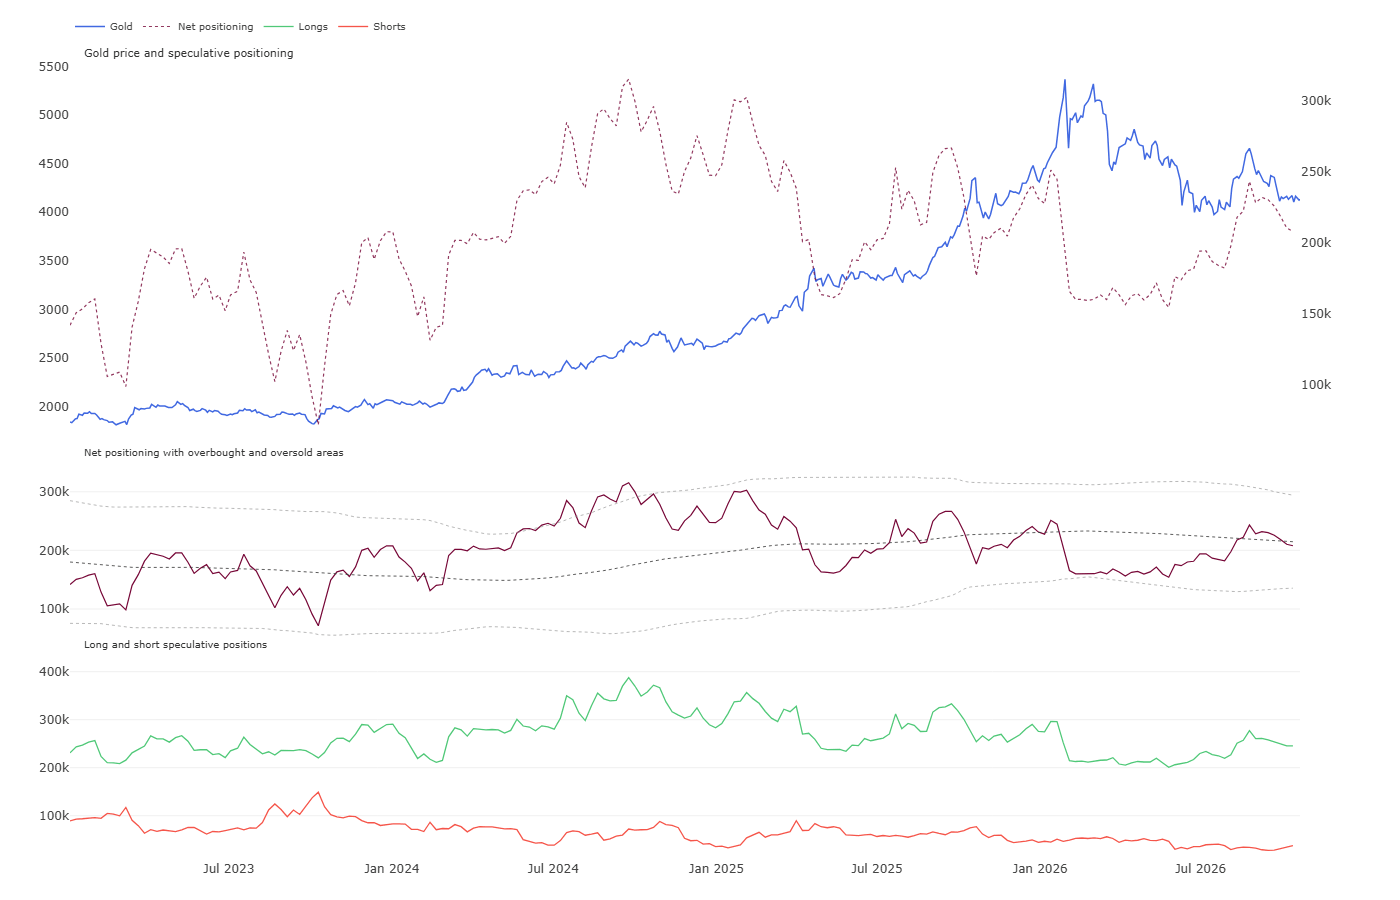
بمقارنة هذه الأرقام: تمثل مبيعات روسيا البالغة 6.2 طن شهريًا جزءًا ضئيلاً من صافي مشتريات البنوك المركزية العالمية الشهرية (39-79 طنًا). وحتى مع اعتبار روسيا وتركيا البائعين الرئيسيين، يظل صافي ميزان القطاع الرسمي إيجابيًا بشكل واضح: إذ تواصل البنوك المركزية كمجموعة تكديس الذهب بمعدل يدعم الأسعار هيكليًا. ويشير بنك غولدمان ساكس صراحةً إلى هذا الطلب على أنه "دعم هيكلي" للسوق، أقل حساسية للسعر من تدفقات الاستثمار أو المضاربة، مما يساعد على امتصاص التصحيحات الناجمة عن مبيعات صناديق المؤشرات المتداولة أو تصفية مراكز المضاربة. وهذا يشير إلى أن مشتريات البنوك المركزية قد تؤدي إلى استئناف أسعار الذهب نموًا أقوى على المدى الطويل. أما على المدى القصير، فالوضع مختلط: إذ تشتري صناديق المؤشرات المتداولة الذهب، وإن كان بوتيرة أبطأ مما كانت عليه قبل بضعة أسابيع، بينما قلصت صناديق المضاربة في الولايات المتحدة والصين بشكل ملحوظ صافي مراكزها الطويلة في العقود الآجلة.



ملخص اليوم: المشترون يرفضون الاستسلام


📈 حصاد الأسواق: انتعاش قطاع الذكاء الاصطناعي يصطدم بأسعار النفط التي لا تزال مرتفعة


مخطط اليوم: ما التالي بالنسبة لأسهم التكنولوجيا بعد أكبر عملية بيع مكثفة منذ أبريل 2025؟

حصاد الأسواق: "ناسداك" ينتعش قبيل إعلان نتائج أرباح شركات التكنولوجيا الكبرى (Mag7)، والسندات تستعيد جاذبيتها، وأسعار النفط تتراجع عن ذروتها