

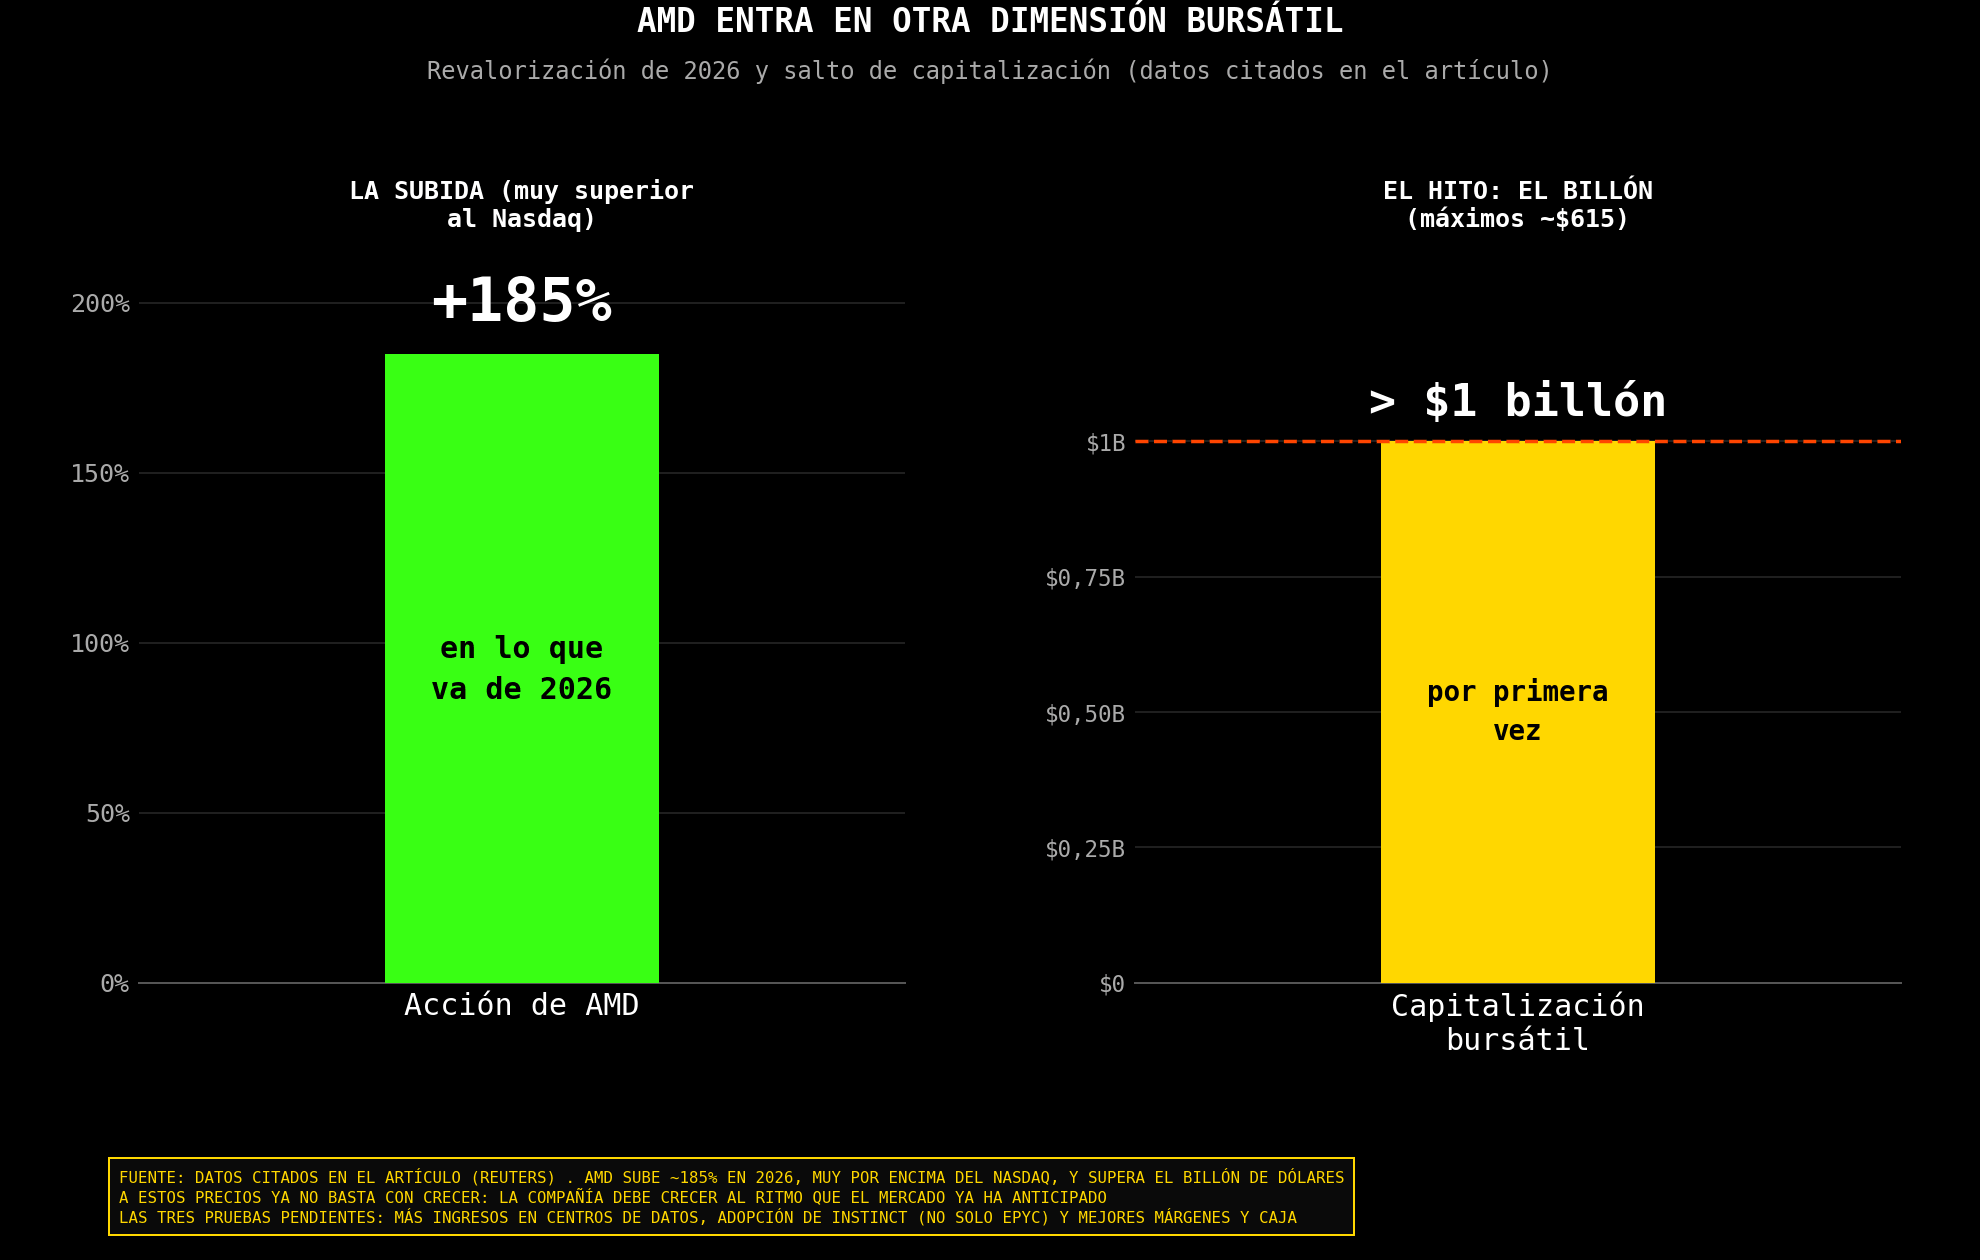
- AMD ha superado por primera vez el billón de dólares de capitalización, después de alcanzar máximos históricos alrededor de los 615 dólares y acumular una subida cercana al 185% durante 2026.
- Los centros de datos son el principal motor de crecimiento, con ingresos de 6.700 millones de dólares durante el segundo trimestre, un 107% más interanual, impulsados por EPYC e Instinct.
- Desde el punto de vista técnico, 585,34 dólares es la referencia principal. Mientras AMD permanezca por encima, la ruptura mantiene su validez, aunque después de la aceleración reciente será importante observar qué estructura construye alrededor de máximos.

- AMD ha superado por primera vez el billón de dólares de capitalización, después de alcanzar máximos históricos alrededor de los 615 dólares y acumular una subida cercana al 185% durante 2026.
- Los centros de datos son el principal motor de crecimiento, con ingresos de 6.700 millones de dólares durante el segundo trimestre, un 107% más interanual, impulsados por EPYC e Instinct.
- Desde el punto de vista técnico, 585,34 dólares es la referencia principal. Mientras AMD permanezca por encima, la ruptura mantiene su validez, aunque después de la aceleración reciente será importante observar qué estructura construye alrededor de máximos.
AMD ha entrado en una nueva dimensión bursátil. La compañía ha superado por primera vez el billón de dólares de capitalización después de alcanzar máximos históricos alrededor de los 615 dólares. En lo que va de año, la acción acumula una subida cercana al 185%, muy superior al avance del Nasdaq. ¿Estamos ante la confirmación de que AMD se ha convertido en el gran competidor de Nvidia o el mercado está descontando demasiado pronto un crecimiento todavía pendiente de ejecutar?
La subida no responde únicamente al entusiasmo general por la inteligencia artificial. AMD está atravesando una transformación real de su negocio. Los ordenadores personales y las consolas siguen siendo importantes, pero los centros de datos se han convertido en el principal motor de ingresos y beneficios.
Durante el segundo trimestre de 2026, la división de centros de datos facturó 6.700 millones de dólares, un 107% más que un año antes. El crecimiento estuvo impulsado tanto por los procesadores EPYC como por los aceleradores Instinct utilizados en infraestructura de inteligencia artificial. Los ingresos del conjunto de la compañía alcanzaron un nuevo récord y AMD entró en la segunda mitad del año con una demanda creciente.
Esta combinación diferencia a AMD de otros fabricantes. La compañía no depende exclusivamente de las GPU. También vende procesadores para servidores, chips para ordenadores personales, tarjetas gráficas, componentes para consolas y soluciones integradas. Esa diversificación le permite beneficiarse de varias fases del desarrollo de la inteligencia artificial.
Durante el entrenamiento de modelos, las GPU siguen siendo el componente fundamental. Sin embargo, cuando esos modelos comienzan a utilizarse masivamente, aumenta la necesidad de procesadores, memoria y redes para ejecutar las consultas. Los nuevos agentes de inteligencia artificial pueden permanecer activos, investigar, comparar información y completar tareas durante mucho más tiempo que un chatbot tradicional. Eso multiplica la capacidad informática necesaria.
AMD puede participar en ambos lados. Sus aceleradores Instinct compiten en las tareas más intensivas, mientras sus procesadores EPYC se benefician del aumento general de servidores. Esta segunda vía es especialmente importante porque la inteligencia artificial no elimina la necesidad de CPU; en muchos casos, la amplía.
La compañía también está ganando cuota frente a Intel. Los procesadores EPYC han mejorado su posición en centros de datos gracias a una relación favorable entre rendimiento, consumo energético y número de núcleos. En un sector donde la electricidad se está convirtiendo en uno de los principales cuellos de botella, la eficiencia puede ser casi tan importante como la potencia bruta.
AMD ha avanzado igualmente en ordenadores personales. Los ingresos del negocio de clientes alcanzaron 3.100 millones de dólares durante el último trimestre, un 23% más interanual, gracias a la demanda de procesadores Ryzen. Sin embargo, la división de videojuegos cayó un 31% por la menor facturación del negocio semipersonalizado, relacionado principalmente con las consolas.
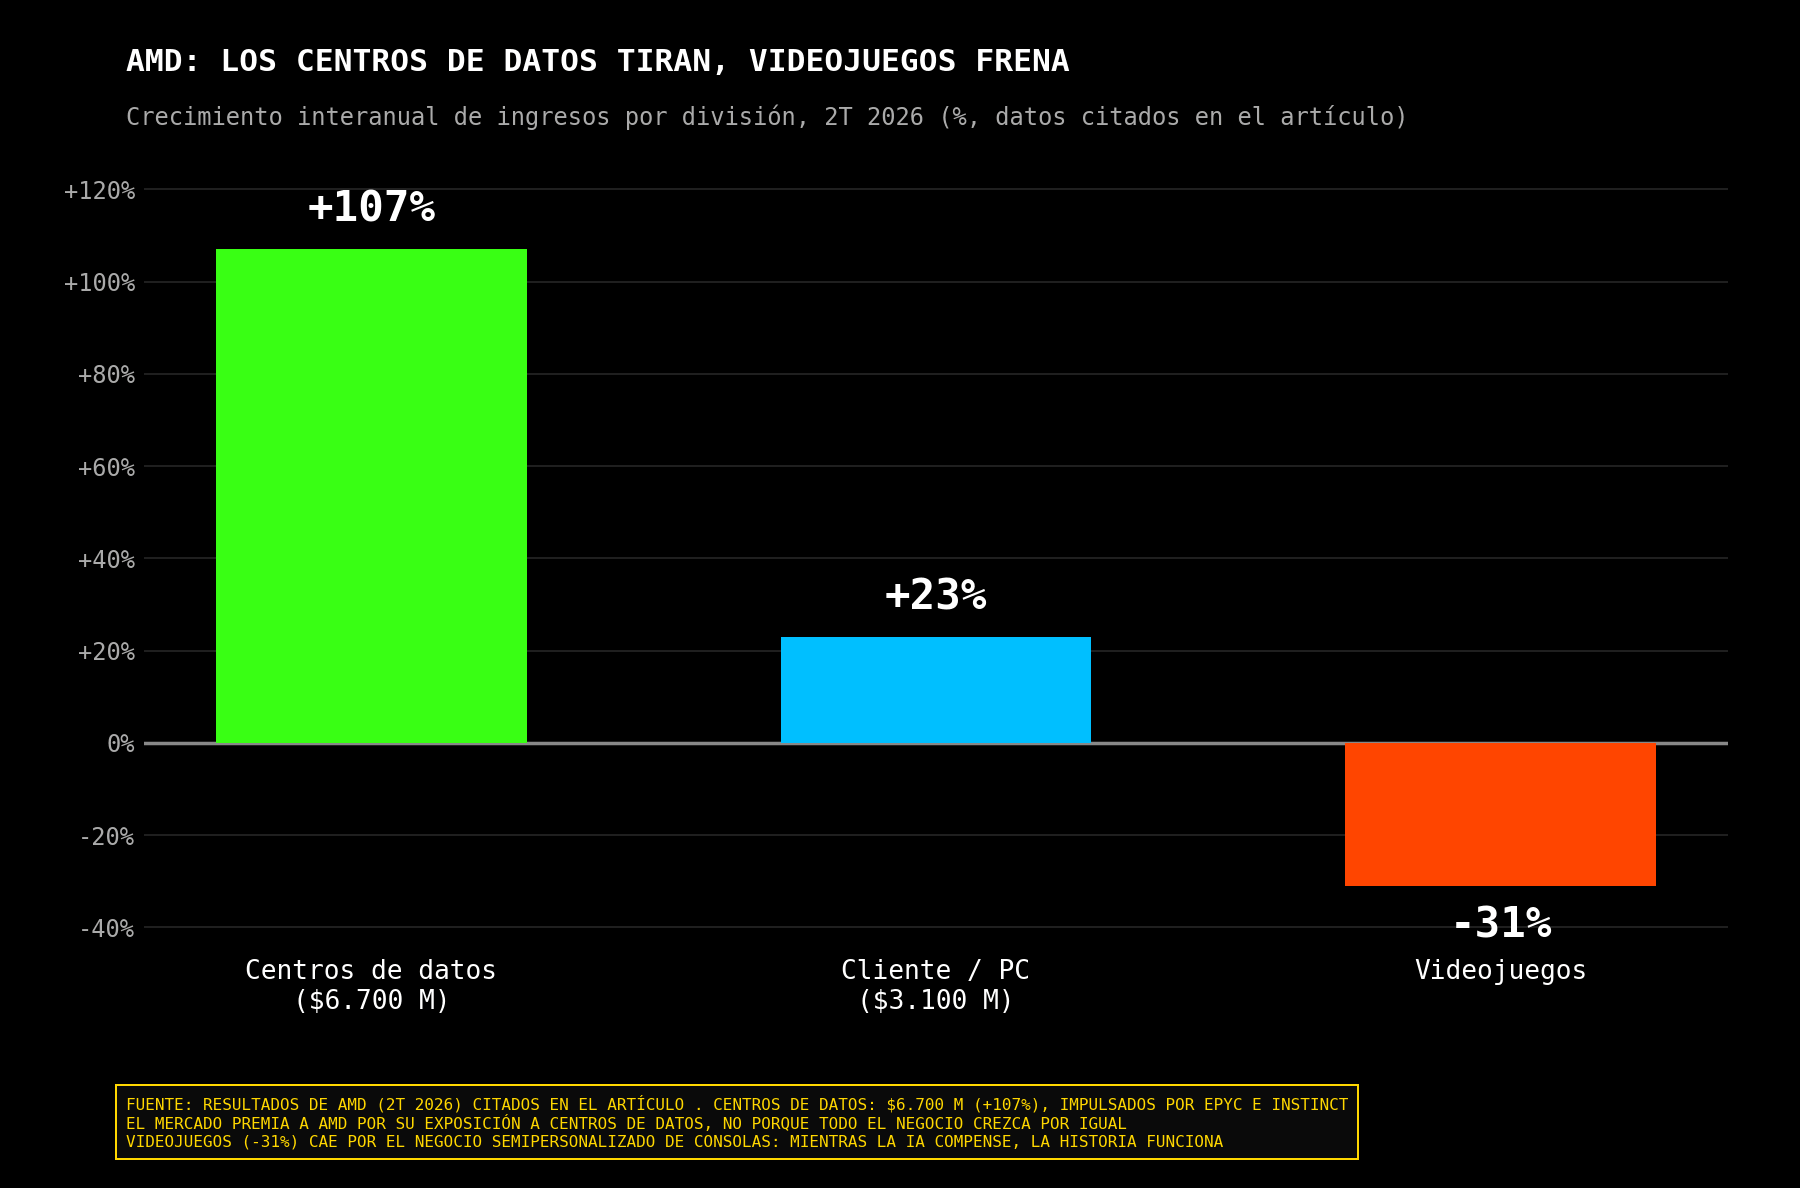
Esta diferencia muestra que no todas las actividades avanzan al mismo ritmo. El mercado está premiando a AMD por su exposición a centros de datos, no porque el conjunto de sus negocios se encuentre en una expansión uniforme. Mientras la inteligencia artificial siga compensando la debilidad de videojuegos y otras áreas más cíclicas, la historia continuará funcionando.
La estrategia de la compañía también está evolucionando. AMD ya no pretende vender únicamente chips individuales. Busca ofrecer sistemas completos que combinen aceleradores, procesadores, redes y software. La plataforma Helios representa ese cambio hacia soluciones integradas, un terreno en el que Nvidia ha construido una ventaja considerable.
Este es precisamente el principal desafío. Nvidia no domina únicamente por fabricar GPU potentes. Su ecosistema CUDA se ha convertido en el estándar utilizado por desarrolladores, universidades y grandes compañías. Cambiar de proveedor implica adaptar programas, bibliotecas y procesos. AMD puede ofrecer un producto competitivo, pero necesita convencer a los clientes de que el ahorro o el rendimiento justifican ese esfuerzo.
La mejora de su plataforma ROCm resulta por ello decisiva. Cuanto más sencilla sea la migración desde CUDA y mayor sea el número de modelos optimizados para sus aceleradores, más posibilidades tendrá AMD de convertirse en una alternativa real. No necesita desplazar a Nvidia para justificar el crecimiento: le basta con capturar una parte relevante de un mercado que continúa expandiéndose.
Las grandes plataformas también quieren disponer de un segundo proveedor. Depender de una única empresa aumenta el riesgo, limita la capacidad de negociación y puede retrasar los proyectos cuando existe escasez de componentes. Microsoft, Meta, Oracle y otros operadores de centros de datos tienen incentivos para ampliar la utilización de aceleradores alternativos si ofrecen suficiente rendimiento.
AMD se beneficia de esa búsqueda de diversificación. Pero al mismo tiempo compite con los chips diseñados internamente por Alphabet, Amazon, Microsoft y Meta. Los grandes clientes no solo desean reducir su dependencia de Nvidia; también quieren disminuir su dependencia del conjunto de fabricantes externos. Los procesadores personalizados pueden quedarse con una parte creciente de las tareas de inferencia más repetitivas.
La fabricación representa otro riesgo. AMD diseña sus productos, pero depende de TSMC para producir los chips más avanzados. Esto permite acceder a procesos de fabricación punteros sin soportar el enorme coste de construir fábricas propias, aunque también crea dependencia de la capacidad productiva asiática y de la estabilidad alrededor de Taiwán.
A ello se añaden los controles de exportación. Las restricciones sobre la venta de aceleradores avanzados a China pueden limitar el mercado disponible u obligar a desarrollar versiones menos potentes. El crecimiento occidental puede compensar parte de ese impacto, pero China continúa siendo demasiado importante para considerarla un riesgo secundario.
La valoración de AMD se vuelve más exigente
La valoración es ahora mucho más exigente. AMD ha subido cerca de un 185% durante 2026 y ha superado el billón de dólares de capitalización. A estos precios ya no basta con crecer: la compañía debe crecer aproximadamente al ritmo que el mercado ha anticipado.
Los próximos resultados tendrán que confirmar tres cosas. La primera es que los ingresos de centros de datos siguen aumentando a gran velocidad. La segunda, que la expansión no depende únicamente de los procesadores EPYC, sino también de una adopción creciente de los aceleradores Instinct. La tercera es que el mayor volumen se transforma en mejores márgenes y generación de caja.
Si AMD vende más, pero necesita reducir precios agresivamente para competir con Nvidia, el crecimiento de los ingresos tendría menor calidad. En cambio, si consigue ampliar ventas, mantener precios y mejorar márgenes, el mercado tendrá argumentos para justificar una valoración superior.
También debe vigilarse el gasto de las grandes tecnológicas. La demanda de AMD depende en buena medida de que Microsoft, Meta, Amazon y Alphabet mantengan sus inversiones en centros de datos. Mientras estas compañías continúen señalando que la demanda supera la capacidad disponible, el ciclo seguirá siendo favorable.
El riesgo aparecería si los clientes concluyen que están invirtiendo más deprisa de lo que pueden monetizar. Una reducción del gasto afectaría primero a los proveedores de infraestructura. Los semiconductores reciben antes el dinero durante la fase de expansión, pero también suelen notar antes el ajuste cuando termina el ciclo.
La correlación con el Nasdaq continúa siendo elevada. Tanto el índice como AMD responden a la evolución de los rendimientos de la deuda, las expectativas sobre tipos y el apetito por la inteligencia artificial. Sin embargo, el Nasdaq se encontraba más adelantado dentro de su proceso de recuperación y ya había alcanzado máximos antes de que AMD completara su propia ruptura.
Ahora AMD ha conseguido ponerse al día. La acción rompió sus máximos históricos con fuerza y está intentando consolidar por encima. Este proceso es más importante que el simple hecho de haber marcado un récord. Una ruptura vertical puede atraer compras impulsivas, pero una consolidación demuestra si existe demanda dispuesta a defender los nuevos precios.
Análisis técnico de AMD
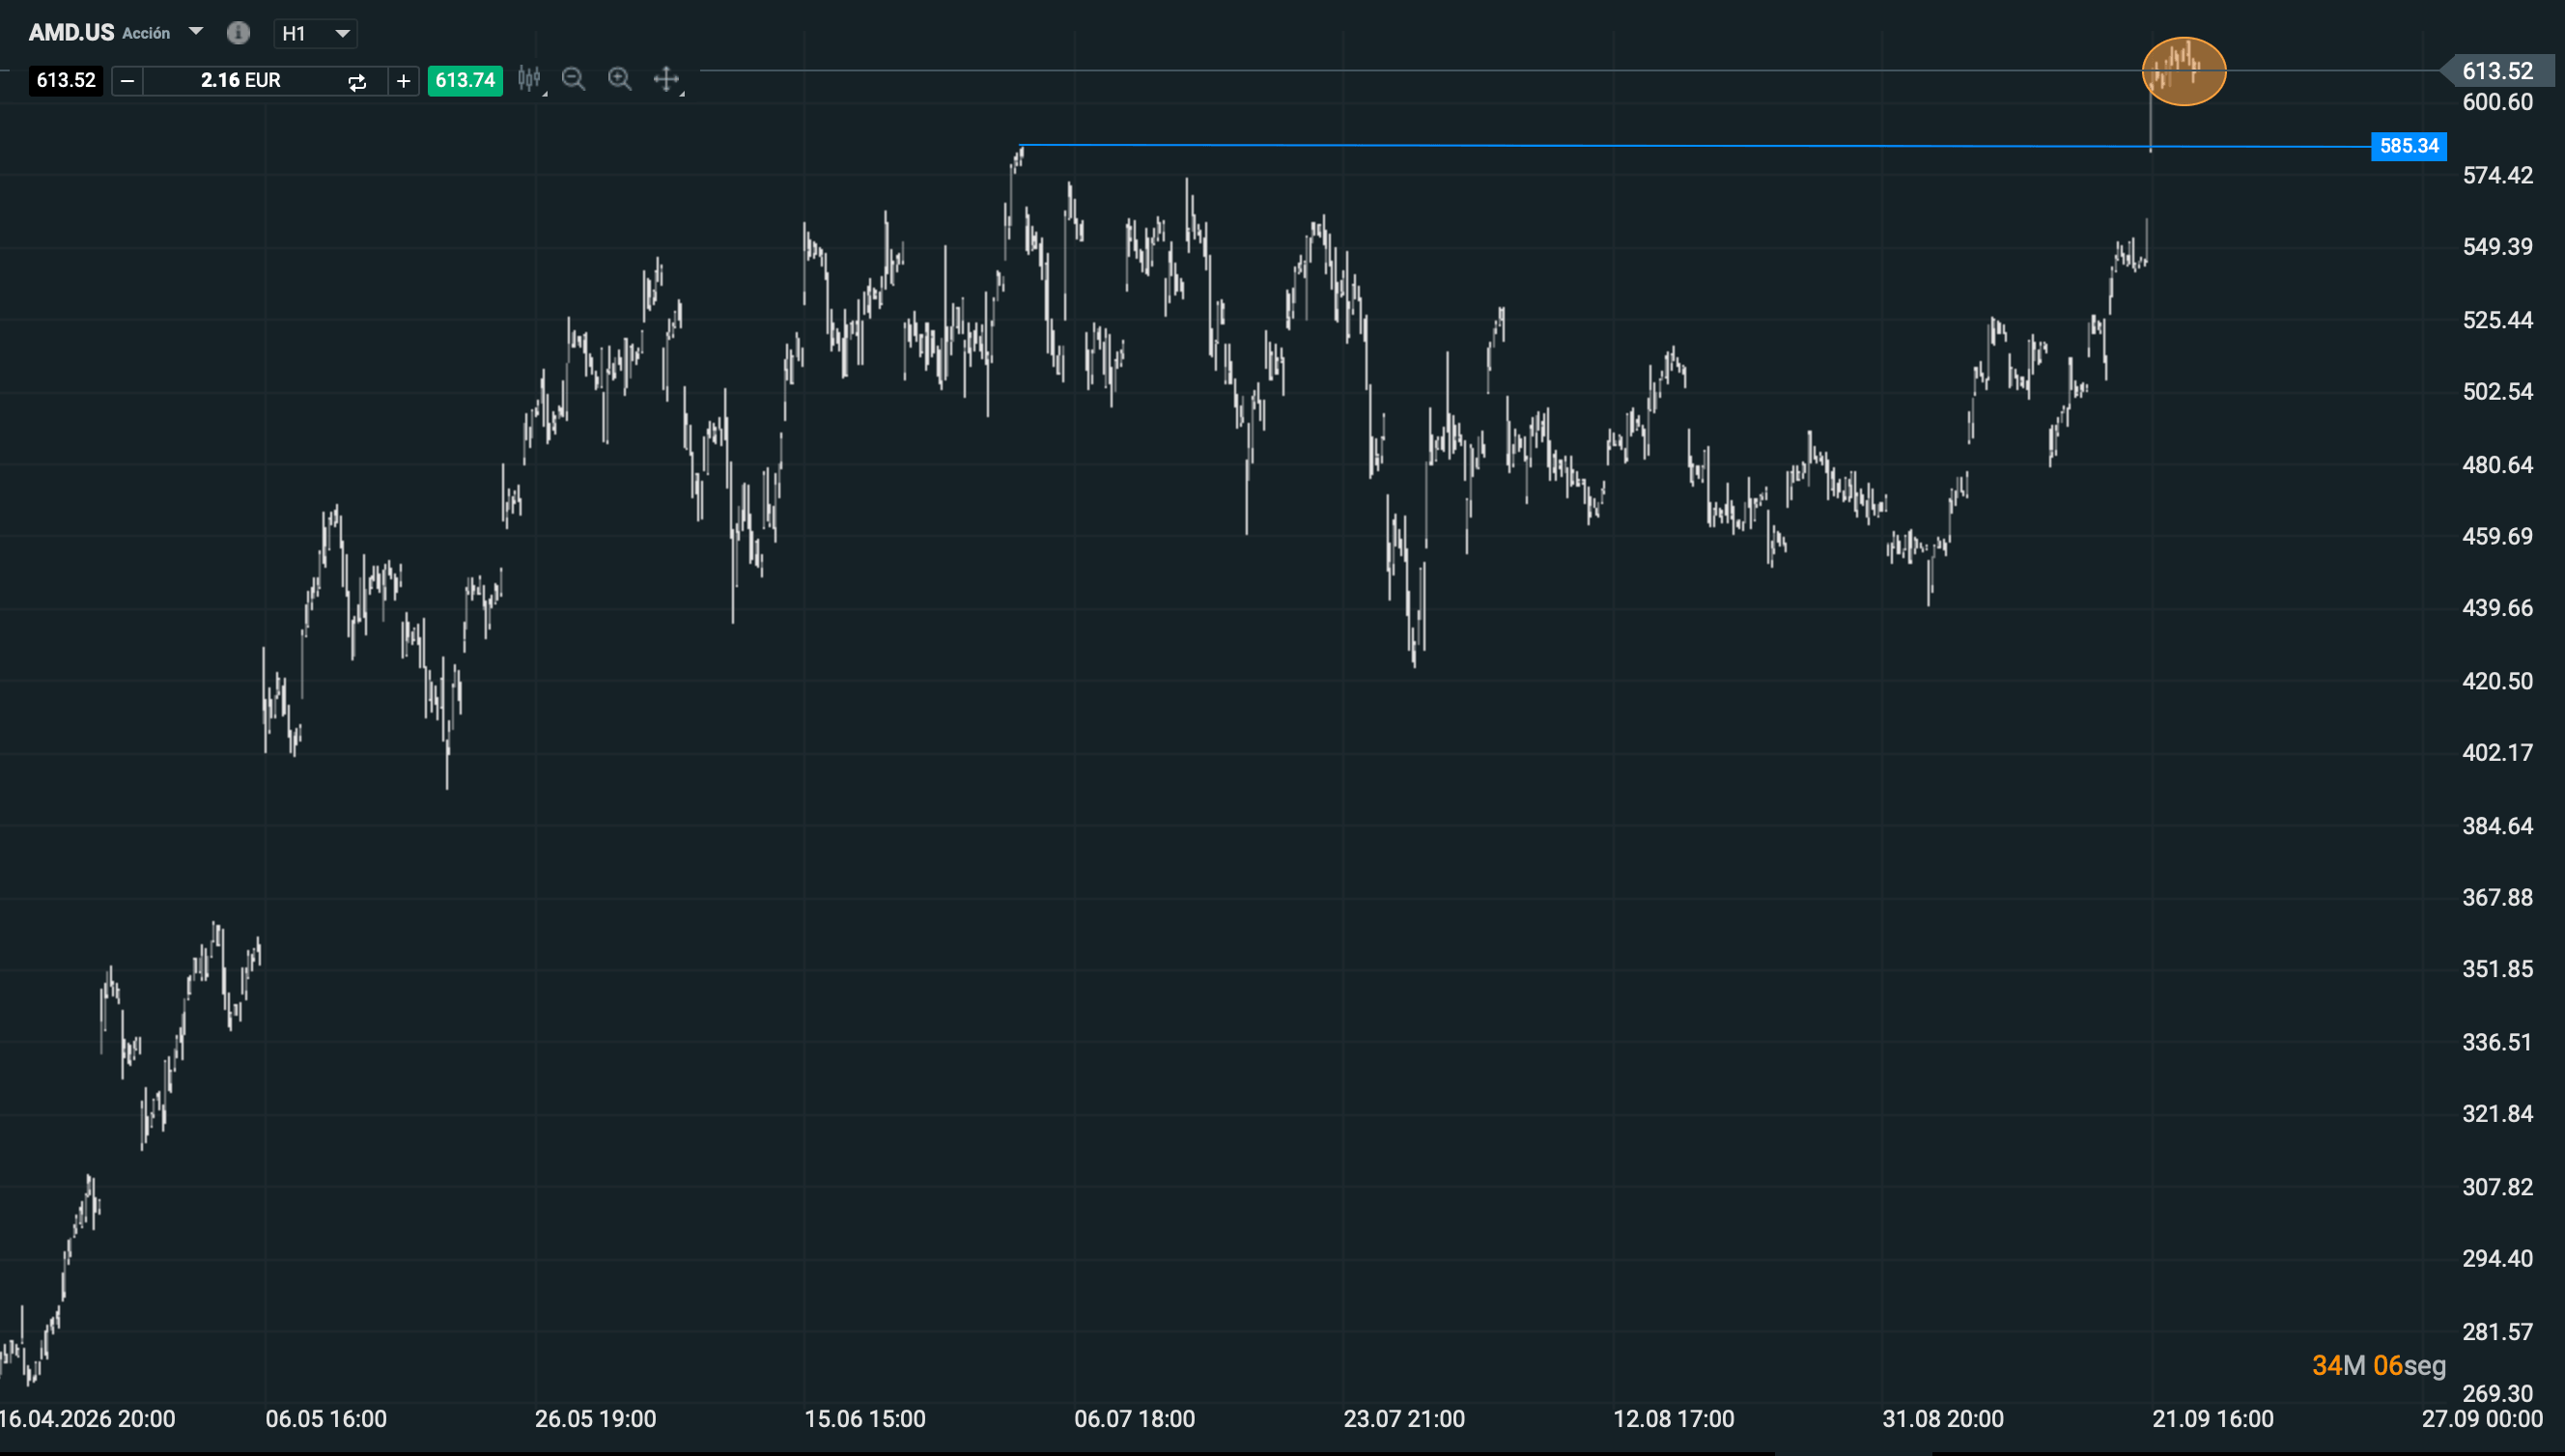
Desde el punto de vista técnico, no parece conveniente perseguir la acción después de una aceleración tan intensa. Lo interesante será observar qué estructura construye ahora alrededor de los máximos.
Fuente: xStation5.
Una posibilidad es la formación de un cabeza con hombros de corto plazo. Esta figura puede aparecer de manera habitual después de un movimiento vertical, pero no debe interpretarse automáticamente como un cambio de tendencia. Necesita formar los dos hombros, romper la línea clavicular y consolidarse por debajo.
El escenario más atractivo sería precisamente un fallo de esa figura. AMD podría construir el hombro derecho, perforar momentáneamente la línea clavicular y atraer posiciones bajistas. Si después recuperara rápidamente el soporte y rompiera el máximo del hombro derecho, los vendedores quedarían atrapados y sus recompras podrían alimentar otro impulso alcista.
Es una estructura parecida a la que comentamos recientemente en Bitcoin. La aparente activación bajista expulsó a los compradores más nerviosos, atrajo ventas y posteriormente fracasó. Cuando el precio recuperó la figura, el cierre de posiciones bajistas aceleró la ruptura al alza.
La segunda posibilidad es que AMD construya una figura de continuación, preferiblemente un rectángulo o un triángulo. Después de una subida cercana al 10% en una sola sesión, una fase lateral permitiría reducir la sobrecompra, absorber la recogida de beneficios y establecer un nivel de entrada más claro.
La ruptura alcista de esa consolidación ofrecería una oportunidad más ordenada que comprar directamente en máximos. Además, permitiría situar el punto de invalidación debajo de la propia figura, reduciendo la distancia hasta el nivel de protección.
La zona de 585,34 dólares es la referencia principal. Mientras la acción permanezca por encima, la ruptura conserva su validez y los retrocesos estabilizados pueden interpretarse como posibles oportunidades alcistas. No se trata de comprar cualquier vela bajista, sino de esperar a que el precio deje de caer y construya una señal de fortaleza.
Si AMD pierde 585,34 de manera puntual y lo recupera rápidamente, podría tratarse de una nueva trampa bajista. Si rompe el nivel, consolida por debajo y empieza a realizar rebotes incapaces de recuperarlo, la estructura se deterioraría y sería preferible esperar una nueva base.
AMD dispone de fundamentales para seguir creciendo: centros de datos duplicando ingresos, ganancia de cuota en servidores, expansión de los aceleradores Instinct y una demanda de computación que continúa aumentando. Pero la cotización ya refleja buena parte de ese optimismo.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)

Royal Caribbean: una gran compra en el momento equivocado


Resumen de mitad de sesión: los índices europeos, bajo presión por el fortalecimiento del dólar 🚩 Las acciones del sector cuántico suben; IONQ se dispara un 12%


Acciones de McDonald’s vuelven a mínimos desde julio de 2024 antes de su Investor Day
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.