

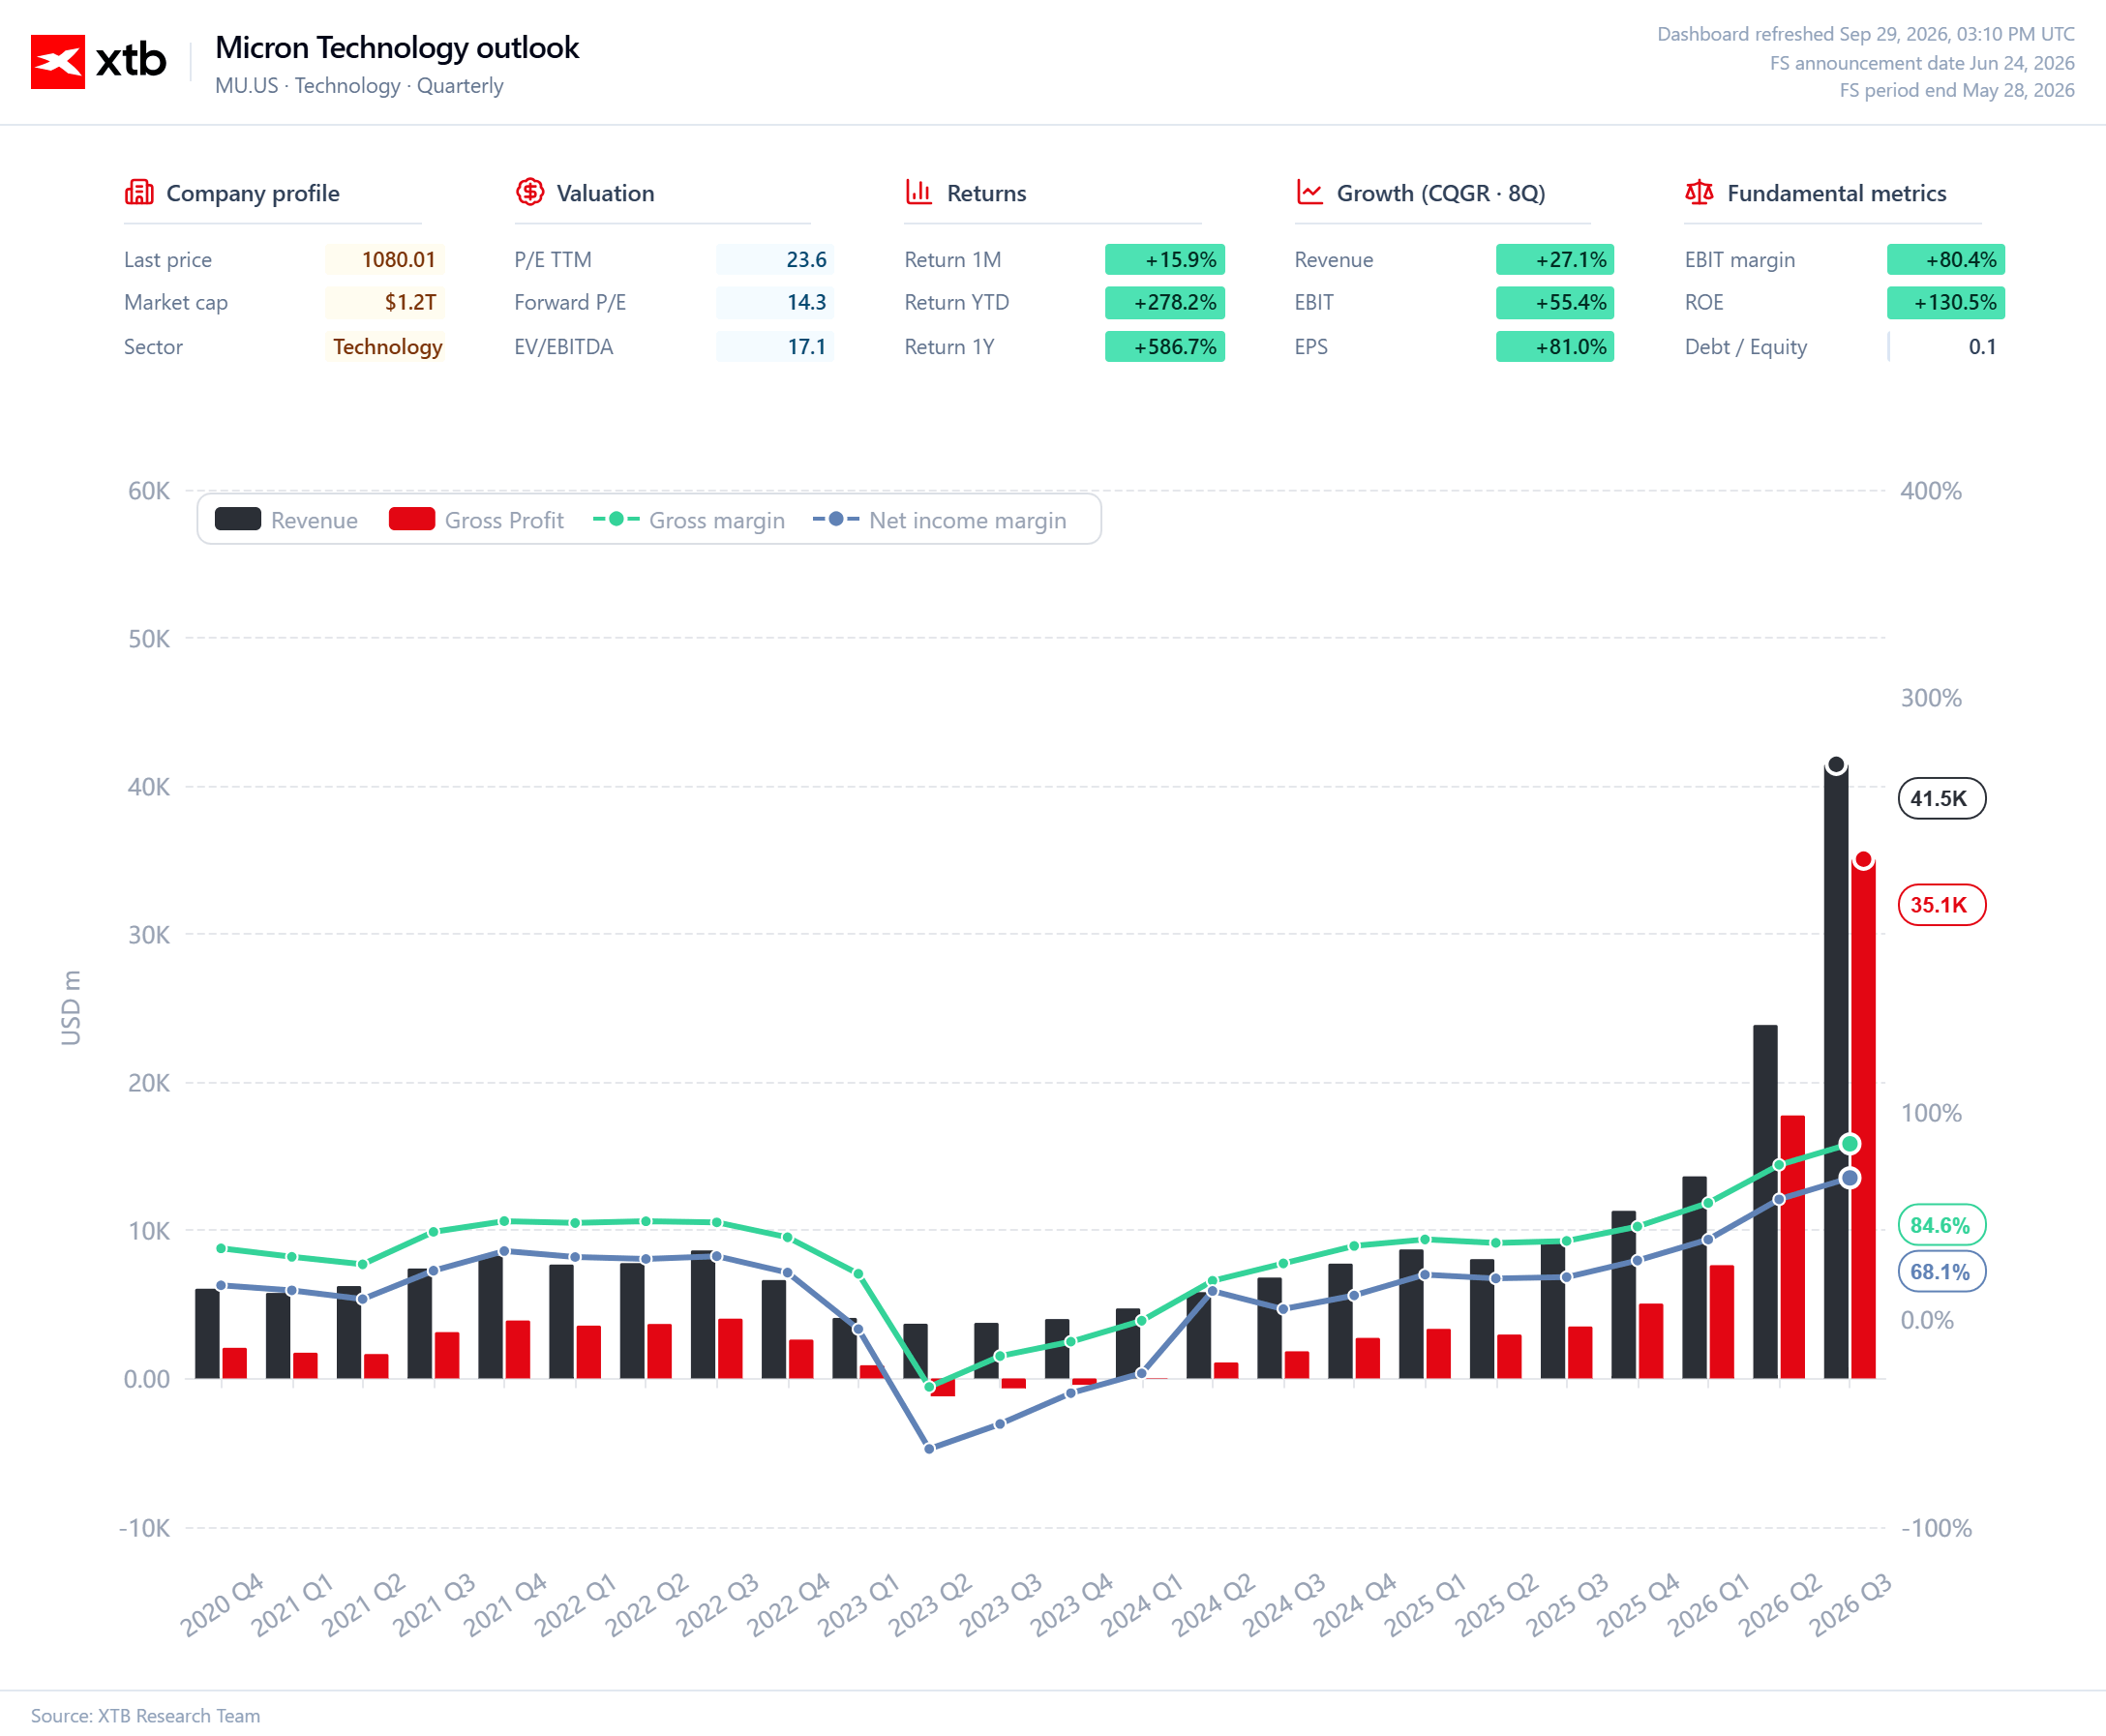
- Micron registra una facturación de 41.460 millones USD en su último trimestre con un margen bruto de 85%.
- El mercado busca evaluar la duración del ciclo actual y la escasez de memoria avanzada de inteligencia artificial.
- Micron acumula acuerdos estratégicos por unos 100.000 millones USD en ingresos mínimos acumulados.
Micron viene de uno de los periodos más sólidos de su historia, pero el informe de resultados del miércoles será principalmente una prueba de lo que vendrá después. La magnitud del crecimiento actual ya resulta impresionante. En el trimestre anterior, la compañía generó 41,46 mil millones de USD en ingresos, un 346% más interanual, mientras que su margen bruto non-GAAP alcanzó el 85%. Al mismo tiempo, HBM4 ya ha entrado en la fase de envíos de gran volumen para un cliente clave.
Por tanto, el mercado no necesita otra confirmación de que Micron se está beneficiando del auge de la inteligencia artificial. Eso ya está descontado en las expectativas. Mucho más importante será ver cuánto tiempo durará la escasez de memoria avanzada y si la demanda vinculada a la expansión de los centros de datos seguirá superando la capacidad del sector para aumentar la oferta. El consenso actual anticipa aproximadamente 51,25 mil millones de USD en ingresos y 31,60 USD en beneficio por acción.
Principales expectativas del mercado:
-
Ingresos: aproximadamente 51,25 mil millones de USD
-
Beneficio por acción: aproximadamente 31,60 USD
-
Trimestre anterior: 41,46 mil millones de USD en ingresos
-
Previsiones anteriores de la compañía: 50 mil millones de USD en ingresos, más o menos 1 mil millones de USD
-
Margen bruto proyectado: aproximadamente el 86%
-
Previsiones anteriores de EPS: aproximadamente 31 USD
-
HBM4: los envíos de gran volumen ya están en marcha
Las cifras récord ya no son suficientes
Con unos resultados que crecen a este ritmo, superar las previsiones puede que ya no tenga el mismo peso que antes. Micron proyectó anteriormente 50 mil millones de USD en ingresos para el cuarto trimestre, un margen bruto de alrededor del 86% y un beneficio por acción cercano a los 31 USD. Si la compañía presenta resultados en línea con estas estimaciones, los inversores probablemente centrarán su atención con rapidez en los próximos trimestres. Para Micron, la cuestión clave ya no es la magnitud de un récord aislado, sino la durabilidad del ciclo actual.
HBM – La pieza más importante del rompecabezas
La memoria HBM sigue siendo una parte esencial de toda esta historia. El desarrollo de los chips de IA más avanzados requiere cantidades crecientes de memoria de gran ancho de banda, mientras que la capacidad para ampliar la producción es limitada. Micron ya ha comenzado los envíos a gran escala de HBM4 a un cliente importante, al tiempo que también entrega muestras a clientes adicionales. El ritmo al que se cualifiquen nuevos clientes y aumenten los envíos será uno de los factores más determinantes que vigilará el mercado.
La pregunta ya no radica simplemente en cuánto venderá Micron en el próximo trimestre. Más importante aún es la rapidez con la que la compañía podrá incrementar la producción a medida que la demanda de HBM siga creciendo. Se espera que las sucesivas generaciones de memoria desempeñen un papel cada vez más relevante, mientras que el desarrollo de HBM4E podría abrir la puerta a otra fase de crecimiento en 2027.
La escasez de memoria podría importar más que la propia demanda
La oferta cobra una importancia fundamental en este escenario. La demanda procedente de los centros de datos y de la infraestructura de IA crece con extrema rapidez, pero ampliar la capacidad de producción de memoria requiere inversiones descomunales y años de preparación. Como consecuencia, la escasez actual podría prolongarse mucho más que en un ciclo típico del mercado de memorias.
Micron ya ha firmado 16 acuerdos estratégicos con clientes, 14 de los cuales contemplan unos ingresos acumulados mínimos de aproximadamente 100 mil millones de USD a lo largo de la vigencia de los contratos. Estos acuerdos aportan una mayor visibilidad sobre la demanda futura y señalan que el mayor desafío no reside en encontrar clientes, sino en garantizar que haya suficiente memoria disponible para cubrir sus necesidades.
Márgenes – ¿Se puede mantener el récord?
Un margen bruto del 85% demostró el giro radical que ha experimentado la rentabilidad económica del negocio de Micron. Hasta hace poco, un nivel tan elevado habría sido difícil de concebir para un fabricante de memorias cuyos resultados dependían históricamente del ciclo de precios. Ahora, la propia compañía prevé cerca de un 86% para el trimestre siguiente.
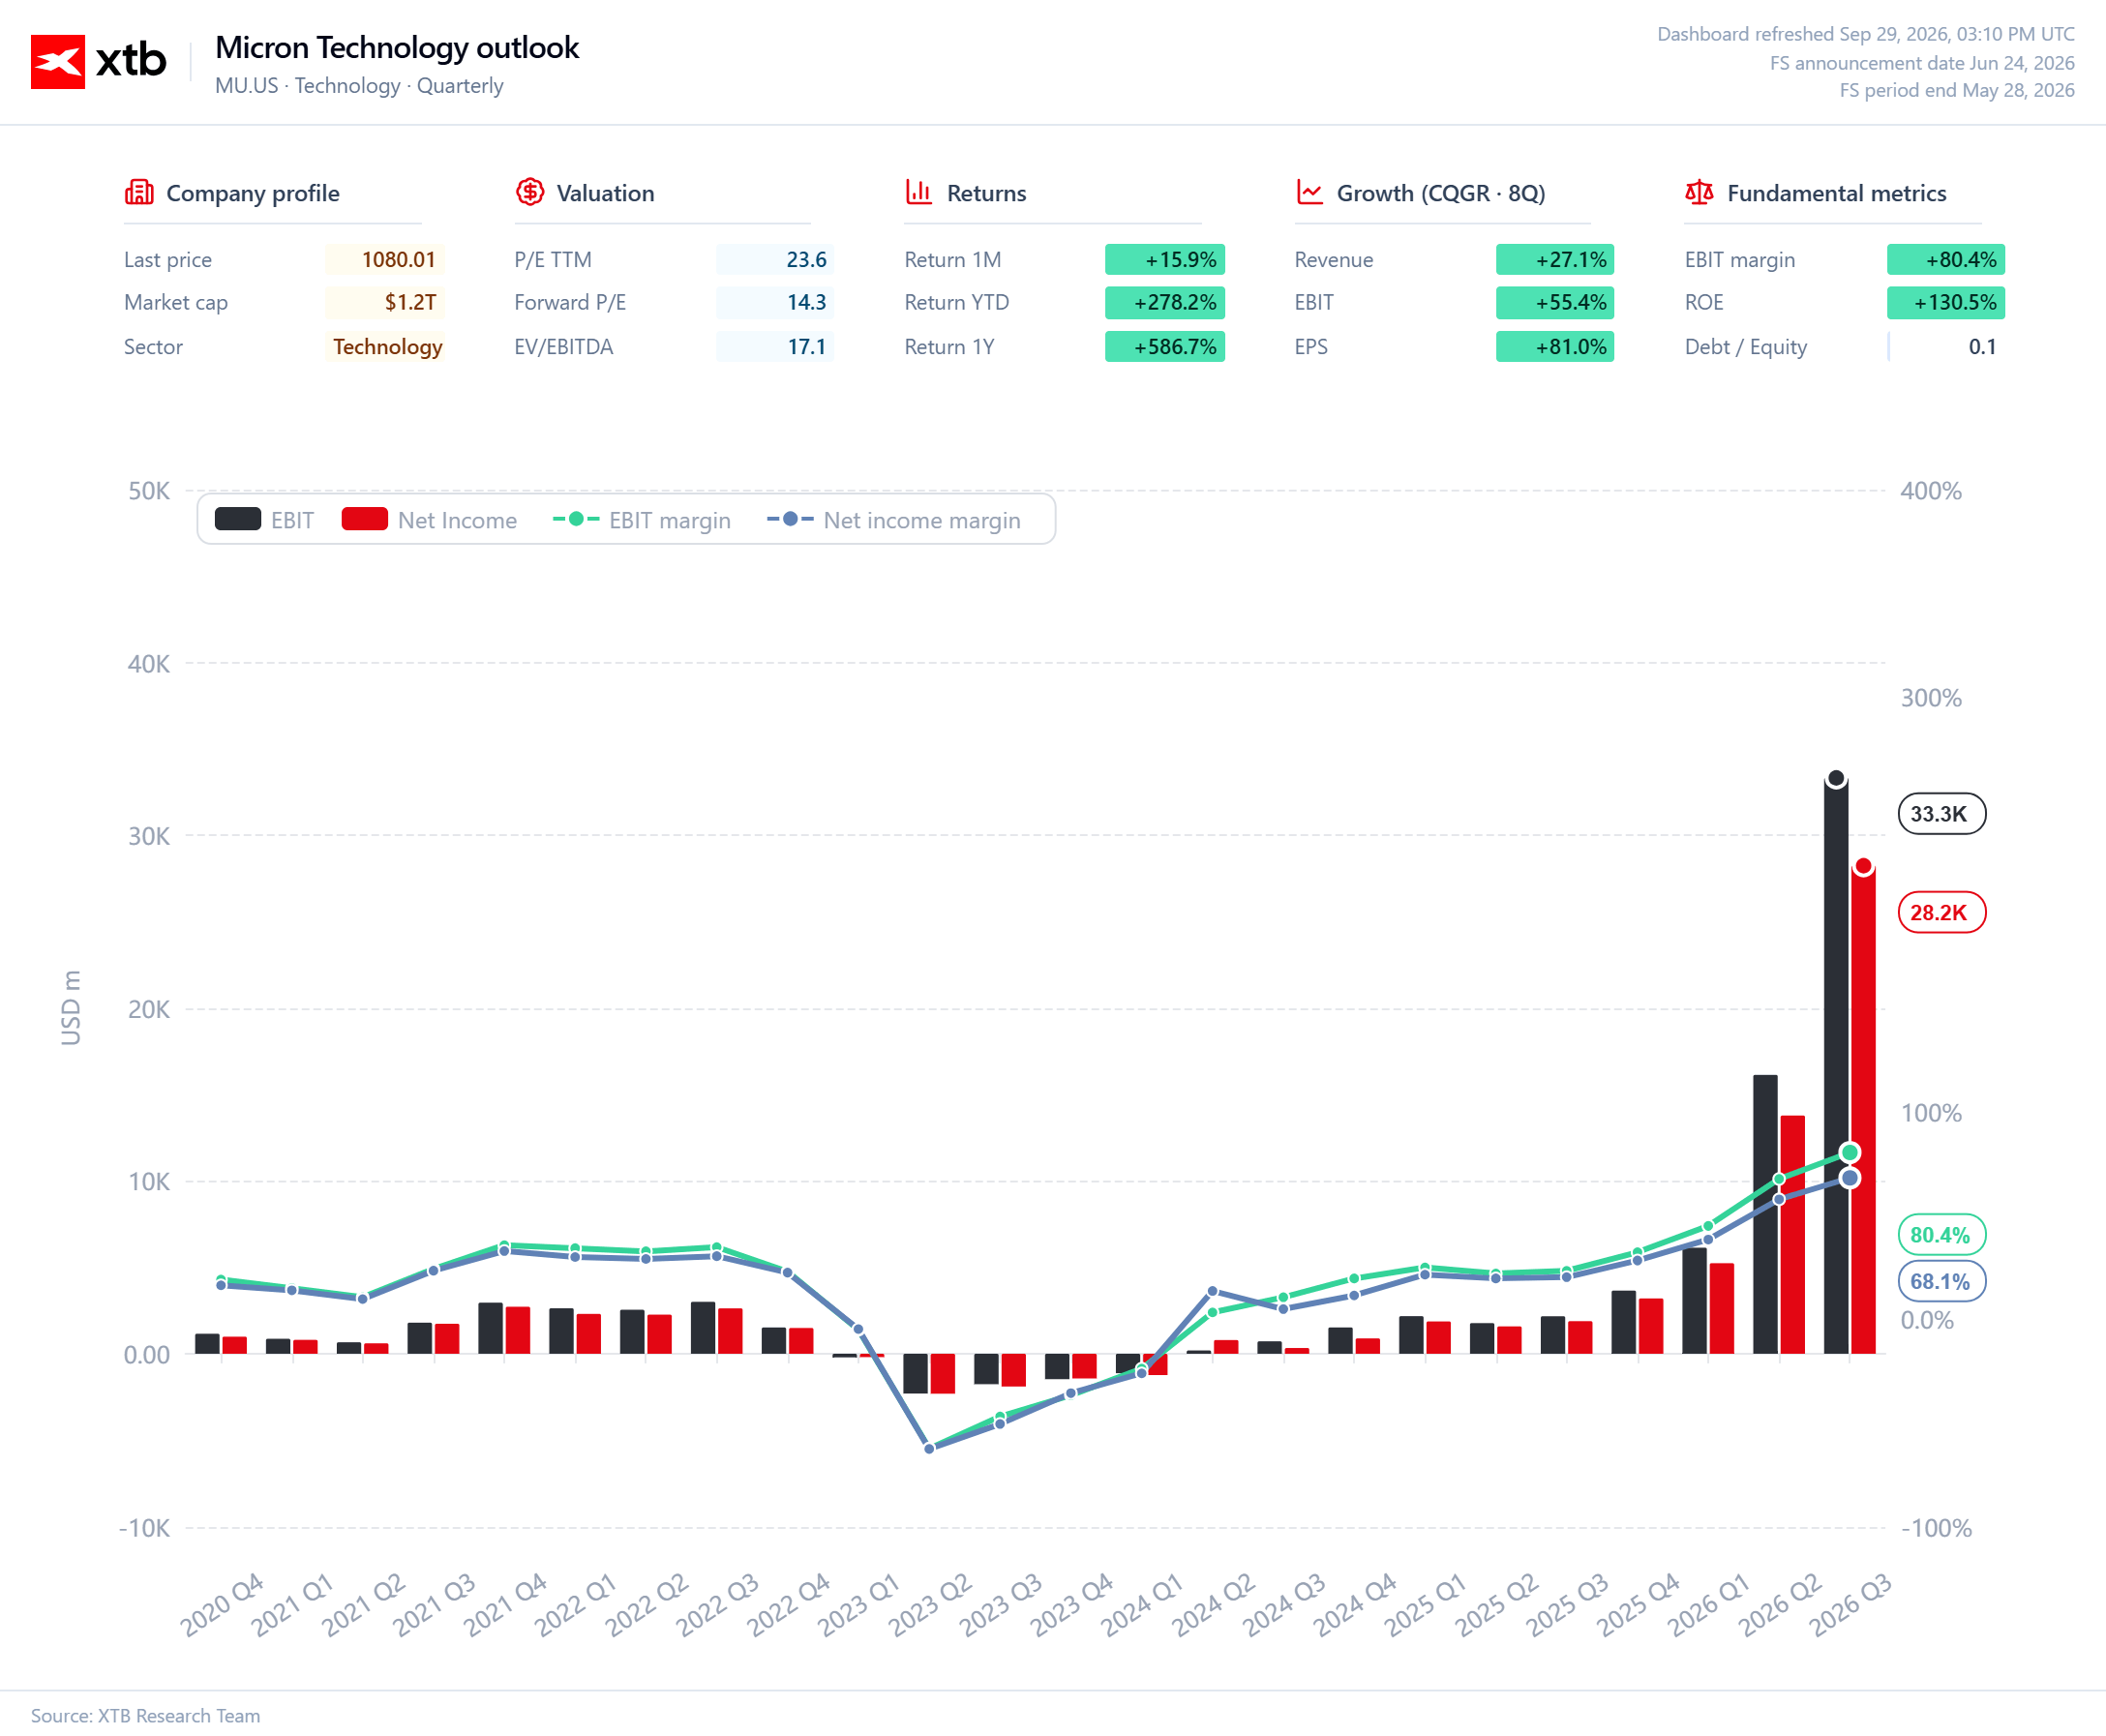
La duda es si esto marca el inicio de una nueva normalidad o si simplemente obedece a unas condiciones de mercado excepcionalmente favorables. Si la escasez de memoria se mantiene durante varios trimestres más, Micron podría continuar beneficiándose de precios elevados y márgenes muy robustos. Sin embargo, si la oferta empieza a crecer a mayor ritmo que la demanda, los niveles de rentabilidad actuales podrían ser difíciles de sostener.
La IA está cambiando la economía del negocio de Micron
La inteligencia artificial está transformando la naturaleza del mercado de las memorias. En ciclos anteriores, la demanda se distribuía de forma mucho más amplia entre teléfonos inteligentes, ordenadores personales, electrónica de consumo y centros de datos. En la actualidad, la expansión de la infraestructura de IA impulsa la demanda de soluciones de memoria mucho más avanzadas y costosas.
Para Micron, esto abre la oportunidad de posicionarse en un segmento de mercado de valor notablemente superior. HBM ya no es simplemente un producto más dentro del catálogo de la compañía, sino uno de los componentes clave de la infraestructura necesaria para desarrollar sistemas de IA. Por esa razón, el ciclo actual podría resultar muy distinto de periodos previos de fuertes subidas en el precio de la memoria.
2027 será el año clave
Los resultados del trimestre actual tendrán peso, sin duda, pero la atención se dirigirá cada vez más hacia 2027. Para entonces, debería quedar mucho más claro si la demanda actual de HBM y de otros productos de memoria avanzada tiene carácter estructural o si el mercado comenzará a volver a un equilibrio más habitual entre oferta y demanda.
Por tanto, entre los factores esenciales para los inversores figurarán los nuevos contratos, el ritmo de ampliación de la producción, los productos HBM de próxima generación y el gasto de capital planificado. Micron necesita incrementar su capacidad para aprovechar la demanda y, al mismo tiempo, evitar una situación en la que la oferta futura desequilibre el mercado con excesiva rapidez.
Micron como uno de los mayores beneficiarios de la IA
Micron se encuentra hoy en una posición singular. Por un lado, ya se beneficia del enorme incremento del gasto en infraestructura de IA. Por otro, sus resultados futuros dependerán de que la escasez actual de memoria se prolongue lo suficiente. Unos ingresos y márgenes récord sitúan a la empresa en el centro de este ciclo, pero eso también implica que el listón para los próximos informes de resultados es cada vez más alto.
El mercado ya no se pregunta si Micron gana dinero con la IA; eso ya se ha confirmado. Ahora busca conocer cuánto durará este auge, a qué velocidad crecerá la demanda de HBM y si la compañía podrá convertir la escasez actual de memoria en años de crecimiento sostenido de ingresos y beneficios.
Por este motivo, la cifra más relevante del informe de resultados podría no ser ni siquiera los 51,25 mil millones de USD en ingresos. Mucho más interesante será descubrir cuánta memoria podrá vender Micron en 2027 y en los años posteriores.
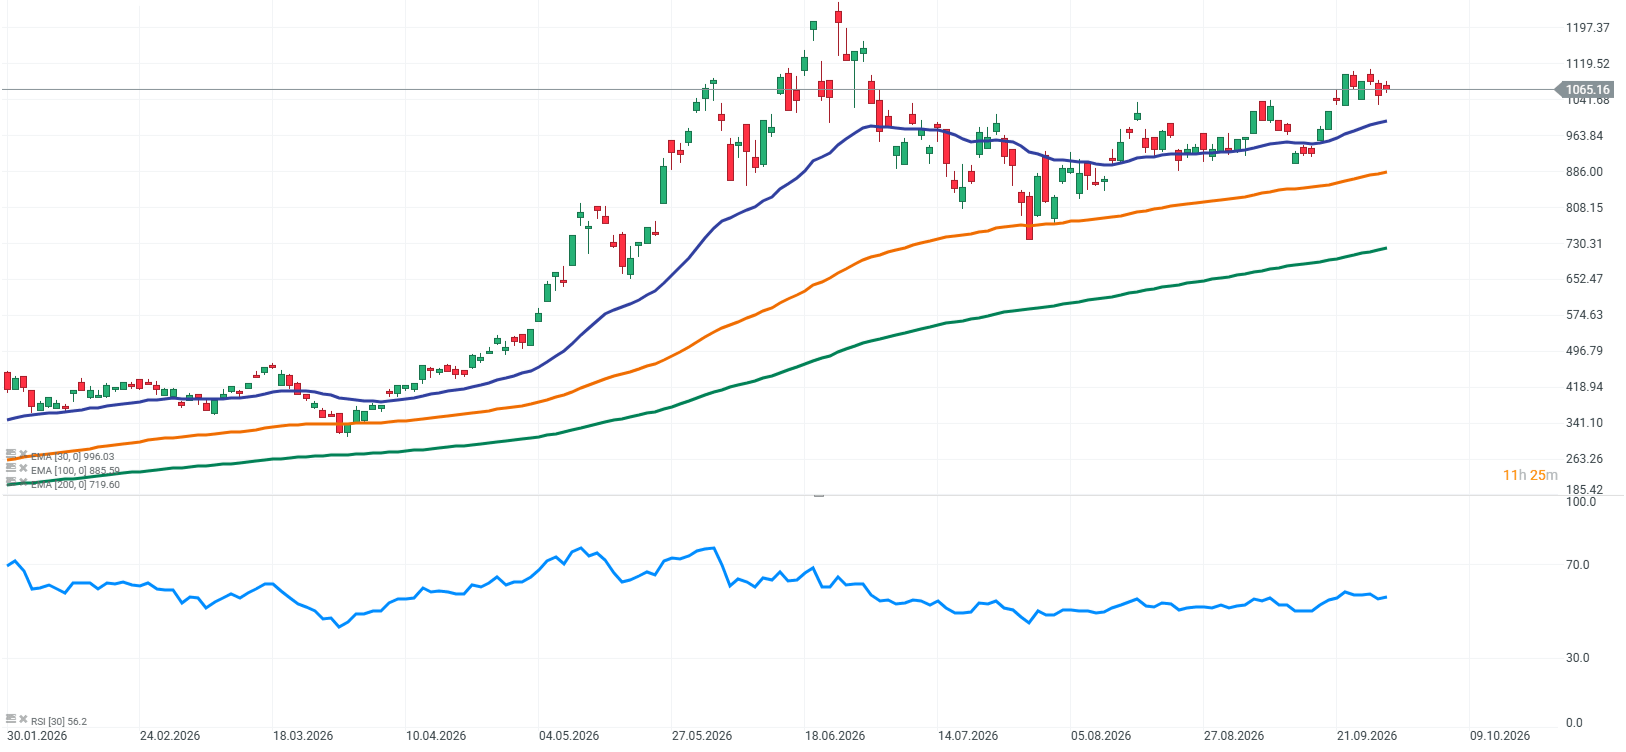
Fuente: XTB Research

Micron publicará hoy resultados tras cierre. ¿Recibirá un nuevo impulso?



Resumen de la mañana: La IA impulsa las subidas del Nikkei 225. El petróleo a la baja

Comentario del mercado: Trump anticipa una fuerte caída del petróleo. ¿Se dispararán las acciones de EE. UU.?



Apertura de EE. UU.: Nasdaq intenta recuperar pérdidas 🗽 Acciones de Fair Isaac se desploman
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.