

- Micron Technology presentará sus resultados del cuarto trimestre fiscal tras el cierre del mercado estadounidense.
- La compañía prevé unos ingresos de 50 mil millones de USD y un margen bruto ajustado del 86%.
- El segmento de Cloud Memory generó 13,77 mil millones de USD en el trimestre anterior.
- Micron ha comenzado los envíos a gran escala de HBM4 y prepara la introducción de HBM4E en 2027.
- El gasto de capital para el ejercicio fiscal 2026 alcanzará aproximadamente 27 mil millones de USD.
Uno de los principales fabricantes de chips de memoria, Micron Technology, presentará hoy sus resultados del cuarto trimestre fiscal tras el cierre del mercado estadounidense. El informe podría convertirse en una de las pruebas más importantes hasta la fecha para el actual rally de los valores vinculados a la inteligencia artificial. Los resultados arrojarán luz no solo sobre la demanda de memoria HBM utilizada en centros de datos, sino también sobre los precios de DRAM y NAND, la evolución de los márgenes y las perspectivas de inversión en la próxima generación de infraestructura de IA. Por tanto, la relevancia del informe de Micron va mucho más allá de la propia compañía. Los inversores buscarán respuesta a una cuestión más amplia: ¿sigue traduciéndose el auge de la inversión en IA en un crecimiento tangible de los ingresos, el flujo de caja y la rentabilidad en toda la cadena de suministro de semiconductores, o han comenzado ya las valoraciones a adelantarse a los fundamentales?
Micron se ha convertido en uno de los mayores beneficiarios del auge de la IA
En el pasado, Micron se consideraba principalmente un fabricante tradicional de memoria cuyos resultados dependían en gran medida de los ciclos de oferta y demanda en los mercados de DRAM y NAND. El desarrollo de la inteligencia artificial generativa podría transformar ese modelo de forma estructural. ¿Por qué? Los aceleradores modernos de IA requieren enormes cantidades de memoria extremadamente rápida, y la HBM se ha convertido en uno de los componentes más cruciales de la infraestructura de los centros de datos. Esto implica que el creciente gasto de los hiperescaladores en servidores de IA se traduce directamente en demanda para los productos de Micron.
La magnitud de esta transformación se refleja en los resultados de la compañía. En el trimestre anterior, los ingresos aumentaron hasta los $41,46 mil millones frente a los $23,86 mil millones del trimestre previo y los $9,30 mil millones del año anterior. El margen bruto alcanzó el 84,6%, en comparación con el 74,4% del trimestre previo y el 37,7% de un año antes. Una mejora tan notable demuestra que Micron se beneficia actualmente de varios factores simultáneos: mayores volúmenes, sólidos precios de la memoria, una combinación de productos más favorable y una oferta limitada de los componentes más avanzados.
El mercado espera otro trimestre muy sólido
Para el cuarto trimestre fiscal, Micron prevé unos ingresos de en torno a $50 mil millones, con una variación de más o menos $1 mil millón. La compañía también anticipa un margen bruto ajustado de aproximadamente el 86% y un beneficio por acción cercano a los $31.
Las expectativas del mercado se sitúan incluso por encima de las previsiones de la propia Micron. El consenso apunta a unos ingresos superiores a los $51 mil millones y a un beneficio por acción de aproximadamente $31,6.
Si se confirman estas estimaciones, el crecimiento interanual continuará siendo excepcionalmente fuerte. Ello reforzaría la idea de que la demanda de los centros de datos sigue siendo lo bastante potente no solo para impulsar las ventas de Micron, sino también para sostener una rentabilidad históricamente elevada.
El desafío, sin embargo, radica en que el mercado ya descuenta unos resultados muy sólidos. Tras la fuerte subida de las acciones de Micron en 2026, limitarse a batir las estimaciones trimestrales podría no ser suficiente si la dirección adopta un tono más cauto sobre los próximos trimestres. Por tanto, para los inversores la parte más relevante del informe podría no ser la cifra de ingresos o el EPS en sí, sino los comentarios de la dirección sobre la demanda futura de HBM.
Micron ya ha comenzado los envíos a gran escala de HBM4 a clientes clave y se prepara para introducir HBM4E en 2027. Las próximas generaciones de HBM se han convertido en uno de los principales campos de batalla en la carrera tecnológica entre los fabricantes de semiconductores.
En el trimestre anterior, el segmento de Cloud Memory generó $13,77 mil millones en ingresos, frente a los $7,75 mil millones del segundo trimestre. Asimismo, las ventas vinculadas a centros de datos se duplicaron con creces en términos intertrimestrales. Si Micron confirma que el crecimiento de los pedidos sigue siendo sólido y que los contratos plurianuales continúan expandiéndose, los inversores podrían interpretarlo como una prueba adicional de que el gasto en IA se está convirtiendo en una fuente de demanda estructural y no meramente cíclica.
Los márgenes de Micron son una prueba de la fortaleza de todo el ciclo de la memoria
Los resultados de Micron son especialmente importantes porque la industria de la memoria se ha caracterizado históricamente por bruscas oscilaciones en el ciclo económico. Durante los periodos de exceso de oferta, los precios de DRAM y NAND pueden caer con rapidez, provocando el desplome de los márgenes incluso entre los mayores fabricantes.
El ciclo actual presenta diferencias sustanciales, ya que una parte significativa de la nueva capacidad de producción se destina a la memoria HBM más avanzada. Esto limita la disponibilidad de productos DRAM convencionales y puede respaldar de forma indirecta los precios también fuera del segmento de IA.
La previsión de Micron de un margen bruto ajustado cercano al 86% sugiere que las condiciones del mercado siguen siendo excepcionalmente favorables. Por ello, los inversores analizarán al detalle los comentarios de la dirección sobre los precios medios de venta de DRAM y NAND. Las primeras señales de debilidad en los precios podrían interpretarse como un indicio de que la fase más rentable del ciclo empieza a acercarse a su pico.
El mercado de la IA se sustenta hoy sobre un volumen masivo de gasto de capital. Las mayores empresas tecnológicas del mundo están invirtiendo decenas de miles de millones de dólares en centros de datos, procesadores, memoria e infraestructura de red. Micron se sitúa en uno de los puntos más estratégicos de toda esta cadena de suministro.
Si la demanda de HBM sigue creciendo más rápido que la oferta, indicaría que la inversión de los hiperescaladores se mantiene muy firme. Este escenario favorecería no solo a los fabricantes de memoria, sino también a los proveedores de GPU, infraestructura de servidores, equipos de red y tecnología de refrigeración para centros de datos.
Sin embargo, si Micron comienza a señalar una ralentización en el crecimiento de los pedidos o una mayor cautela por parte de los clientes, los inversores podrían empezar a cuestionar el ritmo de retorno de las inversiones multimillonarias realizadas en IA. En este sentido, Micron se ha convertido en uno de los barómetros clave de todo el ciclo de inversión en inteligencia artificial.
El CapEx podría mostrar si los fabricantes confían en un superciclo plurianual
Otro elemento clave del informe será el gasto en inversión.
Micron destinó $7,1 mil millones a gasto de capital en el trimestre anterior, mientras que se espera que el CapEx para todo el ejercicio fiscal 2026 alcance aproximadamente $27 mil millones. La compañía también ha señalado que el gasto podría ser aún mayor en 2027.
Inversiones de tal magnitud resultan necesarias para incrementar la producción de productos de memoria avanzados y satisfacer la creciente demanda de los centros de datos. Al mismo tiempo, esto representa uno de los mayores riesgos a largo plazo.
La historia de la industria de la memoria demuestra que los periodos de rentabilidad muy elevada a menudo conducen a una inversión excesiva. Si varios de los grandes fabricantes amplían su capacidad a un ritmo superior al crecimiento de la demanda, la escasez actual de memoria podría desembocar finalmente en un exceso de oferta.
Los acuerdos plurianuales podrían cambiar la naturaleza de la industria de la memoria
Uno de los rasgos más interesantes del ciclo actual es el creciente protagonismo de los acuerdos estratégicos plurianuales con clientes.
Para Micron, este tipo de contratos reviste especial importancia, ya que podría atenuar la tradicional volatilidad del negocio de la memoria. Si una parte significativa de la futura producción de HBM queda asegurada mediante acuerdos con los mayores operadores de centros de datos, la visibilidad de los ingresos y del flujo de caja futuros resultará mucho más sólida que en ciclos anteriores.
Este es también uno de los argumentos que respaldan la idea de que la IA podría cambiar la forma en que los inversores valoran a los fabricantes de memoria. En lugar de considerarlos negocios puramente cíclicos, los inversores podrían asignarles progresivamente múltiplos de valoración más elevados si una parte creciente de su actividad se sustenta en contratos a largo plazo y productos de relevancia estratégica.
Las perspectivas para 2027 podrían importar más que los resultados trimestrales
El informe de hoy tendrá una relevancia particular debido a que las expectativas para el próximo ejercicio fiscal ya son muy elevadas.
Los inversores buscarán respuestas a varias cuestiones fundamentales: ¿sigue creciendo la demanda de HBM más rápido que la oferta?, ¿se mantendrán elevados los precios de DRAM y NAND?, ¿con qué rapidez aumentará la producción de HBM4 y HBM4E?, y ¿podrán los márgenes sostenerse cerca de los niveles actuales?
Las previsiones para el ejercicio fiscal 2027 podrían definir en última instancia la reacción del mercado. Un informe muy sólido del cuarto trimestre acompañado de unas previsiones más cautas podría interpretarse como una señal de que el mercado de la memoria se aproxima a un techo local. Por el contrario, un crecimiento continuado de los pedidos y el mantenimiento de márgenes elevados reforzarían la narrativa de un ciclo de IA más prolongado y de naturaleza estructural.
La notable mejora en la rentabilidad de Micron también se traduce en generación de caja. En el trimestre anterior, la compañía generó en torno a $25,4 mil millones en flujo de caja operativo y más de $17 mil millones en flujo de caja libre. Al cierre del trimestre, contaba con más de $30 mil millones en efectivo, inversiones líquidas y efectivo restringido.
Esto significa que la forma en que Micron gestione su creciente excedente financiero adquiere una relevancia cada vez mayor. La compañía aún dispone de capacidad no utilizada bajo su programa actual de recompra de acciones, aunque su capacidad para ejecutar recompras ha estado condicionada por las cláusulas vinculadas a la financiación de la Ley CHIPS de EE. UU. Se prevé que dichas restricciones expiren en diciembre de 2026.
Si Micron anticipa un mayor retorno de capital a los accionistas una vez finalicen estas limitaciones, ello podría constituir un catalizador adicional para la cotización.
Micron afronta una prueba decisiva para el actual rally de la IA
El informe de hoy de Micron constituirá una de las pruebas más evidentes de hasta qué punto el auge de la IA se está trasladando a los fundamentales reales de la industria de semiconductores.
La fuerte demanda de HBM, el aumento de los precios de la memoria, los márgenes récord y la sólida generación de caja ponen de manifiesto que la actual ola de inversiones en inteligencia artificial no es solo una historia basada en expectativas. Hasta la fecha, también genera ingresos y beneficios muy tangibles.
Al mismo tiempo, la magnitud del incremento en las valoraciones implica que el listón se ha situado a un nivel excepcionalmente alto. Por ello, es probable que los inversores presten menos atención a si Micron simplemente supera el consenso trimestral y se centren en lo que la dirección señale sobre demanda, precios, nueva capacidad de producción y márgenes en 2027.
Si la compañía confirma que la escasez de memoria avanzada podría prolongarse durante varios trimestres más, los resultados podrían convertirse en un nuevo argumento a favor de la continuidad del rally de la IA. Si, por el contrario, comienzan a aflorar los primeros indicios de ralentización en los pedidos o de normalización de precios, los inversores podrían adoptar una postura mucho más crítica respecto a las valoraciones en el conjunto del sector tecnológico.
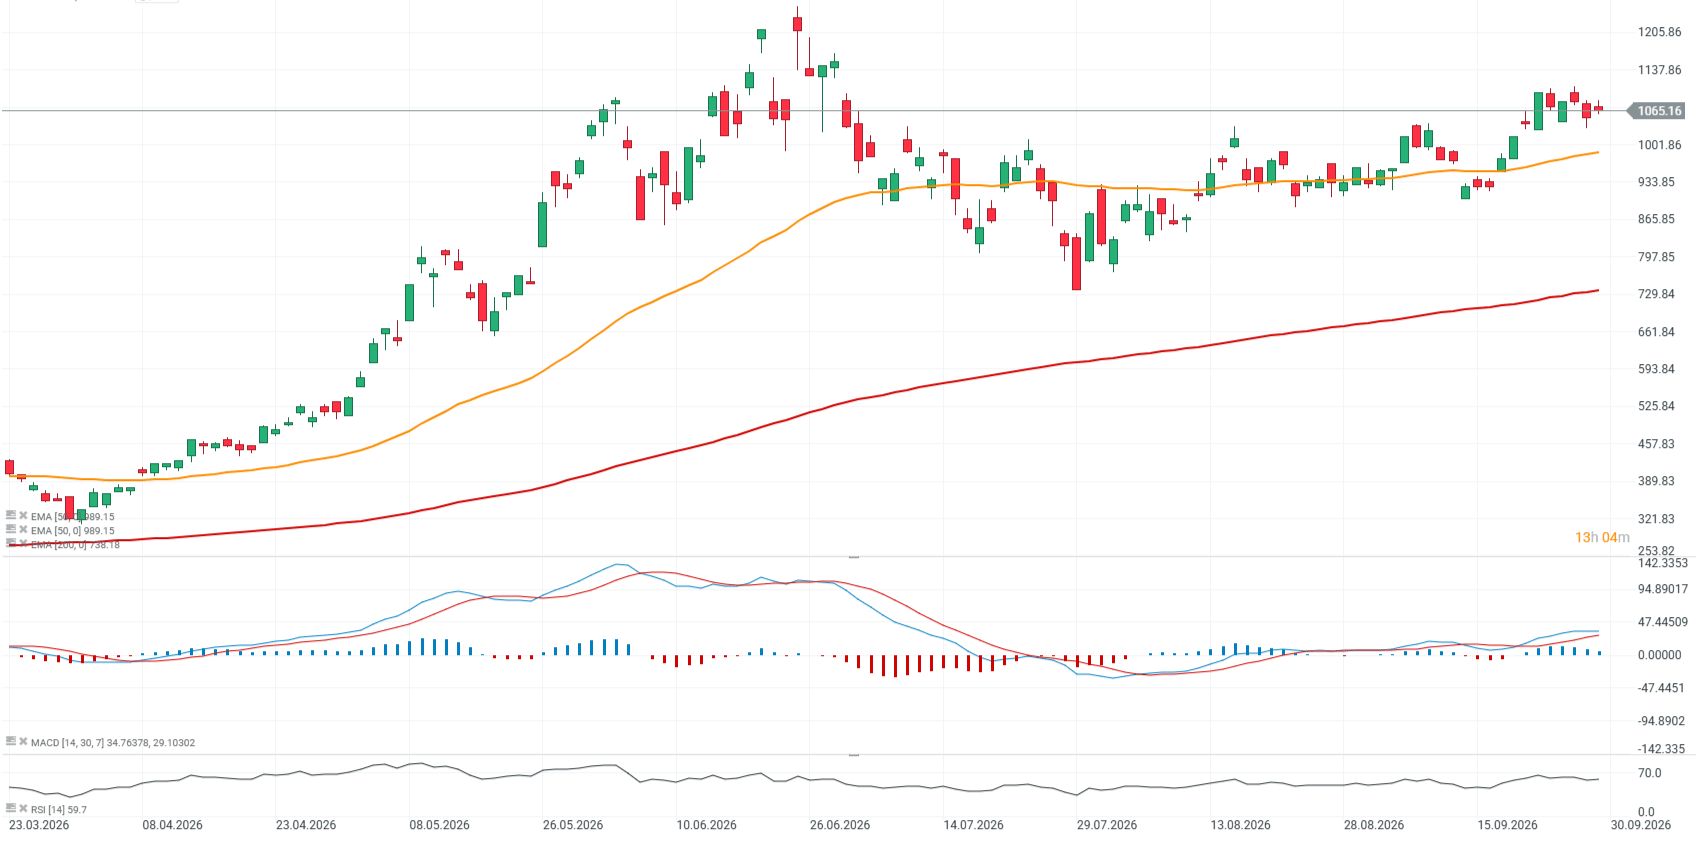
Gráfico de Micron (intervalo D1)
Las acciones de Micron cotizan actualmente cerca de un 10% por debajo del máximo histórico alcanzado en junio de este año. Un informe de resultados y unas perspectivas sólidos podrían, en teoría, desatar una mayor volatilidad e impulsar el valor hacia la zona de los $1.200. Por otro lado, cualquier síntoma claro de debilidad en el informe podría situar las acciones nuevamente por debajo de los $1.000, con una prueba potencialmente relevante cerca de los $900.
Fuente: xStation5



Resumen de la mañana: La IA impulsa las subidas del Nikkei 225. El petróleo a la baja

Comentario del mercado: Trump anticipa una fuerte caída del petróleo. ¿Se dispararán las acciones de EE. UU.?



Apertura de EE. UU.: Nasdaq intenta recuperar pérdidas 🗽 Acciones de Fair Isaac se desploman

Tasas sobre el 5% y la IPO más esperada: el difícil momento de Anthropic
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.