


- La Reserva Federal mantuvo los tipos de interés sin cambios en su última reunión.
- Alphabet arrastra a la baja los futuros del Nasdaq tras presentar resultados peores de lo esperado.
- Los precios del petróleo caen ante las esperanzas de mediación diplomática entre Irán y Estados Unidos.
- La sesión estadounidense publica la inflación PCE de septiembre y el PIB del tercer trimestre.
- El BCE anuncia su decisión sobre los tipos de interés y el tono de su presidenta será clave.
La mañana está marcada por las valoraciones sobre el impacto de la decisión de ayer de la Fed y por una oleada de resultados empresariales de las grandes tecnológicas. Tal como se esperaba, la Reserva Federal mantuvo los tipos sin cambios, con votos disidentes de corte restrictivo de Hammack y Cook; sin embargo, la rueda de prensa del presidente de la Fed, Kevin Warsh, no deparó sorpresas hawkish, lo que presionó al dólar y a las rentabilidades en el tramo corto de la curva. El sentimiento, no obstante, se ve lastrado por la decepción con Alphabet, que, tras unos resultados más débiles de lo esperado (por debajo de las previsiones tanto de ingresos como de beneficios), está arrastrando a la baja a los futuros del Nasdaq. Asia cerró la sesión con resultados mixtos, digiriendo la reunión del FOMC y los resultados de las tecnológicas; el peor comportamiento fue el del KOSPI surcoreano, lastrado por los resultados de Samsung, que no alcanzaron unas expectativas muy elevadas. Los futuros en Europa apuntan a una apertura plana (Euro Stoxx 50 +0,1%).
Los precios del petróleo resultan interesantes hoy, ya que están cayendo pese a la prima geopolítica observada hasta ahora. El motivo son las esperanzas de mediación tras conocerse contactos intensivos entre Irán y Estados Unidos a través de intermediarios, y el acercamiento del vicepresidente Vance al dirigente iraní de línea dura Rezaei. Esto supone un giro respecto al relato de los últimos días, cuando el mercado descontaba principalmente el riesgo de escalada.
¿Qué mueve hoy al mercado?
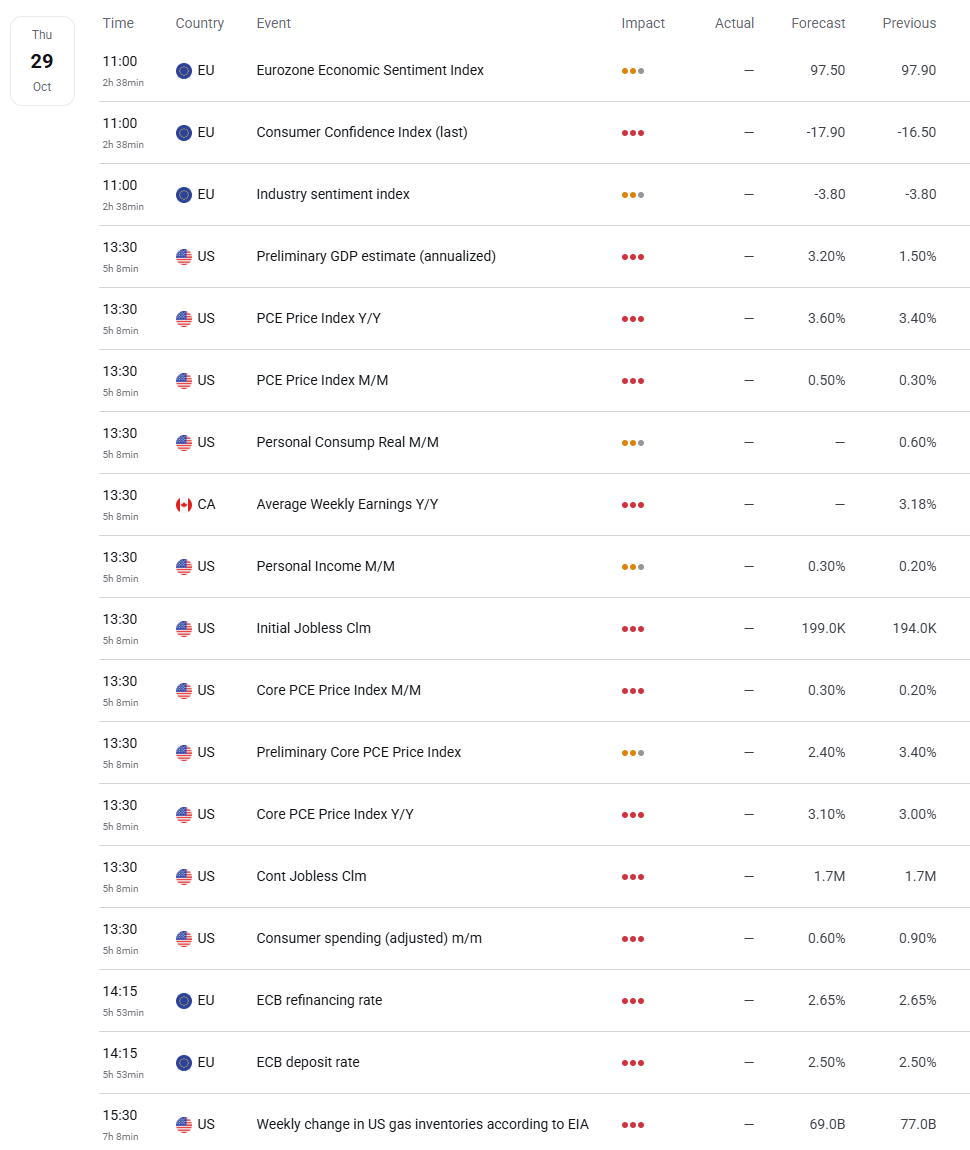
Datos clave del calendario económico: BCE, IPC y resultados empresariales
El calendario económico de la jornada está repleto de datos. Antes del mediodía, a las 11:00, conoceremos una batería completa de indicadores de sentimiento de la eurozona (sentimiento económico, confianza del consumidor, sentimiento industrial). Sin embargo, el plato fuerte será la sesión estadounidense de esta tarde, a las 13:30, cuando se publicará el dato de septiembre de la inflación PCE (la medida preferida de la Fed), junto con la primera estimación del PIB del tercer trimestre (anualizado, consenso del 3,2% frente al 1,5% anterior) y las solicitudes semanales de subsidio por desempleo (previsión: aproximadamente 199.000). El consenso espera que el PCE subyacente suba un 0,3% intermensual y un 3,1% interanual, con el gasto de los consumidores aumentando un 0,5% intermensual. Tras el tono moderado de la rueda de prensa de Warsh, el balance de riesgos se inclina hacia una reacción ante un dato más débil: un resultado fuerte no cambiaría mucho las cosas, pero uno más débil podría intensificar las dudas sobre el escenario de endurecimiento.
A las 14:15, el BCE anunciará su decisión de tipos de interés. Se espera que el tipo de refinanciación se mantenga en el 2,65% y el de depósito en el 2,50%, por lo que el tono de la rueda de prensa de la presidenta Lagarde será clave. La jornada se cerrará a las 15:30 con el informe de inventarios de gas de la EIA.
La temporada de resultados también marca el ritmo. Ya se han conocido los informes de Europa: las petroleras presentaron resultados sólidos (Shell, con un BPA de 1,93 USD frente a los 1,79 USD esperados y un flujo de caja operativo de 21.000 millones de USD; TotalEnergies superó las previsiones en todos los frentes), mientras que Lloyds y Adidas presentaron resultados sólidos; Volkswagen, en cambio, decepcionó con una pérdida operativa de 5.860 millones de USD y márgenes más reducidos. En Wall Street, antes de la apertura publicarán Eli Lilly (LLY.US), Mastercard (MA.US), Caterpillar y Merck; tras el cierre, los informes clave llegarán de Amazon (AMZN.US), especialmente en cuanto al crecimiento de AWS y los comentarios sobre el capex en IA, y de Intel (INTC.US). Tras el flojo desempeño de Alphabet, ahora le toca a Amazon asumir la ingrata tarea de restaurar la confianza general en el sector tecnológico.
De fondo, conviene observar si el tono moderado de la Fed y una posible distensión de las tensiones en torno a Irán logran compensar la decepción con Alphabet, y cómo reaccionará el mercado a los datos de PCE/PIB justo antes de la decisión del BCE.



La bolsa hoy: Las acciones de Alphabet se desploman y la FED mantiene tipos



Warsh cambia las reglas del juego y la Fed toma un respiro [Análisis posterior al FOMC]

Cierre de Mercado: Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed (28.10.2026)
Cuestionar la realidad o adaptarse a ella: resumen de la conferencia de Kevin Warsh
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.