

- El cobre sube más de 18% en 2026 y se encuentra apenas un 2,2% por debajo de su máximo anual, apoyado por una recuperación del sentimiento en inteligencia artificial y nuevas señales de fortaleza de la demanda china.
- Aunque los inventarios visibles de las principales bolsas superan el millón de toneladas, casi 69% está concentrado en COMEX, mientras LME y SHFE mantienen estructuras de backwardation que reflejan mayor tensión en la disponibilidad inmediata.
- El mercado refinado podría cerrar 2026 con superávit, pero el excedente estimado por ICSG equivale a apenas 0,36% del consumo mundial, al mismo tiempo que la producción chilena caería 2,6%.
El cobre (COPPER) vuelve a ganar impulso, el metal avanzó el martes apoyado por la recuperación de las acciones vinculadas a inteligencia artificial y por señales cada vez más claras de fortaleza en la demanda física de China. El contrato a tres meses de la Bolsa de Metales de Londres llegó a US$14.490,50 por tonelada, su nivel más alto desde el 16 de octubre, mientras que en el COMEX, el cobre acumula aproximadamente 18,2% de avance durante 2026 y se encuentra apenas un 2,2% por debajo del máximo anual alcanzado el 9 de septiembre.
La recuperación, sin embargo, esconde una situación bastante más interesante que una simple subida de precios. Por un lado, existe bastante cobre visible en almacenes y, por otro, el mercado está pagando primas cada vez mayores por conseguir metal disponible inmediatamente, especialmente fuera de Estados Unidos, esta una de las principales claves para entender el mercado actual.
China vuelve a ejercer presión sobre el cobre disponible
La prima de Yangshan, utilizada como referencia para medir el apetito chino por cobre importado, alcanzó aproximadamente US$188 por tonelada, su mayor nivel en casi 13 años según los datos citados durante la jornada. Una prima elevada indica que compradores chinos están dispuestos a pagar considerablemente por encima de la referencia internacional para conseguir metal físico, al mismo tiempo, los inventarios de cobre de la Bolsa de Futuros de Shanghái cayeron alrededor de 26,5% en su última actualización, desde 73.962 hasta apenas 54.356 toneladas. La fortaleza china se combina además con la narrativa estructural de la inteligencia artificial, dado que la expansión de centros de datos, redes eléctricas y capacidad de generación implica una demanda creciente de cobre, por lo que la recuperación de las acciones relacionadas con IA también ayudó a mejorar nuevamente el sentimiento hacia el metal. Pero el elemento más interesante aparece cuando se observa dónde está realmente almacenado el cobre.
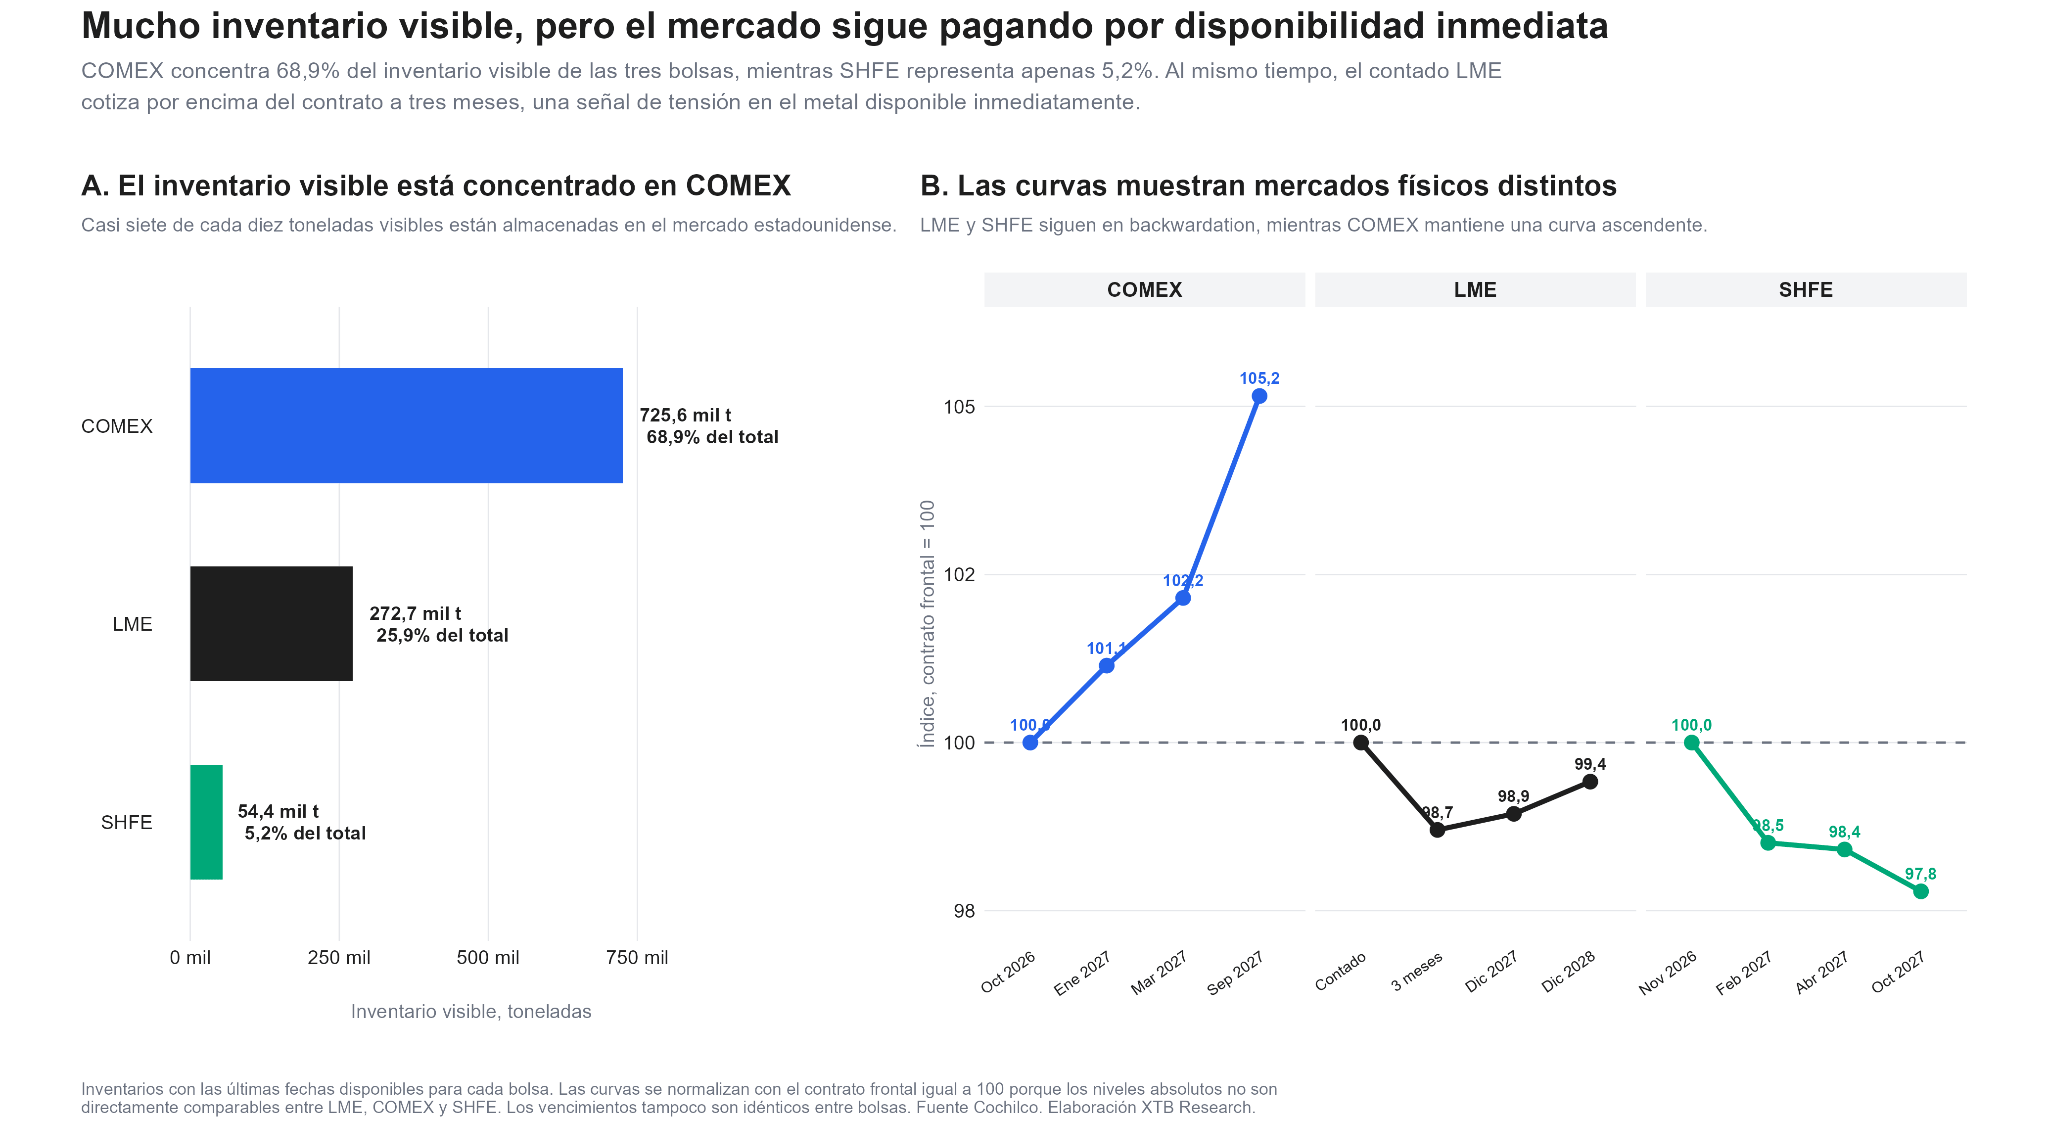
Los inventarios visibles combinados de COMEX, LME y SHFE superan las 1,05 millones de toneladas. A primera vista, no parece un mercado especialmente escaso, todavía, aproximadamente 725.600 toneladas están almacenadas en COMEX, lo que representa un 68,9% del total visible. LME concentra otro 25,9%, mientras SHFE representa apenas 5,2%.
Esta distribución ayuda a explicar la aparente contradicción de que Estados Unidos tiene grandes cantidades de cobre almacenado, mientras otras regiones continúan pagando primas por metal inmediato. La estructura de las curvas confirma esa fragmentación, ya que el COMEX permanece en contango, es decir, los contratos de vencimientos posteriores cotizan por encima del contrato más cercano. En cambio, LME y SHFE presentan backwardation, con precios inmediatos superiores a vencimientos posteriores.
En Londres, la prima del cobre contado frente al contrato a tres meses se situaba alrededor de US$190-US$200 por tonelada, dependiendo del momento de la sesión. Eso refleja que tener cobre disponible hoy tiene un valor considerable, por tanto, el nivel agregado de inventarios puede ser engañoso. Hay cobre, pero gran parte está concentrado en un mercado concreto y la disponibilidad física fuera de Estados Unidos continúa siendo ajustada.
El superávit global existe, pero es demasiado pequeño para ofrecer tranquilidad
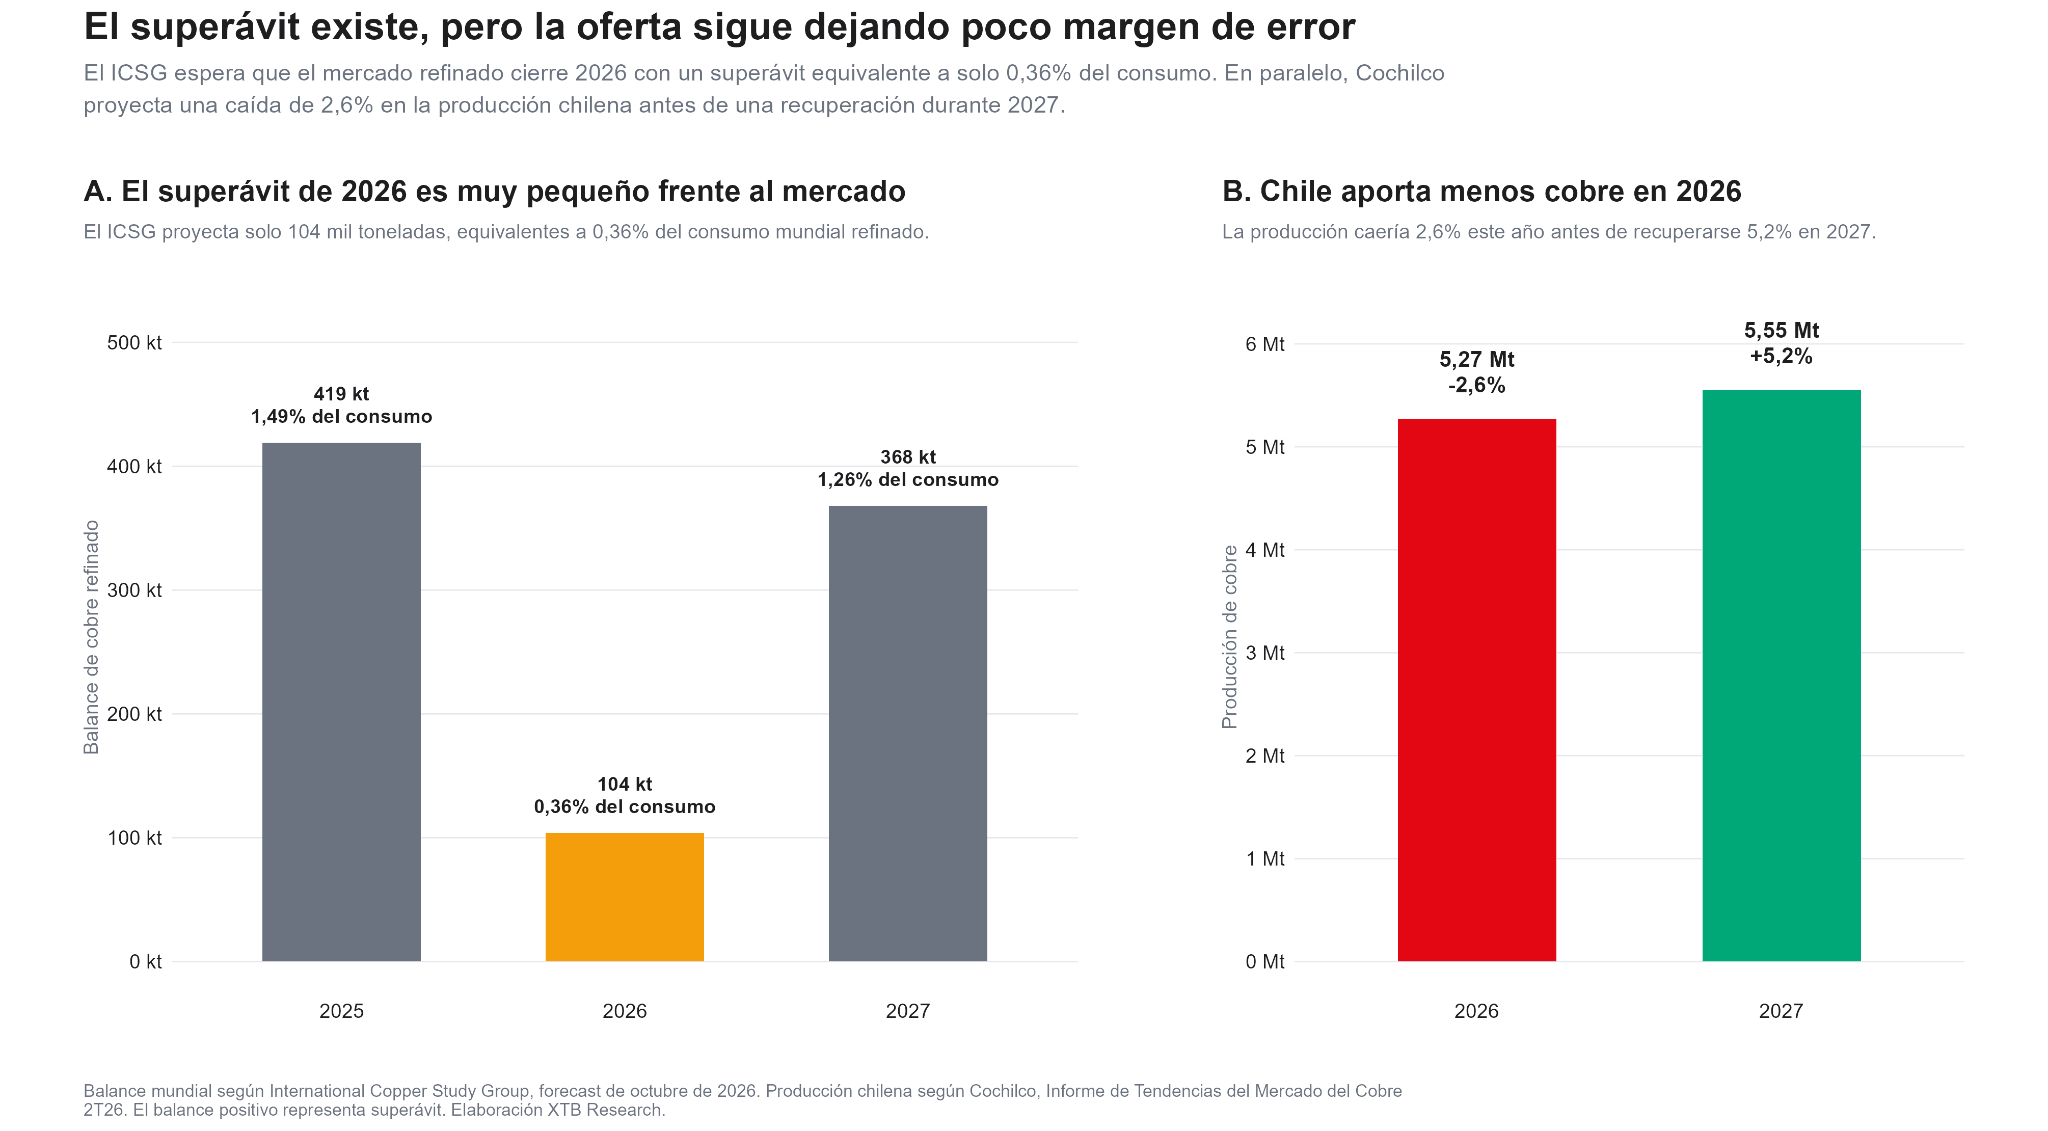
El International Copper Study Group (ICSG) proyecta para 2026 una producción refinada de 28,69 millones de toneladas frente a un consumo de aproximadamente 28,59 millones, eso dejaría un superávit de 104.000 toneladas. El problema es la escala, porque ese excedente representa solamente 0,36% del consumo mundial de cobre refinado, una desviación relativamente pequeña en producción, demanda o inventarios puede eliminarlo rápidamente.
Para 2027, ICSG proyecta un superávit mayor, de 368.000 toneladas, equivalente a aproximadamente 1,26% del consumo. Cochilco también anticipa un mercado con excedentes tanto en 2026 como en 2027, aunque sus estimaciones son diferentes. Ninguna de estas proyecciones apunta actualmente a un déficit global estructural inmediato, pero tampoco describen un mercado con un gran colchón de oferta. Chile es un buen ejemplo de esa fragilidad, Cochilco proyecta que la producción chilena alcance aproximadamente 5,27 millones de toneladas en 2026, una caída de 2,6%. Para 2027 anticipa una recuperación de 5,2%, hasta unos 5,55 millones de toneladas.
Debido a eso, la tesis alcista del cobre no depende de que el mundo se quede literalmente sin metal. Basta con que los excedentes sigan siendo pequeños mientras la demanda china, la infraestructura eléctrica y el desarrollo de inteligencia artificial absorben progresivamente la capacidad disponible.
El precio ya está descontando parte de esa tensión
El cobre ya es caro frente a sus promedios recientes, el contado de Londres está aproximadamente un 8,1% por encima del promedio de 2026 y cerca de un 47% sobre el promedio de 2025. Además, el precio actual supera en alrededor de 11,5% el promedio de US$5,95 por libra que Cochilco proyecta para 2026 y en aproximadamente 30% su previsión promedio de US$5,10 para 2027. Esto significa que el mercado ya incorpora una prima considerable por escasez, demanda estructural y riesgo de oferta. Para justificar una ruptura sostenida hacia nuevos máximos, probablemente serán necesarias nuevas señales de tensión física o una aceleración adicional de la demanda.
Análisis técnico del cobre: el precio vuelve a atacar la parte alta
Fuente: xStation5.
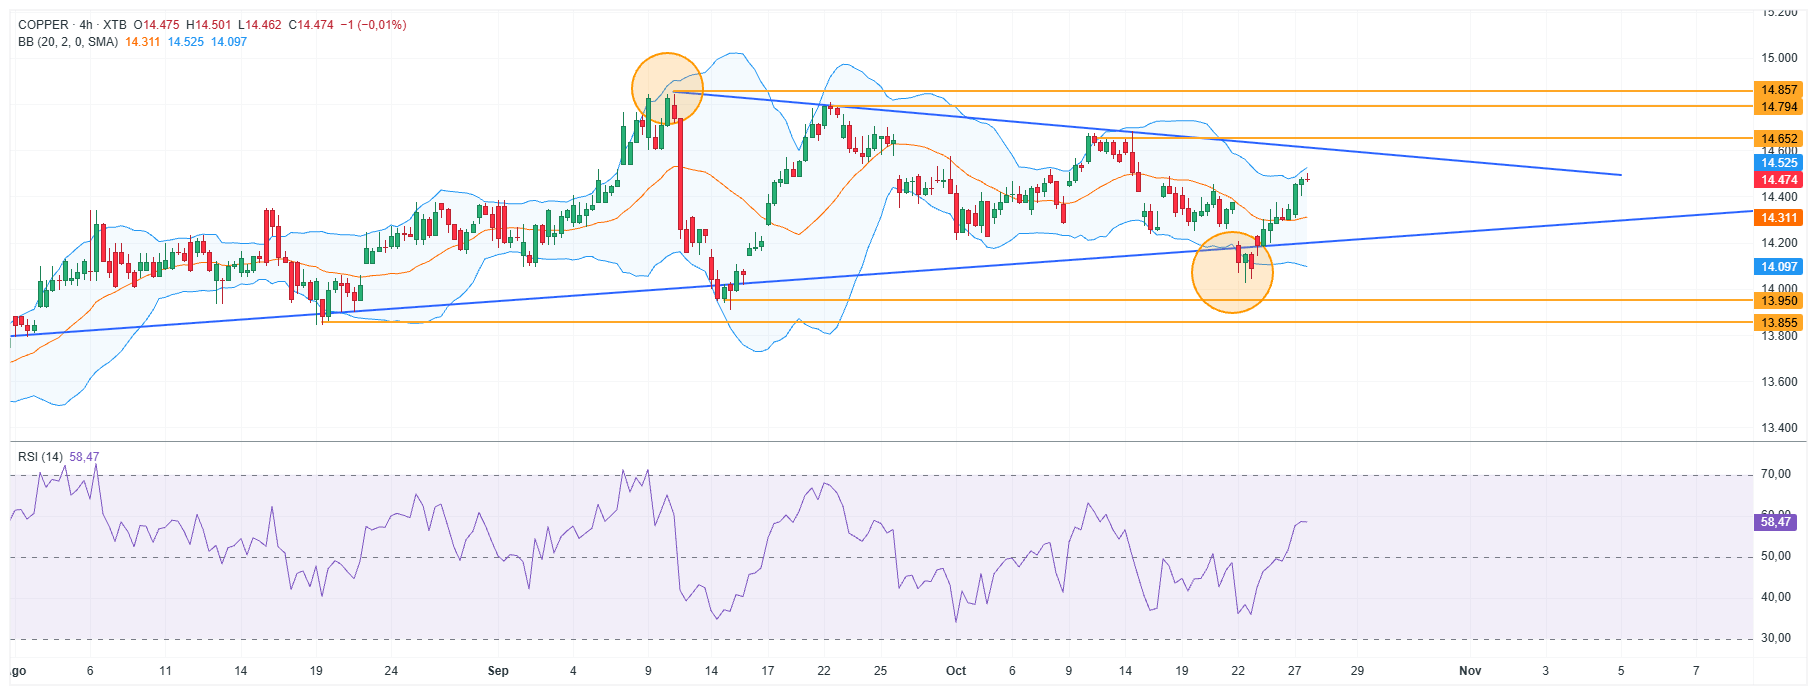
En el gráfico de cuatro horas, el cobre ha rebotado con fuerza desde la zona de soporte cercana a 13,95-14,10 y vuelve a aproximarse a una directriz bajista que viene limitando los máximos desde septiembre. El precio se sitúa nuevamente por encima de la media de las Bandas de Bollinger, cercana a 14,31, mientras el RSI sube, señal de recuperación del momentum sin entrar todavía en sobrecompra. La primera zona que debe superar se encuentra alrededor de 14,52-14,65. Una ruptura clara abriría espacio hacia 14,79-14,86, donde aparecen los máximos relevantes anteriores. Por debajo, 14,31 vuelve a funcionar como primera referencia y la pérdida de 14,10-13,95 debilitaría considerablemente la recuperación, dejando nuevamente expuesto el soporte de 13,85.

¿Es Anthropic la empresa de crecimiento más rápido de la historia?



Resumen de mitad de sesión: la renovada confianza en la IA impulsa la recuperación bursátil (27.10.2026)



📈 Cierre de Mercado: la caída del petróleo y el prospecto de Anthropic impulsan los mercados


APERTURA DE EE. UU.: la presentación de Anthropic y las negociaciones con Irán impulsan al mercado
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.