

- El IPC de Estados Unidos será la principal referencia macro después de un informe laboral mucho más fuerte de lo previsto, que volvió a reforzar las expectativas de una subida de tasas de la Fed en diciembre.
- CoreWeave, Cisco y Applied Materials pondrán a prueba la tesis de que el gasto en inteligencia artificial continúa creciendo pese al desplome reciente de semiconductores y las nuevas dudas regulatorias sobre centros de datos.
- La combinación de inflación, tasas altas y posible desaceleración del capex tecnológico será determinante para saber si la caída de la tecnología fue una toma de beneficios o el comienzo de una rotación más profunda.

- El IPC de Estados Unidos será la principal referencia macro después de un informe laboral mucho más fuerte de lo previsto, que volvió a reforzar las expectativas de una subida de tasas de la Fed en diciembre.
- CoreWeave, Cisco y Applied Materials pondrán a prueba la tesis de que el gasto en inteligencia artificial continúa creciendo pese al desplome reciente de semiconductores y las nuevas dudas regulatorias sobre centros de datos.
- La combinación de inflación, tasas altas y posible desaceleración del capex tecnológico será determinante para saber si la caída de la tecnología fue una toma de beneficios o el comienzo de una rotación más profunda.
Los mercados llegan a la semana del 9 al 13 de noviembre después de uno de los episodios de volatilidad más importantes de 2026. El Nasdaq entró en corrección desde sus máximos de octubre y el desplome se concentró especialmente en semiconductores y compañías relacionadas con la infraestructura de inteligencia artificial. Los demócratas consiguieron el control de ambas cámaras del Congreso y también lograron victorias estatales relevantes, entre ellas la gobernación de Texas, uno de los principales centros de expansión de infraestructura tecnológica de Estados Unidos.
El resultado no implica que el desarrollo de la IA vaya a detenerse, el presidente mantiene capacidad de veto y muchas decisiones federales seguirán dependiendo del Ejecutivo. Sin embargo, el riesgo regulatorio aumentó, especialmente para proyectos de centros de datos, donde electricidad, agua, conexiones a la red y costes trasladados a consumidores se han convertido en asuntos políticos. En las elecciones estatales y locales, una gran cantidad de candidatos ganadores respaldó controles más estrictos sobre nuevos proyectos.
El mercado deberá decidir ahora si esta incertidumbre simplemente ofreció una excusa para recoger beneficios después de un rally extraordinario o si puede modificar realmente las previsiones de inversión para 2027.
La inflación de Estados Unidos vuelve a ser el principal examen de la Fed
La primera gran respuesta llegará el martes 10 de noviembre, con la publicación del IPC estadounidense de octubre. La inflación adquiere todavía más relevancia después de la sorpresa del mercado laboral. Estados Unidos creó 165.000 empleos en octubre, muy por encima de los 65.000 esperados, además, el desempleo bajó del 4,2% al 4,1%, mientras las revisiones añadieron 84.000 empleos a agosto y septiembre. La sorpresa no estuvo solamente en la contratación, los salarios avanzaron 0,4% mensual y 3,1% interanual, por encima de las expectativas de 0,3% y 2,9%. El principal punto menos favorable fue el aumento de la tasa de subempleo U6 desde 7,6% hasta 7,9%, relacionado con una mayor proporción de trabajo a tiempo parcial. En conjunto, sin embargo, el informe eliminó buena parte de las dudas sobre una ruptura inmediata del mercado laboral, eso devuelve el foco de la Fed hacia la inflación.
El mercado llega a la semana asignando una probabilidad elevada a una subida de 25 puntos base en diciembre, mientras la curva de tasas ha vuelto a incorporar una trayectoria monetaria más restrictiva después de los últimos datos. El consenso espera que el IPC general aumente 0,3% mensual, frente al 0,6% anterior, y que permanezca en 3,7% interanual. La inflación subyacente podría moderarse desde 0,3% hasta 0,2% mensual y desde 2,6% hasta 2,5% anual. Un resultado cercano a estas previsiones podría resultar relativamente benigno: empleo resistente y menor velocidad de inflación. Una nueva sorpresa al alza sería más problemática. Después del fuerte NFP, un IPC elevado reforzaría la posibilidad de que la Fed continúe endureciendo su política en 2027 y podría devolver presión a las valoraciones de crecimiento.
La caída de la IA llega mientras los fundamentales siguen creciendo
Fuente: XTB Research.
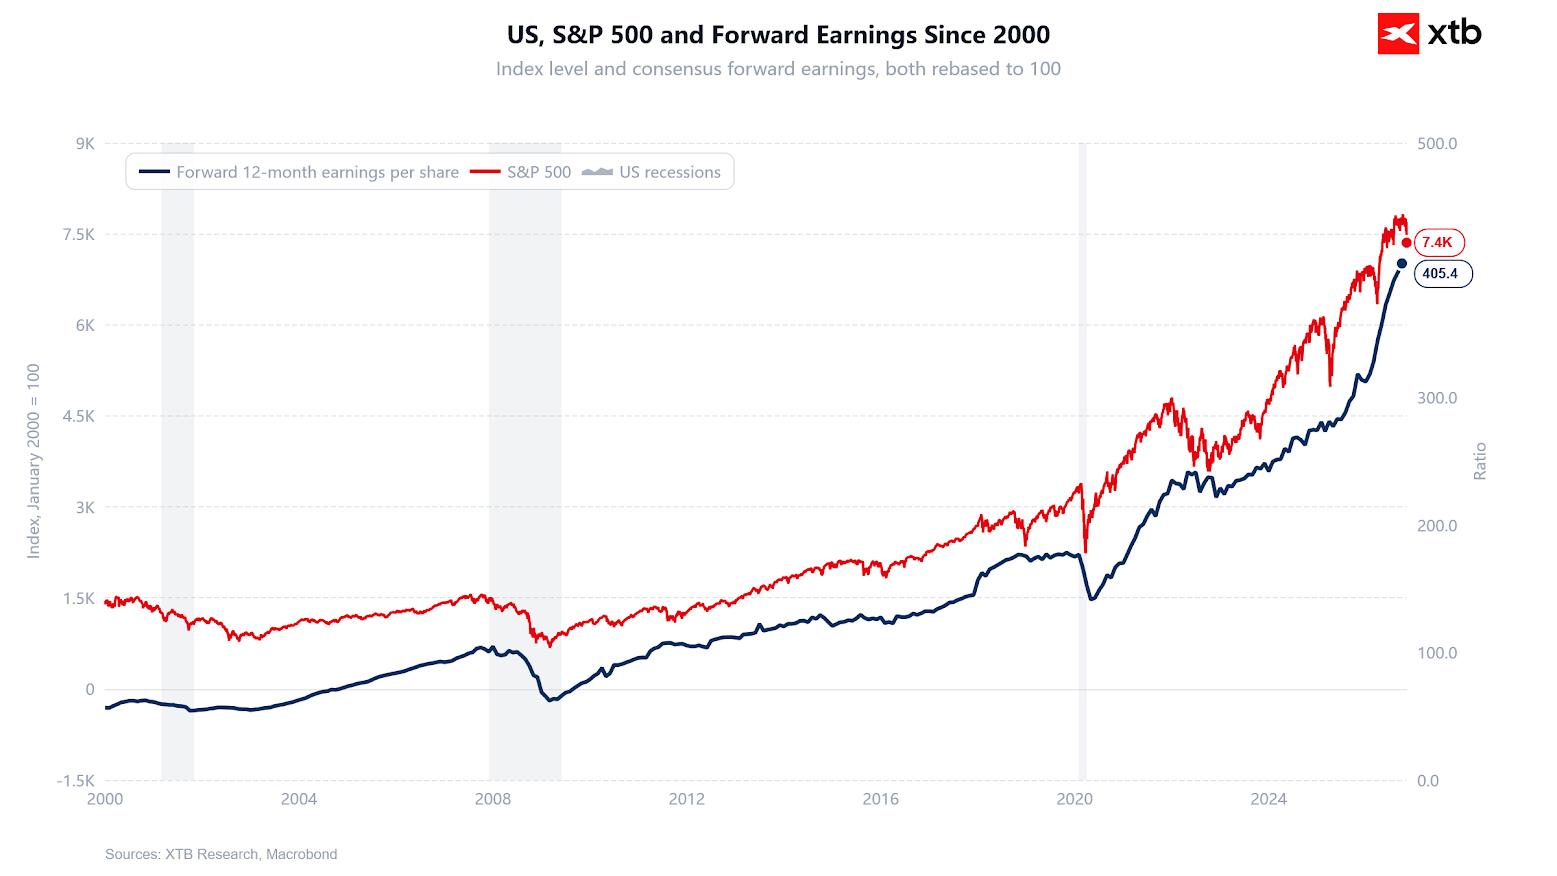
La caída de las acciones tecnológicas ha sido violenta, pero los datos corporativos agregados todavía no muestran una ruptura equivalente. La temporada del tercer trimestre deja hasta ahora un crecimiento de beneficios cercano al 30,2% interanual para el S&P 500. Aproximadamente 82% de las compañías han superado las previsiones de beneficio por acción y alrededor del 70% las estimaciones de ingresos. Además, las expectativas no se han deteriorado y las previsiones de beneficios para el cuarto trimestre han sido revisadas al alza y el forward P/E del S&P 500 se sitúa en aproximadamente 18,5 veces, por debajo de sus medias de cinco y diez años de 19,8 y 19,1 veces, respectivamente.
Hay incluso una señal de ampliación del crecimiento fuera de las mayores tecnológicas, los beneficios de las Magnificent Seven crecieron 22,6% interanual en el tercer trimestre, mientras las otras 493 compañías del S&P 500 aumentaron sus ganancias en 32,6%. Eso no significa que el mercado esté barato ni elimina el riesgo tecnológico, lo que sí muestra es que la reciente corrección está ocurriendo mientras las expectativas agregadas de beneficios continúan aumentando.
El verdadero riesgo está en el capex de inteligencia artificial
La discusión más importante no es si actualmente existe demanda de infraestructura para IA. Y existe, los cinco grandes hyperscalers analizados aumentaron su gasto de capital en el último trimestre. Amazon elevó su capex aproximadamente 42,5% trimestral, Oracle, 72,8%, Alphabet, 14,3%, Meta, 12,3% y Microsoft, 10,2%. Las guías anuales continúan siendo extraordinariamente elevadas, alrededor de US$220.000 millones en Amazon, US$195.000-US$205.000 millones en Alphabet,US$135.000-US$145.000 millones en Meta y cerca de US$170.000 millones en Microsoft.
Hasta ahora, además, los proveedores de esta infraestructura han conseguido monetizar ese gasto. Los ingresos agregados de los principales proveedores rondan los US$266.700 millones, frente a aproximadamente US$242.500 millones de capex de hyperscalers y neoclouds. El problema para el mercado es lo que ocurra a partir de ahora, si la oposición política a los centros de datos retrasa permisos, conexiones eléctricas o nuevas instalaciones, una desaceleración del capex puede trasladarse rápidamente a fabricantes de chips, equipos de semiconductores, redes, servidores y energía, debido a eso los resultados de esta semana son especialmente relevantes.
CoreWeave será una de las pruebas más importantes
El martes después del cierre será el turno de CoreWeave, pocas compañías se encuentran tan directamente en el centro de la discusión actual. Su modelo depende de conseguir capacidad informática, financiar infraestructura y transformar esa inversión en contratos suficientemente rentables. Después de la caída del sector, el mercado probablemente prestará más atención a la financiación, backlog, contratos, disponibilidad de capacidad y calendario de nuevos centros de datos que al resultado trimestral aislado.
Una guía sólida ayudaría a demostrar que la demanda continúa absorbiendo la nueva capacidad. Un mensaje más prudente sobre financiación o proyectos tendría una lectura mucho más amplia, porque alimentaría las dudas sobre todo el ciclo de inversión.
El jueves llegarán otras dos referencias importantes.Applied Materials permitirá comprobar cuánto continúa invirtiendo la industria en equipos necesarios para fabricar semiconductores. Si los productores mantienen sus planes de capacidad pese a la corrección bursátil, sería una señal de que Wall Street ha ajustado el precio antes que las compañías sus presupuestos.Cisco, por su parte, ofrece exposición a otra capa esencial: las redes que conectan los centros de datos.
También publicará resultados Nebius, aumentando la importancia del jueves para evaluar la salud financiera del ecosistema de infraestructura digital. La lectura conjunta de estas empresas será más útil que observar cualquiera de ellas aisladamente, el mercado necesita comprobar si los proyectos continúan avanzando desde el financiamiento y la capacidad informática hasta los chips y las redes.
Una corrección bursátil también puede convertirse en un problema económico
La relación entre Wall Street y la economía estadounidense merece atención, dado que las acciones representaban aproximadamente 48,2% de los activos financieros de los hogares y organizaciones sin fines de lucro estadounidenses en el segundo trimestre de 2026, un máximo histórico y muy por encima del 38,7% observado en el pico de la burbuja puntocom.
Esto aumenta la importancia del llamado efecto riqueza, una corrección breve de las tecnológicas tiene un impacto económico limitado. Una caída prolongada y generalizada podría afectar la confianza de unos hogares que tienen una exposición históricamente elevada al mercado accionario, por eso el conflicto alrededor de la IA tiene dos canales. El primero es directo: menos inversión podría reducir el crecimiento del capex empresarial. El segundo es financiero: una caída sostenida de las acciones podría moderar consumo y confianza.
Petróleo Parte de la prima geopolítica se ha reducido después de las elecciones estadounidenses, pero las condiciones físicas del mercado todavía están lejos de haberse normalizado completamente. Los flujos de crudo a través del Golfo Pérsico se han acercado a sus niveles anteriores al conflicto, mientras las exportaciones de productos refinados y gas continúan mostrando mayores restricciones. Además, los costes de transporte y seguro siguen siendo elevados, las estimaciones incluidas en el análisis muestran que estos dos componentes llegaron a representar cerca del 30% del coste de transportar crudo desde Oriente Medio hacia Asia, frente a alrededor del 5% anteriormente.
Una caída adicional del petróleo ayudaría a moderar las expectativas de inflación y aliviaría parte de la presión sobre la Fed. Un nuevo episodio de tensión haría exactamente lo contrario.
China y Latinoamérica completan la semanaChina publicará inflación durante el fin de semana y el martes entregará sus cifras de comercio exterior. La reacción será especialmente relevante para materias primas y mercados emergentes después del fuerte aumento de volatilidad global.
En Latinoamérica, México publica inflación el lunes, apenas días después de que Banxico redujera inesperadamente la tasa hasta 6,25%. Un IPC superior a lo previsto complicaría la justificación de nuevas reducciones, especialmente si la Fed continúa inclinándose hacia más subidas. Brasil tendrá dos referencias importantes: las minutas del Copom el martes y la inflación el jueves.
Agenda económica de la semana
Domingo 8 de noviembre
- 22:30 | China – IPC interanual de octubre: consenso 0,8%, anterior 0,9%.
- 22:30 | China – IPC mensual: previsión 0,2%, anterior 0,2%.
- 22:30 | China – IPP interanual: consenso 5,4%, anterior 5,0%.
Lunes 9 de noviembre
- 04:00 | Alemania – Balanza comercial de septiembre: consenso €19.400 millones, anterior €19.500 millones.
- 09:00 | México – IPC mensual de octubre: previsión 0,5%, anterior 0,42%.
- 09:00 | México – IPC interanual: previsión 3,65%, anterior 3,45%.
- 12:00 | Estados Unidos – Goolsbee, Fed.
- 14:15 | Estados Unidos – Barkin, Fed.
- 14:15 | Estados Unidos – Bowman, Fed.
- 14:30 | Reino Unido – Bailey, Banco de Inglaterra.
- 20:50 | Japón – Resumen de opiniones del Banco de Japón.
Resultados: Take-Two Interactive después del cierre. También destacan KKR, Constellation Energy y Barrick durante la jornada.
Martes 10 de noviembre
- 00:00 | China – Balanza comercial de octubre: consenso US$126.500 millones, anterior US$133.530 millones.
- 00:00 | China – Exportaciones e importaciones de octubre.
- 06:00 | Estados Unidos – Waller, Fed.
- 08:00 | Brasil – Minutas del Copom.
- 10:15 | Estados Unidos – ADP semanal.
- 10:30 | Estados Unidos – IPC mensual: consenso 0,3%, anterior 0,6%.
- 10:30 | Estados Unidos – IPC interanual: consenso 3,7%, anterior 3,7%.
- 10:30 | Estados Unidos – IPC subyacente mensual: consenso 0,2%, anterior 0,3%.
- 10:30 | Estados Unidos – IPC subyacente interanual: previsión 2,5%, anterior 2,6%.
- 11:35 | Estados Unidos – Logan, Fed.
- 15:30 | Estados Unidos – Bowman y Schmid, Fed.
- 18:30 | Estados Unidos – Inventarios API de petróleo.
Resultados: CoreWeave después del cierre. También publican Infineon, SoftBank, Petrobras y Alcon.
Miércoles 11 de noviembre
La agenda macro será considerablemente más reducida. El mercado seguirá procesando el IPC estadounidense y los resultados de CoreWeave.
- 09:00 | Estados Unidos – Tasa hipotecaria MBA a 30 años: anterior 7,3%.
- 22:30 | Japón – Discurso de Asada, Banco de Japón.
Jueves 12 de noviembre
- 04:00 | Reino Unido – PIB preliminar del tercer trimestre: consenso +0,7% trimestral, anterior +0,5%.
- 04:00 | Reino Unido – PIB interanual: previsión 1,7%, anterior 1,4%.
- 04:00 | Reino Unido – Producción industrial y manufacturera.
- 06:00 | Eurozona – Boletín económico del BCE.
- 09:00 | Brasil – IPC mensual: previsión 0,7%, anterior 0,82%.
- 09:00 | Brasil – IPC interanual: previsión 4,7%, anterior 4,58%.
- 10:30 | Estados Unidos – Solicitudes iniciales de desempleo: consenso 195.000, anterior 189.000.
- 11:00 | Estados Unidos – Hammack, Fed.
- 12:00 | Estados Unidos – Ventas de viviendas existentes: consenso 3,98 millones, anterior 3,99 millones.
- 12:00 | Estados Unidos – Barr, Fed.
- 13:30 | Estados Unidos – Goolsbee, Fed.
- 14:00 | Estados Unidos – Inventarios de petróleo de la EIA.
- 15:10 | Estados Unidos – Daly, Fed.
- 20:30 | Estados Unidos – Williams, Fed.
Resultados: jornada especialmente importante con Cisco, Applied Materials y Nu Holdings después del cierre, mientras Nebius, Brookfield, Siemens y Allianz publicarán antes de sus respectivas sesiones.
Viernes 13 de noviembre
- 04:00 | Alemania – Precios mayoristas mensuales: consenso +0,4%, anterior +1,9%.
- 07:00 | Eurozona – Balanza comercial de septiembre.
- 07:00 | Eurozona – Empleo preliminar del tercer trimestre.
- 09:00 | Brasil – Ventas minoristas de septiembre.
- 10:30 | Estados Unidos – IPP mensual de octubre: consenso +0,4%, anterior +1,3%.
- 10:30 | Estados Unidos – IPP subyacente mensual: consenso +0,3%, anterior +0,7%.
- 12:50 | Estados Unidos – Bowman, Fed.
- 14:00 | Estados Unidos – Daly, Fed.
- 21:00 | Estados Unidos – Jefferson, Fed.
¿Qué puede definir el rumbo del mercado?
La semana enfrenta al mercado con una prueba bastante más compleja que simplemente determinar si la tecnología puede rebotar.
- El primer escenario sería una inflación moderada acompañada de resultados sólidos en infraestructura de IA. Eso reduciría parte de la presión sobre las tasas y demostraría que el desplome de las tecnológicas se produjo mientras la demanda empresarial sigue intacta. Sería la combinación más favorable para estabilizar el Nasdaq.
- El segundo escenario sería un IPC elevado, pero buenos resultados corporativos. En ese caso, el problema no sería la IA, sino las tasas: las empresas podrían seguir creciendo mientras sus valoraciones enfrentan un coste de capital más alto.
El riesgo más importante sería que aparezcan simultáneamente inflación resistente y señales de desaceleración en los proyectos de IA. El mercado tendría entonces que revisar tanto la tasa utilizada para valorar los beneficios futuros como los propios beneficios esperados. Por eso CoreWeave, Cisco y Applied Materials pueden tener tanta importancia como el IPC. Después de una caída tan rápida, Wall Street necesita comprobar si se ha desplomado solamente el precio de la narrativa de inteligencia artificial o si también empieza a cambiar la inversión real que la sostiene.


Cierre de Mercado: Wall Street repunta tras las caídas 🔼 El dólar se fortalece por sólidos datos de empleo y el petróleo retrocede


¿Puede la regulación de centros de datos frenar el auge de la inteligencia artificial?


3 mercados para seguir la próxima semana: GBP/USD, S&P 500 y petróleo Brent (06.11.2026)

El VIX sube 70% en su tercer mayor salto de la historia, qué pasó después
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.