

- Microsoft genera un flujo de caja libre positivo de 18.600 millones gracias a sus ingresos recurrentes en la nube.
- Alphabet y Meta registran flujos de caja libres negativos trimestrales al superar sus inversiones de capital el efectivo operativo.
- Las grandes tecnológicas proyectan fuertes aumentos en sus gastos de infraestructura y centros de datos para los próximos años.

- Microsoft genera un flujo de caja libre positivo de 18.600 millones gracias a sus ingresos recurrentes en la nube.
- Alphabet y Meta registran flujos de caja libres negativos trimestrales al superar sus inversiones de capital el efectivo operativo.
- Las grandes tecnológicas proyectan fuertes aumentos en sus gastos de infraestructura y centros de datos para los próximos años.
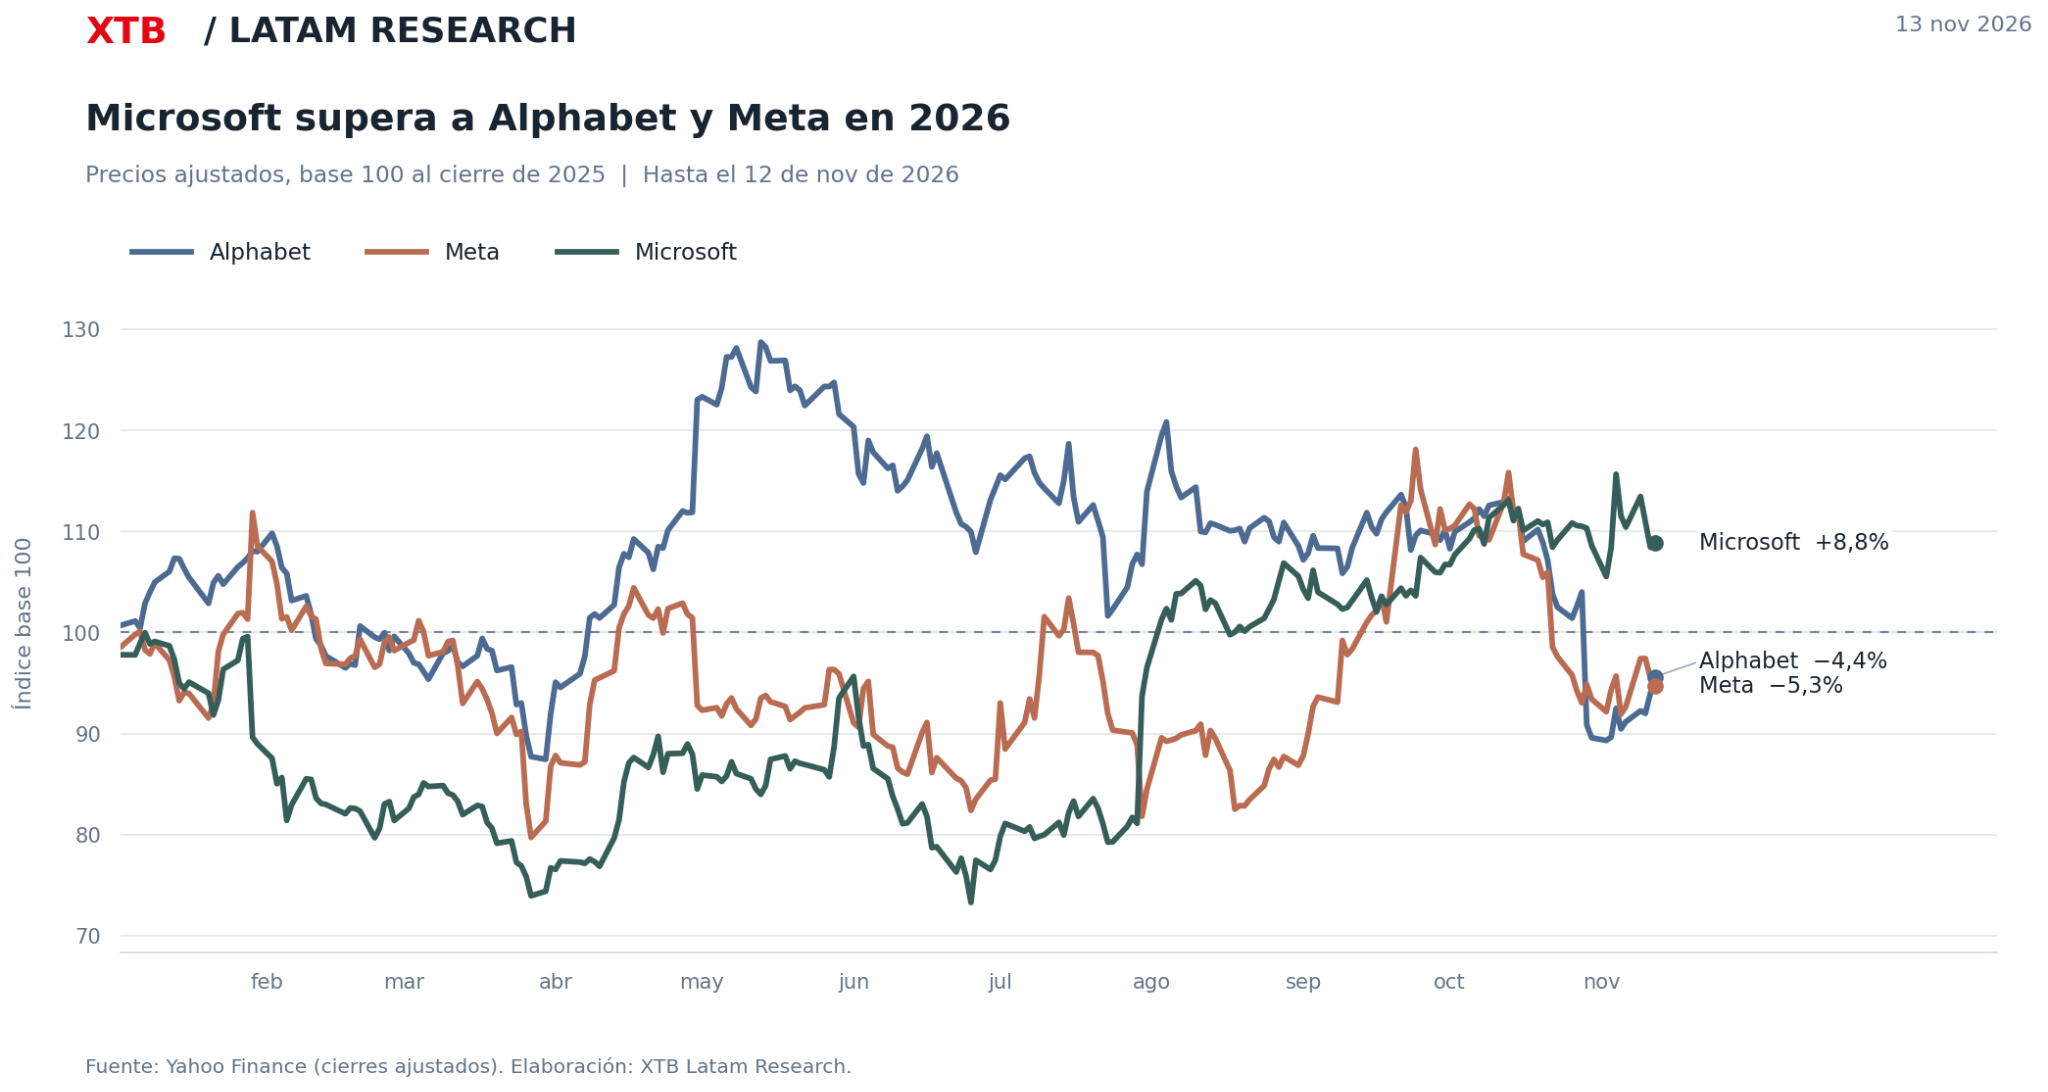
Alphabet, Meta y Microsoft han destinado miles de millones de dólares a ampliar su infraestructura de inteligencia artificial durante 2026, pero el mercado no las ha tratado de la misma manera. Al cierre del 12 de noviembre, Microsoft acumula un avance de 8,8% en el año, mientras Alphabet retrocede 4,4% y Meta pierde 5,3%, una diferencia considerable entre compañías que continúan aumentando sus inversiones en centros de datos y capacidad de procesamiento. Aunque sus negocios y perspectivas de crecimiento son distintos, los últimos resultados muestran un contraste que ayuda a entender parte de esta divergencia, especialmente al revisar cuánto efectivo logra conservar cada empresa después de financiar esa expansión, en un momento en que las inversiones en inteligencia artificial alcanzan cifras cada vez más elevadas.
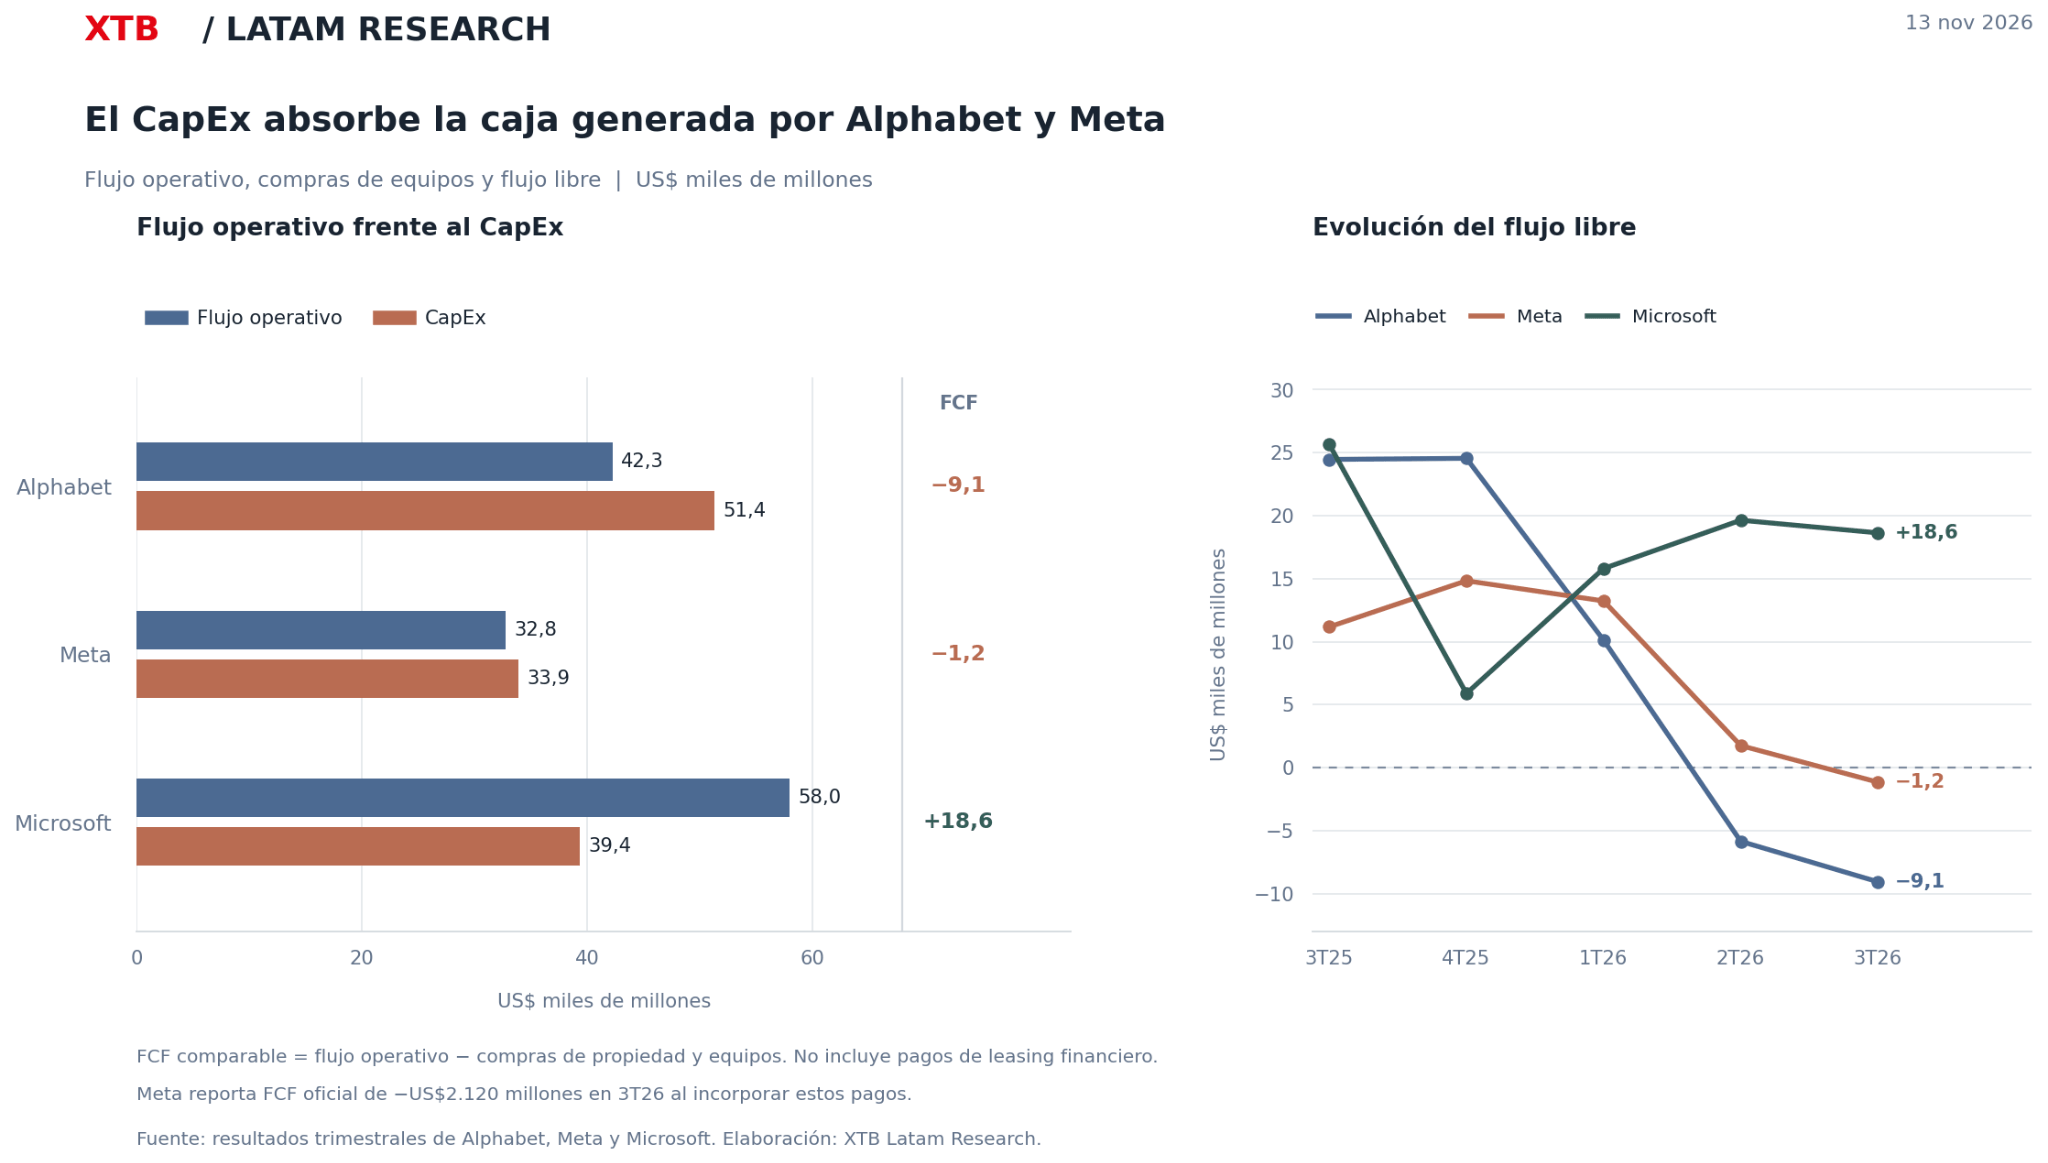
El contraste se aprecia con mayor claridad en los resultados del tercer trimestre, particularmente al revisar el flujo de caja libre, que corresponde al efectivo generado por las operaciones después de descontar las inversiones en infraestructura y equipos. Alphabet registró un flujo operativo de US$42.300 millones, pero destinó cerca de US$51.400 millones a CapEx, dejando un saldo negativo de aproximadamente US$9.100 millones. Meta enfrentó una situación similar, con US$32.800 millones de efectivo operativo frente a inversiones por US$33.900 millones, mientras que Microsoft generó US$58.000 millones y destinó US$39.400 millones a estos gastos, conservando un flujo libre positivo de US$18.600 millones. Estas cifras utilizan una fórmula comparable que no incluye pagos de arrendamientos financieros, por lo que Meta reporta oficialmente un flujo libre negativo de US$2.120 millones al incorporar estos desembolsos. Esto no significa que Alphabet y Meta hayan dejado de ser negocios rentables ni que sus flujos sean negativos durante todo el año, sino que en el trimestre más reciente sus inversiones superaron el efectivo generado por sus operaciones.
Para entender por qué Microsoft todavía conserva ese margen, también hay que mirar cómo cada compañía obtiene ingresos de la infraestructura que está construyendo. Microsoft combina contratos empresariales de software con servicios de nube que generan ingresos recurrentes, un modelo que le permite tener una mayor visibilidad sobre su negocio futuro, especialmente considerando que Azure creció 48% interanual y sus compromisos comerciales pendientes alcanzaron US$677.000 millones. Alphabet también participa de este mercado a través de Google Cloud, aunque buena parte de sus ingresos todavía proviene de la publicidad, mientras que Meta utiliza la inteligencia artificial principalmente para mejorar sus sistemas de recomendación, aumentar la efectividad de sus anuncios y desarrollar nuevos productos. Esto hace que las inversiones no tengan necesariamente el mismo recorrido, ya que Microsoft y Google pueden comercializar directamente parte de su capacidad tecnológica mediante servicios empresariales, mientras Meta depende en mayor medida de cuánto consiga fortalecer su negocio publicitario y de las oportunidades comerciales que surjan de sus nuevos desarrollos.
Estas diferencias también se reflejan en los últimos resultados y en las proyecciones de gasto para los próximos años. Google Cloud duplicó sus ingresos durante el tercer trimestre y alcanzó una utilidad operativa de US$11.100 millones, más del triple que un año atrás, aunque Alphabet espera destinar entre US$195.000 y US$205.000 millones a CapEx durante 2026 y anticipa un nuevo aumento en 2027. Meta también está obteniendo resultados de sus inversiones, con ingresos publicitarios que crecieron 26% interanual, apoyados por un incremento de 10% en la cantidad de anuncios mostrados y de 14% en su precio promedio, pero su gasto de capital podría alcanzar los US$145.000 millones este año. Microsoft tampoco está ajena a esta expansión, ya que proyecta cerca de US$170.000 millones en inversiones durante el año calendario, una cifra que muestra que mantener un flujo libre positivo no significa estar al margen del aumento del gasto. Las tres compañías están consiguiendo expandir sus negocios, aunque el capital necesario para hacerlo está creciendo a un ritmo que comienza a marcar diferencias importantes en sus resultados de caja.
Con este nivel de inversiones, el crecimiento de los ingresos ya no es la única variable que merece atención, porque también importa cuánto efectivo queda disponible después de financiarlo. Microsoft mantiene una posición más favorable en ese aspecto, pero su propio flujo de caja libre cayó desde aproximadamente US$25.700 millones hasta US$18.600 millones frente al mismo trimestre del año anterior, por lo que tampoco está libre de estas presiones. Alphabet y Meta, por su parte, tendrán que demostrar que el crecimiento de sus negocios puede acompañar el ritmo de las inversiones y permitir una recuperación del efectivo disponible. Esto no explica por sí solo el comportamiento de sus acciones, donde también influyen las valorizaciones y las expectativas de crecimiento, pero incorpora una diferencia importante a la hora de compararlas. A medida que las empresas sigan ampliando su infraestructura, la capacidad de transformar esas inversiones en flujo de caja podría adquirir tanta relevancia como el crecimiento de sus ingresos.

Nvidia pierde 1,8 billones en poco más de un mes, el equivalente al PIB de Australia

SpaceX: Un negocio innovador pero con una valoración exigente



Resumen de mercado: Los índices intentan recuperarse ante la incertidumbre sobre Nvidia y la Fed


La IPO de Anthropic recibe seis veces más pedidos que acciones disponibles
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.