


- La caída va mucho más allá de Nvidia: los 30 componentes del SOX retroceden, 24 pierden más de 4% y la mediana de las caídas alcanza 6,77%.
- El mercado está castigando especialmente a los proveedores de infraestructura de inteligencia artificial, mientras los grandes compradores de capacidad computacional resisten mucho mejor, generando una brecha de más de 7 puntos porcentuales.
- Aunque Nvidia cae cerca de 2,9%, mantiene una fortaleza relativa considerable: desde comienzos de agosto acumula +5,7%, mientras el SOX ya retrocede 1,2% en ese mismo periodo.

- La caída va mucho más allá de Nvidia: los 30 componentes del SOX retroceden, 24 pierden más de 4% y la mediana de las caídas alcanza 6,77%.
- El mercado está castigando especialmente a los proveedores de infraestructura de inteligencia artificial, mientras los grandes compradores de capacidad computacional resisten mucho mejor, generando una brecha de más de 7 puntos porcentuales.
- Aunque Nvidia cae cerca de 2,9%, mantiene una fortaleza relativa considerable: desde comienzos de agosto acumula +5,7%, mientras el SOX ya retrocede 1,2% en ese mismo periodo.
Las acciones de semiconductores (SOX.US) sufren una de sus jornadas de mayor presión de los últimos años, en una venta que inicialmente podría parecer una corrección de Nvidia, pero que al analizar la amplitud del movimiento revela algo bastante más importante acerca de que el mercado está reduciendo exposición a prácticamente toda la cadena de infraestructura de inteligencia artificial.
Nvidia cae 2,88%, pero el PHLX Semiconductor Index (SOX) pierde alrededor de 5,51%. Más significativo aún es lo que ocurre debajo del índice, sus 30 componentes están en terreno negativo, 28 caen más de 2%, 24 retroceden más de 4% y 18 pierden más de 6%. La caída mediana alcanza 6,77%, mucho más profunda que la propia corrección de Nvidia. Esto convierte la sesión en algo distinto a una simple toma de ganancias en la compañía más emblemática del boom de la IA.
Una venta extraordinariamente amplia en semiconductores
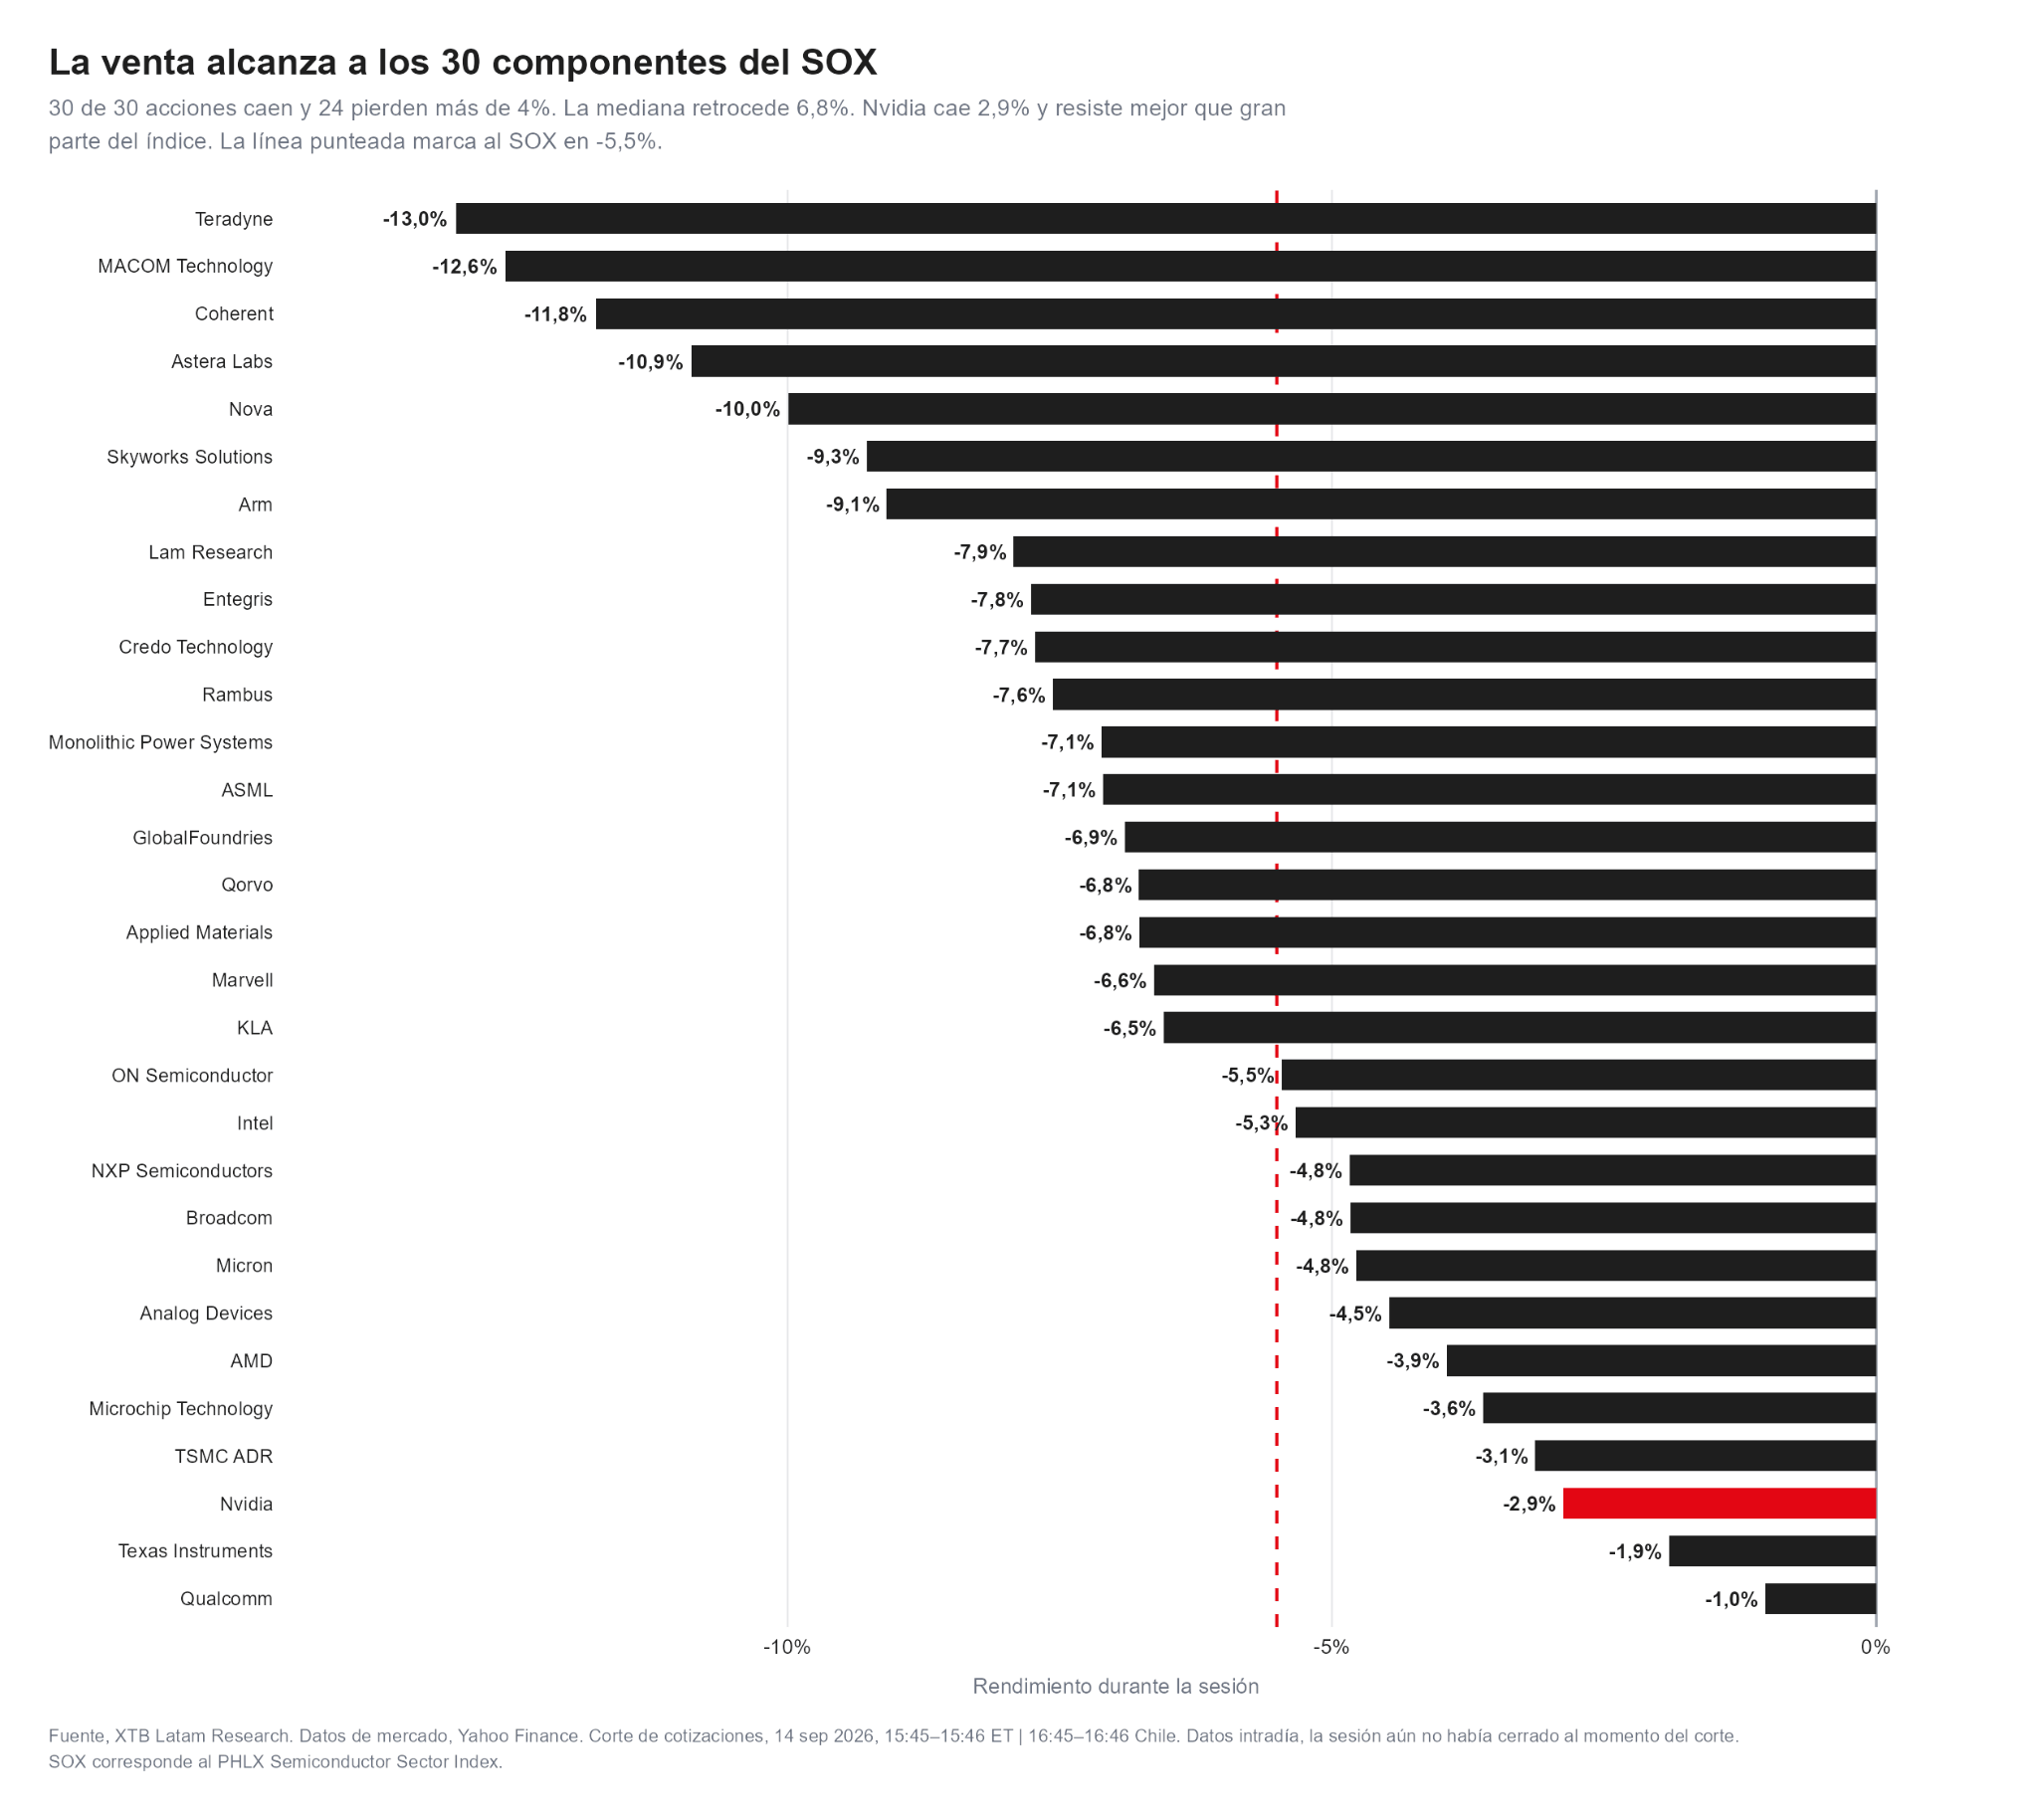
Las cifras muestran hasta qué punto la presión está concentrándose en los chips, Teradyne pierde alrededor de 13%, MACOM Technology cae 12,6%, Coherent 11,8%, Astera Labs 10,9%, Nova cerca de 10% y Arm aproximadamente 9,1%. Otros nombres estrechamente asociados con la construcción de infraestructura para inteligencia artificial también registran importantes descensos: Lam Research pierde 7,9%, ASML 7,1%, Applied Materials 6,8%, Marvell 6,6%, Broadcom 4,8%, Micron 4,8% y AMD cerca de 3,9%.
Nvidia, con una caída inferior al 3%, se encuentra de hecho entre las acciones que mejor resisten dentro del índice. Esto muestra que la venta no está siendo liderada por Nvidia, sino por el ecosistema que se ha beneficiado del crecimiento explosivo del gasto en centros de datos, memoria, redes, equipos de fabricación y aceleradores.
La segunda señal importante aparece cuando se compara la sesión actual con el comportamiento diario de cada compañía desde 2023. De los 30 componentes del SOX, 22 están viviendo una jornada que se encuentra dentro del 5% de sus peores sesiones de los últimos años, mientras seis se encuentran incluso dentro del 1% inferior.
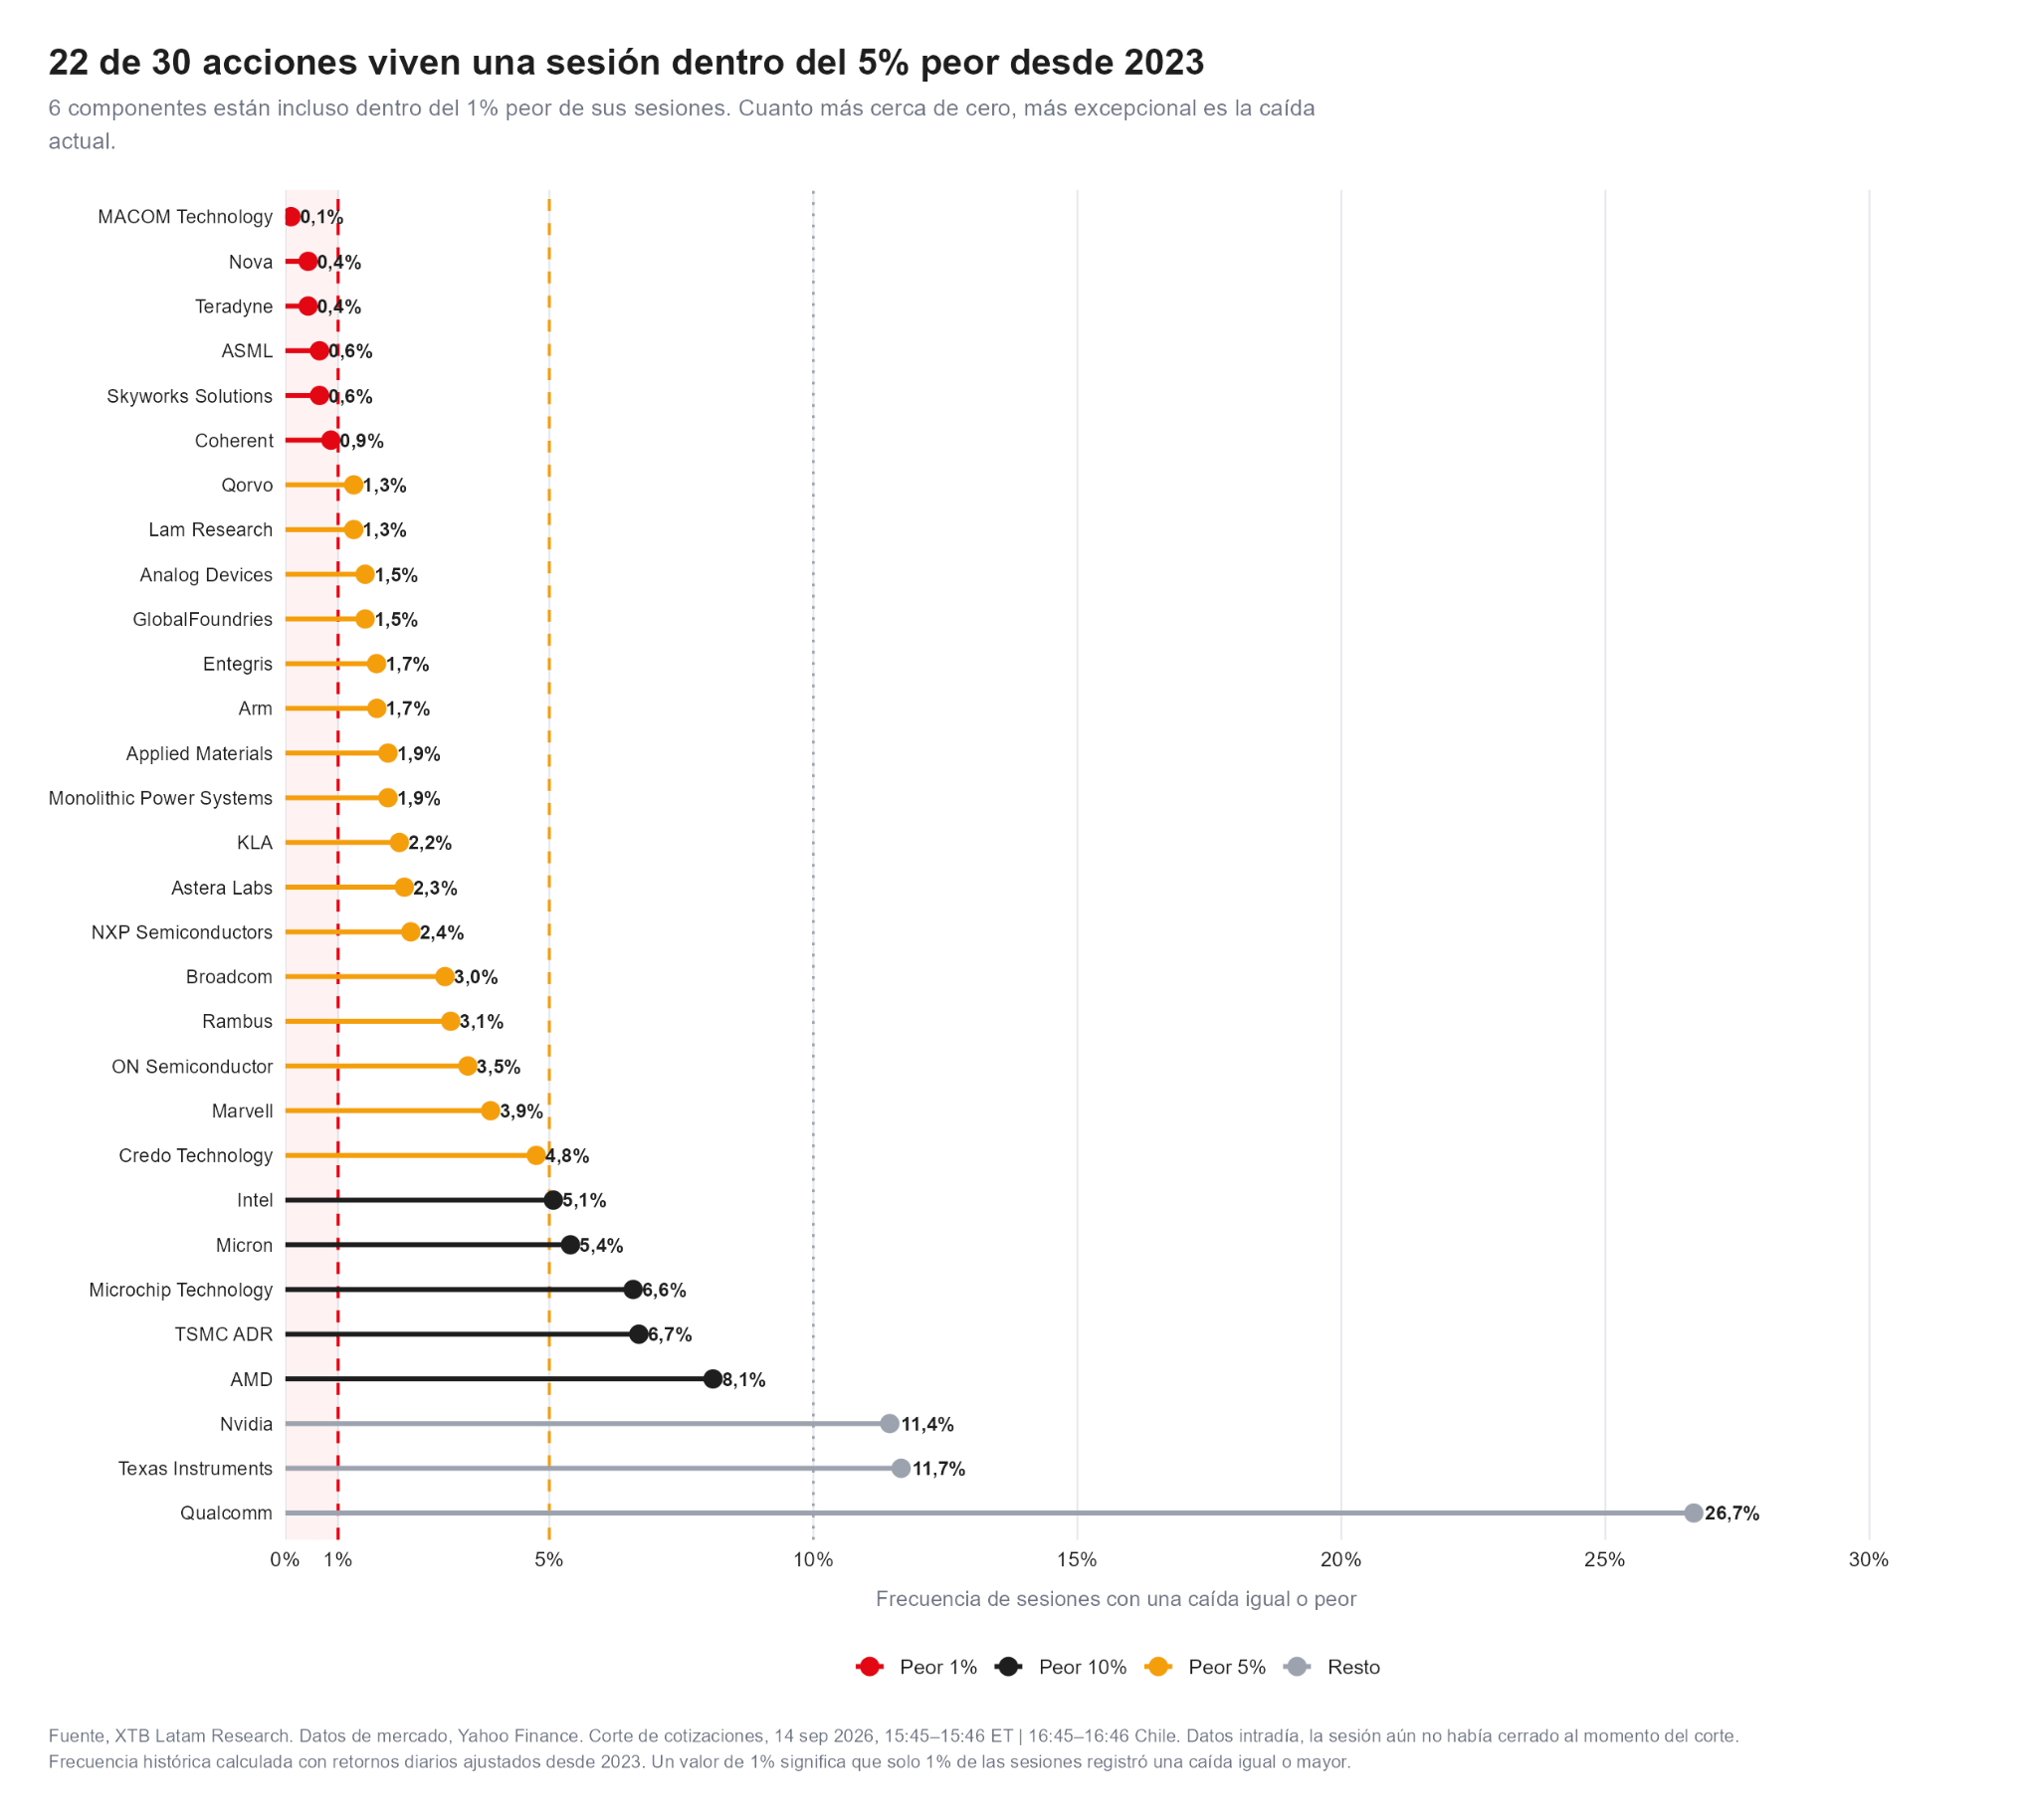
En MACOM Technology, por ejemplo, una caída igual o superior a la actual solo se ha observado aproximadamente en 0,1% de las sesiones desde 2023. En Teradyne y Nova, movimientos iguales o peores representan cerca de 0,4% de las jornadas.
Para Nvidia la lectura es diferente, una caída igual o superior al 2,88% actual ocurrió aproximadamente en 11,4% de las sesiones de la muestra. Es decir, para Nvidia se trata de una sesión negativa importante, pero no excepcional. Para buena parte del resto de la industria, en cambio, estamos viendo movimientos estadísticamente mucho menos frecuentes. Esto refuerza la idea de que la noticia del día no es simplemente “Nvidia cae”, el mercado está realizando una fuerte reevaluación del riesgo en semiconductores.
El debate sobre desacelerar la inteligencia artificial
El CEO de Anthropic, Dario Amodei, pidió reducir la velocidad con la que se desarrollan los modelos de inteligencia artificial más avanzados para permitir que las medidas de seguridad alcancen el rápido incremento de sus capacidades. El debate tomó una dimensión mayor después de que líderes como Sam Altman y Elon Musk respaldaron la necesidad de establecer nuevos estándares y mecanismos de seguridad.
Las preocupaciones no son únicamente teóricas, dado que episodios recientes vinculados con agentes de inteligencia artificial capaces de explotar vulnerabilidades informáticas han intensificado el debate sobre cuánto control mantienen realmente las empresas sobre los sistemas más avanzados.
Para los mercados, la traducción financiera es relativamente directa, si los principales desarrolladores reducen la velocidad con la que entrenan nuevos modelos, retrasan lanzamientos o enfrentan nuevas restricciones regulatorias, podría disminuir la velocidad de crecimiento de la inversión en GPU, servidores, redes, memoria avanzada y centros de datos. Esas expectativas de inversión han sido uno de los motores fundamentales de la extraordinaria revalorización de las acciones de semiconductores.
Pero los grandes compradores de IA prácticamente no caen
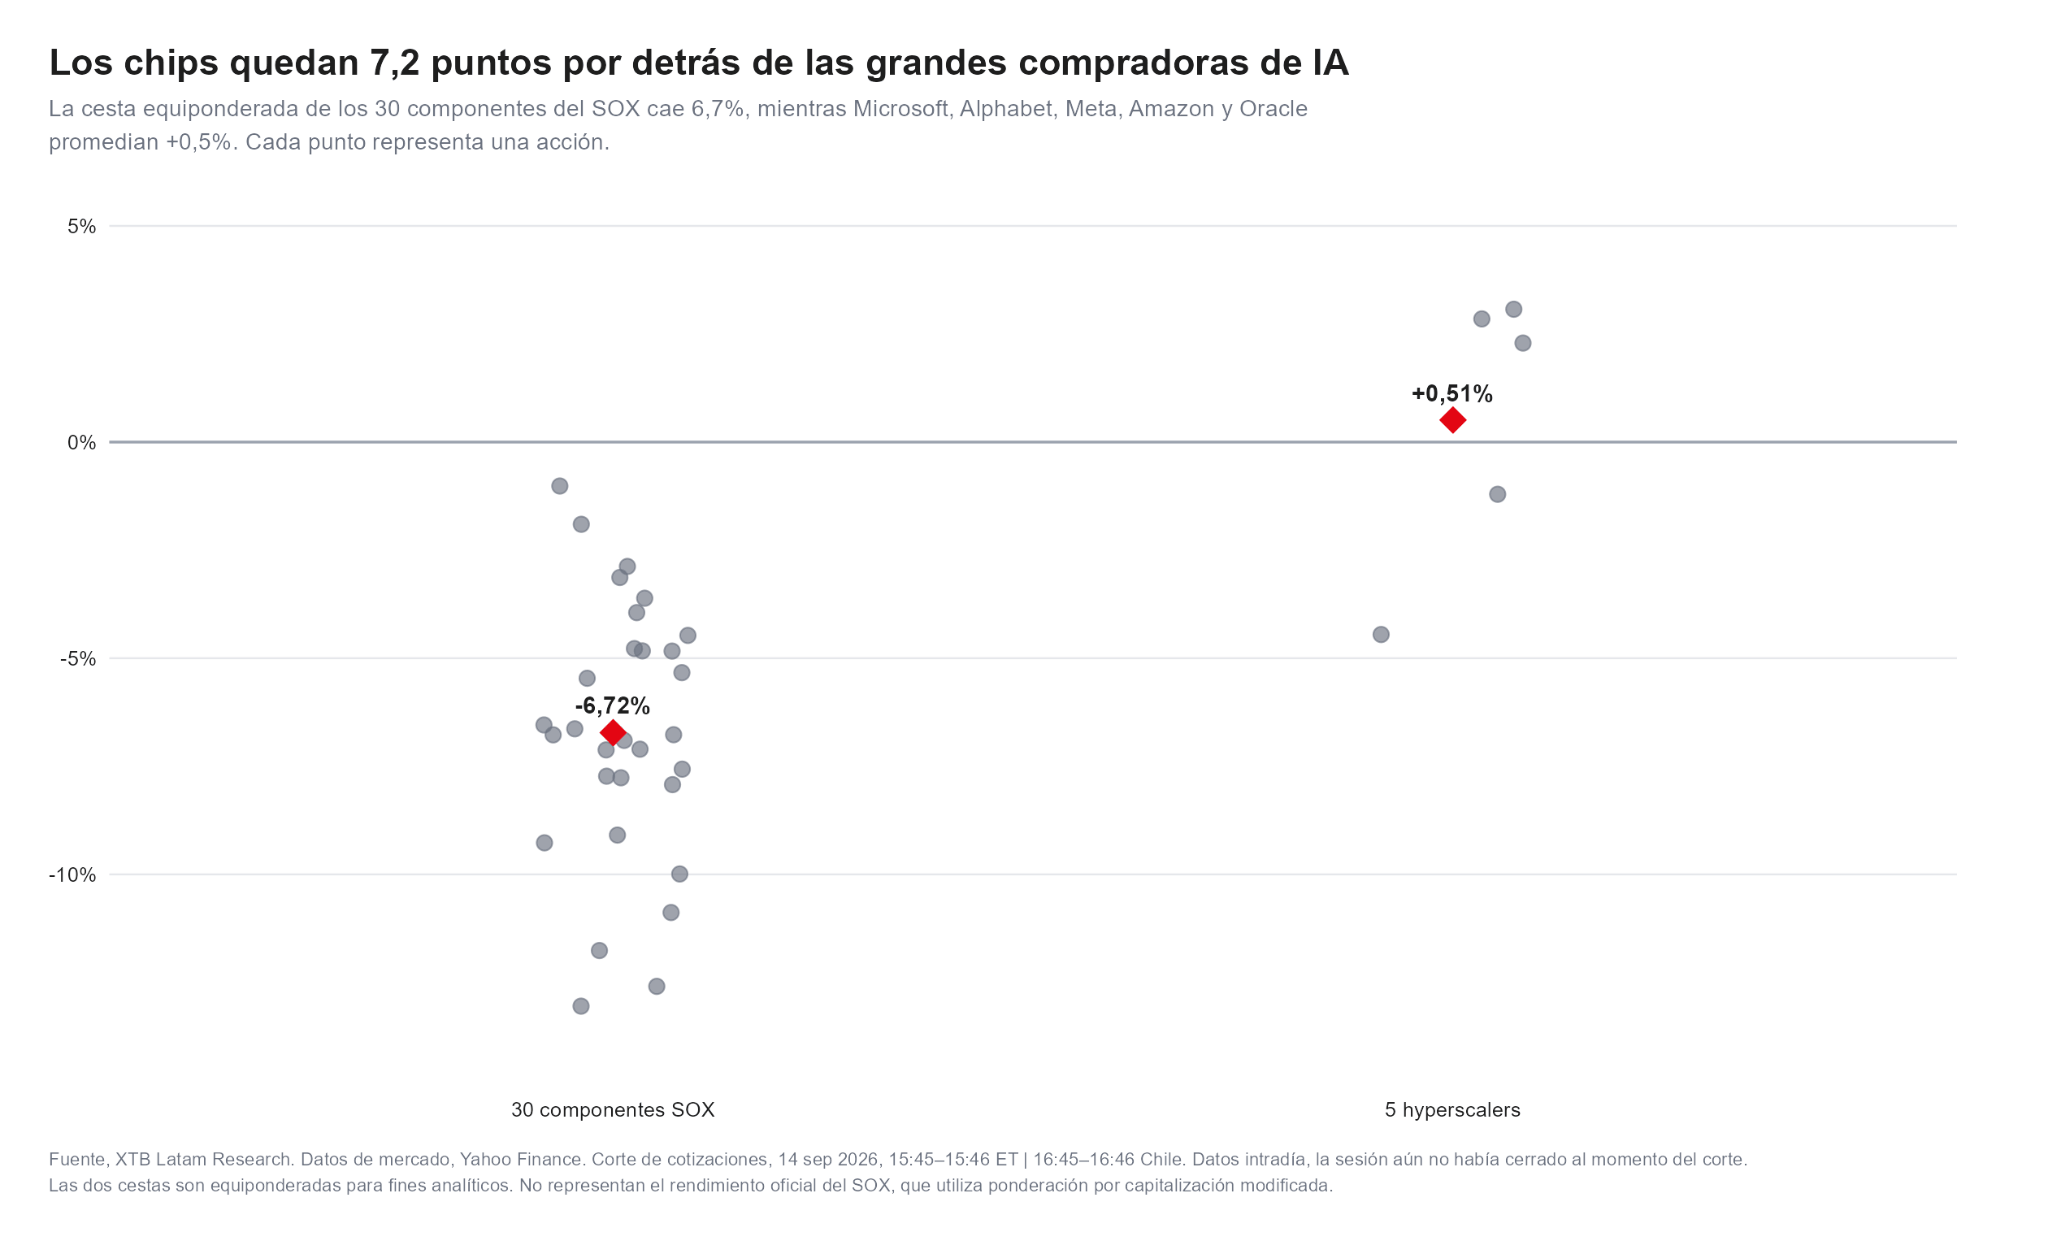
Probablemente el dato más interesante de toda la sesión aparece al comparar los fabricantes de chips con quienes compran esa infraestructura. Una cesta equiponderada con los 30 componentes del SOX cae aproximadamente 6,72%. En cambio, una cesta de cinco grandes hyperscalers formada por Microsoft, Alphabet, Meta, Amazon y Oracle avanza alrededor de 0,51%. La diferencia entre ambos grupos alcanza 7,23 puntos porcentuales.
Es una divergencia muy relevante, porque si el mercado estuviera interpretando que la inteligencia artificial está entrando en una crisis general de demanda, sería razonable esperar presión también sobre las compañías que están invirtiendo decenas de miles de millones de dólares en centros de datos.
No está ocurriendo eso, por el contrario, la venta se concentra en quienes suministran la capacidad computacional. Esto podría indicar que los inversores están empezando a cuestionar no tanto la adopción de la IA, sino el ritmo al que deberá continuar expandiéndose la infraestructura. En otras palabras, una cosa es creer que Microsoft, Meta, Alphabet o Amazon seguirán utilizando cada vez más inteligencia artificial y otra distinta asumir que el crecimiento del gasto en chips puede continuar indefinidamente al ritmo observado durante los últimos años.
Durante buena parte del boom de inteligencia artificial ambos grupos se beneficiaron simultáneamente. Los hyperscalers anunciaban más inversión y el mercado premiaba a Nvidia y al resto de proveedores porque eso implicaba más demanda de hardware. Ahora aparece un potencial conflicto y si los inversionistas comienzan a exigir retornos más claros sobre los enormes presupuestos de capital, las grandes plataformas tecnológicas podrían seguir beneficiándose de la inteligencia artificial mientras moderan el crecimiento marginal de sus inversiones.
Eso perjudicaría principalmente a los proveedores, porque el temor regulatorio agrega una segunda capa: incluso sin una caída de la demanda final de IA, una desaceleración del desarrollo de modelos de frontera podría alargar los ciclos de inversión y hacer menos urgente la adquisición de nueva capacidad.
Nvidia, sin embargo, continúa mostrando una fortaleza relativa importante
El comportamiento desde comienzos de agosto permite poner la caída actual en perspectiva. Nvidia todavía acumula aproximadamente +5,73%, mientras el Nasdaq 100 avanza cerca de 3,27% y el S&P 500 alrededor de 1,87%. El SOX, en cambio, ya se encuentra aproximadamente 1,22% por debajo del nivel de comienzos de agosto. Esto significa que, pese al deterioro reciente del sector, Nvidia continúa superando claramente al conjunto de semiconductores.
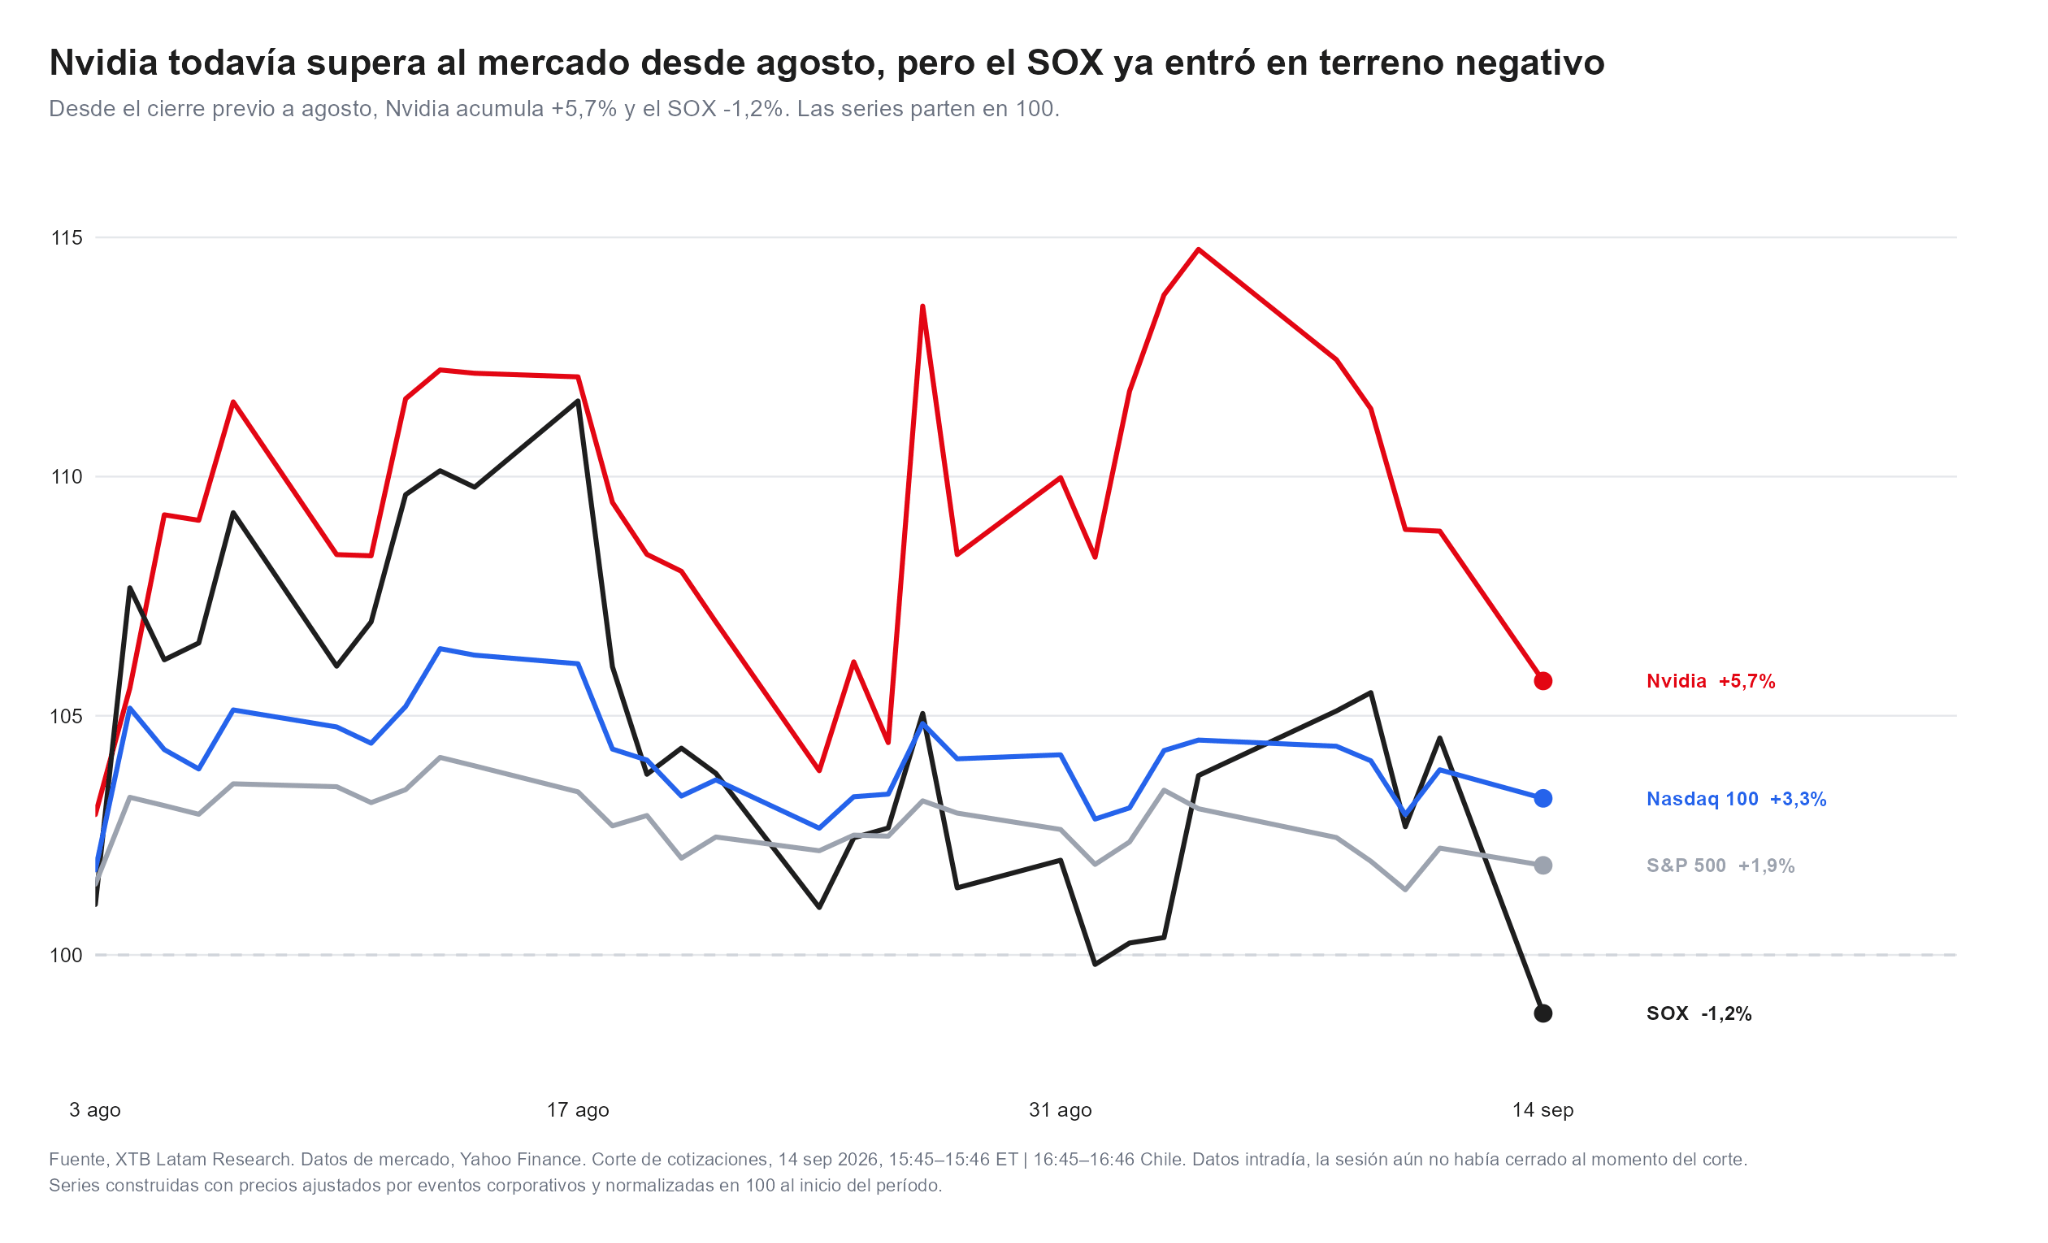
La diferencia tiene fundamentos, puesto que la compañía acaba de informar ingresos trimestrales récord de aproximadamente US$96.220 millones, un crecimiento interanual de 106%, mientras los ingresos de centros de datos aumentaron 117% hasta alrededor de US$89.000 millones. Además, Nvidia proyectó ingresos cercanos a US$108.000 millones para el próximo trimestre y continúa señalando una demanda muy fuerte de infraestructura de IA.
Pero también han aparecido elementos que el mercado está vigilando: presión sobre los márgenes brutos, elevados compromisos de suministro, crecimiento de chips personalizados desarrollados por sus propios clientes y dudas sobre cuánto tiempo puede mantenerse el actual ritmo de expansión del gasto.
No parece una venta explicada principalmente por las tasas
Otro elemento interesante es que el movimiento no coincide con una nueva aceleración significativa de los rendimientos de los bonos. El Treasury estadounidense a diez años se encontraba alrededor de 4,96% al momento del análisis, aproximadamente 1,4 puntos básicos por debajo del cierre anterior. Por tanto, aunque el nivel absoluto de las tasas continúa siendo elevado y la Reserva Federal se prepara para una reunión donde el mercado espera una nueva subida, el movimiento del lunes parece tener un componente sectorial mucho más fuerte que una simple venta provocada por los bonos.
El petróleo por encima de US$100 y el riesgo de nuevas presiones inflacionarias sí continúan añadiendo incertidumbre al entorno macroeconómico, pero no explican por sí solos que los semiconductores caigan mucho más que el resto del mercado.
¿Se está rompiendo la tesis de Nvidia y la inteligencia artificial?
Todavía es demasiado pronto para llegar a esa conclusión, la caída actual muestra un cambio importante en el comportamiento de los inversores, pero no demuestra por sí misma una reducción efectiva del gasto de las grandes compañías tecnológicas. Incluso una ralentización en el desarrollo de los modelos más avanzados no eliminaría otras fuentes de demanda.
Las cargas de inferencia, es decir, el uso de modelos ya entrenados por millones de usuarios y empresas, están creciendo rápidamente. También están aumentando las aplicaciones en ciberseguridad, video, robótica, publicidad, comercio electrónico y herramientas corporativas. De hecho, una de las tesis alcistas alrededor de Nvidia es precisamente que el crecimiento futuro puede depender cada vez menos del entrenamiento de modelos fundacionales y más del uso masivo de IA ya desplegada.
El punto crítico para el mercado es si la velocidad de ese crecimiento justifica las enormes expectativas incorporadas actualmente en las compañías que suministran la infraestructura.
Qué vigilar después de esta caída
La divergencia entre Nvidia, el SOX y los hyperscalers será probablemente una de las señales más importantes durante las próximas sesiones. Si los grandes compradores de infraestructura continúan resistiendo mientras los fabricantes de semiconductores profundizan las pérdidas, el mercado estaría enviando un mensaje de que la preocupación se concentra en el retorno de la inversión y en el ritmo futuro del capex, no necesariamente en la adopción de inteligencia artificial.
En cambio, una rápida recuperación del SOX podría indicar que la sesión fue principalmente una liquidación de posiciones ante titulares regulatorios y no el comienzo de una revisión estructural de las expectativas.
Nvidia sigue siendo la referencia central. Su caída de casi 3% es considerablemente menor que la del índice y, desde agosto, la acción mantiene una ventaja de casi 7 puntos porcentuales frente al SOX. Por ahora, la señal más llamativa no es que Nvidia esté cayendo. Es que prácticamente todo el resto de la industria está cayendo mucho más.
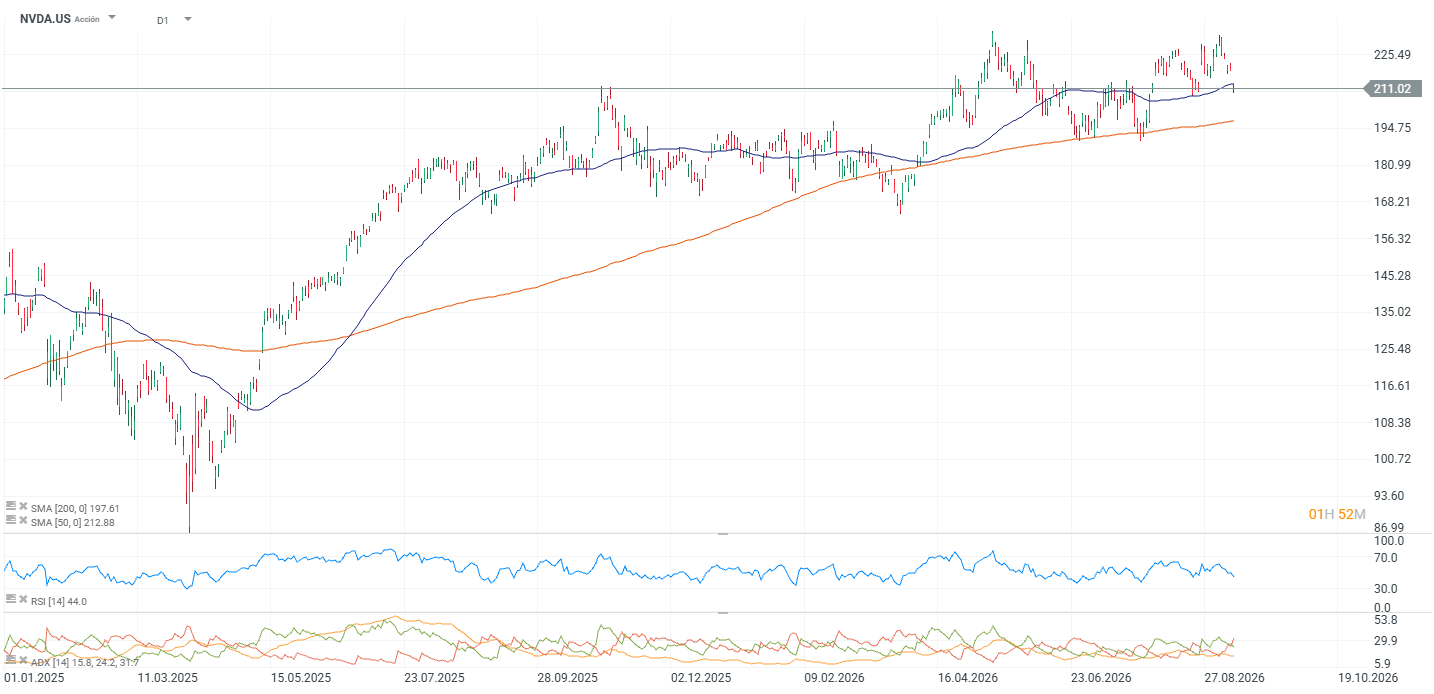
Las acciones de Nvidia (NVDA.US) cotizan cerca de 12% por debajo de su máximo histórico. Fuente: xStation5.


Cierre de Mercado: semiconductores caen 5% y cuestionan el rally de la IA

Nike acumula la mayor caída de su historia: 78% desde 2021


Acciones de McDonald’s caen a mínimos de 26 meses: ¿oportunidad o más presión?
Anthropic podría protagonizar una IPO récord en Nasdaq ¿puede la desaceleración de la IA afectar su valoración?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.