

- El oro empieza la semana cerca de US$4.295 por onza después de tres semanas consecutivas de caídas, con la decisión de la Reserva Federal como principal catalizador.
- Los rendimientos de los bonos del Tesoro sobre 5%, el fortalecimiento del dólar y el petróleo sobre US$100 mantienen la presión sobre el metal precioso antes de la reunión de la Fed.
- El soporte de US$4.278,65 será una referencia importante ante la decisión: perderlo podría extender las caídas, mientras una Fed más moderada podría favorecer una recuperación hacia US$4.499,21.

- El oro empieza la semana cerca de US$4.295 por onza después de tres semanas consecutivas de caídas, con la decisión de la Reserva Federal como principal catalizador.
- Los rendimientos de los bonos del Tesoro sobre 5%, el fortalecimiento del dólar y el petróleo sobre US$100 mantienen la presión sobre el metal precioso antes de la reunión de la Fed.
- El soporte de US$4.278,65 será una referencia importante ante la decisión: perderlo podría extender las caídas, mientras una Fed más moderada podría favorecer una recuperación hacia US$4.499,21.
El oro empieza la semana cerca de $4,295 dólares por onza después de tres semanas seguidas de caídas, mientras el mercado se prepara para la reunión de la Reserva Federal del 15 y 16 de septiembre. La semana también trae la decisión del Banco de Inglaterra el jueves y la del Banco de Japón el viernes, de modo que en menos de 48 horas habrá tres decisiones de tasas y en las tres la discusión es si subir.
Lo que viene en la semana para el oro
El evento principal es el miércoles con la decisión de la Fed, la conferencia de prensa de Kevin Warsh y el gráfico de puntos, que muestra hacia dónde ven las tasas los miembros del comité. Ese mismo día salen las ventas minoristas de agosto, donde se espera un avance de 0.8% después de una caída de 0.6% en julio, lo que dará una idea de cómo está el consumo en Estados Unidos antes del anuncio. El viernes el Banco de Japón podría subir su tasa a 1.25% desde 1%, algo que podría fortalecer al yen y debilitar al dólar, lo cual normalmente ayuda al oro.
Cómo llegó el oro hasta aquí
El oro empezó 2025 cerca de $2,650 dólares y terminó ese año con una ganancia de alrededor de 64%, su mejor año desde 1979. En enero de 2026 llegó a un máximo histórico de $5,600 dólares con un dólar débil y dudas sobre la independencia de la Fed, es decir que en poco más de un año duplicó su precio. Desde ahí ha caído cerca de 23% y la razón principal ha sido la guerra con Irán, porque el cierre del estrecho de Ormuz llevó al Brent arriba de $126 por barril y esa inflación obligó a la Fed a olvidarse de los recortes, de hecho en marzo el oro cayó más de 13%, su peor mes desde 2008.
Lo normal sería que el oro suba en una guerra, pero en este caso el conflicto pega sobre todo en el petróleo, el petróleo sube la inflación y la inflación mantiene las tasas altas, con lo cual el dinero que busca refugio se ha ido al dólar y a los bonos que pagan intereses en lugar de irse al oro, que no paga nada por tenerlo.
La Fed podría subir tasas por primera vez desde 2023
La tasa de la Fed está en 3.50% a 3.75% y no se ha movido en todo 2026, pero en julio ya hubo tres miembros que votaron por subirla y hoy el mercado le da cerca de 92% de probabilidad a un alza de 25 puntos base este miércoles. Sería la primera alza desde 2023.
Lo que empujó esa expectativa fue la inflación de agosto, que subió 0.4% en el mes y 3.4% anual, mientras que la subyacente, que quita energía y alimentos, subió 0.3% mensual contra 0.2% esperado. La gasolina explicó más de un tercio del aumento del mes y está 27.4% más cara que hace un año, así que buena parte del problema sigue viniendo de la energía. Después del dato la probabilidad de alza en septiembre pasó de menos de 70% a cerca de 90% y la de otra alza en octubre subió a casi 60%.
Como el alza ya está prácticamente descontada, lo que más podría mover al oro es lo que diga la Fed sobre las siguientes reuniones, porque si sube y además da a entender que vienen más alzas, los bonos y el dólar podrían seguir altos y el oro seguiría presionado. Por eso el gráfico de puntos y el tono de Warsh en la conferencia podrían pesar más que la decisión.
Bonos en 5% y dólar más fuerte presionan al oro
Lo que más está pesando sobre el oro son los bonos del Tesoro, porque el rendimiento a 10 años llegó el lunes a 5.014%, su nivel más alto desde octubre de 2023, y el de 30 años estaba en 5.353%. El martes siguieron subiendo, el de 30 años tocó 5.396% y el de 10 años 5.047%, y en ese momento el oro perdió por momentos los $4,300. La lógica es simple, si un bono del gobierno de Estados Unidos paga 5% y la inflación subyacente está en 2.4%, el inversionista gana cerca de 2.6% real sin riesgo, lo cual hace menos atractivo tener oro.
El dólar también subió con los bonos y el índice del dólar de Bloomberg ganó 0.4% el lunes, lo que encarece el oro para quien lo compra en otras monedas.
El petróleo sigue metiendo presión
El Brent subió 2% el martes a $107.82 por barril y lleva más de 21% de alza en un mes. El salto viene del cierre del oleoducto Este-Oeste de Arabia Saudita, que podía mover unos 7 millones de barriles diarios hacia el mar Rojo y era la principal ruta para no pasar por Ormuz. Mientras el petróleo siga arriba de $100 la inflación de septiembre podría seguir alta y eso le da argumentos a la Fed para subir, aunque un acuerdo con Irán que baje el crudo podría ayudar al oro, como pasó a finales de julio cuando el oro subió más de 1% luego de que el petróleo cayera alrededor de 7% por una pausa en los ataques.
El déficit de Estados Unidos y por qué importa para el oro
El déficit del gobierno de Estados Unidos sumó $2.0 billones de dólares en los primeros 11 meses del año fiscal 2026, con $168,000 millones solo en agosto. Lo que más crece es el pago de intereses, que subió $111,000 millones o 12% contra el año pasado, con una deuda total de $40 billones y un gobierno que ya gasta más en intereses que en defensa. La Oficina de Presupuesto del Congreso estima un déficit de 5.8% del PIB este año, con intereses equivalentes a 3.3% del PIB y una deuda pública que pasaría de 101% a 120% del PIB en 2036, es decir que más de la mitad del déficit ya se va solo en pagar intereses.
El déficit afecta al oro de dos formas. En el corto plazo le pega, porque el gobierno necesita emitir más deuda y eso sube los rendimientos de los bonos, y parte del alza reciente de los bonos se explica por las preocupaciones fiscales. En el mediano plazo le ayuda, porque una deuda que crece así genera dudas sobre el valor del dólar y hace que bancos centrales y grandes inversionistas busquen activos que no dependan de ningún gobierno, que es justo lo que se ve en las compras de oro.
Bancos centrales compran oro y los ETF venden
Según el Consejo Mundial del Oro, los bancos centrales compraron 289 toneladas en el segundo trimestre mientras los ETF de oro vendieron 45 toneladas por la caída del precio, las expectativas de tasas más altas y el dólar fuerte. Las compras de bancos centrales subieron 62% contra el año anterior, con Polonia comprando 51 toneladas para llegar a 632 y China 33 toneladas para llegar a 2,346. Esto muestra que los compradores de largo plazo aprovechan las bajas para acumular mientras los fondos que se mueven por tasas están saliendo, de modo que esas compras podrían servir de soporte en las caídas aunque no necesariamente las frenen en el corto plazo.
Cómo ha reaccionado el oro en otras alzas de la Fed
En diciembre de 2015, cuando la Fed subió tasas por primera vez en casi diez años, el oro hizo su mínimo cerca de $1,050 en esos días y luego subió más de 25% en seis meses, porque el alza ya estaba descontada y la Fed fue más lenta de lo esperado. En 2022 fue distinto, la Fed subió fuerte y seguido y el oro cayó cerca de 20% entre marzo y noviembre. La diferencia estuvo en el ritmo de las alzas que vinieron después y no en la primera, por eso esta semana podría importar más si la Fed presenta el alza como algo puntual por el petróleo o como el inicio de varias.
Análisis técnico del oro antes de la decisión de la Fed
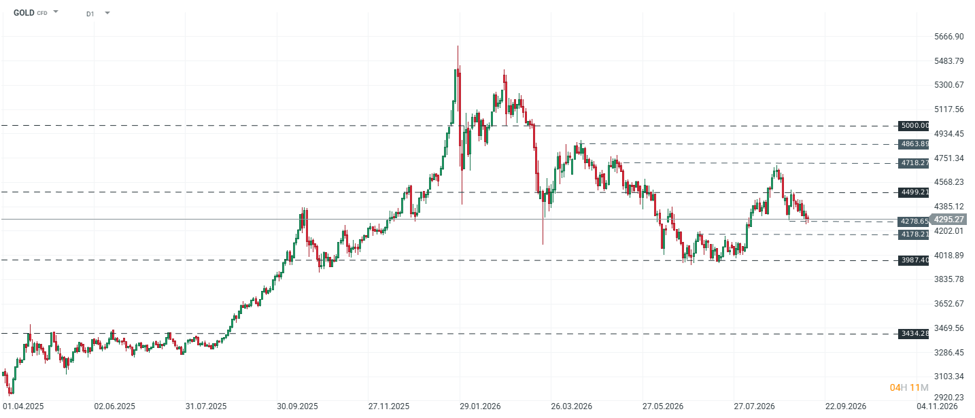 Evolución reciente del oro en gráfico diario. Fuente: xStation5.
En el gráfico diario el oro cotiza en $4,295 dólares por onza y se está apoyando en los $4,278.65, un nivel que ya funcionó como zona de reacción en semanas anteriores y que hoy es su soporte inmediato, a solo 0.39% del precio actual. Esa cercanía hace que la reacción a la Fed de mañana pueda definir rápido si el soporte aguanta o se rompe.
Escenario bajista para el oro
Si Warsh sube tasas con un mensaje restrictivo y deja ver más alzas en las próximas reuniones, con el bono a 10 años arriba de 5.10% y el dólar fuerte, el oro podría romper los $4,278.65 y bajar hacia los $4,178.21, a 2.73% del precio actual, que es la base desde donde arrancó el rebote de agosto. Perder ese nivel abriría la puerta a la zona de $3,987.40, a 7.17% abajo, donde el oro hizo varios mínimos entre mayo y julio y que sería el soporte de mayor peso en el gráfico.
Escenario alcista para el oro
Si la Fed sube tasas pero con un mensaje más moderado, dejando claro que el alza responde al petróleo y que no hay más aumentos comprometidos, o incluso si el comité no sube por tratarse de una inflación que viene de la energía, que sería el escenario más favorable para el oro, el precio podría defender el soporte y buscar la resistencia de $4,499.21, a 4.75% arriba, un nivel que fue soporte en abril y mayo y que el oro no pudo sostener en su caída de septiembre. Superar esa zona dejaría como siguiente objetivo los $4,718.27, a 9.85% del precio actual, donde se ubica el máximo de agosto.
Escenario lateral y de alta volatilidad
Si la Fed sube sin confirmar ni descartar más alzas, el oro podría moverse con mucha volatilidad durante la conferencia pero quedarse entre los $4,278.65 y los $4,499.21, a la espera de la inflación de septiembre y de lo que pase con el petróleo y las decisiones del Banco de Inglaterra y el Banco de Japón al cierre de la semana.
Raúl Ojeda Espino — Analista colaborador de XTB Latam


¿Qué tendría que pasar para que el dólar en Chile vuelva a $1.000?


Acciones de IA caen: ¿corrección o inicio de algo más?


¿Puede la escalada geopolítica llevar al petróleo a US$200?



Previa de la FED: ¿Disuadirá Trump a la Fed de subir las tasas?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.