

-
El mercado asigna cerca de 89,5% de probabilidad a que la Reserva Federal mantenga las tasas entre 3,75% y 4,00%, por lo que el foco estará principalmente en el mensaje de Kevin Warsh.
-
Para diciembre, los futuros muestran una probabilidad cercana al 81% de que las tasas estén por encima del nivel actual, manteniendo abierta la posibilidad de una nueva subida antes de terminar el año.
-
El escenario más sensible para los mercados sería una Fed que pause, pero mantenga un tono claramente restrictivo: podría favorecer al dólar, limitar la recuperación del Nasdaq 100 y mantener la presión sobre el oro.

-
El mercado asigna cerca de 89,5% de probabilidad a que la Reserva Federal mantenga las tasas entre 3,75% y 4,00%, por lo que el foco estará principalmente en el mensaje de Kevin Warsh.
-
Para diciembre, los futuros muestran una probabilidad cercana al 81% de que las tasas estén por encima del nivel actual, manteniendo abierta la posibilidad de una nueva subida antes de terminar el año.
-
El escenario más sensible para los mercados sería una Fed que pause, pero mantenga un tono claramente restrictivo: podría favorecer al dólar, limitar la recuperación del Nasdaq 100 y mantener la presión sobre el oro.
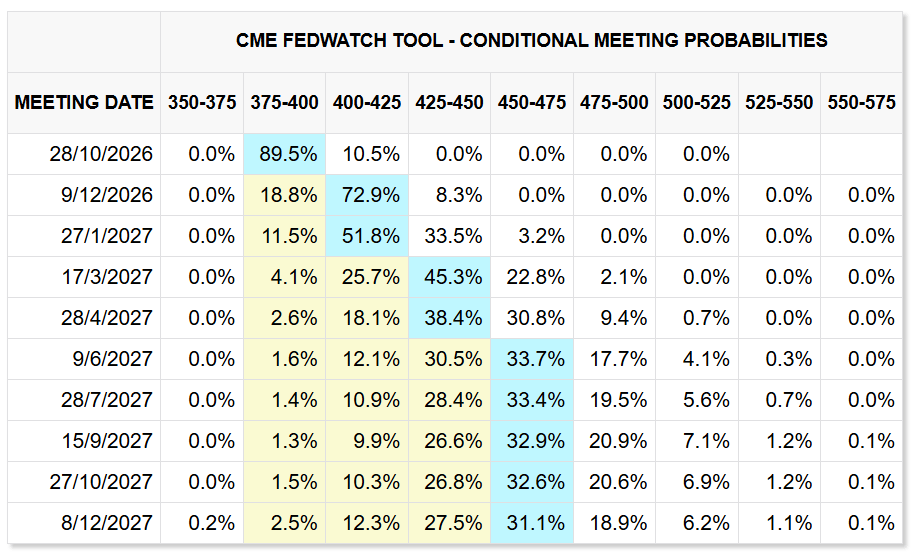
La Reserva Federal llega a su reunión del 27 y 28 de octubre con un problema bastante diferente al de hace apenas unos meses. La inflación continúa demasiado alta, pero el mercado laboral ha perdido fuerza, al mismo tiempo, los rendimientos de los bonos permanecen elevados y las recientes correcciones de las acciones tecnológicas ya han endurecido parcialmente las condiciones financieras. Después de subir las tasas en septiembre por primera vez desde 2023, el mercado considera poco probable que la Fed repita el movimiento inmediatamente. Según las probabilidades implícitas en los futuros, existe un 89,5% de probabilidad de mantener el rango en 3,75%-4,00% y solo un 10,5% de una subida de 25 puntos básicos.
Para la reunión del 9 de diciembre, apenas un 18,6% de las probabilidades permanece concentrado en el rango actual. Un 73,1% apunta a tasas entre 4,00% y 4,25%, mientras otro 8,3% contempla un nivel de 4,25%-4,50%. En otras palabras, el mercado espera una pausa esta semana, pero todavía considera que el ciclo de endurecimiento no ha terminado.
Fuente: CME FedWatch Tool, CME Group.
Además, la distribución para 2027 muestra que las probabilidades comienzan gradualmente a desplazarse hacia rangos todavía más altos. No significa que esas subidas vayan necesariamente a producirse, las probabilidades cambian constantemente con los nuevos datos, pero sí muestra que actualmente los inversionistas no están descontando una vuelta rápida hacia tasas bajas.
¿Por qué la Fed puede esperar si la inflación sigue elevada?
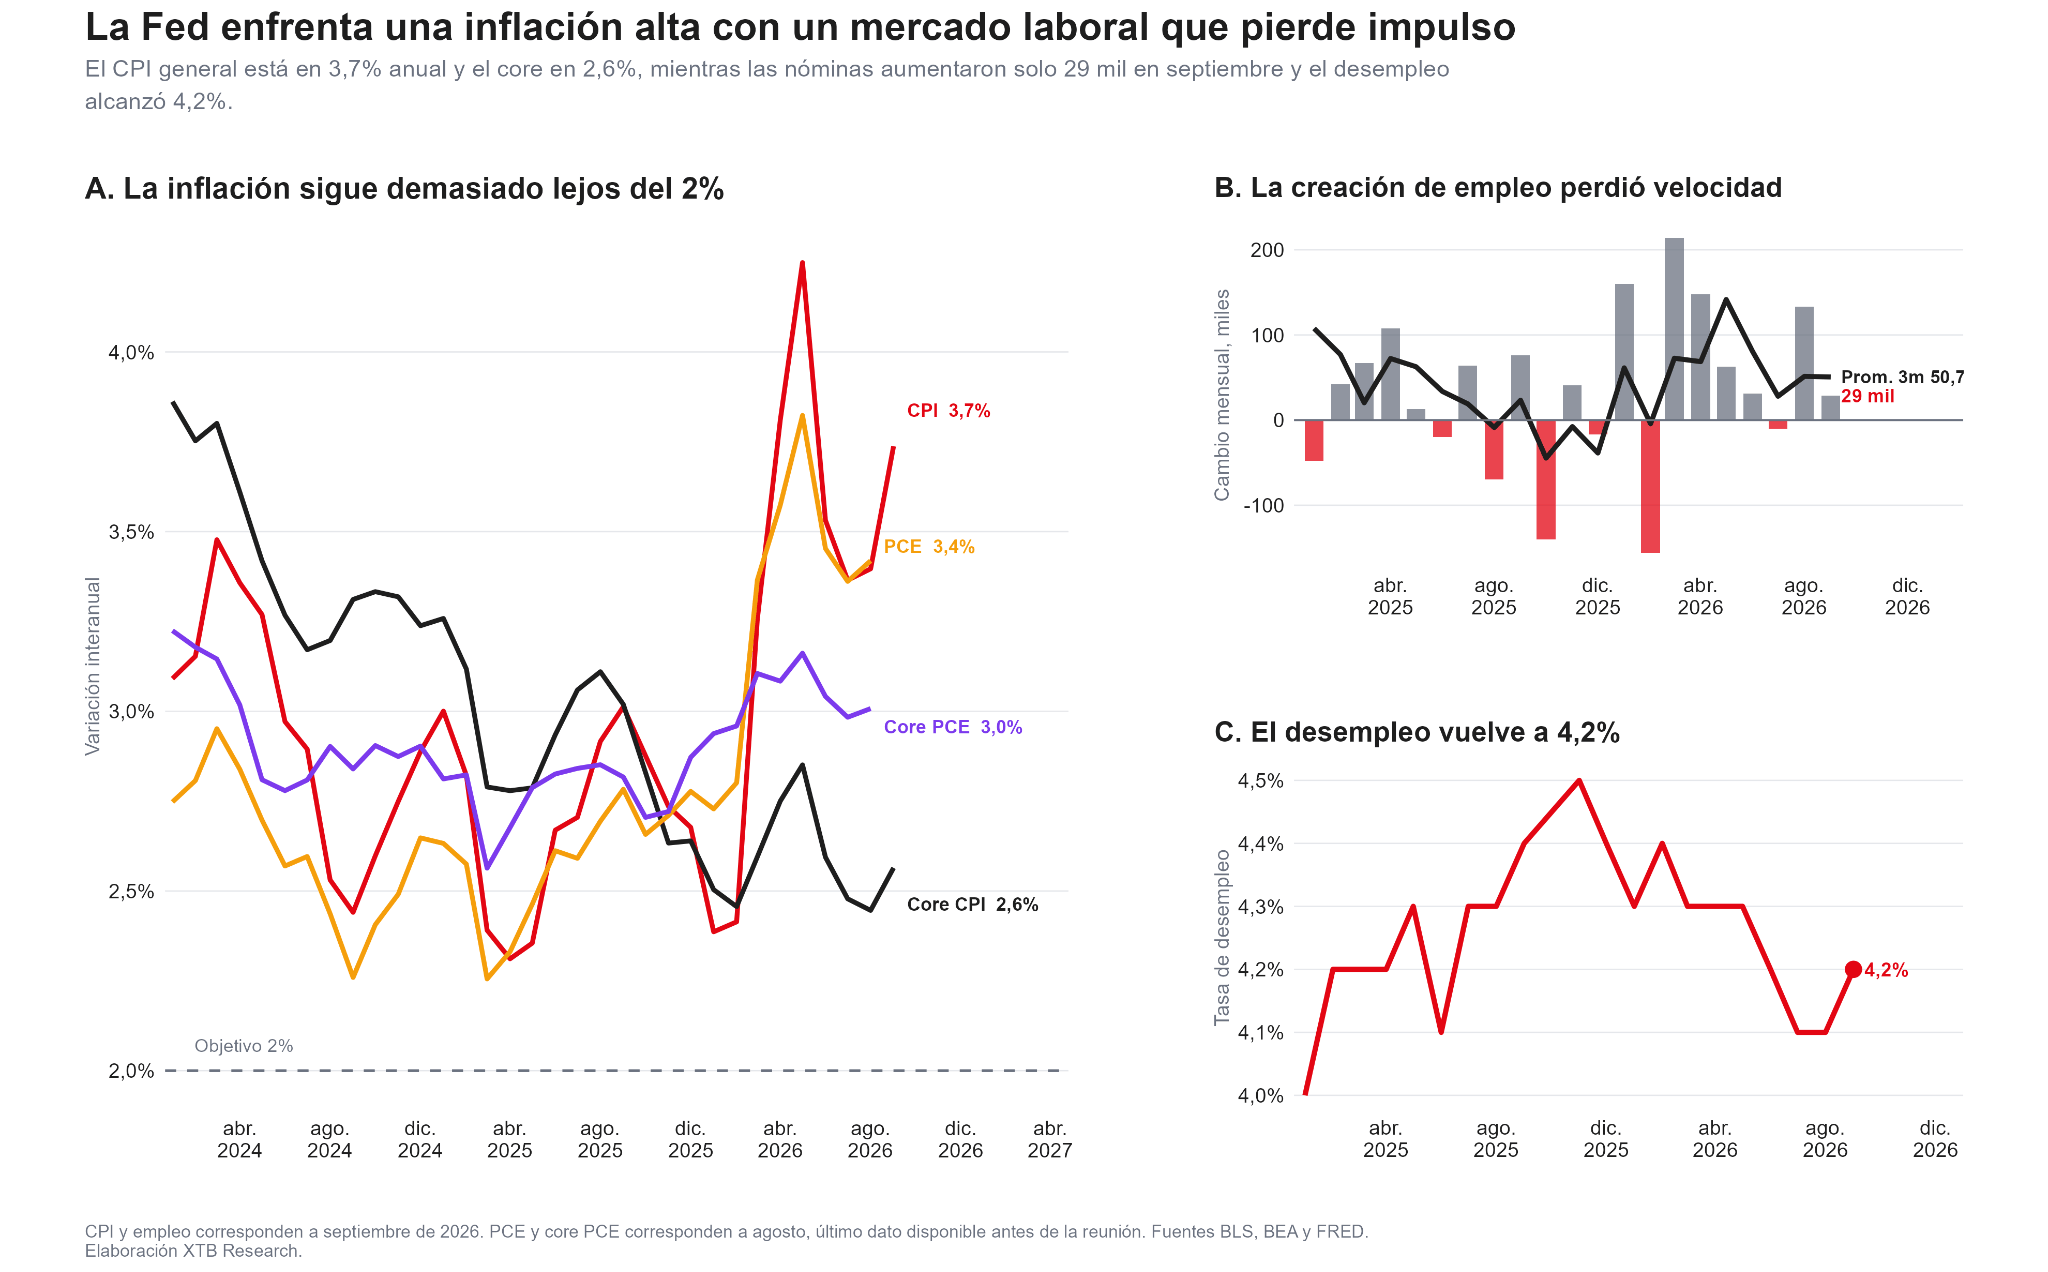
Los últimos datos han dejado al banco central atrapado entre dos señales contradictorias, la inflación de septiembre volvió a sorprender al alza. El IPC general alcanzó 3,7% interanual, mientras la inflación subyacente se mantuvo en 2,6% y los precios al productor también aceleraron con fuerza, afectados principalmente por energía. El petróleo añade otro problema, dado que los elevados precios energéticos pueden trasladarse inicialmente a gasolina y transporte, pero si permanecen altos durante demasiado tiempo también pueden terminar afectando costos empresariales, bienes y expectativas de inflación. Por otro lado, el empleo está perdiendo fuerza, las nóminas de septiembre aumentaron solamente en 29.000 puestos, el desempleo subió a 4,2% y el crecimiento salarial mensual se moderó. Eso permite a la Fed esperar un poco más antes de volver a endurecer.
También importa lo que ya está ocurriendo en los mercados, con los rendimientos de largo plazo que subieron con fuerza durante los últimos meses y el Treasury a diez años que llegó a superar el 5%. Tasas hipotecarias y costos de financiamiento más altos hacen parte del trabajo que normalmente tendría que realizar el banco central. Una de las lecturas más interesantes es que el endurecimiento no afecta por igual a toda la economía, la inversión vinculada a inteligencia artificial continúa mostrando una resistencia considerable, mientras sectores mucho más sensibles al financiamiento ya muestran mayor debilidad. Eso aumenta el riesgo de que una Fed demasiado agresiva termine golpeando principalmente a las áreas que ya están desacelerándose, sin necesariamente frenar con la misma intensidad el boom de inversión tecnológica. Por eso, una pausa puede seguir siendo compatible con una Fed restrictiva.
Escenario 1: pausa con mensaje restrictivo
Este parece ser el escenario central, en que la Fed mantiene las tasas entre 3,75% y 4,00%, pero Warsh insiste en que la inflación continúa demasiado elevada, que las condiciones financieras todavía no son suficientemente restrictivas y que será necesario seguir observando los datos antes de declarar terminado el ajuste. No tendría que prometer explícitamente una subida en diciembre, bastaría con dejar claro que septiembre no fue necesariamente el último incremento. Este mensaje sería consistente con una Fed que busca ganar tiempo sin provocar una relajación importante de las condiciones financieras, también encajaría con la expectativa de varios análisis de que octubre sea simplemente una pausa antes de otra subida de 25 puntos básicos en diciembre.
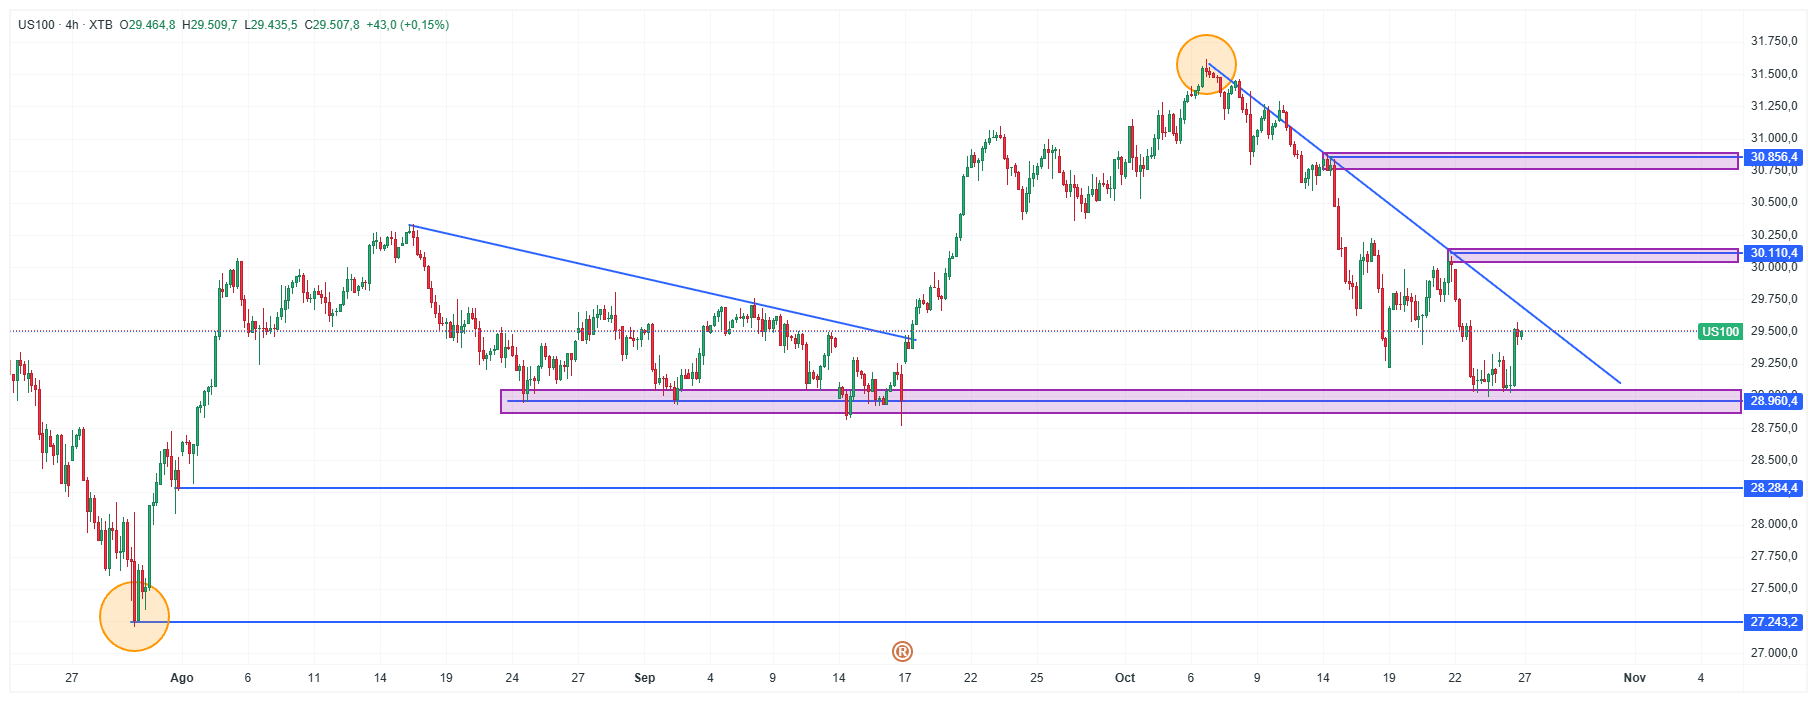
Para el Nasdaq 100, este sería probablemente el escenario más incómodo dentro de los resultados actualmente esperados. Las compañías tecnológicas siguen especialmente sensibles a los movimientos de los rendimientos y a la discusión sobre las elevadas inversiones relacionadas con IA. El índice cotiza cerca de 29.500 puntos y continúa por debajo de una directriz bajista formada desde los máximos de octubre. La primera zona relevante por arriba aparece alrededor de 30.110 puntos, seguida por 30.850-30.900 puntos, mientras esas referencias no sean recuperadas, la estructura de corto plazo continúa debilitada. Por debajo, la región cercana a 28.960 puntos ha funcionado repetidamente como soporte. Una Fed más restrictiva de lo previsto podría volver a llevar al mercado hacia esa zona, si se pierde, las siguientes referencias aparecen alrededor de 28.280 y posteriormente 27.240 puntos.
 Fuente:Xstation5
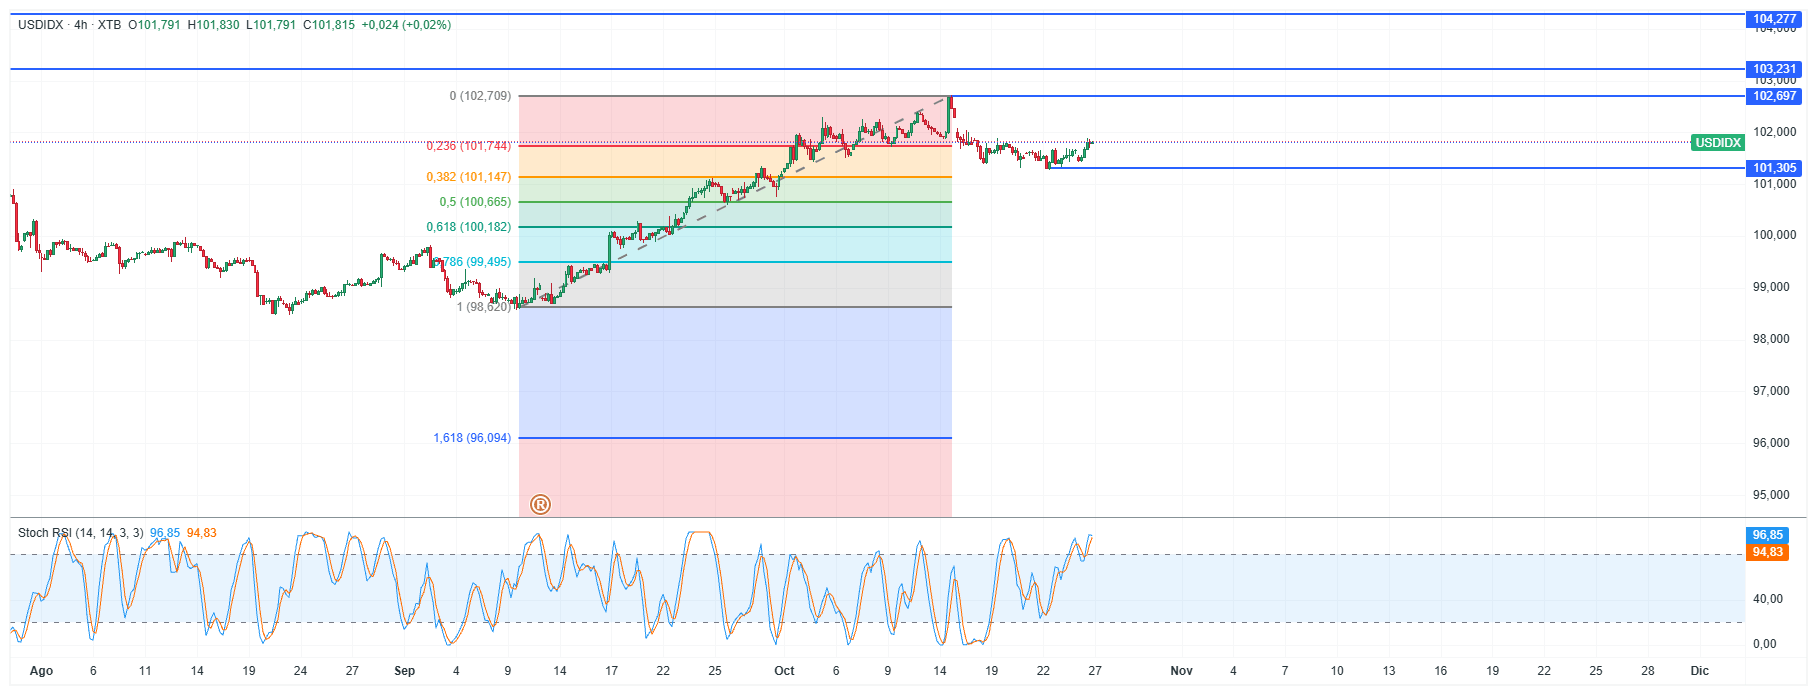
El dólar tendría una reacción bastante diferente y un mensaje que mantenga elevada la probabilidad de una subida en diciembre debería sostener los rendimientos estadounidenses de corto plazo y, con ellos, el atractivo relativo de la moneda. El índice dólar se encuentra alrededor de 101,8 puntos, después de corregir desde los máximos cercanos a 102,7, la zona de 101,30-101,15 funciona actualmente como soporte inmediato. Mientras permanezca sobre ella, una Fed restrictiva podría permitir un nuevo intento hacia 102,70, con 103,23 como siguiente referencia relevante.
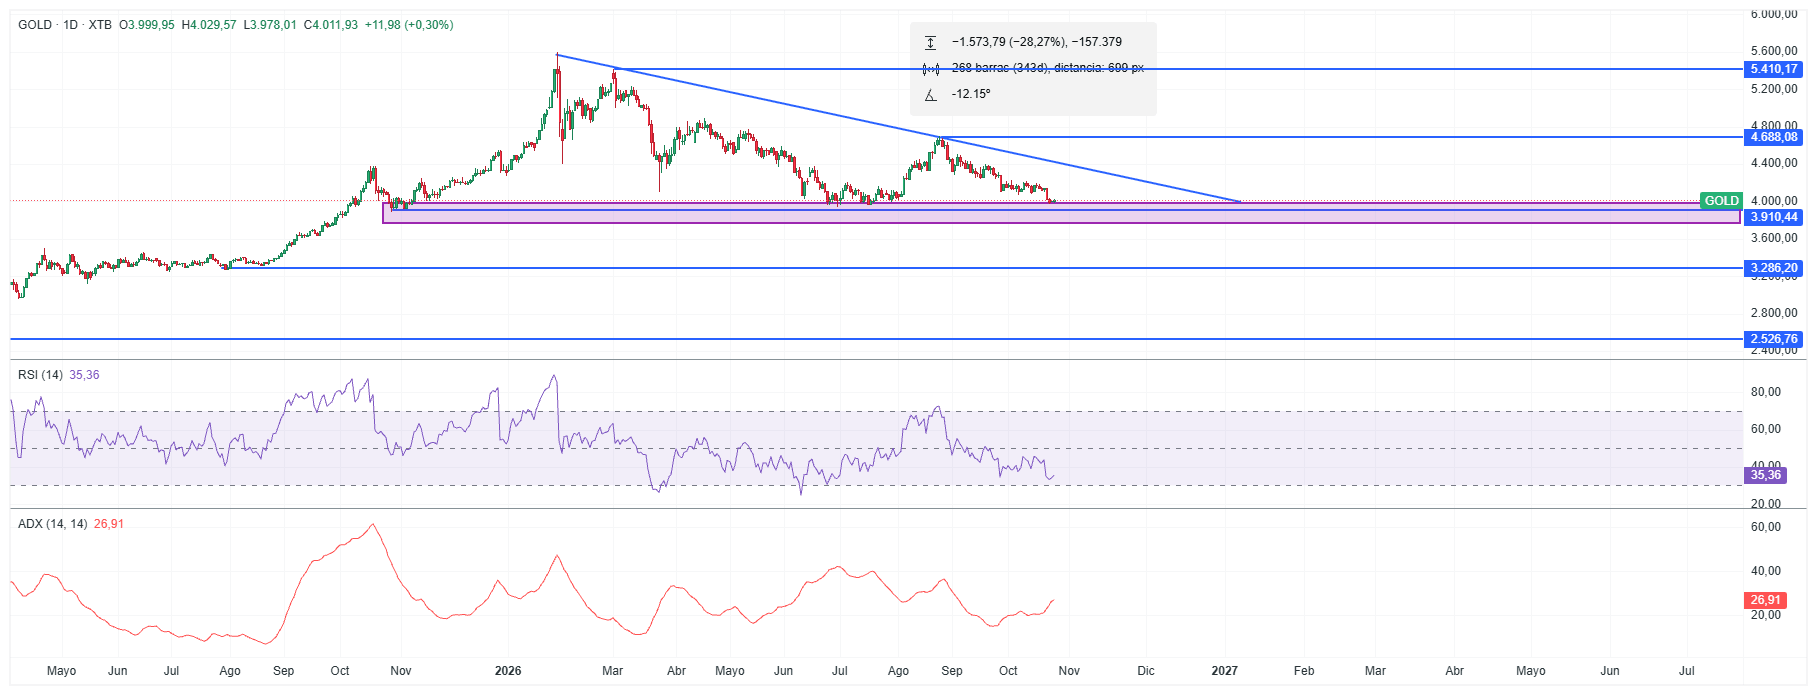
Para el oro, una combinación de dólar firme y expectativas de tasas más altas suele ser menos favorable. El metal cotiza apenas sobre los US$4.000, muy cerca de una zona técnica importante situada alrededor de US$3.910. Una Fed restrictiva podría volver a poner esa área bajo presión, especialmente si los rendimientos reales reaccionan al alza.
Escenario 2: pausa y mensaje más prudente sobre diciembre
El segundo escenario también mantendría las tasas sin cambios, pero Warsh pondría mucho más énfasis en la desaceleración del empleo, el efecto acumulado de los mayores rendimientos y los riesgos para el crecimiento. La diferencia puede parecer pequeña, pero para los mercados sería considerable y si la Fed evita insistir en nuevas subidas y reconoce que las condiciones financieras ya se han endurecido suficientemente, los inversionistas probablemente reducirían parte de las apuestas por diciembre. En ese caso, los rendimientos podrían caer y las acciones tecnológicas tendrían espacio para recuperar terreno.
Para el Nasdaq 100, superar 30.110 puntos sería la primera señal de mejora. Por encima, la zona cercana a 30.850 puntos sería mucho más importante, porque coincide con una resistencia que ha frenado varios intentos de recuperación durante octubre.
El dólar podría reaccionar en sentido contrario. Una ruptura de 101,30 puntos abriría espacio hacia la zona de 101,15-100,65, precisamente porque el atractivo relativo de mantener activos denominados en dólares disminuiría si el mercado empieza a retirar subidas futuras.
Fuente: xStation5.
El oro probablemente sería uno de los activos más beneficiados, actualmente presenta una estructura débil después de la fuerte corrección desde sus máximos, pero también se encuentra muy cerca de una zona donde anteriormente apareció demanda. El RSI diario está cerca de 35, mostrando que el impulso bajista ya está bastante avanzado, aunque todavía sin entrar claramente en sobreventa extrema. Si los rendimientos retroceden y el dólar pierde fuerza, una defensa de US$3.910 podría permitir una recuperación por encima de los US$4.000 y, sobre todo, un intento de romper la directriz bajista que domina al metal desde comienzos de año.
Fuente: xStation5.
Escenario 3: la Fed sorprende y vuelve a subir tasas
Es el escenario menos probable, pero también el que podría producir la reacción más violenta. Los futuros le asignan alrededor de 10,5% de probabilidad a una subida de 25 puntos básicos esta semana, una decisión así llevaría el rango hasta 4,00%-4,25% y obligaría al mercado a preguntarse inmediatamente si diciembre puede traer otro movimiento. El problema no sería solamente la subida, sería justamente la interpretación de que la Fed considera la inflación suficientemente peligrosa como para endurecer nuevamente pese a la debilidad reciente del empleo y a unas condiciones financieras que ya se han vuelto más restrictivas.
El Nasdaq podría volver a probar rápidamente los 28.960 puntos, una ruptura de esa zona probablemente aumentaría la volatilidad y dejaría expuesta la región de 28.280 puntos. El dólar tendría el mayor catalizador alcista de los tres escenarios y superar nuevamente 102,70 abriría espacio hacia 103,23, mientras una prolongación del movimiento podría llevar la atención hacia 104,28 puntos. El oro, por su parte, podría perder nuevamente los US$4.000 y poner a prueba el soporte de US$3.910. Una ruptura confirmada sería técnicamente más delicada porque dejaría al metal sin soportes estructurales cercanos hasta niveles considerablemente inferiores.
La decisión puede importar menos que la conferencia de Warsh La particularidad de esta reunión es que no habrá nuevas proyecciones económicas ni dot plot. Eso hace que el comunicado y, especialmente, la conferencia de Kevin Warsh tengan más peso de lo habitual. El mercado buscará señales sobre tres cuestiones:
-
La manera en que la Fed evalúa la reciente aceleración de la inflación,
-
El grado de inquietud ante el enfriamiento del mercado laboral y
-
Si prevé que los rendimientos del mercado ya están ejerciendo suficiente presión restrictiva.
También será importante observar si aparecen votos disidentes a favor de subir las tasas, porque una pausa acompañada por varios miembros pidiendo un aumento tendría una lectura bastante más restrictiva que una decisión prácticamente unánime. La Fed tampoco tendrá que resolver completamente la discusión esta semana. Antes de diciembre llegarán nuevos informes de empleo e inflación que pueden modificar significativamente las expectativas actuales. Por eso, el escenario central no es necesariamente una Fed que haya terminado de subir tasas, es una Fed que puede permitirse esperar una reunión más.
Para los mercados, una pausa que mantenga diciembre vivo favorecería al dólar y limitaría el rebote de las acciones y del oro, mientras que una pausa que abra la puerta a un período más largo sin movimientos podría producir exactamente la reacción contraria.

Acciones brasileñas que más caen tras las elecciones



📈 Cierre de Mercado: la caída del petróleo y el prospecto de Anthropic impulsan los mercados


Petrobras tras las elecciones: cuánto explica Brasil y qué potencial queda

Dólar hoy Colombia: abre al alza sobre los $3.170 con la atención puesta en la Fed
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.