

- Qualcomm registró ingresos de US$10.322 millones en el cuarto trimestre fiscal de 2026, superando ligeramente las expectativas del mercado.
- El negocio automotriz creció un 89% interanual hasta US$1.990 millones, impulsado por una mayor presencia en la industria.
- Los ingresos por smartphones cayeron un 26% interanual debido al encarecimiento de memorias y la transición de Apple hacia tecnología propia.
- Qualcomm proyecta para 2027 un crecimiento superior al 60% en negocios fuera de smartphones y una meta de US$5.000 millones en centros de datos.
- La acción de Qualcomm cotiza en torno a US$154,30 tras caer un 11%, acercándose a la zona de soporte clave entre US$150 y US$160.

- Qualcomm registró ingresos de US$10.322 millones en el cuarto trimestre fiscal de 2026, superando ligeramente las expectativas del mercado.
- El negocio automotriz creció un 89% interanual hasta US$1.990 millones, impulsado por una mayor presencia en la industria.
- Los ingresos por smartphones cayeron un 26% interanual debido al encarecimiento de memorias y la transición de Apple hacia tecnología propia.
- Qualcomm proyecta para 2027 un crecimiento superior al 60% en negocios fuera de smartphones y una meta de US$5.000 millones en centros de datos.
- La acción de Qualcomm cotiza en torno a US$154,30 tras caer un 11%, acercándose a la zona de soporte clave entre US$150 y US$160.
Qualcomm presentó los resultados de su cuarto trimestre fiscal de 2026 con ingresos de US$10.322 millones, una caída del 8% frente al mismo período del año anterior, mientras que su beneficio por acción ajustado retrocedió un 28%, hasta US$2,17. Pese a este deterioro, la compañía logró superar ligeramente las expectativas del mercado, que apuntaban a ingresos de US$10.120 millones y un beneficio por acción ajustado de US$2,16. Sin embargo, al revisar el desempeño de sus principales negocios, las cifras muestran diferencias importantes entre el fuerte crecimiento automotriz y la debilidad que continúa afectando a smartphones.
El avance del negocio automotriz
Entre esas diferencias, el negocio automotriz fue el que mostró el mayor crecimiento, con ingresos de US$1.990 millones, un aumento del 89% frente al mismo trimestre del año anterior. Este avance refleja la mayor presencia de Qualcomm en la industria automotriz, donde sus procesadores se utilizan cada vez más en sistemas de conectividad, entretenimiento y asistencia a la conducción. Además, no se trata de un crecimiento aislado, ya que durante todo el ejercicio fiscal 2026 este segmento generó US$6.004 millones, un 52% más que el año anterior. Con ello, automotriz pasó de representar cerca del 11% al 22% de los ingresos del negocio de chips de Qualcomm, aunque la compañía todavía mantiene una dependencia considerable de los smartphones.
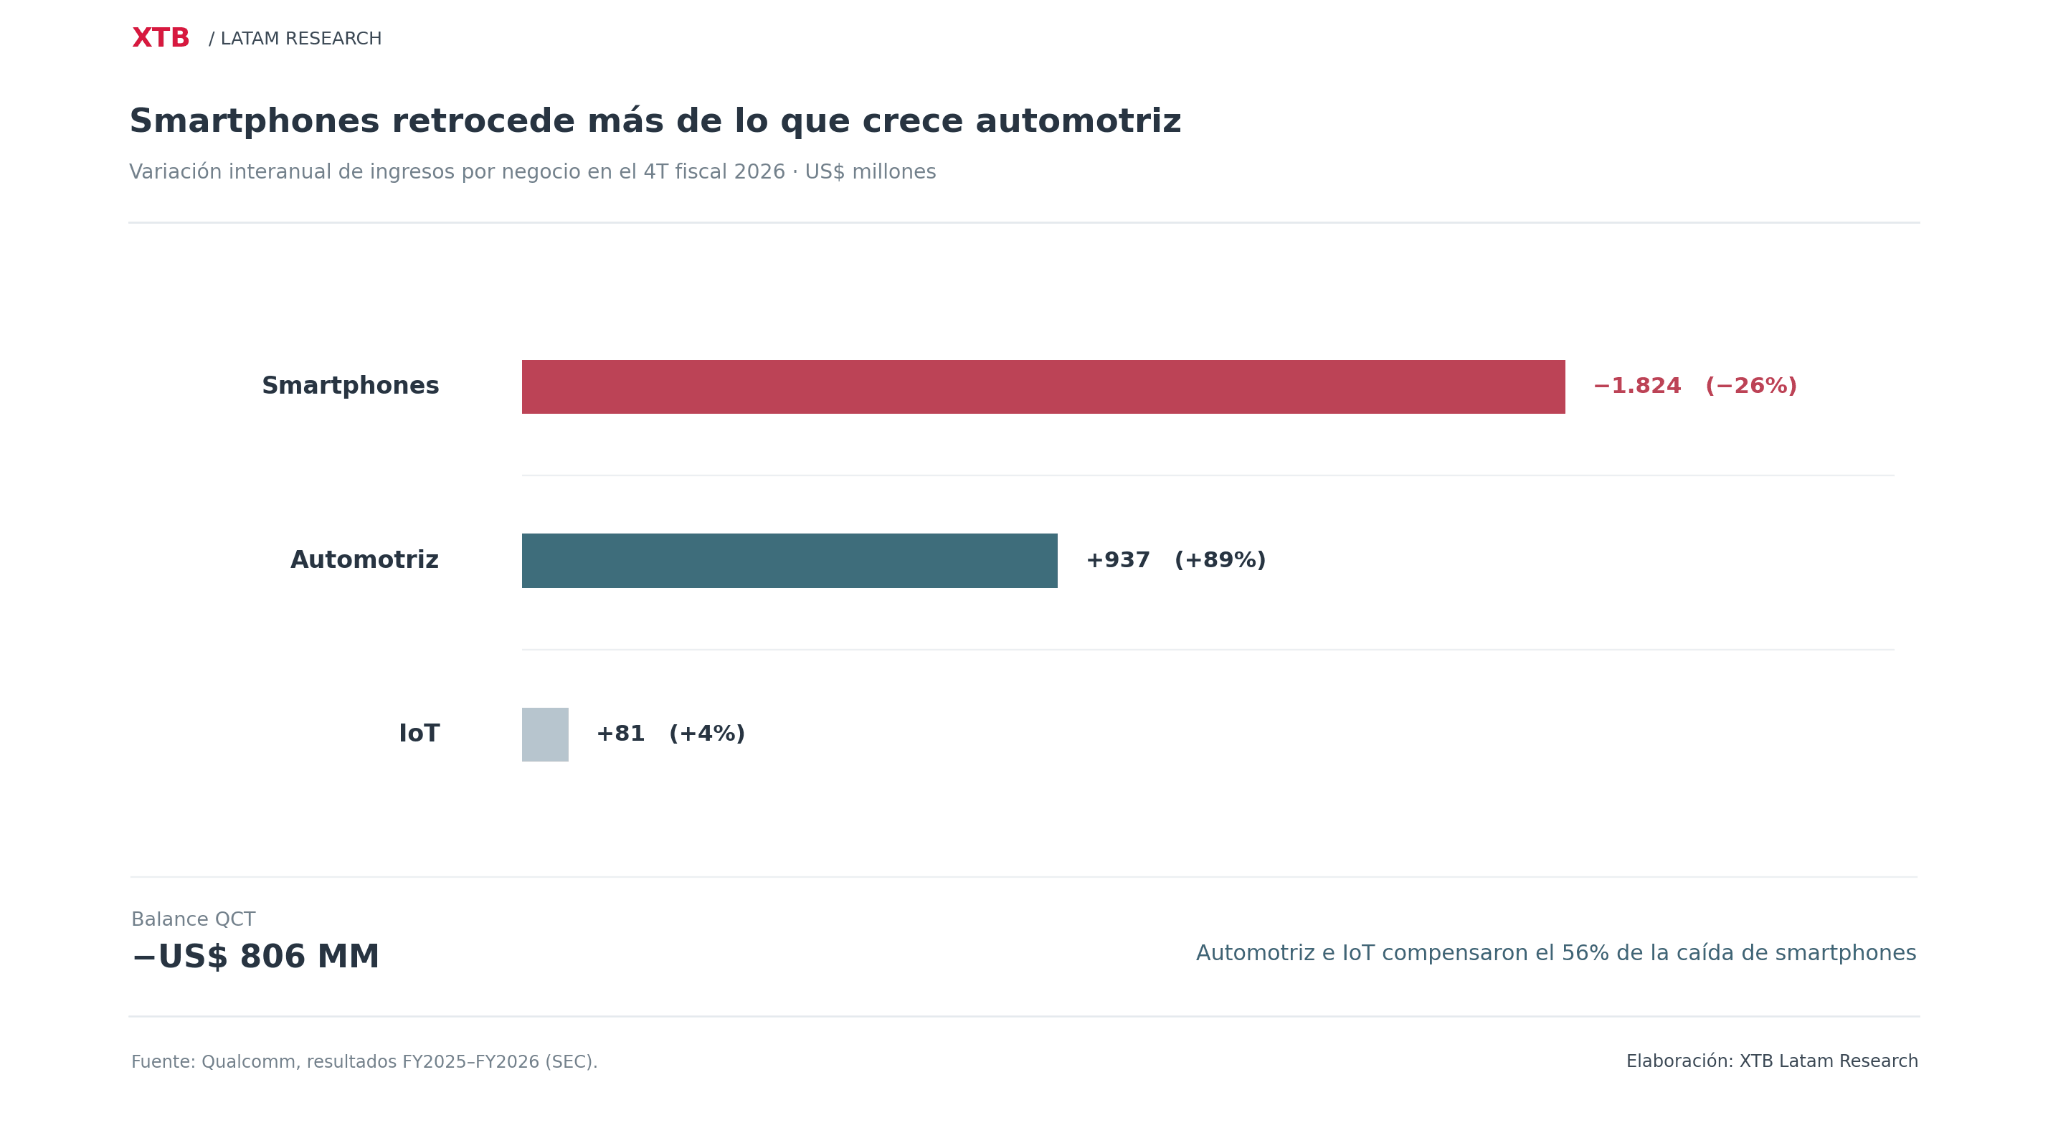
Esa dependencia quedó en evidencia en el negocio de smartphones, cuyos ingresos cayeron un 26% interanual, hasta US$5.137 millones, lo que representa una disminución de US$1.824 millones frente al año anterior. Para dimensionar esta diferencia, automotriz aportó US$937 millones adicionales, mientras que IoT sumó otros US$81 millones, por lo que ambos segmentos lograron compensar apenas el 56% de la caída en smartphones. Como resultado, los ingresos de la división de chips de Qualcomm retrocedieron un 8%, hasta US$9.015 millones, mostrando que, pese al avance de sus otros negocios, la compañía todavía depende considerablemente del mercado de teléfonos, una situación que cobra mayor importancia ante los cambios en su relación comercial con Apple.
Apple y las perspectivas para 2027
Parte de esta debilidad se explica por los cambios en la relación con Apple, que está reemplazando gradualmente los módems de Qualcomm por tecnología propia en sus iPhone. Esta transición reduce las ventas de componentes a uno de sus clientes históricos, aunque no significa el fin de su relación comercial, ya que ambas compañías renovaron en septiembre su acuerdo de licencias de patentes. A esto se suma el encarecimiento de las memorias, que ha afectado al mercado de smartphones y limitado la demanda de chips. De cara al próximo trimestre, Qualcomm espera una nueva caída de ingresos en este negocio, ya que el crecimiento previsto entre los fabricantes Android no alcanzaría para compensar la reducción de las ventas de módems a Apple, lo que refuerza la importancia de sus otros segmentos.
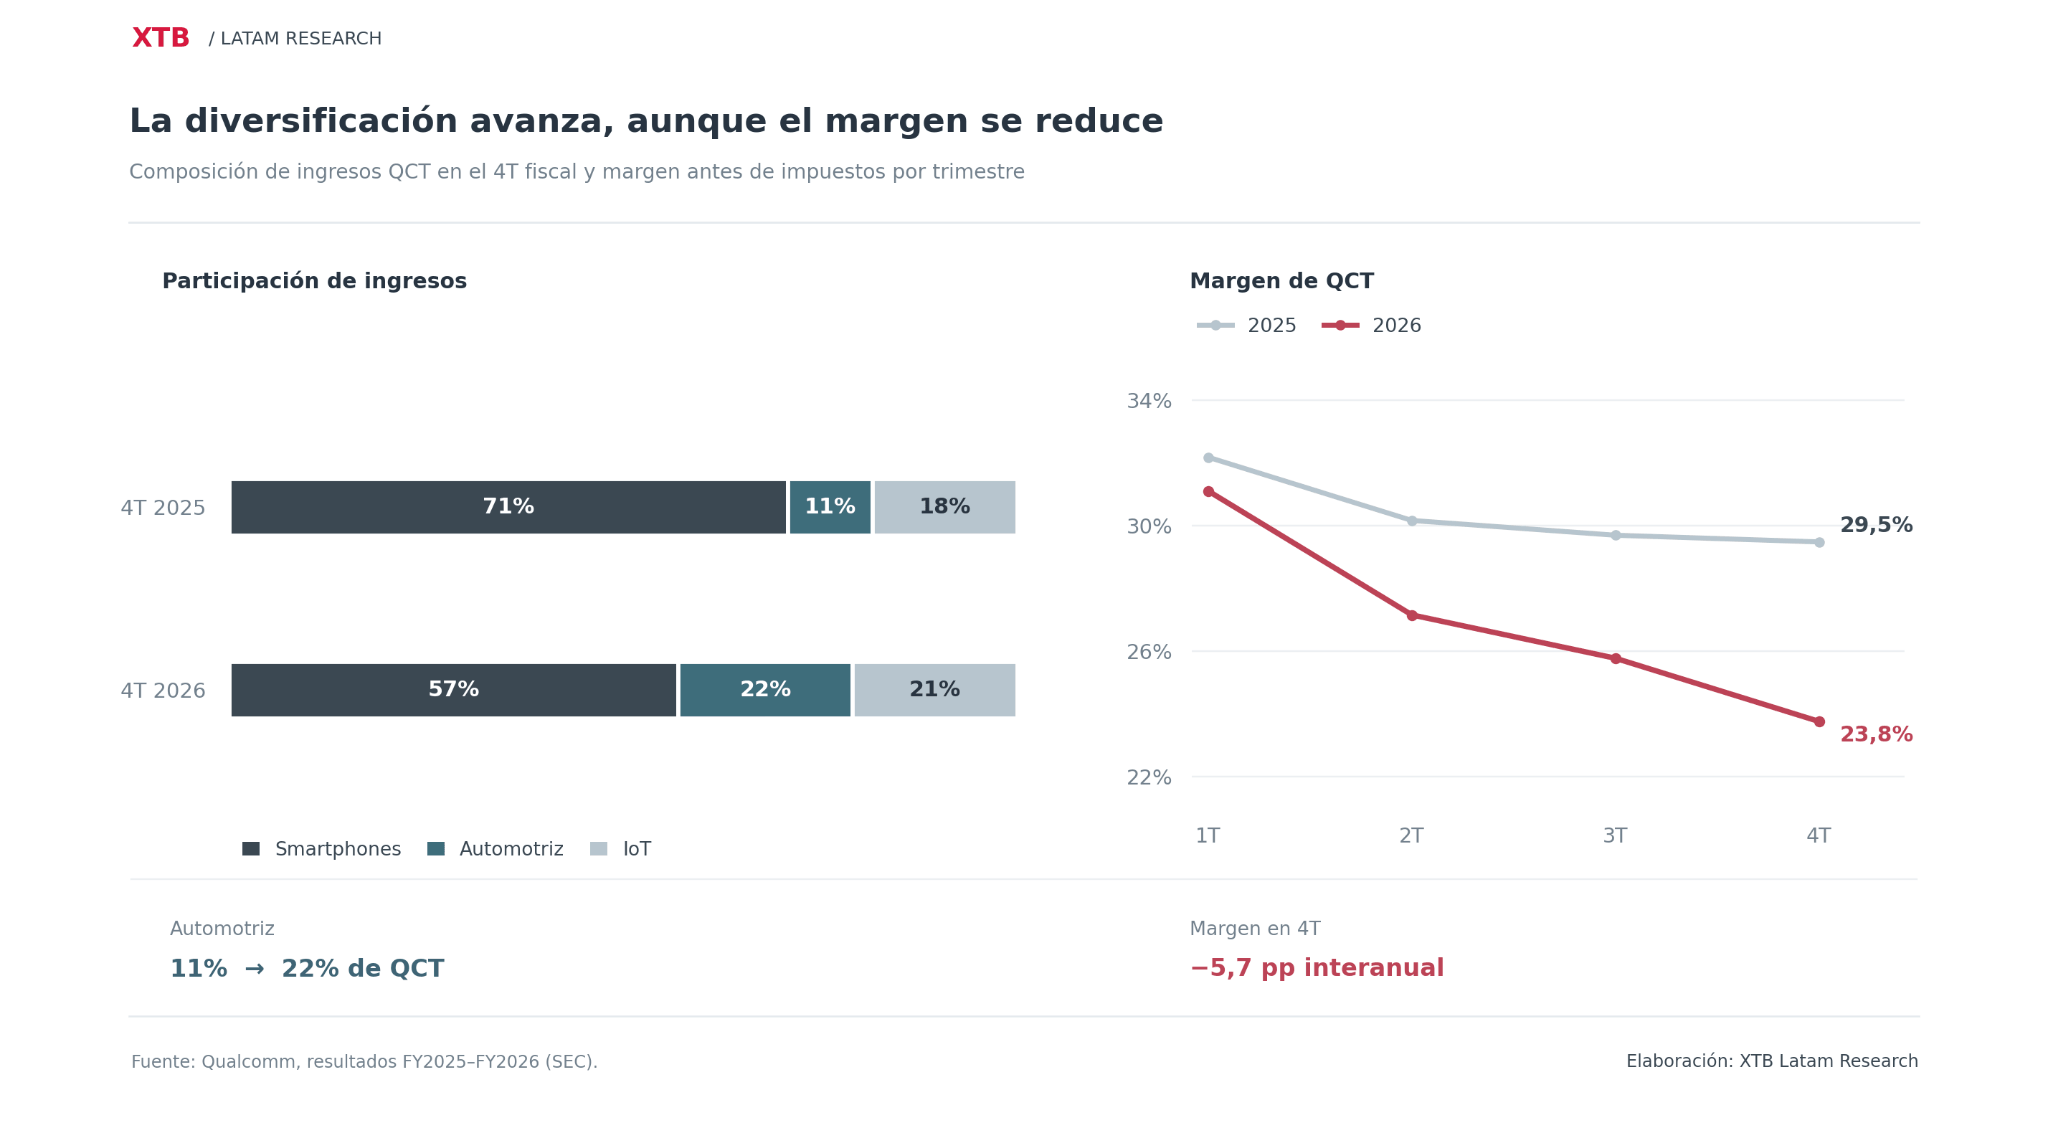
De cara al ejercicio fiscal 2027, Qualcomm espera avanzar en esta diversificación con el crecimiento de automotriz y el inicio de su negocio de centros de datos, donde proyecta ingresos superiores a US$650 millones durante el primer trimestre y mantiene una meta de US$5.000 millones para el año completo. Con ello, la compañía anticipa que sus negocios fuera de smartphones crecerán más de un 60% interanual, aunque esta expansión también requiere nuevas inversiones. Para el próximo trimestre, Qualcomm espera que el margen antes de impuestos de su división de chips se ubique entre el 20% y el 22%, frente al 24% registrado recientemente. La compañía explicó que la incorporación del negocio de centros de datos a esta división tendrá un impacto negativo cercano a tres puntos porcentuales sobre el margen previsto, debido a las inversiones que necesita antes de alcanzar mayores ingresos. Así, el desafío para 2027 será comprobar si estos nuevos negocios pueden compensar la caída de smartphones y mejorar su rentabilidad a medida que continúen creciendo.
Análisis técnico de Qualcomm (QCOM)
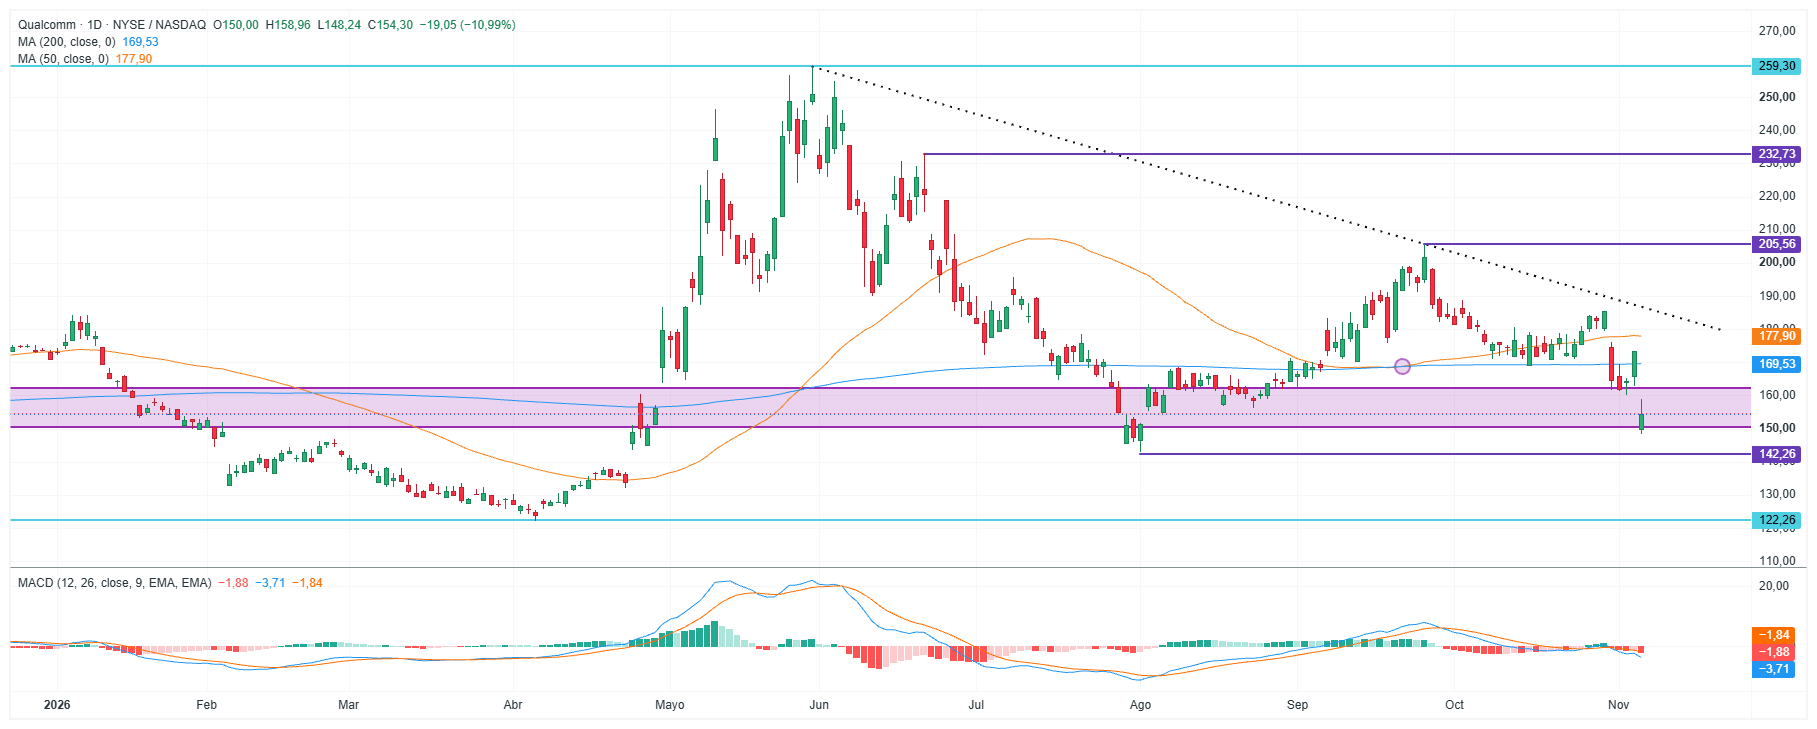
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research. Temporalidad D1.
El precio de Qualcomm cae cerca de un 11% y cotiza en torno a los US$154,30, después de perder los US$160 y acercarse nuevamente a la zona de soporte entre US$150 y US$160. La acción se mantiene por debajo de sus medias móviles de 200 y 50 sesiones, ubicadas en US$169,53 y US$177,90, respectivamente, mientras que el MACD continúa en terreno negativo. Si el precio logra sostenerse sobre los US$150, podría estabilizarse y volver a acercarse a los US$160, con las medias móviles como siguientes resistencias. En cambio, una ruptura sostenida por debajo de los US$150 dejaría como próximos soportes los US$142,26 y posteriormente los US$122,26.


Previa NFP de EE. UU.: ¿puede un buen dato de empleo provocar otra caída en Wall Street?

Chipotle sube más de 22% en una semana y busca consolidar su recuperación


Resumen de Mercado: El repunte poselectoral pierde fuerza ante la nueva realidad política

Resultados de Qualcomm: debilidad en el mercado de smartphones
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.