

-
El petróleo WTI cae más de un 4% y se aproxima a los US$99,50 por barril, ante las expectativas de avances en las negociaciones con Irán.
-
La AIE prevé una caída de la oferta mundial de 5,8 millones de barriles diarios en 2026, mientras las existencias siguen bajo presión.
-
El WTI pone a prueba el soporte de US$99,50. Si logra mantenerlo, podría recuperar terreno hacia los US$105 por barril.

-
El petróleo WTI cae más de un 4% y se aproxima a los US$99,50 por barril, ante las expectativas de avances en las negociaciones con Irán.
-
La AIE prevé una caída de la oferta mundial de 5,8 millones de barriles diarios en 2026, mientras las existencias siguen bajo presión.
-
El WTI pone a prueba el soporte de US$99,50. Si logra mantenerlo, podría recuperar terreno hacia los US$105 por barril.
El petróleo ha llegado a la víspera de las elecciones legislativas estadounidenses con una advertencia para quien intente operar únicamente el resultado de las urnas: el lunes ha caído más de un 4% antes de que se haya emitido un solo voto. El WTI rondaba los 99,71 dólares por barril a media sesión europea, muy cerca del soporte que veníamos siguiendo en 99,50. La causa inmediata fue la expectativa de avances en las conversaciones, mediadas por Catar, para poner fin al conflicto con Irán. El Brent también retrocedió con fuerza, aunque había terminado octubre en máximos de seis meses.
La reacción plantea una pregunta interesante: si unas conversaciones todavía abiertas provocan este descenso, ¿cuánta prima de riesgo llevaba incorporada el precio? Es probable que una parte de la subida de octubre respondiera al temor a una nueva escalada después de las elecciones. Pero sería prematuro dar por resuelto el problema de suministro. Continúan los ataques a petroleros en el estrecho de Ormuz y las rutas alternativas no han eliminado las dificultades para sacar el crudo de la región. Arabia Saudí consiguió aumentar sus exportaciones en octubre respecto a septiembre, una señal de adaptación, aunque el mercado sigue pendiente de la seguridad del transporte.
Cómo pueden afectar las elecciones de EE. UU. al mercado del petróleo
Las elecciones pueden alterar la política energética estadounidense durante los dos próximos años. El control del Congreso influirá en el margen para aprobar nuevas medidas sobre permisos, producción y gasto público, así como en la supervisión de la actuación del Gobierno. Son cuestiones relevantes para las empresas petroleras, pero un cambio legislativo no añade barriles al mercado el miércoles por la mañana. Para el precio inmediato pesarán más las noticias sobre Irán, la navegación por Ormuz y la evolución de las existencias.
La oferta y la demanda mundial de petróleo siguen bajo presión
Ahí está la dificultad de este mercado. La Agencia Internacional de la Energía calcula que la oferta mundial caerá, en promedio, 5,8 millones de barriles diarios en 2026 respecto al año anterior. El encarecimiento de los combustibles y los problemas de disponibilidad también están reduciendo el consumo: prevé una caída de la demanda de 2,6 millones de barriles diarios. Para 2027 espera una recuperación de la producción mucho más rápida que la del consumo. Es una previsión condicionada a que mejoren los flujos de petróleo; los nuevos ataques podrían retrasarla.
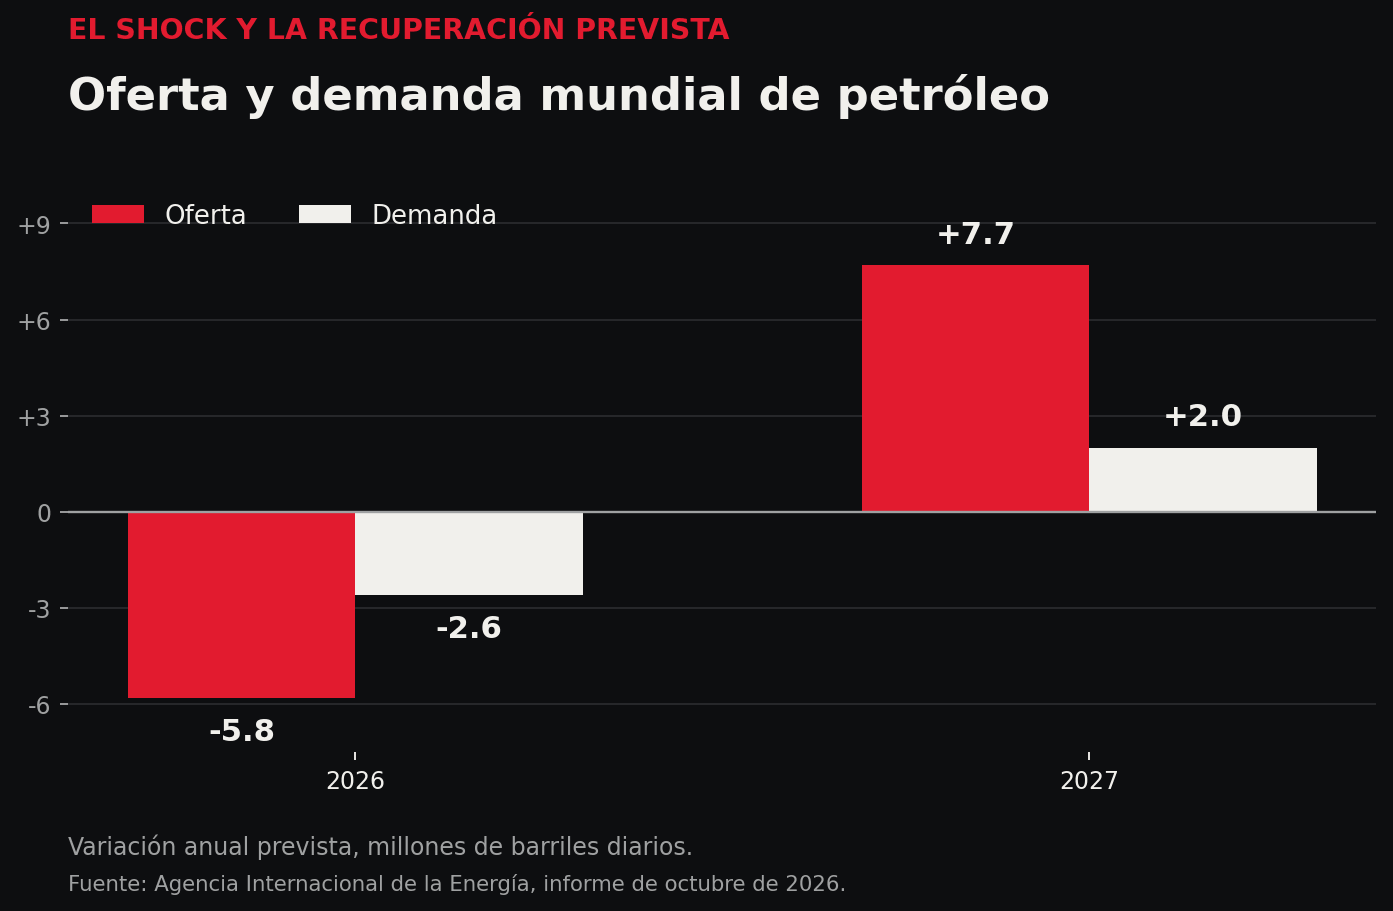
La caída de la demanda merece tanta atención como la interrupción de la oferta. Cuando el combustible se encarece lo suficiente, las empresas recortan desplazamientos, algunas actividades pierden rentabilidad y los hogares ajustan su consumo. Ese efecto puede acabar frenando el precio, aunque al principio sea precisamente la falta de suministro lo que lo haya disparado. La AIE estima que el consumo mundial de petróleo caerá también durante el cuarto trimestre. De momento, los precios altos están ayudando a equilibrar un mercado que dispone de poco margen para absorber otra interrupción.
Las existencias de petróleo explican la tensión del mercado
Las existencias muestran por qué el alivio diplomático puede convivir con un mercado todavía tenso. Según la AIE, los inventarios mundiales observados disminuyeron en unos 10 millones de barriles en septiembre. La cifra parece pequeña hasta que se mira dónde estaba el petróleo: las existencias en tierra cayeron 113 millones de barriles y ese descenso quedó compensado en gran parte por un aumento del crudo almacenado o transportado en el mar. A finales de septiembre, el volumen total observado se situaba 509 millones de barriles por debajo del nivel previo a la guerra.
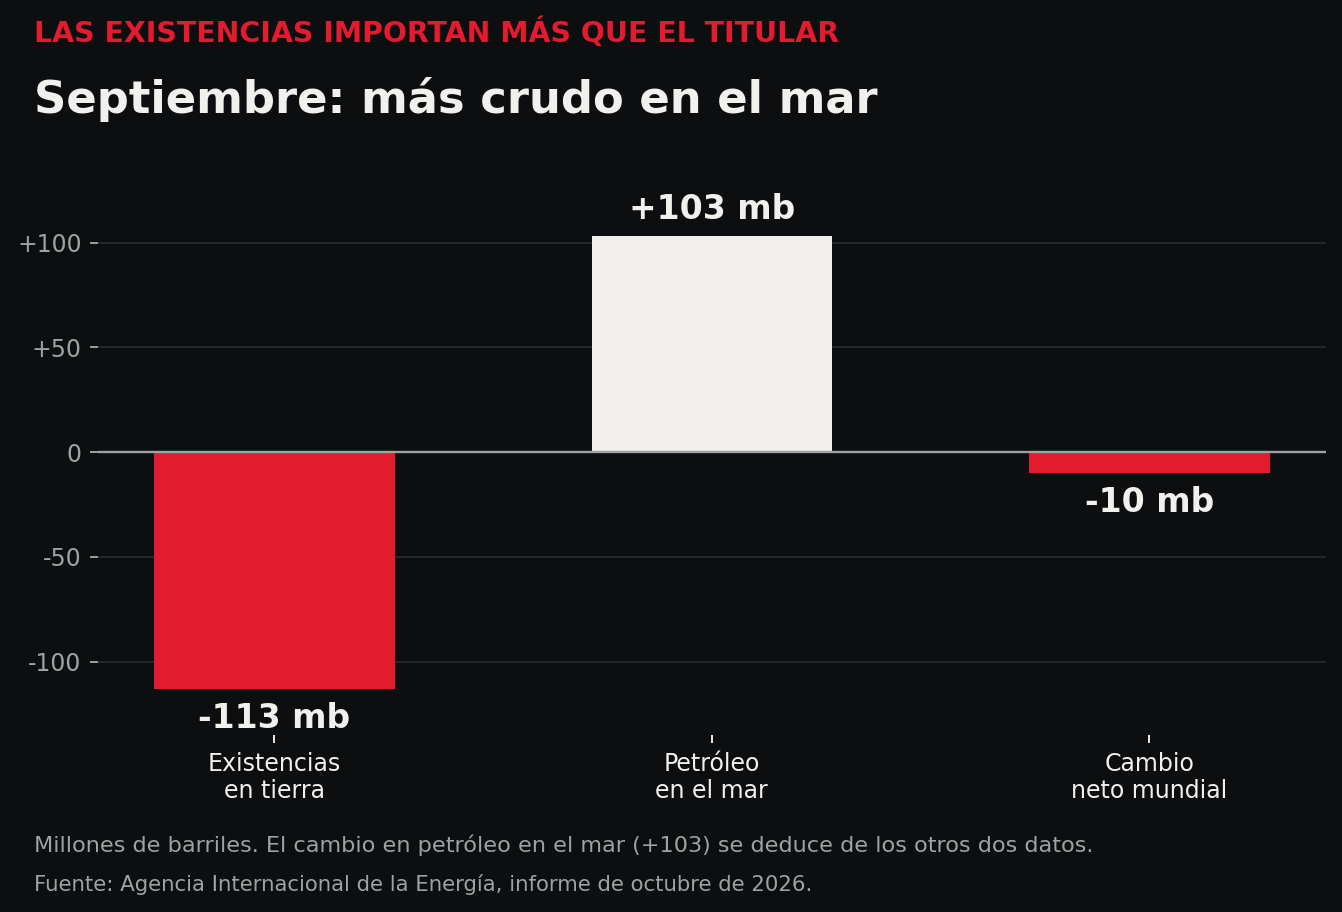
Un barril en un barco cuenta como existencia, pero no ofrece necesariamente la misma tranquilidad que uno situado cerca de la refinería que lo necesita. Debe llegar a destino, atravesar rutas seguras y cumplir las características que requiere el comprador. Por eso conviene seguir la distribución de los inventarios junto con su cifra total. La escasez de gasóleo añade presión: la AIE señala que sus exportaciones mundiales en septiembre fueron 700.000 barriles diarios inferiores a las de un año antes.
Los productores también están moviendo sus piezas. Siete países de la OPEP+ acordaron el 1 de noviembre mantener para diciembre sus objetivos de producción y volver a examinar el mercado a finales de mes. Estados Unidos, por su parte, está ejecutando una liberación de 172 millones de barriles de su reserva estratégica dentro de una actuación internacional coordinada. Son aportaciones importantes, aunque la reserva ofrece una respuesta temporal y una mayor capacidad de producción tarda en traducirse en cargamentos disponibles.
Escenarios para el petróleo después de las elecciones estadounidenses
¿Qué podría ocurrir después de las elecciones? Un avance verificable en las negociaciones, acompañado de una mejora real del tráfico marítimo, reduciría la prima de riesgo que ha sostenido al crudo. Una ruptura de las conversaciones o nuevos daños a buques e infraestructuras devolverían la atención a los inventarios bajos. Existe además un escenario menos vistoso: que no haya acuerdo ni escalada y el mercado tenga que decidir cuánto tiempo está dispuesto a pagar por un riesgo que sigue presente. El resultado electoral influirá en las expectativas políticas, pero los petroleros y las refinerías darán la medida más rápida de lo que sucede con la oferta.
Análisis técnico del petróleo WTI
Fuente:Xstation5
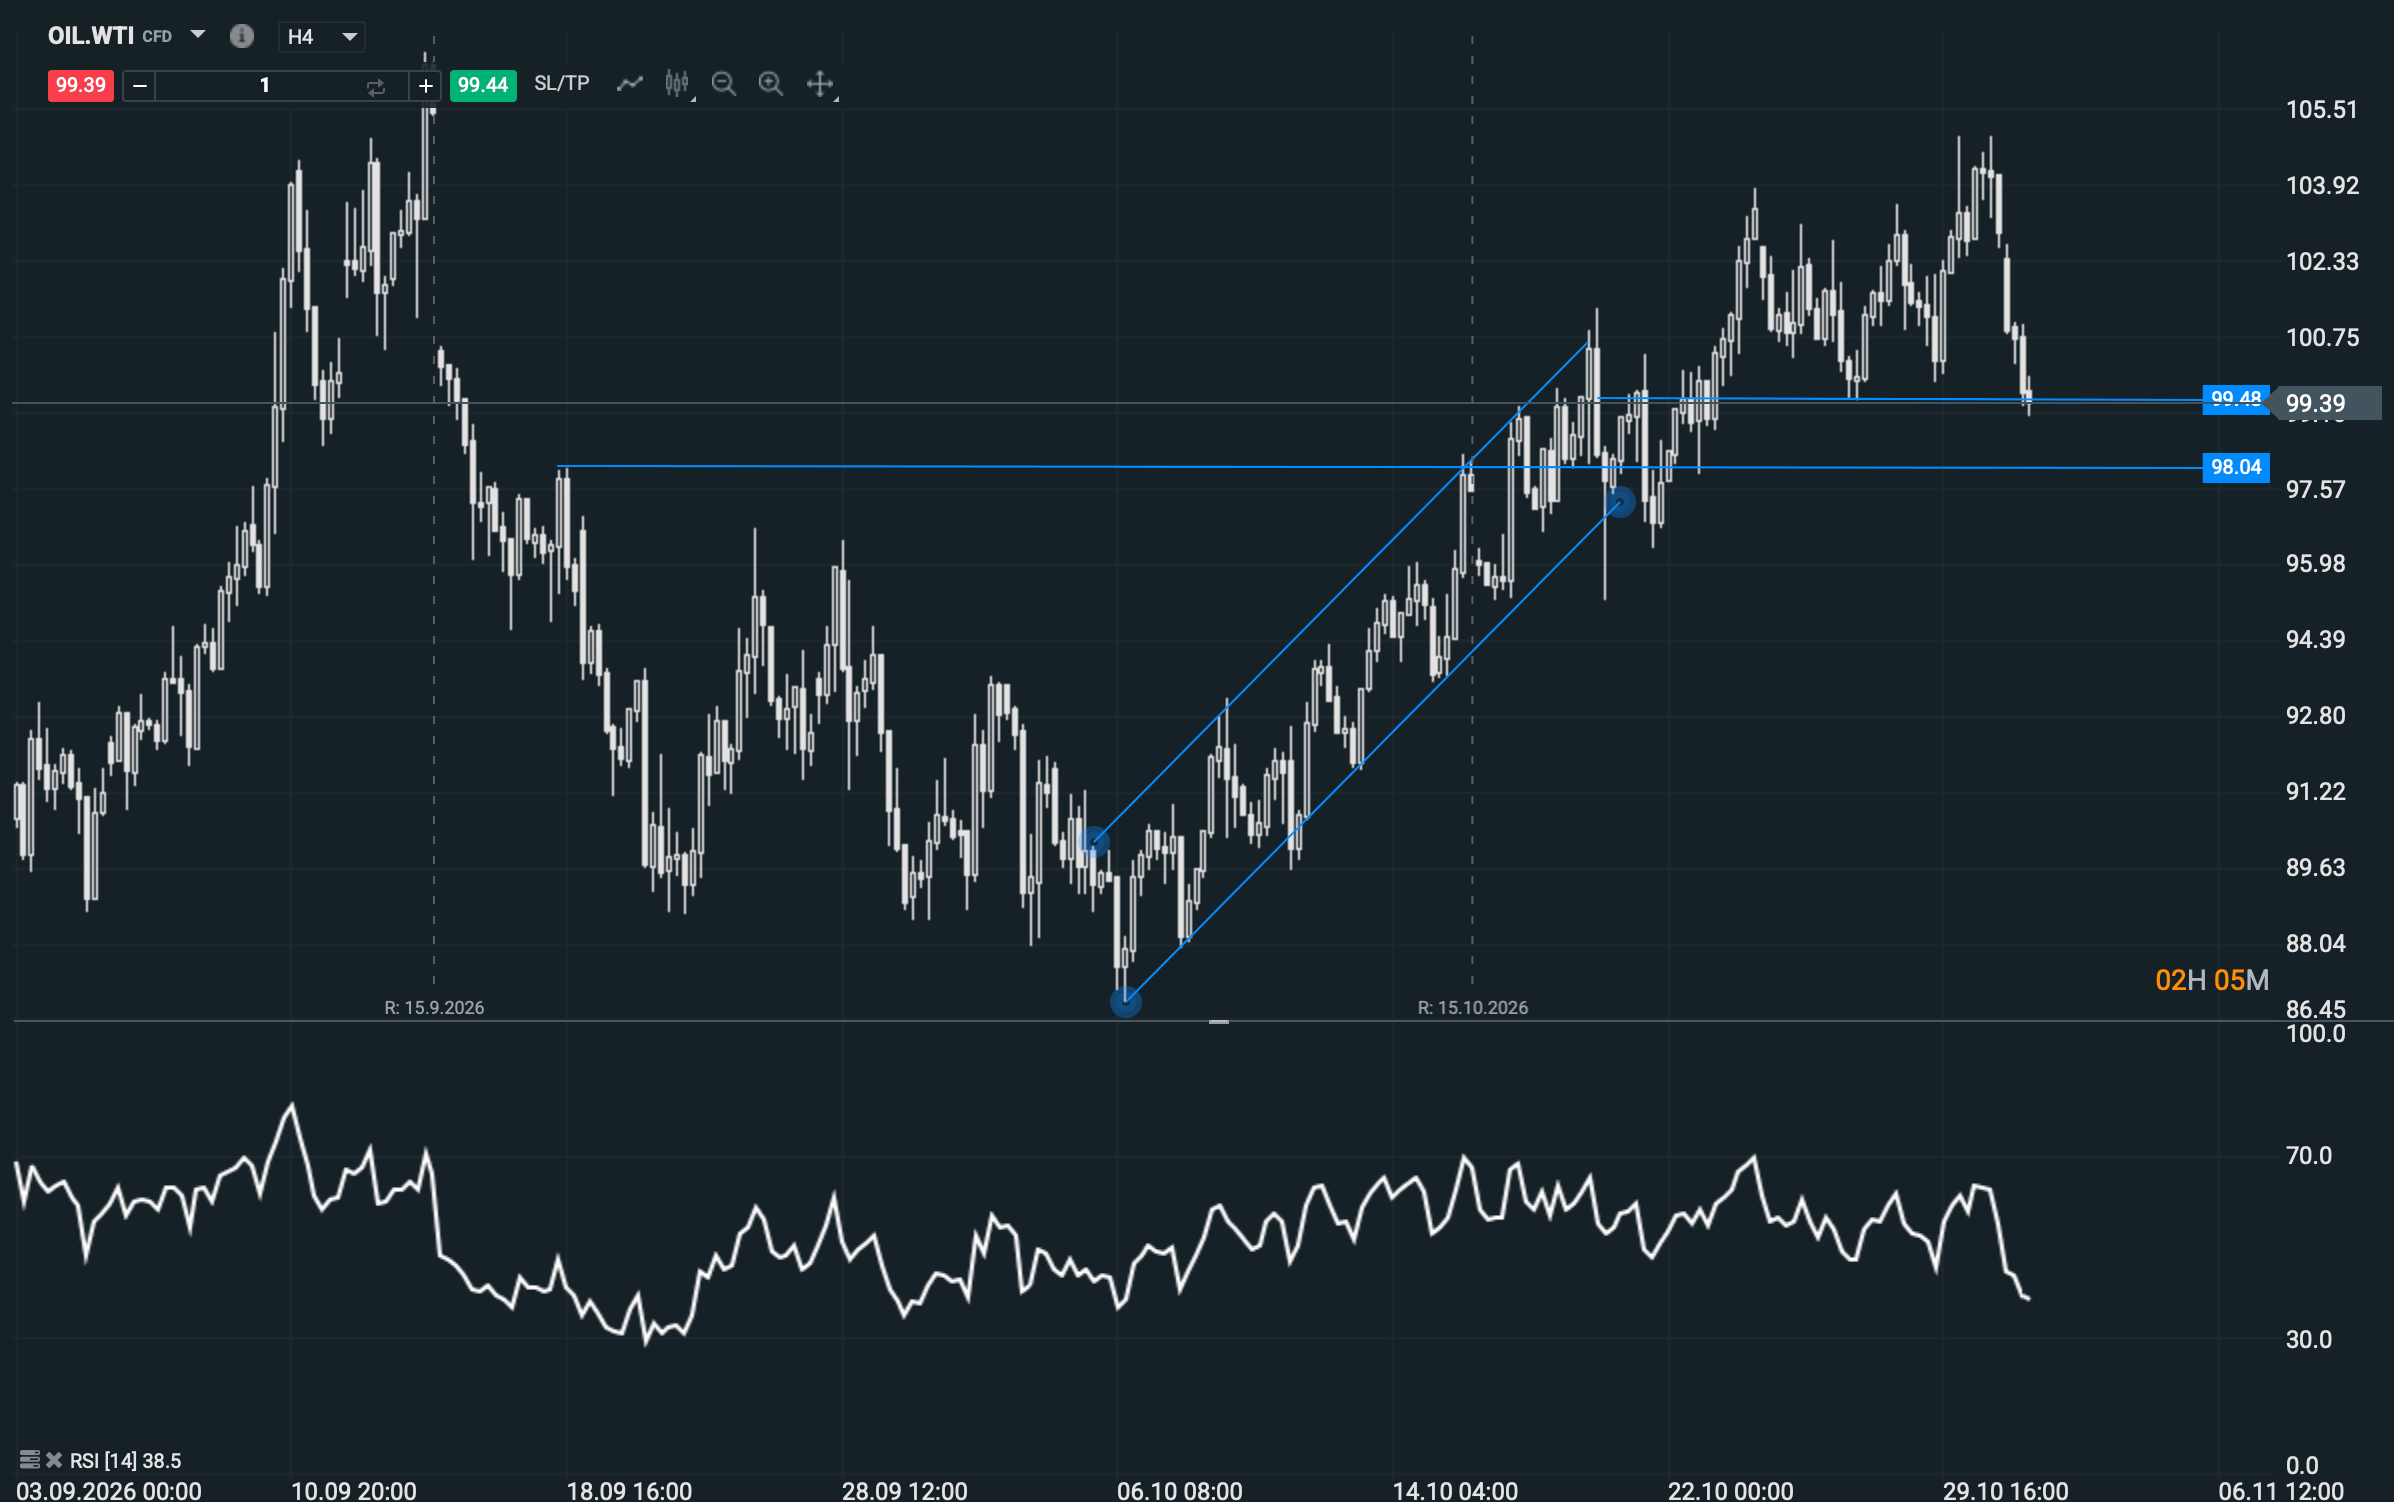
Desde el punto de vista técnico, en el último análisis seguíamos un canal alcista formado desde los mínimos de finales de septiembre. El precio rompió por arriba y después empezó a estabilizarse en una franja aproximada entre 99,50 y 105. Antes de marcar nuevos máximos el viernes, dejó una ruptura en falso alrededor de 104. Ese amago mostró que una pérdida momentánea de un nivel podía atraer ventas y fracasar rápidamente. Ahora, tras la caída del lunes, el WTI ha regresado a la parte baja del rango.
La referencia inmediata es 99,50. De momento estamos en zona de soporte y toca observar la reacción. Si el precio perfora el nivel y consolida por debajo, quienes compraron la ruptura del canal o el rebote del viernes podrían empezar a cerrar posiciones. A esas ventas podrían sumarse nuevos bajistas, dando fuerza al movimiento. Una simple perforación seguida de recuperación contaría una historia distinta: volvería a poner a prueba a quienes vendieron demasiado pronto.
Mientras 99,50 resista, el rango sigue abierto y cabe un nuevo intento de acercarse a 105. Para hablar de continuidad alcista haría falta que el precio recuperase terreno y lograse sostener una ruptura de la parte alta. La sesión actual recuerda por qué conviene esperar esa confirmación. El petróleo tiene motivos fundamentales para mantener una prima de riesgo, pero una noticia sobre las conversaciones puede mover varios dólares el barril antes de que cambie un solo dato de producción.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Noviembre y diciembre, entre los mejores meses para la bolsa
🌐 VISIÓN SEMANAL DE MERCADOS (02.11.2026)


El oro registra su peor octubre desde 2008: ¿puede repetirse el rebote histórico en noviembre?

Apertura de mercados hoy: comienzan los mejores meses para la bolsa
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.