

Descubre formas prácticas de ahorrar dinero en Chile, crear un fondo de emergencia, automatizar tus ahorros y alcanzar tus metas financieras más rápido.
Descubre formas prácticas de ahorrar dinero en Chile, crear un fondo de emergencia, automatizar tus ahorros y alcanzar tus metas financieras más rápido.
Aprender a ahorrar dinero comienza con la creación de un presupuesto riguroso y la adopción del principio de "pagarse a uno mismo primero" para reservar automáticamente capital antes de tener la oportunidad de gastarlo. La regla 50/30/20, popularizada por Elizabeth Warren y Amelia Warren Tyagi en "All Your Worth", es un marco ampliamente utilizado para este sistema. Sugiere destinar exactamente el 20% de tus ingresos al ahorro. Crear un colchón financiero es un proceso continuo y automatizado, no un esfuerzo puntual, y establecer este hábito garantiza fundamentalmente tu estabilidad a largo plazo. Esta guía ofrece métodos prácticos para optimizar tus gastos, desde tomar decisiones diarias más inteligentes hasta decidir exactamente dónde guardar tu patrimonio acumulado.
Conclusiones clave
- Empiece por elaborar un presupuesto: lleve un registro detallado de sus ingresos y gastos mensuales para establecer su base financiera.
- Automatice sus ahorros: aplique el principio de "páguese a sí mismo primero" para transferir fondos automáticamente en cuanto reciba su salario.
- Crea un fondo de emergencia: Convierte en primer objetivo financiero absoluto la creación de una red de seguridad que cubra varios meses de gastos.
- Céntrate en el porcentaje: ahorrar de forma constante un porcentaje fijo de tus ingresos funciona mucho mejor que perseguir una cantidad específica de dinero, independientemente de tu nivel de ingresos.
¿Cómo empezar a ahorrar dinero?
Para empezar a ahorrar dinero, basta con crear un presupuesto y usar el método de "pagarse a uno mismo primero" para reservar automáticamente una parte de los ingresos antes de gastarlos. La clave está en tratar los ahorros como un gasto fijo e innegociable, como el alquiler, en lugar de esperar a ver qué dinero sobra al final del mes. Al configurar una transferencia bancaria automática que se ejecute justo el día de cobro, se elimina por completo la tentación de gastar esos fondos en compras superfluas.
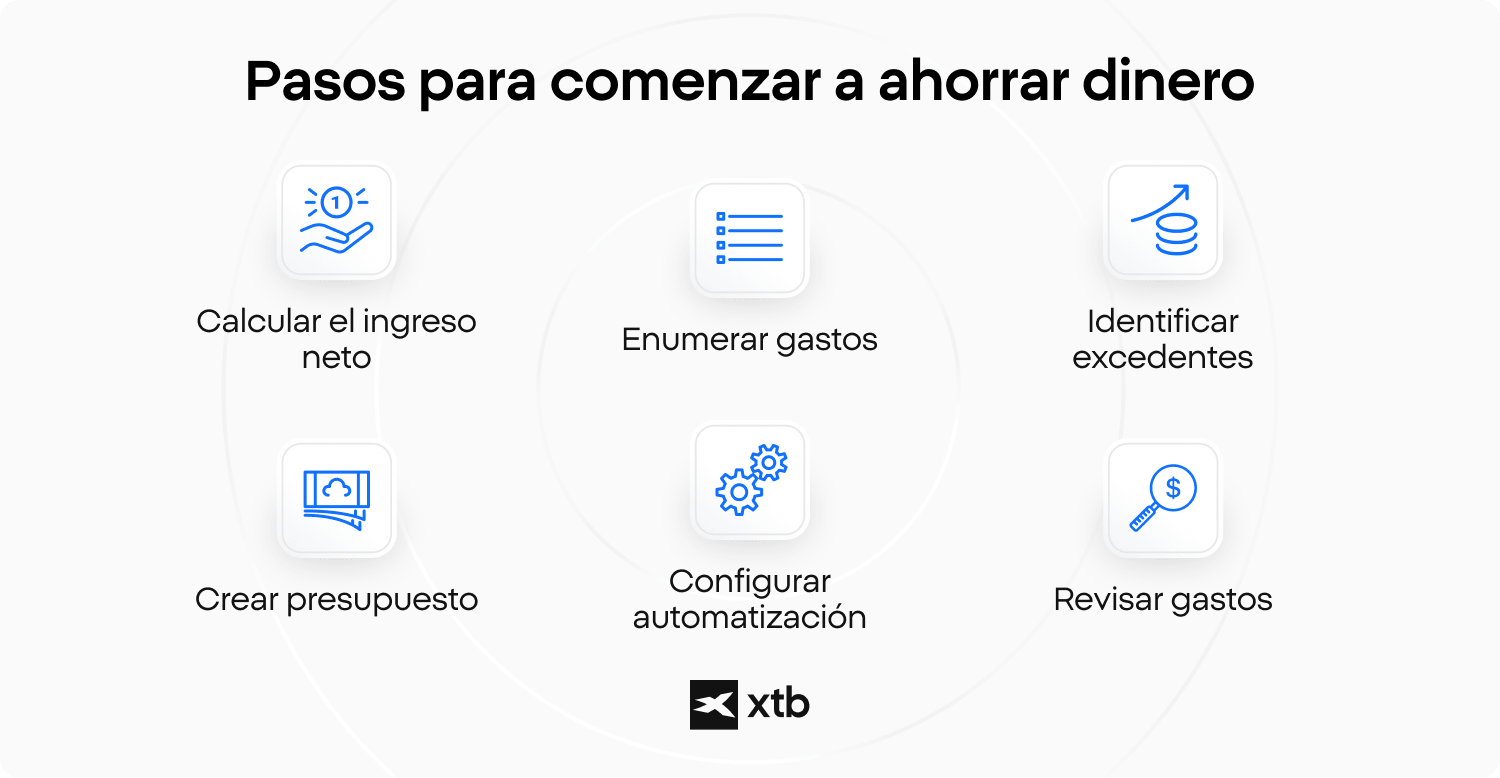
Para calcular con precisión cómo presupuestar y ahorrar dinero, primero debes calcular tus ingresos netos totales y enumerar todos tus gastos mensuales recurrentes. Una vez que identifiques tu situación financiera inicial y localices tu superávit monetario, podrás crear un presupuesto que determine con exactitud cuánto capital se destina directamente a tu cuenta de ahorros. Separar las necesidades biológicas esenciales de los deseos superfluos actúa como un filtro analítico riguroso, asegurando que priorices la seguridad financiera futura sobre la gratificación instantánea. Aprende como calcular tu patrimonio aquí.
Para llevar a cabo esta fase inicial, es fundamental ser completamente honesto sobre tus hábitos de gasto. Al analizar formalmente tus extractos bancarios y de tarjetas de crédito de los últimos tres meses, podrás identificar fácilmente patrones de gasto innecesarios y redirigir ese capital malgastado hacia tu estabilidad financiera a largo plazo.
¿Cuáles son las mejores maneras de ahorrar dinero en el día a día?
Las mejores maneras de ahorrar dinero consisten en reducir los gastos recurrentes y cíclicos, como las suscripciones digitales, las facturas de servicios públicos y las salidas a comer con frecuencia, en lugar de recurrir a privaciones puntuales y agotadoras. Clasificar tus gastos diarios en fijos, variables y discrecionales te permitirá identificar con precisión dónde se producen estas fugas financieras recurrentes en tu flujo de caja mensual.
Desarrollar un hábito de ahorro diario constante requiere añadir un freno deliberado a tus decisiones impulsivas y gestionar activamente tanto tus gastos variables como fijos. Implementar sistemáticamente consejos prácticos para ahorrar dinero puede reducir drásticamente tu gasto mensual y acelerar tu camino hacia la independencia financiera .
Aquí tienes varias maneras muy efectivas de ahorrar dinero a diario:
- Ahorra dinero mediante auditorías de suscripciones: revisa los extractos de tu tarjeta de crédito al comienzo de cada mes para identificar y cancelar servicios digitales recurrentes, plataformas de streaming o suscripciones a gimnasios que ya no utilizas activamente.
- Estrategia para negociar facturas: Contacte anualmente con sus proveedores de internet, seguros o telefonía móvil para solicitar amablemente ofertas de fidelización de clientes, descuentos por fidelidad o para cambiar estratégicamente a planes de la competencia significativamente más baratos.
- Planificación rigurosa de las comidas: Cocine sus comidas en casa y cree una lista de la compra estricta antes de ir al supermercado, evitando por completo los márgenes de beneficio increíblemente altos asociados a los restaurantes y las aplicaciones de reparto de comida a domicilio.
- La regla de las 48 horas: Añade una fricción deliberada a tus gastos discrecionales imponiendo un período de espera obligatorio de 24 a 48 horas antes de comprar cualquier artículo no esencial, lo que elimina eficazmente las compras impulsivas motivadas por las emociones.
¿Cómo se puede ahorrar dinero con bajos ingresos?
Al calcular cómo ahorrar dinero con bajos ingresos, el porcentaje de tus ganancias importa mucho más que la cantidad exacta, ya que incluso pequeñas transferencias regulares crean un buen hábito financiero. Tu prioridad inmediata debe ser establecer un colchón financiero modesto para evitar a toda costa recurrir a deudas de consumo con altos intereses durante emergencias repentinas e inesperadas.
Implementar técnicas automatizadas de microahorro te permite aprender a ahorrar dinero rápidamente, incluso con un flujo de efectivo muy limitado. Transferir constantemente solo cinco o diez dólares a la semana entrena tu cerebro para considerar la acumulación de riqueza como una rutina necesaria. Además, puedes reducir sistemáticamente tus mayores gastos fijos, como vivienda o transporte, disminuyendo el tamaño de tu vivienda o utilizando el transporte público en lugar de tener un vehículo propio.
Además, explorar y solicitar programas de asistencia gubernamental generales, subvenciones comunitarias locales o desgravaciones fiscales específicas puede liberar rápidamente capital vital. Reinvertir el dinero ahorrado gracias a estos programas de ayuda directamente en su cuenta bancaria garantiza que su tasa de ahorro aumente progresivamente con el tiempo.
¿Cuánto dinero deberías ahorrar cada mes?
Un método muy popular y eficaz es la regla 50/30/20, que consiste en destinar exactamente el 20% de tus ingresos al ahorro, y tu primer objetivo debe ser un fondo de emergencia que cubra de 3 a 6 meses de gastos. Controlar tu tasa de ahorro —el porcentaje exacto de tus ingresos brutos que mantienes a buen recaudo— te proporciona un indicador universal e independiente de tus ingresos para evaluar tu salud financiera general.
Un fondo de emergencia actúa como una barrera líquida vital contra la pérdida inesperada del empleo, reparaciones urgentes en el hogar o gastos médicos imprevistos. Ahorrar entre 3 y 6 meses de tus gastos mensuales calculados te permite afrontar con tranquilidad las crisis económicas severas sin tener que liquidar tus inversiones a largo plazo ni recurrir a préstamos personales costosos.
Una vez que logre acumular esta posición de efectivo defensiva, su estrategia financiera se orientará hacia la creación de riqueza de forma proactiva. Podrá entonces redirigir con confianza ese 20 % mensual de sus ahorros tradicionales hacia objetivos a largo plazo más ambiciosos, maximizando así la rentabilidad compuesta durante las próximas décadas.
¿Para qué deberías ahorrar primero?
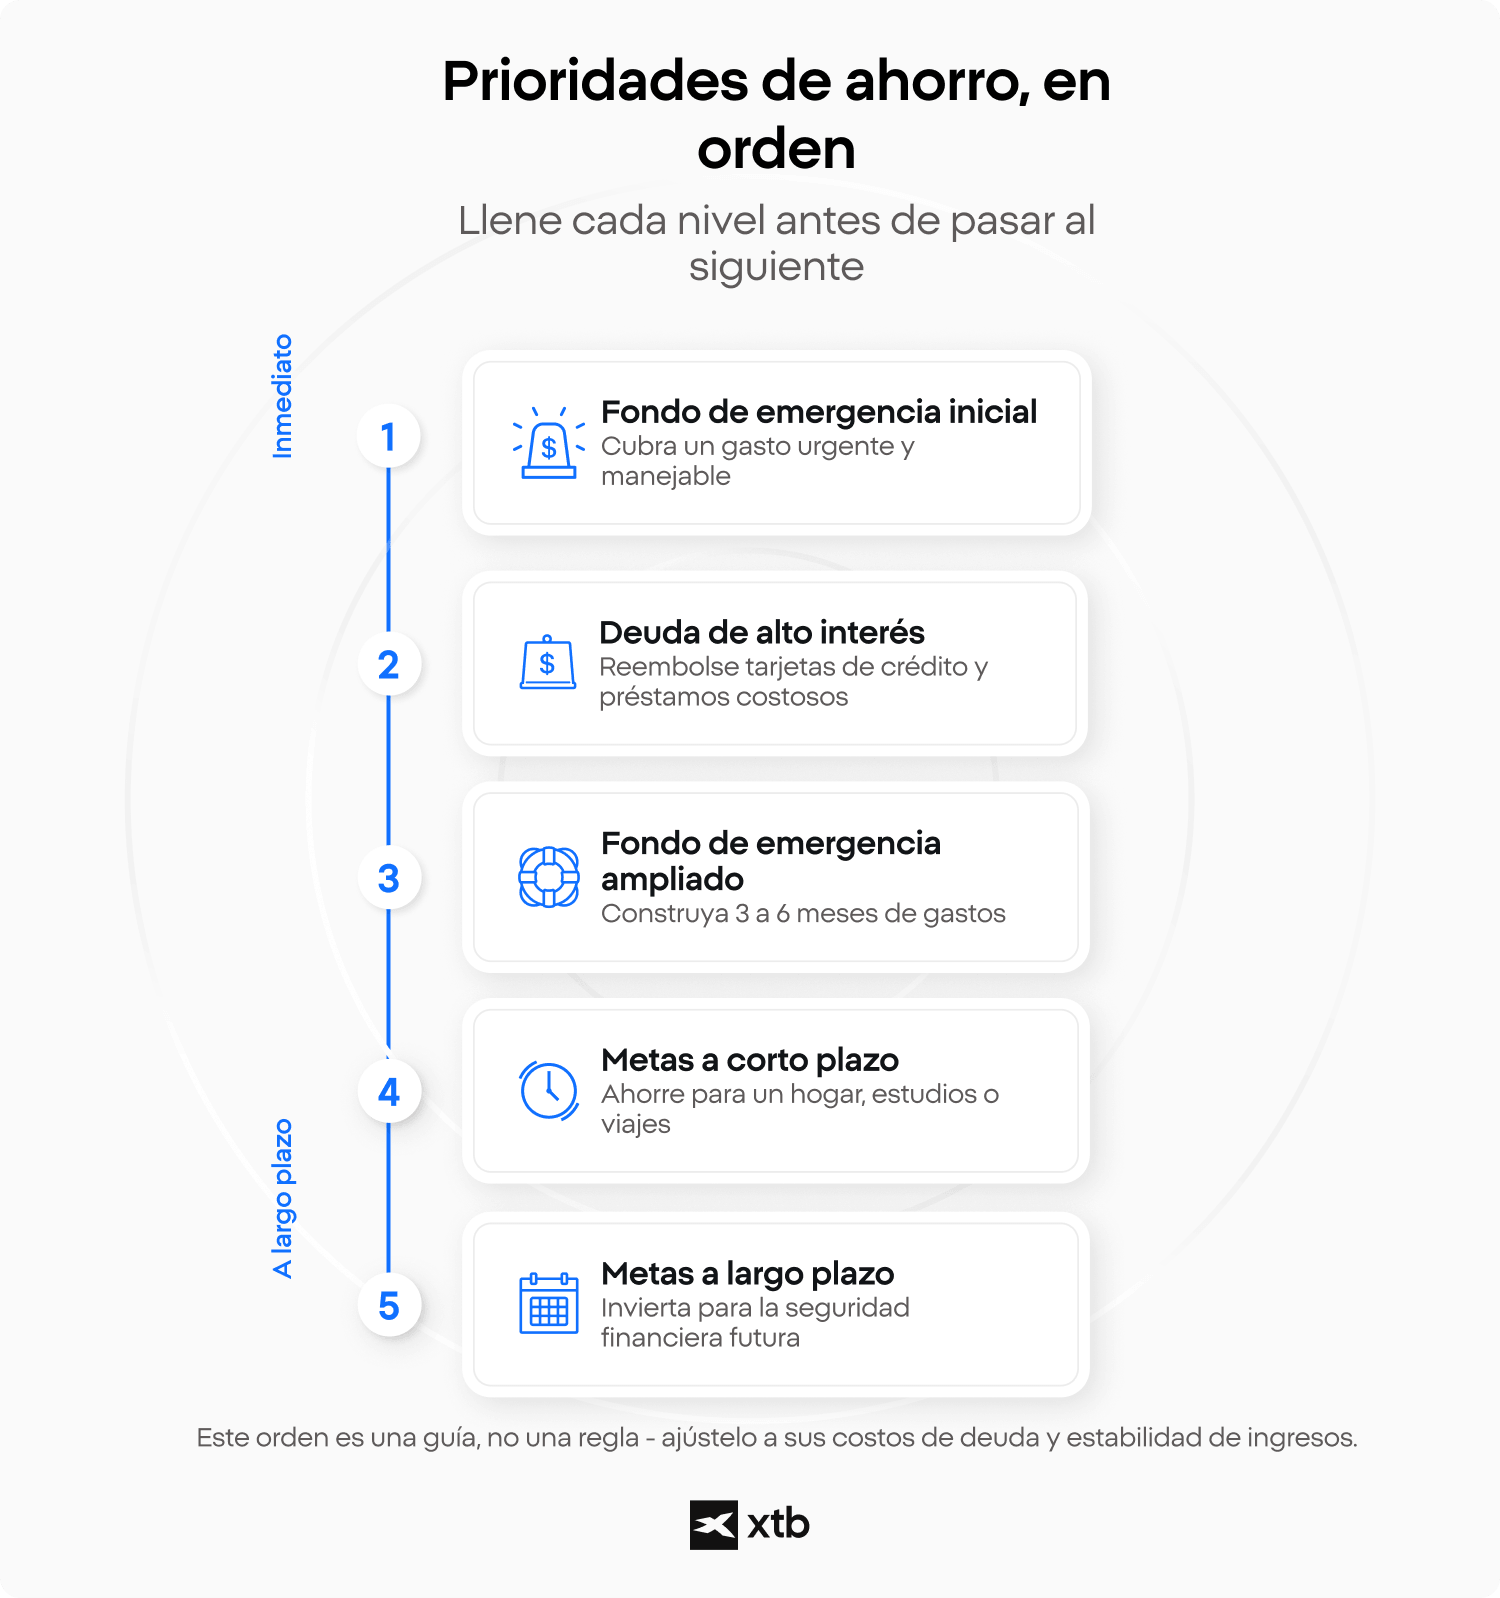
Tu primera prioridad de ahorro debería ser, por lo general, un pequeño fondo de emergencia que te proteja de tener que recurrir inmediatamente a tarjetas de crédito o préstamos ante un gasto inesperado. Después, el orden correcto dependerá del costo de tu deuda, el plazo de tus objetivos financieros y la estabilidad de tus ingresos.
Un orden práctico de prioridades podría ser el siguiente:
- Crea un fondo de emergencia inicial. Reserva entre 500 y 1000 dólares (aproximadamente el equivalente a un mes de gastos esenciales), lo suficiente para cubrir un gasto urgente pero manejable, como una factura médica, la reparación del coche o la pérdida temporal de ingresos.
- Amortiza tus deudas de consumo con intereses altos. Las deudas de tarjetas de crédito y los préstamos a corto plazo con intereses elevados pueden crecer más rápido que los ahorros, por lo que amortizarlas resulta más ventajoso económicamente que mantener grandes cantidades de efectivo.
- Amplía tu fondo de emergencia. Una vez que hayas controlado tus deudas costosas, trabaja para crear una reserva que cubra aproximadamente de tres a seis meses de gastos esenciales.
- Ahorra para objetivos concretos a corto plazo. El dinero necesario para la entrada de una vivienda, la educación, los viajes, los impuestos o las reparaciones importantes generalmente debe mantenerse separado del fondo de emergencia.
- Invierte para alcanzar tus objetivos a largo plazo. El capital que no necesites durante varios años podrá destinarse a inversiones diversificadas, en función de tu tolerancia al riesgo y tu horizonte temporal.
Este orden no es universal. Alguien con empleo inestable puede priorizar una mayor reserva de efectivo, mientras que una persona con deudas de intereses muy altos puede necesitar concentrarse más en su pago. La clave está en asignar un propósito específico a cada parte de tus ahorros, en lugar de mantener todo tu dinero en una sola cuenta sin distinción.
¿Qué reglas y retos para ahorrar dinero funcionan realmente?
Reglas como la de los 30 días, la de los 27,40 dólares y la del 50/30/20 funcionan porque automatizan sistemáticamente tus decisiones financieras y convierten el ahorro en un hábito objetivo y fácilmente medible. Al eliminar por completo la carga psicológica diaria de preguntarse "¿puedo permitirme esto?", estos métodos hacen que ahorrar sea cuantificable y ayudan a crear un hábito constante.
La regla de los 30 días
La regla de los 30 días exige esperar 30 días completos antes de realizar cualquier compra no esencial o discrecional. Este periodo de reflexión obligatorio elimina por completo el impulso emocional asociado al consumo actual, lo que suele llevar a la conclusión de que, en realidad, no se necesita el artículo deseado.
La regla de los 27,40 dólares
La regla de los 27,40 dólares divide las metas financieras ambiciosas e intimidantes en pequeños pasos diarios manejables. Ahorrar exactamente 27,40 dólares al día, multiplicado por 365 días, da como resultado 10.000 dólares al año, lo que proporciona un camino claro y práctico para quienes buscan acumular rápidamente un saldo de cinco cifras.
La regla 50/30/20
La regla 50/30/20 establece una estructura presupuestaria estricta para la totalidad de tu salario. Indica que debes destinar exactamente el 50% a necesidades biológicas esenciales, el 30% a gastos discrecionales y el 20% directamente al ahorro y al pago de deudas.
Reto de no gastar
Un reto de no gastar te obliga a eliminar por completo los gastos discrecionales durante un período fijo y predefinido, como un fin de semana, una semana o un mes entero. Durante este período de austeridad, solo puedes gastar dinero en necesidades básicas como vivienda, servicios públicos y alimentos básicos no preparados.
Ahorro por redondeo
El ahorro por redondeo automatiza sin esfuerzo la creación de tu patrimonio al redondear cada transacción con tarjeta de débito o crédito al dólar entero más cercano. El cambio restante se transfiere instantáneamente a una cuenta de ahorros independiente, generando intereses de forma discreta y eficiente en segundo plano.
¿Dónde debería guardar sus ahorros (y qué hará después)?
Los ahorros a corto plazo y los fondos de emergencia se guardan mejor en una cuenta de ahorros de alto rendimiento, con fácil acceso y que genere intereses. Al mismo tiempo, también puedes considerar invertir pequeñas cantidades a medida que crece tu capital a largo plazo. Mantener efectivo inactivo en una cuenta corriente estándar sin intereses suele implicar una pérdida constante de poder adquisitivo debido a la inflación anual.
Una vez que su red de seguridad financiera esté completamente asegurada, la pregunta inevitable es si debe seguir ahorrando o invirtiendo. La transición de un ahorrador conservador a un inversor activo implica dirigir estratégicamente su excedente mensual a una cuenta de corretaje autorizada para comprar sistemáticamente activos productivos como acciones, bonos o ETF ampliamente diversificados.
Este cambio transforma radicalmente la forma en que funciona tu dinero. En lugar de simplemente almacenar capital, invertir permite que tu patrimonio acumulado crezca de forma independiente y exponencial, aprovechando el poder matemático del interés compuesto para construir una riqueza sustancial y multigeneracional a largo plazo.
FAQ
La forma más sencilla de empezar es automatizar una pequeña transferencia desde tu cuenta corriente a una cuenta de ahorros separada justo después de cobrar. A esto se le suele llamar el método de "pagarse a uno mismo primero", porque el ahorro se considera una obligación mensual fija, en lugar de algo que se hace solo cuando sobra dinero.
No es necesario que la cantidad sea grande al principio. Una transferencia menor que se realice de forma constante suele ser más eficaz que un objetivo ambicioso que no se pueda mantener.
No existe un porcentaje universal que funcione para todos los hogares. El método de presupuesto 50/30/20, comúnmente utilizado, sugiere destinar el 20% de los ingresos netos al ahorro y al pago de deudas, pero esto debe considerarse una pauta flexible y no un requisito estricto.
Una tasa de ahorro realista depende de factores como:
- Estabilidad de ingresos,
- Costos de vivienda y cuidado infantil,
- Deuda existente,
- Objetivos financieros,
- Costo de vida.
Alguien con ingresos disponibles limitados puede empezar con un 2% o un 5% e ir aumentando gradualmente la tasa a medida que mejore su situación financiera.
Cuando los ingresos son limitados, la prioridad debe ser crear un hábito constante en lugar de alcanzar una gran cantidad mensual. Incluso pequeñas transferencias semanales pueden crear un colchón financiero básico y reducir la dependencia de tarjetas de crédito o préstamos costosos durante una emergencia.
También conviene revisar primero los gastos recurrentes más importantes. Reducir los gastos de vivienda, transporte, seguros, telecomunicaciones o deudas puede tener un impacto mucho mayor que disminuir repetidamente las pequeñas compras cotidianas.
A menudo, conviene crear un pequeño fondo de emergencia antes de amortizar la deuda de forma agresiva. Sin ahorros disponibles, un gasto inesperado podría obligarte a pedir un nuevo préstamo, lo que pondría en peligro el plan de pago.
Tras establecer un colchón financiero básico, las deudas con intereses altos, como los saldos de las tarjetas de crédito, generalmente deben tener prioridad, ya que su costo puede ser considerablemente mayor que los intereses generados por los ahorros. El equilibrio adecuado depende de la tasa de interés, los plazos de pago, la estabilidad de los ingresos y el acceso a ayudas de emergencia.
Muchos asesores financieros recomiendan crear un fondo de emergencia que cubra de tres a seis meses de gastos básicos. Sin embargo, la cantidad adecuada depende de tus circunstancias personales, incluyendo la estabilidad de tus ingresos, tus obligaciones financieras y la seguridad laboral.
Un fondo de emergencia más grande podría ser apropiado si usted:
- Tiene ingresos irregulares o basados en comisiones,
- Tiene manutención de hijos u otros dependientes,
- Trabaja en una industria cíclica o inestable,
- Tiene gastos médicos o de vivienda significativos,
- Depende de un solo ingreso familiar.
Por ejemplo, si sus gastos mensuales esenciales ascienden a 1.000.000 millón de pesos, una reserva de entre 3.000.000 y 9.000.000 millones cubriría el fondo de emergencia de tres a seis meses que se suele recomendar.
Por el contrario, una persona con un empleo estable, un seguro integral y dos ingresos familiares fiables puede sentirse cómoda manteniendo una reserva de emergencia más pequeña.
Los ahorros para emergencias deben guardarse en un lugar seguro, con liquidez y de fácil acceso. Según el país, algunas opciones adecuadas pueden ser una cuenta de ahorros que genere intereses, una cuenta de depósito en el mercado monetario o un depósito bancario a corto plazo que no imponga una penalización significativa por retiro anticipado.
El objetivo principal es la accesibilidad, más que la máxima rentabilidad. Por lo general, el dinero para emergencias no debe invertirse en activos volátiles como acciones individuales, criptomonedas (criptoactivos) o bonos a largo plazo, ya que su valor puede caer justo cuando se necesitan los fondos.
No. La regla 50/30/20 puede ser un buen punto de partida, pero puede resultar poco realista en zonas donde el alquiler, las hipotecas, el transporte o el cuidado de los hijos consumen mucho más del 50 % de los ingresos. También puede ser demasiado conservadora para las personas con altos ingresos que pueden ahorrar bastante más del 20 %.
Esta regla funciona mejor como referencia para la elaboración de presupuestos:
- 50% para necesidades esenciales,
- 30% para deseos discrecionales,
- 20% para ahorros y pago de deudas.
Los porcentajes pueden ajustarse manteniendo el principio fundamental de asignar a cada parte de los ingresos un propósito claro.
Empieza por los gastos recurrentes que aportan poco valor, ya que reducirlos genera ahorros cada mes sin necesidad de un esfuerzo constante. Algunos ejemplos comunes son las suscripciones no utilizadas, los planes de telefonía móvil caros, las renovaciones de seguros, las comisiones bancarias, la comida a domicilio y las membresías.
Después, analiza las categorías de gasto variable más importantes, como la compra de alimentos, los restaurantes, el transporte y el entretenimiento. Unos pocos cambios significativos en estas áreas suelen ser más efectivos que intentar controlar cada compra, por pequeña que sea.
Los retos de ahorro funcionan cuando hacen visible el progreso y fomentan un comportamiento constante. Métodos como los fines de semana sin gastos, el redondeo del ahorro, la regla de compra cada 30 días o un objetivo fijo de ahorro semanal pueden reducir el gasto impulsivo y fomentar la disciplina.
Sin embargo, los retos resultan menos efectivos cuando son demasiado restrictivos o están desvinculados de un presupuesto más amplio. Un mes sin gastos puede generar ahorros a corto plazo, pero el progreso duradero suele provenir de transferencias automáticas, límites de gasto sostenibles y revisiones presupuestarias periódicas.
Invertir puede ser una opción adecuada una vez que hayas creado un fondo de emergencia, cubierto tus obligaciones financieras a corto plazo y saldado tus deudas de consumo más costosas. El dinero que puedas necesitar en los próximos años suele estar mejor invertido en productos de ahorro más seguros y líquidos.
El capital a largo plazo que no se necesite para gastos inmediatos puede invertirse en activos diversificados según sus objetivos financieros, tolerancia al riesgo y horizonte de inversión. Invertir implica la posibilidad de pérdidas, por lo que no debe sustituir la reserva de efectivo necesaria para emergencias o gastos planificados a corto plazo.
Acciones de defensa: qué son, cómo invertir y qué empresas lideran el sector

Parabolic SAR: qué es, cómo funciona y cómo usarlo en trading

Acciones financieras: qué son, tipos y cómo invertir en el sector