

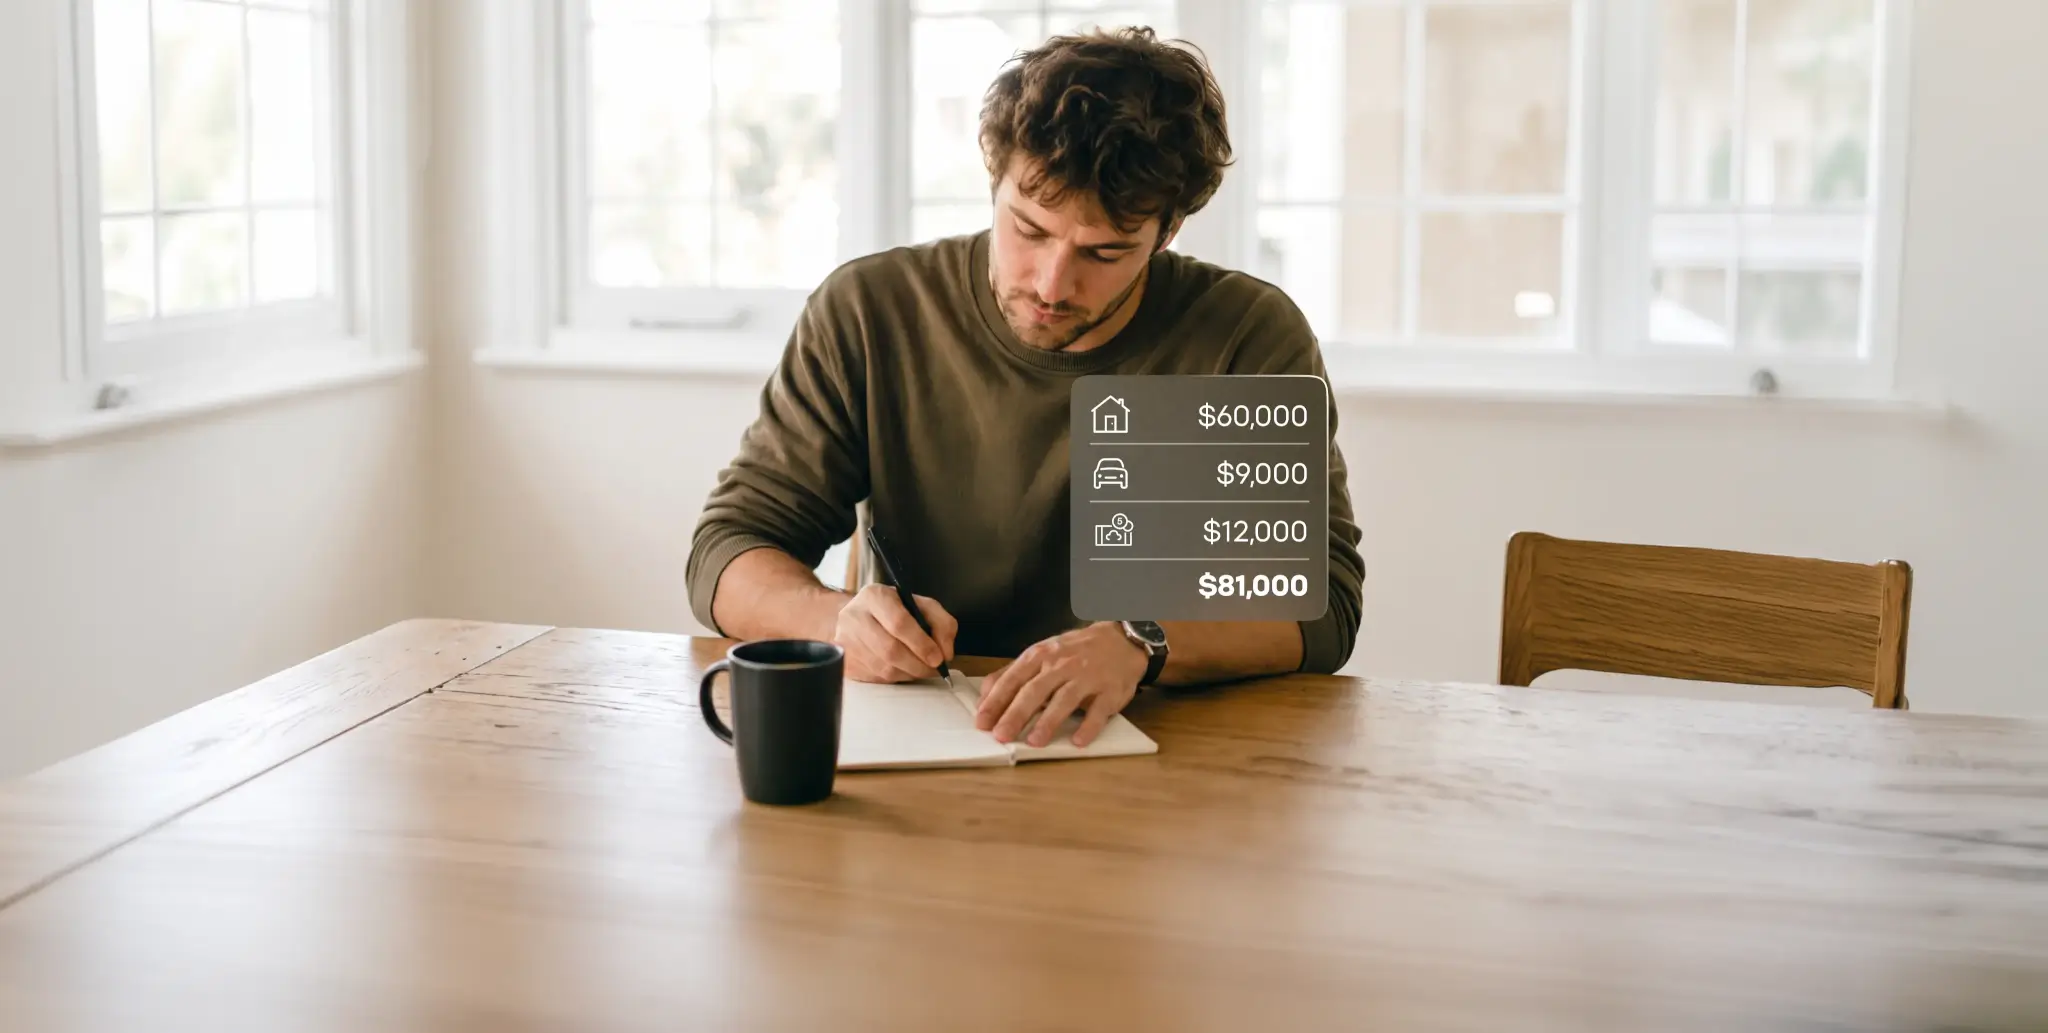
Descubre qué es lo que realmente posees, qué debes y cómo un simple cálculo de patrimonio neto puede revelar tu situación financiera.
Descubre qué es lo que realmente posees, qué debes y cómo un simple cálculo de patrimonio neto puede revelar tu situación financiera.
El patrimonio neto es el valor total de todos tus bienes menos todas tus deudas. La fórmula para calcular el patrimonio neto consiste en restar tus pasivos totales de tus activos totales. Saber cómo calcular tu patrimonio neto te brinda una visión clara de tu salud financiera y te ayuda a tomar decisiones financieras futuras. Esta guía te mostrará exactamente qué incluir y cómo calcular tu patrimonio neto personal paso a paso.
Conclusiones clave:
- La fórmula para calcular el patrimonio neto es sencilla: activos menos pasivos. Llevar un registro regular de tu patrimonio neto te ayuda a medir tu progreso financiero a largo plazo.
- Sus activos incluyen efectivo, inversiones, bienes inmuebles y cuentas de jubilación.
- Sus pasivos incluyen todas las deudas, como hipotecas, préstamos estudiantiles y saldos de tarjetas de crédito.
- Un patrimonio neto negativo significa que tus deudas superan tus activos, lo cual es un punto de partida común para muchos jóvenes.
¿Qué es el patrimonio neto?
El patrimonio neto es el valor de todos tus bienes (activos) menos todas tus deudas (pasivos). Este indicador funciona de forma similar a un balance personal , explicado en términos sencillos, revelando tu situación financiera exacta en un momento determinado. Las personas calculan su patrimonio neto para hacer un seguimiento de su progreso financiero, prepararse para la jubilación o evaluar su estabilidad económica general.
El significado del patrimonio neto va más allá de los ingresos mensuales; refleja la riqueza que realmente se conserva. ¿Qué significa patrimonio neto en la práctica? Es la cantidad de dinero que quedaría si se vendieran todos los activos y se pagaran todas las deudas simultáneamente. Según las instituciones financieras, esta visión integral evita que las personas confundan ingresos elevados con una verdadera acumulación de riqueza.
Un salario elevado no garantiza un patrimonio neto alto si tus gastos igualan o superan esos ingresos. Monitorear constantemente tu patrimonio neto personal te ayuda a comprender si tus hábitos financieros diarios están contribuyendo a construir una seguridad financiera a largo plazo.
¿Cuál es la fórmula del patrimonio neto?
La fórmula del patrimonio neto es el total de tus activos menos el total de tus pasivos (Patrimonio Neto = Activos - Pasivos). Esta ecuación es la base de la mayoría de los cálculos de finanzas personales y seguimiento patrimonial. Para aplicar esta fórmula correctamente, necesitas conocer el valor de mercado actual de todos tus activos y el importe exacto de todos tus pasivos.
El resultado de este cálculo se clasifica en una de tres categorías:
- Positivo
- Negativo
- Cero
Un patrimonio neto positivo indica que sus activos tienen mayor valor que sus deudas. Por el contrario, un resultado negativo significa que su deuda total supera el valor total de sus activos.
¿Cómo se calcula el patrimonio neto paso a paso?
Calcular tu patrimonio neto se realiza en tres pasos: suma todos tus activos, suma todos tus pasivos y luego resta los pasivos de los activos. Reunir estados de cuenta precisos y actualizados de todas tus cuentas financieras garantiza que el cálculo refleje la realidad. Saber cómo calcular correctamente tu patrimonio neto evita errores financieros y te da control total sobre tu estrategia de creación de riqueza.
Para determinar su situación financiera exacta, siga estos pasos fundamentales para completar su balance personal:
- Enumera y valora tus activos: reúne los extractos bancarios actuales, las carteras de inversión y las tasaciones de tus propiedades físicas.
- Enumera y valora tus pasivos: Registra los saldos exactos a pagar de cada préstamo, hipoteca y línea de crédito que tengas actualmente.
- Resta tus pasivos de tus activos: Aplica la fórmula del patrimonio neto restando tu deuda total de tu activo total.
- Revise y actualice periódicamente: revise estos cálculos anualmente o trimestralmente para hacer un seguimiento de su trayectoria financiera a lo largo del tiempo.
¿Qué se considera patrimonio?
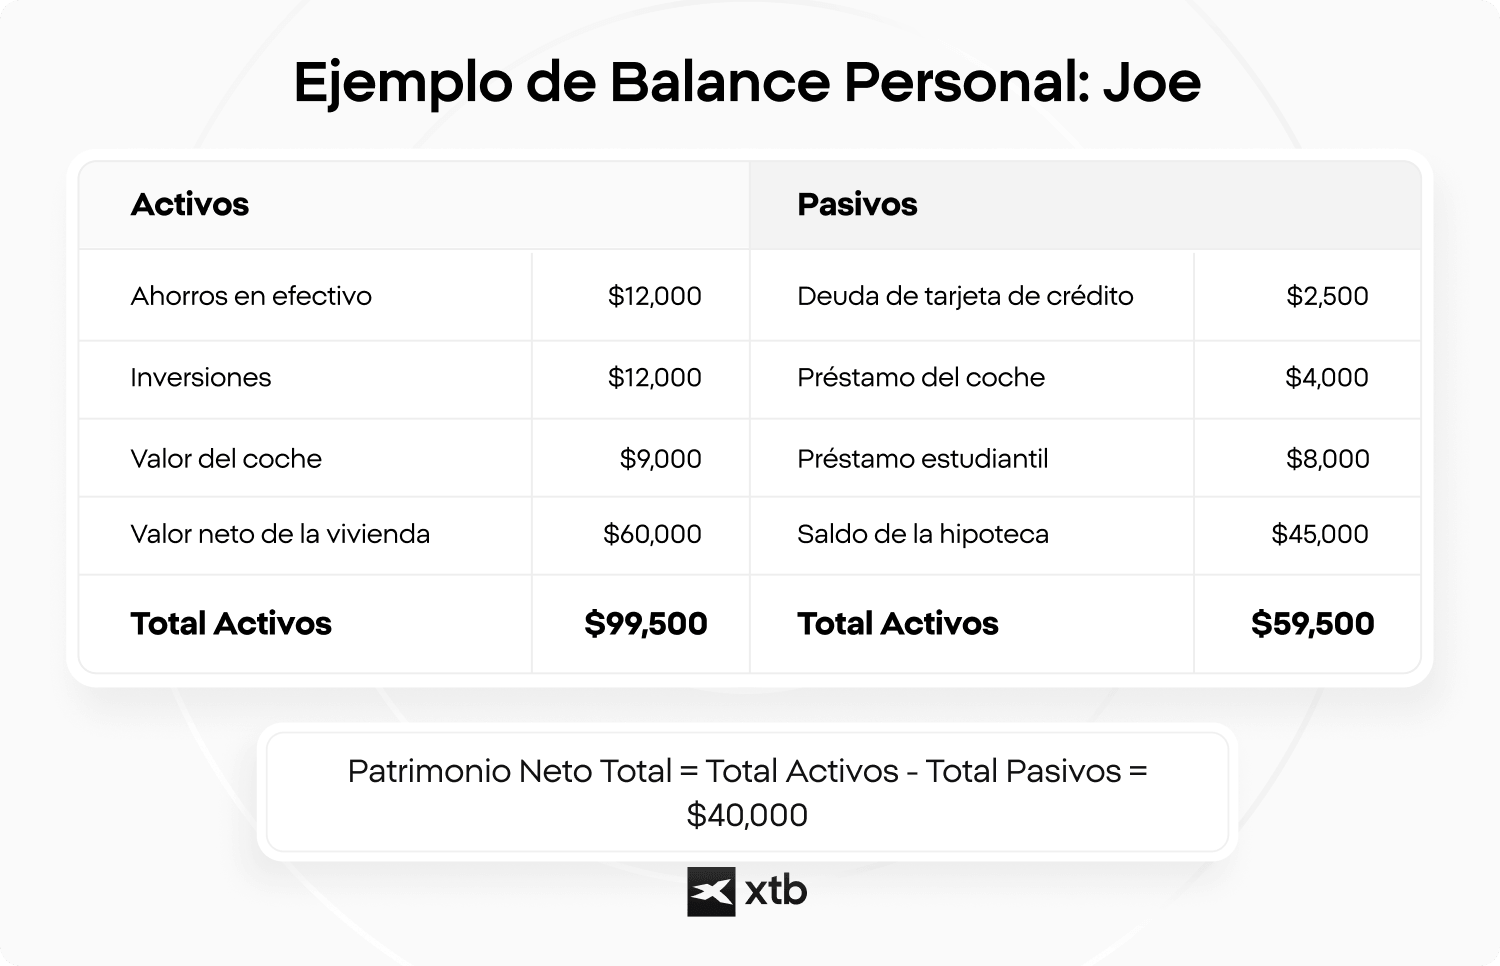
Los activos incluyen todo lo que tiene valor monetario: efectivo, cuentas de ahorro, inversiones, cuentas de jubilación, bienes inmuebles y bienes personales valiosos. Al calcular su patrimonio, es fundamental utilizar valores precisos y actualizados para determinar su verdadero valor neto. ¿Una cuenta de ahorro para la jubilación cuenta como patrimonio neto? Sí, las cuentas de jubilación y otros planes de inversión son componentes esenciales de sus activos financieros. Las autoridades fiscales y financieras los clasifican como activos porque poseen un valor monetario realizable, aunque no pueda acceder a ellos sin penalizaciones hasta la jubilación.
Los activos generalmente se clasifican en líquidos e ilíquidos, o patrimonio neto líquido frente a patrimonio neto ilíquido. Los activos líquidos, o su patrimonio neto líquido, incluyen efectivo y cuentas de corretaje estándar que puede convertir en efectivo rápidamente sin perder valor. Los activos ilíquidos incluyen bienes raíces o participaciones empresariales a largo plazo, cuya venta en el mercado abierto requiere más tiempo y esfuerzo.
Al elaborar su balance personal, clasifique sus activos para asegurarse de no pasar por alto ninguna inversión valiosa:
- Efectivo y equivalentes de efectivo: cuentas corrientes, cuentas de ahorro, fondos de emergencia y dinero en efectivo.
- Inversiones: Acciones, bonos, fondos mutuos y fondos cotizados en bolsa (ETF) mantenidos en cuentas de corretaje sujetas a impuestos.
- Cuentas de jubilación: Sus cuentas de ahorro para la jubilación y el valor acumulado de cualquier pensión.
- Bienes inmuebles y propiedades: El valor de mercado actual de su residencia principal, propiedades de inversión y vehículos.
¿Qué se considera un pasivo?
Los pasivos incluyen todas las deudas pendientes: hipotecas, préstamos estudiantiles, préstamos para automóviles, saldos de tarjetas de crédito y préstamos personales. Un pasivo es cualquier cantidad de dinero que usted deba a otra persona o institución. Registrar el saldo final exacto, no el monto original del préstamo ni su pago mensual, es fundamental para un cálculo preciso del patrimonio neto.
En la fórmula del patrimonio neto, los pasivos reducen directamente el patrimonio total. Si bien algunas deudas, como una hipoteca, están vinculadas a activos que se revalorizan (como bienes raíces), otras, como las deudas de consumo con altos intereses, agotan los recursos financieros sin generar ningún valor subyacente.
Para garantizar la exactitud al deducir lo que debes, incluye estas categorías comunes de pasivos:
- Hipotecas: El saldo principal total restante de su vivienda principal y de cualquier préstamo para propiedades de inversión.
- Préstamos estudiantiles: Todas las deudas educativas pendientes, tanto federales como privadas.
- Préstamos para vehículos: El monto exacto a pagar por automóviles, embarcaciones u otros vehículos financiados.
- Deuda de tarjetas de crédito: Los saldos rotatorios actuales de todas sus tarjetas de crédito, independientemente del tipo de interés.
¿Qué no se debe incluir al calcular el patrimonio neto?
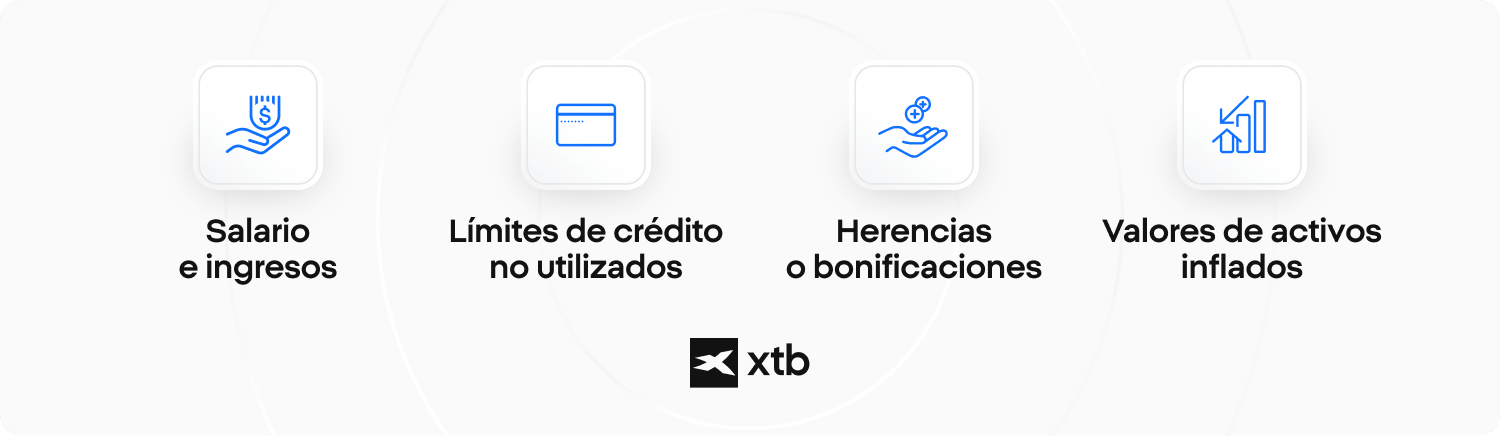
Al calcular el patrimonio neto, no debes incluir ingresos, créditos no utilizados ni ganancias futuras previstas. El patrimonio neto mide el valor de sus bienes actuales menos sus deudas actuales, no el dinero que pueda recibir en el futuro.
También debes evitar usar valores de activos obsoletos o poco realistas, ya que esto puede sobreestimar tu situación financiera. Incluye solo los activos y pasivos que puedan valorarse razonablemente al momento del cálculo.
Entre los elementos que se suelen excluir se incluyen:
- Salario e ingresos futuros: Se trata de flujos de efectivo, no de activos existentes.
- Límites de crédito no utilizados: El crédito disponible no es tu dinero.
- Herencias o bonificaciones esperadas: Los pagos futuros son inciertos hasta que se reciban.
- Valores de activos inflados: utilice valores de mercado actuales y realistas en lugar de los precios de compra originales.
¿Qué te indica tu patrimonio neto y cómo puedes aumentarlo?
Tu patrimonio neto refleja tu salud financiera en un momento dado, y lo incrementas aumentando tus activos o reduciendo tus pasivos. Saber cómo calcular tu patrimonio neto te proporciona una base para la planificación financiera a largo plazo. Mucha gente pregunta: "¿Cuál debería ser mi patrimonio neto a los 40 años?". Según las estadísticas bancarias gubernamentales, el patrimonio neto medio de los hogares de entre 30 y 40 años ronda los 135 000 dólares. Sin embargo, los valores de referencia personales dependen totalmente de tu estilo de vida y tus objetivos de jubilación.
Un patrimonio neto creciente suele requerir una estrategia que va más allá de simplemente saber ahorrar dinero. Con el tiempo, adquirir activos que se revalorizan, como acciones o bienes raíces, puede aumentar significativamente su patrimonio total. Comprender qué es el interés compuesto ayuda a explicar cómo estas inversiones a largo plazo crecen exponencialmente durante décadas.
Recuerda que, al invertir en los mercados financieros para generar riqueza, el rendimiento pasado no garantiza resultados futuros. Si estás listo para diversificar tu cartera de inversiones y participar más activamente en la creación de tu patrimonio, aprender a invertir para principiantes te brinda los conocimientos básicos necesarios para desenvolverte con responsabilidad en los mercados.
FAQ
Para calcular tu patrimonio neto, suma el valor actual de todos tus activos y resta el total de tus pasivos.
La fórmula es: Patrimonio neto = Activos totales - Pasivos totales.
El patrimonio neto incluye los activos que usted posee actualmente, como efectivo, inversiones, cuentas de jubilación, bienes raíces, vehículos y otros bienes con valor cuantificable. También incluye pasivos como hipotecas, préstamos estudiantiles, préstamos para automóviles, deudas de tarjetas de crédito y préstamos personales.
Sí. El valor de mercado actual de su vivienda puede incluirse como un activo, mientras que el saldo pendiente de la hipoteca se incluye por separado como un pasivo. La diferencia entre ambos contribuye a su patrimonio neto total.
Sí, un automóvil puede considerarse un activo al calcular el patrimonio neto, ya que tiene un valor de reventa cuantificable. Utilice un valor de mercado actual realista en lugar del precio de compra original y registre cualquier préstamo pendiente del automóvil como un pasivo.
Un patrimonio neto negativo significa que tus deudas superan el valor total de tus activos. Esto puede ocurrir cuando una persona tiene grandes préstamos estudiantiles, una hipoteca u otras deudas antes de haber acumulado ahorros e inversiones sustanciales.
No. El salario y otros ingresos futuros no se incluyen directamente en el patrimonio neto, ya que los ingresos son el dinero que se gana durante un período de tiempo, mientras que el patrimonio neto mide los activos y pasivos que se tienen en un momento específico. Los ingresos pueden afectar el patrimonio neto posteriormente si se ahorran, invierten o se utilizan para reducir deudas.
En general, debes excluir los salarios futuros, los límites de crédito no utilizados, las herencias esperadas y otros fondos que no poseas actualmente. También debes evitar usar valoraciones poco realistas o desactualizadas de tus activos, ya que esto puede sobreestimar tu situación financiera.
No existe un calendario fijo, pero recalcular tu patrimonio neto periódicamente te ayuda a controlar los cambios en tus activos y deudas. Las revisiones trimestrales o anuales ofrecen una perspectiva útil a largo plazo, mientras que algunas personas prefieren actualizaciones más frecuentes cuando están ahorrando activamente o pagando deudas.
Calcular tu patrimonio neto te ofrece una visión general de tu situación financiera, al combinar tus activos y pasivos en una sola cifra. Hacer un seguimiento de esta cifra a lo largo del tiempo te permite observar si tus activos están creciendo, tus pasivos disminuyendo o si tu situación financiera general está cambiando.

Qué son los Índices Bursátiles y cómo invertir en ellos
¿Qué es el S&P 500 y cómo invertir desde Chile?
Interés compuesto: Descubre cómo tu dinero puede crecer con el tiempo.