

- Le chiffre d'affaires ajusté du premier semestre atteint 839,3 millions d'euros, soit une progression annuelle de 29%.
- La marge opérationnelle grimpe à 19,1%, soutenue par les ventes de logiciels et de services numériques.
- La direction maintient ses objectifs financiers pour 2026 et donne rendez-vous aux investisseurs le 18 novembre.

- Le chiffre d'affaires ajusté du premier semestre atteint 839,3 millions d'euros, soit une progression annuelle de 29%.
- La marge opérationnelle grimpe à 19,1%, soutenue par les ventes de logiciels et de services numériques.
- La direction maintient ses objectifs financiers pour 2026 et donne rendez-vous aux investisseurs le 18 novembre.
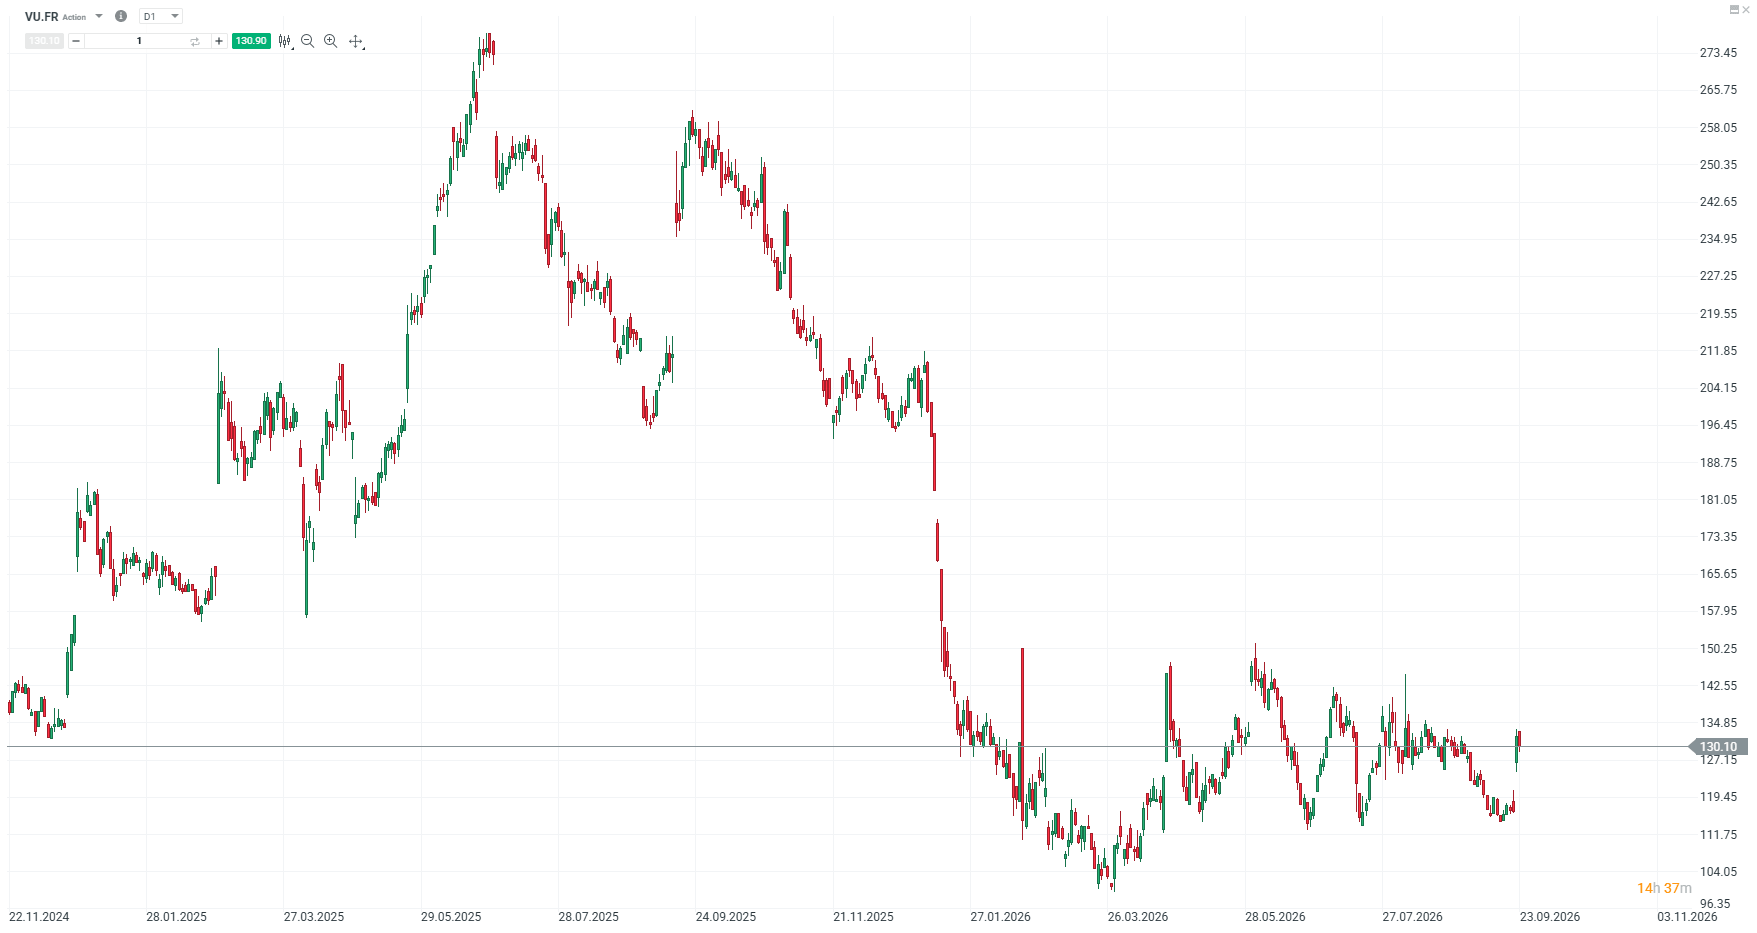
L’action VusionGroup a progressé de plus de 12% mardi à la clôture du marché à Paris. Les investisseurs réagissent aux résultats semestriels publiés par le fabricant français d'étiquettes électroniques. La publication fait ressortir une accélération de la rentabilité, malgré une consommation de trésorerie liée au rythme des livraisons nord-américaines.
Une rentabilité en hausse pour VusionGroup
Croissance de l'activité et essor des services
Sur les six premiers mois de l'année 2026, l'entreprise affiche un chiffre d'affaires de 820 millions d'euros en normes IFRS. La donnée correspond à une augmentation de 34% sur un an. En données ajustées, que la direction privilégie pour refléter la réalité économique, les revenus atteignent 839,3 millions d'euros (+29%). À taux de change et droits de douane constants, la croissance grimpe à 37%.
Le segment des services à valeur ajoutée (VAS) alimente la progression commerciale. Les ventes de logiciels progressent de 39% pour s'établir à 125 millions d'euros, représentant désormais 15% des facturations totales. Les revenus VAS dits récurrents bondissent de 73% à 61 millions d'euros. Le parc d'objets connectés via le cloud dépasse le demi-milliard d'unités.
En parallèle, les prises de commandes reculent de 22% à 681 millions d'euros. La contraction est en ligne avec les anticipations des analystes. Elle s'explique par une base de comparaison défavorable, l'exercice précédent ayant intégré des contrats importants en provenance du distributeur américain Walmart. Sur douze mois glissants, les prises de commandes s'élèvent à 1,5 milliard d'euros.
Amélioration des ratios opérationnels
L'indicateur de rentabilité suivi par le marché, l'Ebitda ajusté, atteint 160 millions d'euros. Il s'agit d'une hausse de 48% par rapport au premier semestre 2025. La marge d'Ebitda grimpe à 19,1% des revenus, contre 16,7% un an plus tôt.
Le gain de 240 points de base provient d'abord de l'amélioration de la marge sur coûts variables, passée de 30,8% à 32%. Le mouvement résulte d'un effet de mix produit favorable, les services à valeur ajoutée dégageant une rentabilité supérieure aux étiquettes électroniques physiques. L'optimisation des coûts industriels et l'absorption des charges fixes jouent également un rôle.
Plus bas dans le compte de résultat, l'Ebit ajusté bondit de 82% à 95,9 millions d'euros. Le bénéfice net ajusté ressort à 77,4 millions d'euros. En normes IFRS, le bénéfice net s'établit à 131,7 millions d'euros. Le chiffre intègre un gain comptable sans effet sur la trésorerie de 96,1 millions d'euros, lié à la réévaluation de bons de souscription détenus par Walmart.
Trésorerie et perspectives boursières
Un flux de trésorerie sous pression
Le compte de résultat contraste avec le tableau des flux de trésorerie. Le flux de trésorerie opérationnel disponible progresse de 51% à 127 millions d'euros. En revanche, le flux de trésorerie total bascule en territoire négatif à -222 millions d'euros, contre un solde positif de 192 millions d'euros au premier semestre 2025.
Le décalage provient d'une variation mécanique du besoin en fonds de roulement. La société a consommé 222 millions d'euros d'avances clients au fil des livraisons des systèmes d'étiquetage. Le solde de ces acomptes, constitués en grande partie par Walmart, passe de 415 à 193 millions d'euros.
Malgré la consommation de liquidités, le bilan conserve 197 millions d'euros de trésorerie nette. La situation financière du groupe demeure confortable, avec un niveau de trésorerie qui lui permet de financer ses activités et ses investissements tout en conservant une marge de manœuvre financière. Les observateurs surveillent la vitesse de reconstitution du fonds de roulement au second semestre, alors que les déploiements américains se poursuivent.
Des objectifs 2026 confirmés
La direction maintient l'ensemble de ses projections financières annuelles. Elle anticipe une croissance du chiffre d'affaires ajusté comprise entre 15% et 20% à taux de change constants. L'objectif d'une expansion de la marge d'Ebitda de plus de 100 points de base est conservé.
Pour nourrir la croissance future, l'entreprise déploie plusieurs projets technologiques et réalise des opérations de croissance externe. L'acquisition de la société espagnole In-Store Media (ISM) vise à constituer un réseau européen de monétisation d'espaces publicitaires en magasin.
Le prochain catalyseur en Bourse interviendra le 18 novembre 2026 lors de la journée dédiée aux investisseurs. La direction détaillera sa stratégie à moyen terme.
Source : xStation5
❓ FAQ
Pourquoi l'action VusionGroup est-elle volatile après la publication de ses résultats ? L'action réagit à une lecture nuancée des comptes semestriels. Le marché valorise la forte hausse de la marge d'Ebitda et des ventes de logiciels. En parallèle, les opérateurs analysent la consommation de trésorerie liée aux décalages de facturation avec de grands clients américains.
Qu'est-ce qui explique la hausse de rentabilité de VusionGroup au premier semestre 2026 ? L'entreprise bénéficie d'un mix produit favorable. La part des services à valeur ajoutée (logiciels, abonnements cloud) augmente dans le chiffre d'affaires global. Ces produits génèrent des marges supérieures à celles des étiquettes électroniques physiques traditionnelles.
Quelles sont les prévisions financières de VusionGroup pour la fin d'année ? La direction vise une augmentation de 15% à 20% de son chiffre d'affaires ajusté en 2026, hors effets de change. La marge d'Ebitda doit progresser d'au moins 1 point de pourcentage, portée par l'accélération des ventes de services technologiques.
Comment suivre les prochaines annonces influençant l'action VusionGroup ? L'attention se portera sur la journée investisseurs prévue le 18 novembre 2026. La société y présentera sa nouvelle feuille de route stratégique, intégrant les récentes acquisitions dans la publicité sur le lieu de vente.


Avant l'ouverture des marchés européens (23.09.2026)



Résumé quotidien : le discours de Trump à l'ONU met l'Iran, le détroit d'Ormuz et l'IA sous les feux de l'actualité

AWS obtient l'agrément de l'OTAN. L'ouverture à de nouveaux contrats dans le domaine de la défense est désormais possible

Action Netflix : HSBC dégrade sa note face à YouTube
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."