


Le gaz restitue la prime liée à l’interruption du gazoduc, mais les conditions météorologiques et le GNL empêchent une baisse plus marquée
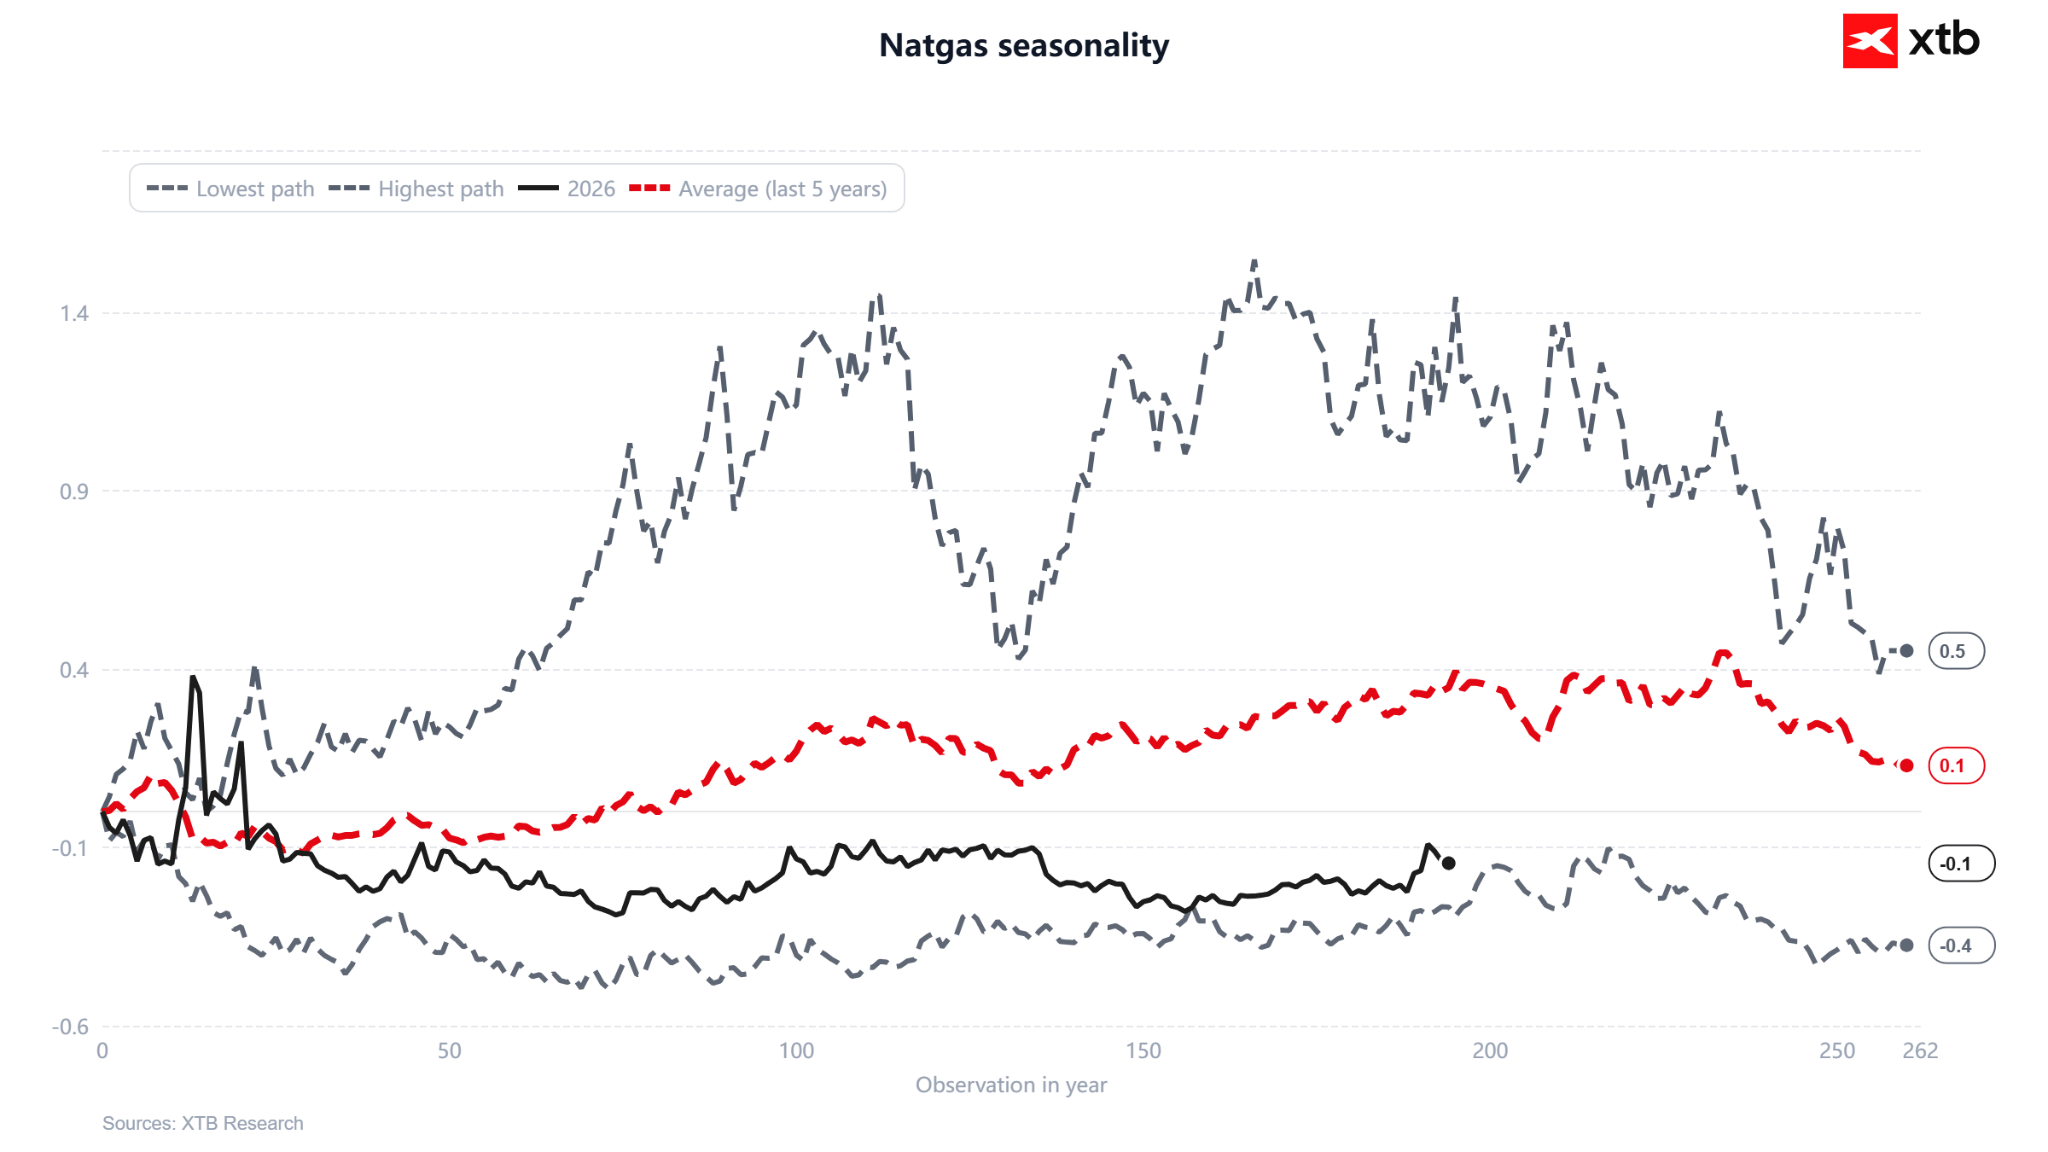
Le gaz naturel américain est en train de se négocier aux alentours de 3,12 $ par MMBtu et recule pour la deuxième séance consécutive. Il convient toutefois de souligner un détail important, essentiel à une analyse plus approfondie. Le 23 septembre, les contrats à terme ont été renouvelés, ce qui explique en grande partie la forte hausse des cotations visible sur le graphique. La variation mensuelle de 6,7 % et l’amélioration de la dynamique annuelle à -6,3 % résultent en grande partie du passage à la nouvelle série de contrats, plutôt que d’une véritable impulsion de la demande. La courbe à terme du NATGAS lors de la saison de chauffage reste en contango très marqué par rapport au contrat de janvier. Historiquement, le NATGAS atteignait généralement son pic de prix vers le mois de novembre.
Le deuxième facteur à l'origine de la hausse des prix était une interruption de service aux États-Unis mêmes, et non la situation au Moyen-Orient. Jeudi dernier, TC Energy a invoqué la force majeure concernant le gazoduc Mountaineer Xpress en Virginie-Occidentale, ce qui a entraîné une perte de capacité de transport comprise entre 1,4 et 1,8 milliard de pieds cubes par jour. Le marché a alors atteint son plus haut niveau depuis deux mois et demi. Dimanche, cependant, la société a annoncé que la panne avait été résolue, ce qui a instantanément effacé la prime de risque liée à l’approvisionnement des prix.
La météo joue dans les deux sens
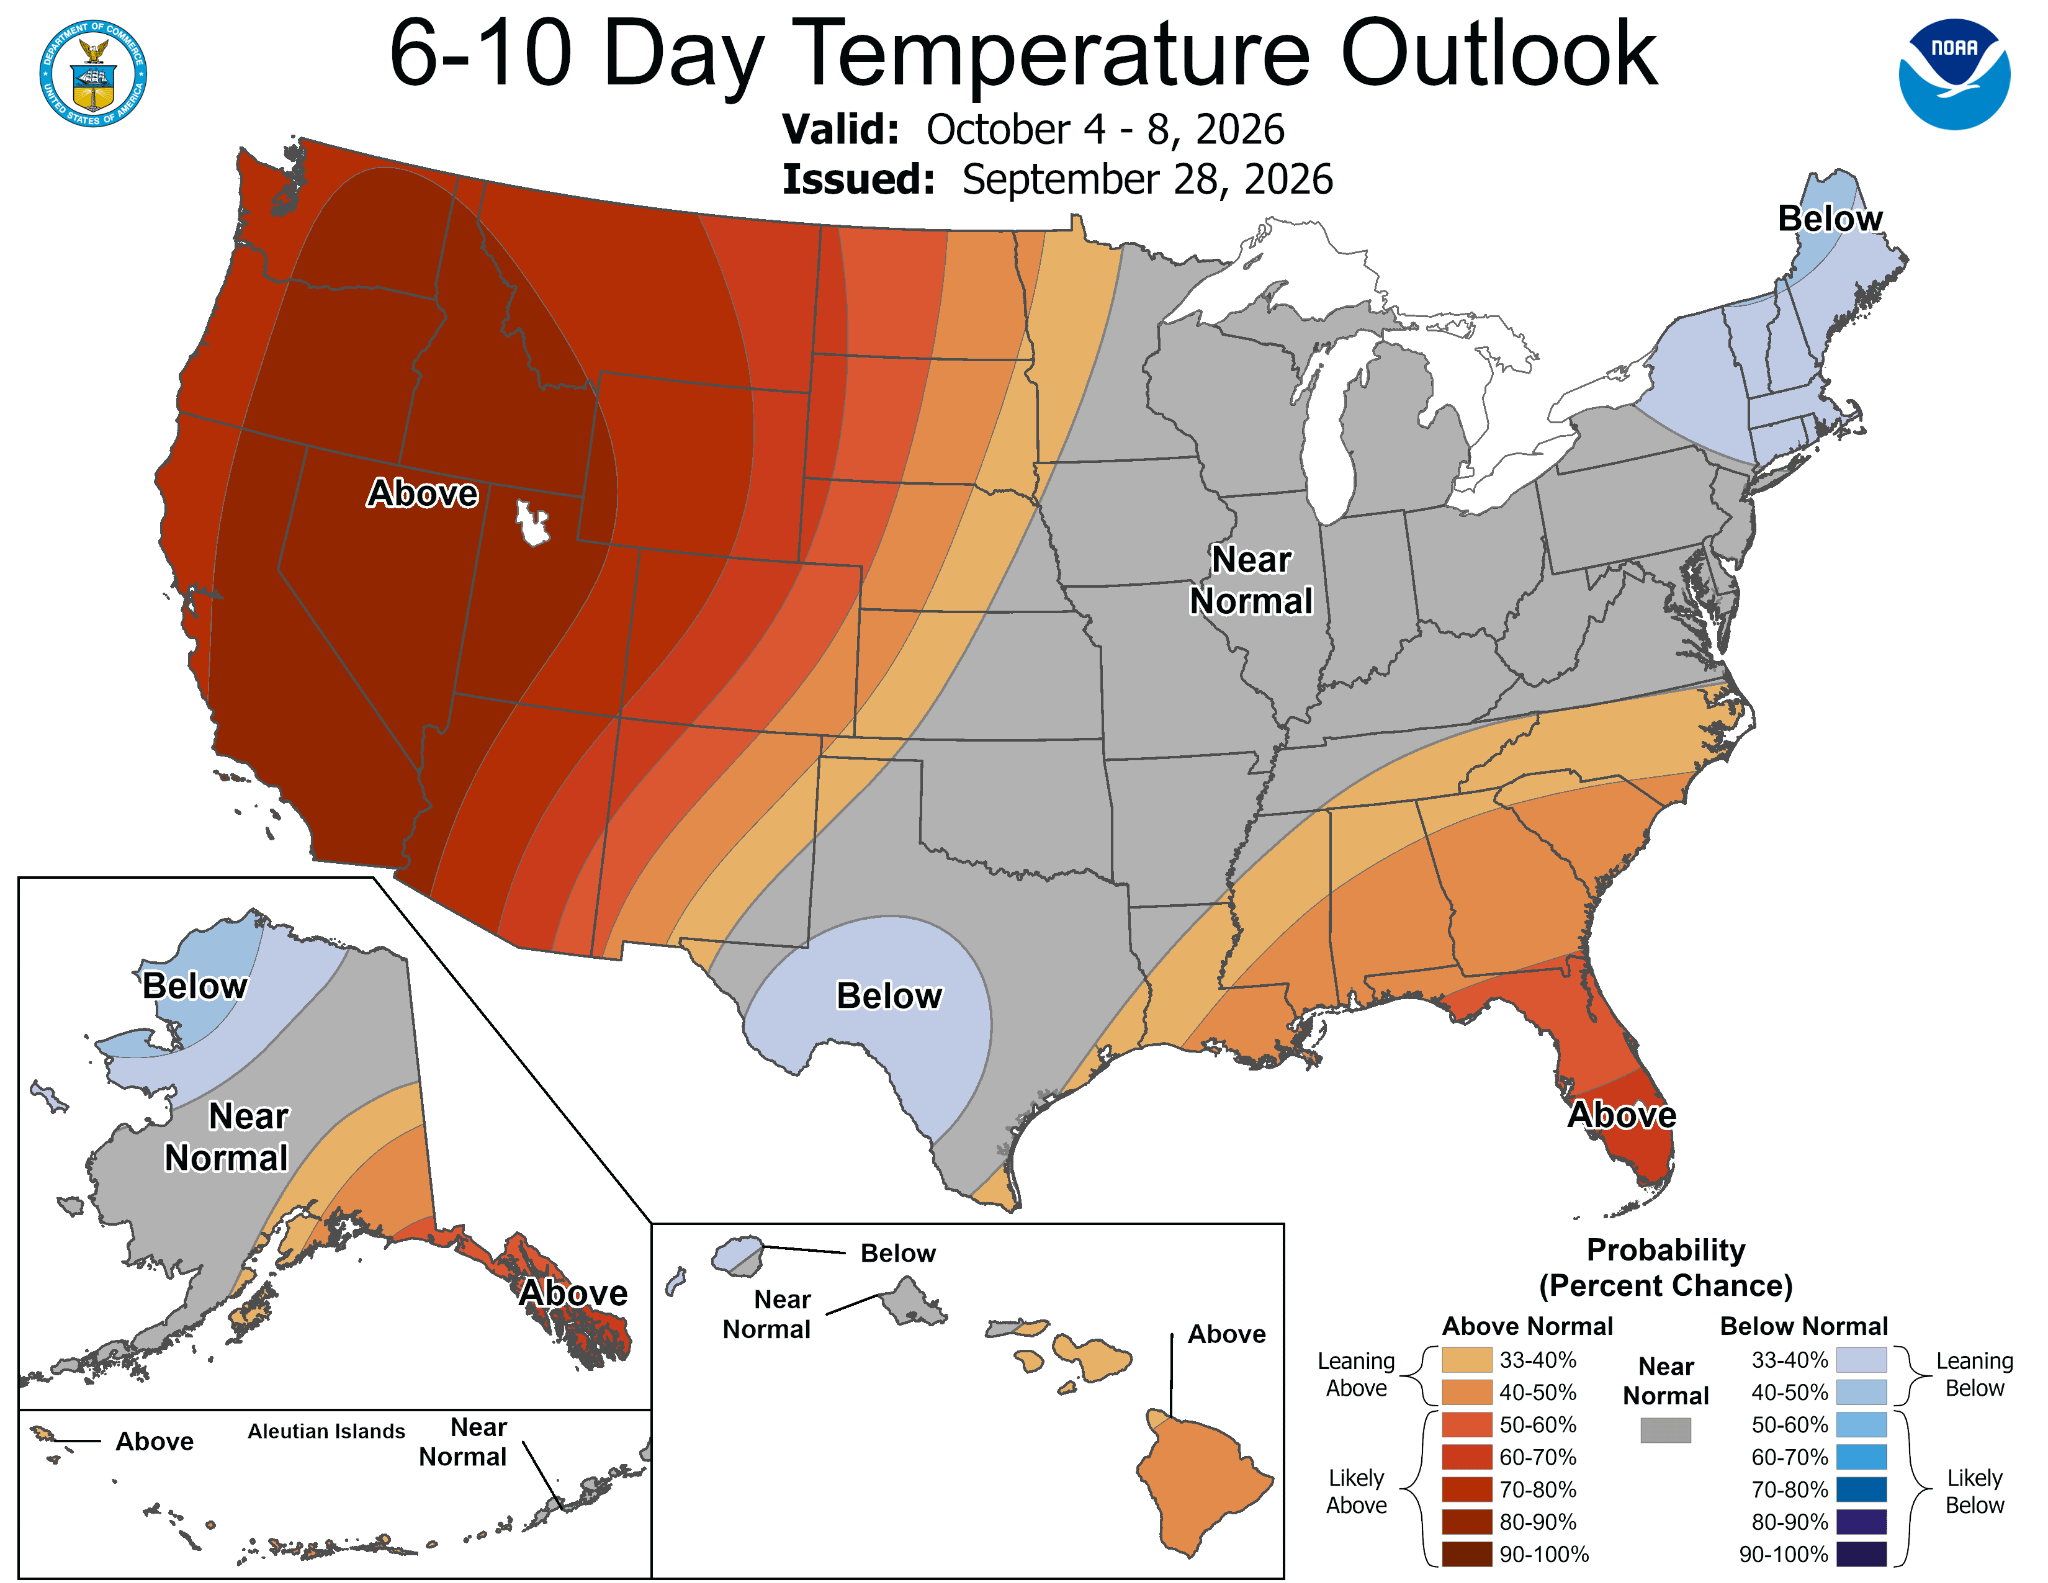
La carte des températures à la date de publication du rapport de l’EIA montre clairement des températures supérieures à la normale dans le Sud, le Midwest et les régions de l’Est du pays, ce qui continue de soutenir la demande de climatisation. Cependant, les prévisions de la NOAA pour la période du 4 au 8 octobre font pencher la balance en faveur des baissiers. L’Ouest devrait connaître des températures bien supérieures à la normale avec une probabilité dépassant 80 %, le Centre et l’Est restent proches de la normale, et un temps plus frais n’est attendu qu’en Nouvelle-Angleterre et au Texas. Pour un marché entrant dans la saison de chauffage, cela signifie un démarrage retardé de la demande de chauffage. En arrière-plan, les anticipations concernant un « Super El Niño » — un automne et un hiver plus chauds que d’habitude — demeurent, ce qui constitue l’argument à moyen terme le plus sérieux en faveur des baissiers.
Équilibre entre l'offre et la demande
Le rapport de l'EIA pour la semaine s'achevant le 18 septembre a fait état d'une injection de 53 milliards de pieds cubes, contre des prévisions de 51 et une moyenne sur cinq ans de 76. L'excédent par rapport aux normes saisonnières s'est ainsi réduit, passant de 118 à 95 milliards de pieds cubes. Les stocks sont en baisse de 4,5 % par rapport à la même période de l'année dernière, mais restent supérieurs de 2,9 % à la moyenne sur cinq ans.
Du côté de l’offre, la situation reste abondante. La production de septembre, qui s’est établie en moyenne à 112,5 milliards de pieds cubes par jour, avoisine les niveaux records, et l’EIA estime que les stocks à la fin du mois d’octobre atteindront 3 985 milliards de pieds cubes, soit leur plus haut niveau depuis dix ans et 5 % au-dessus de la normale.
Les exportations constituent le contrepoids. Les flux vers neuf grands terminaux de GNL ont atteint en moyenne 17,9 milliards de pieds cubes par jour en septembre, contre 17,2 en août, et ont atteint 19,0 lundi, malgré la mise hors service du terminal de Cove Point pour maintenance. Les installations de stockage européennes sont remplies à 71 %, contre une moyenne sur cinq ans de 87 %, ce qui maintient une concurrence féroce entre l’Asie et l’Europe pour les cargaisons de GNL flexibles.
Analyse technique
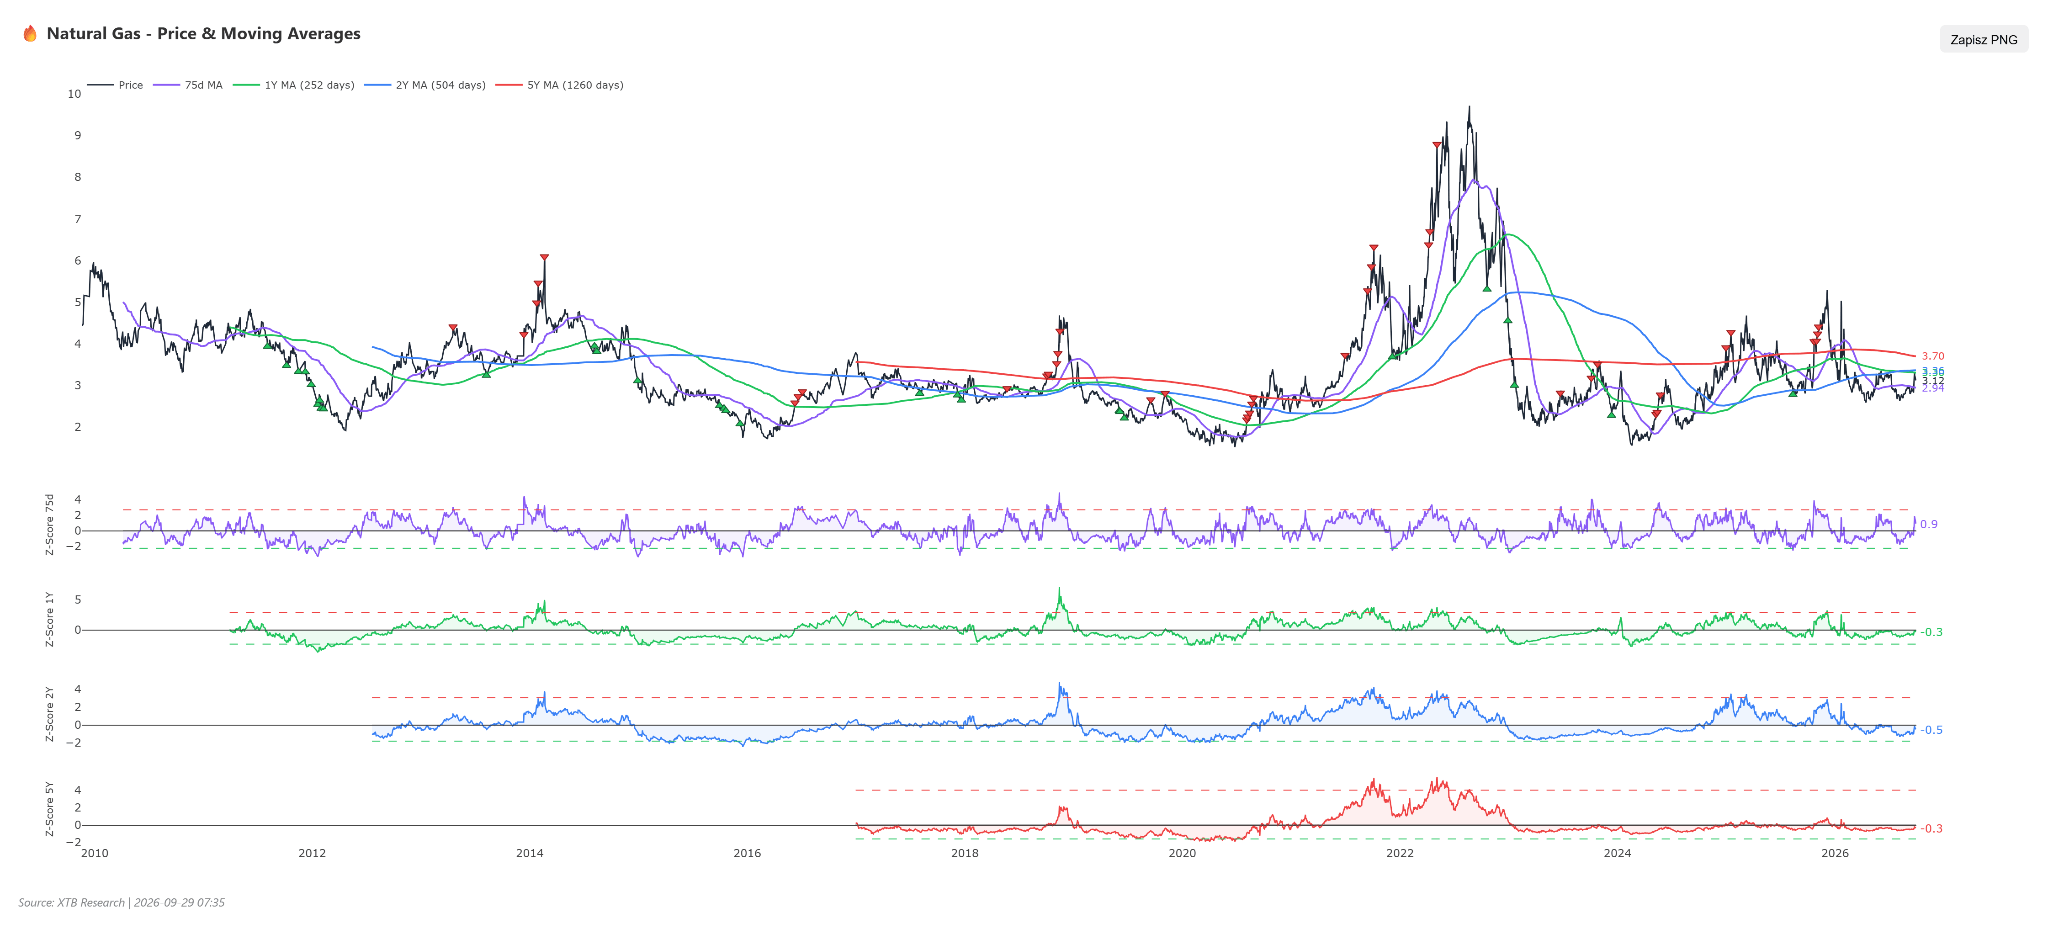
Le cours a rompu une phase de consolidation de plusieurs mois, dont le seuil inférieur était marqué par un support autour de 3,000, testé à plusieurs reprises depuis mai, mais s’est heurté à la zone d’offre comprise entre 3,25 et 3,36, qui avait déjà bloqué les cours en juin et juillet. Le recul actuel depuis la limite supérieure de cette zone correspond à un rejet classique de la résistance. Une ligne de tendance ascendante, tracée à partir des plus bas d’août et de septembre, passe en dessous. Il convient toutefois de souligner que la sortie de cette zone de consolidation était liée au rollover. Le RSI, à 58,5, indique une dynamique croissante sans signal de surachat. Le MACD conserve une configuration haussière, mais l’histogramme commence à se réduire, ce qui laisse entrevoir un éventuel affaiblissement de l’impulsion.
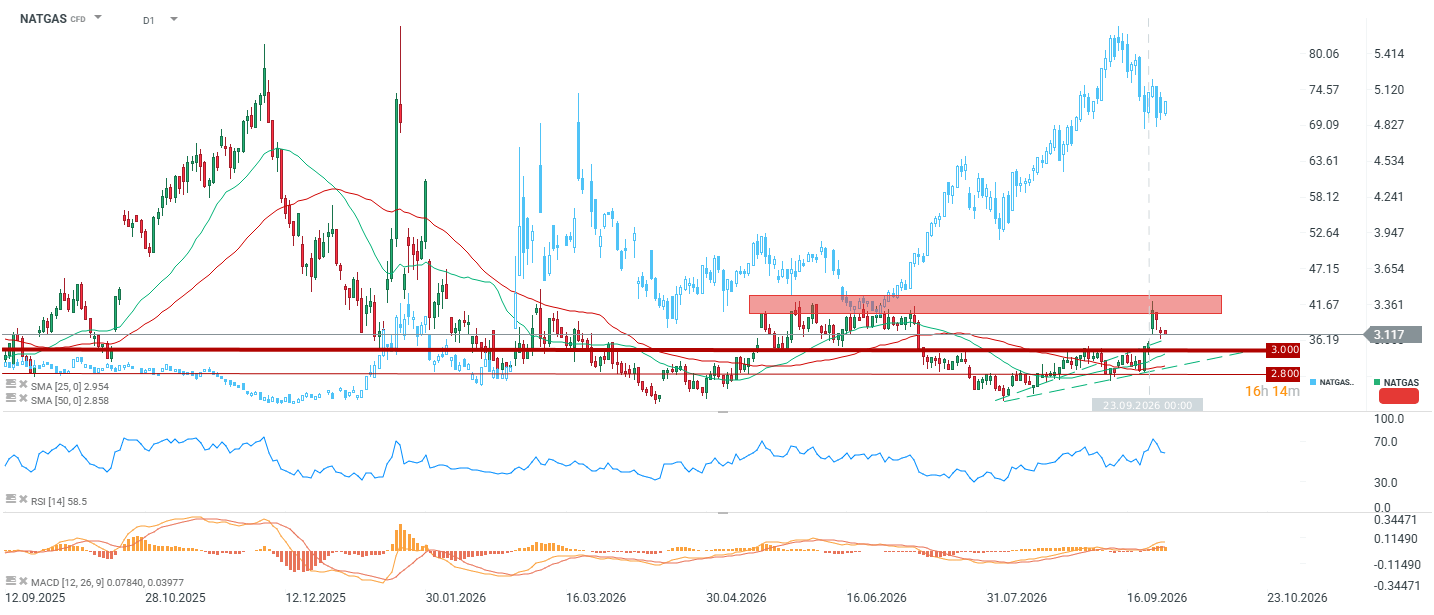
Le cours se situe actuellement au-dessus de la moyenne mobile simple (MMS) à 25 périodes, à 2,954, et de la MMS à 50 périodes, à 2,858. Dans un contexte plus large, la tendance reste baissière. Les cours ont dépassé à la hausse les moyennes mobiles sur 75 séances et sur 1 an, situées autour de 3,12, mais restent en dessous de la moyenne sur 2 ans, à 3,36, et nettement en dessous de la moyenne sur 5 ans, à 3,70. Tant que ces deux niveaux n’auront pas été dépassés, il s’agira d’un simple rebond au sein d’une tendance baissière, et non d’un changement de tendance.
Évaluation et positionnement
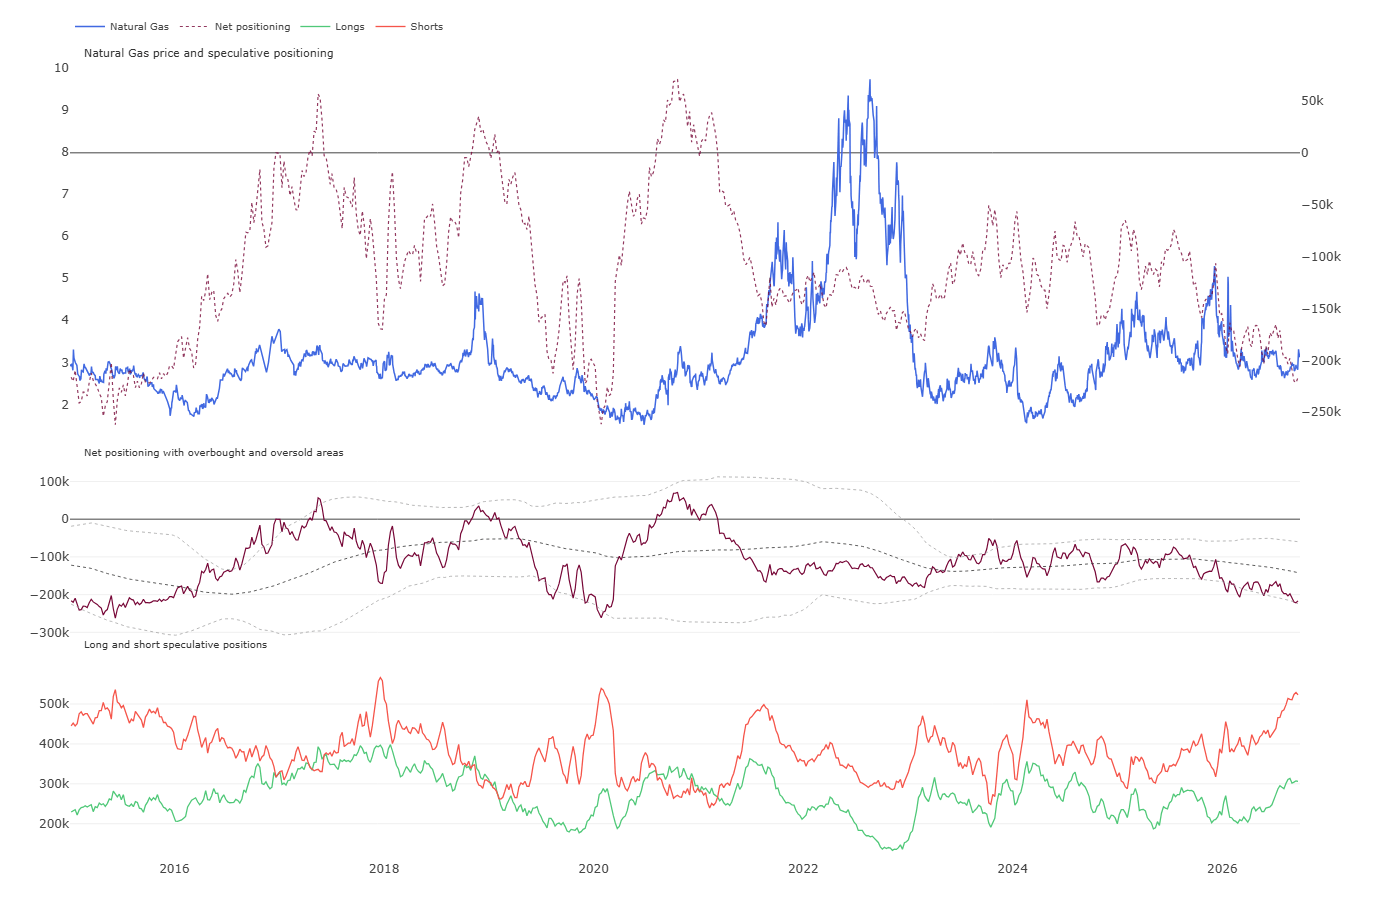
Le score Z sur 1 an est de -0,30, celui sur 2 ans de -0,50 et celui sur 5 ans de -0,34 ; la matière première est donc sortie de la zone de forte décote, mais n’est pas chère pour autant. Le facteur clé réside toutefois dans le marché à terme. Le positionnement spéculatif net est tombé à environ -220 000 contrats, son plus bas niveau depuis 2020 et proche du seuil inférieur de la zone de survente. Cette situation s’explique par un nombre record de positions courtes, dépassant les 520 000 contrats. Un tel positionnement extrême engendre un risque réel de couverture forcée des positions courtes dès la première vague de froid et constitue actuellement l’argument le plus solide en faveur des haussiers, bien plus fort que la valorisation elle-même.
Résumé
La récente tendance haussière résulte en grande partie de la conjonction de deux effets ponctuels — le rollover des contrats et une défaillance du gazoduc — qui se sont désormais dissipés. Une production record et des prévisions faisant état des stocks les plus élevés depuis dix ans pèsent sur les prix, tandis que la hausse des exportations de GNL et les positions courtes extrêmes des fonds créent un risque haussier asymétrique. L’évolution des conditions météorologiques en octobre sera déterminante. Si un scénario de temps doux se concrétise, le marché reviendra vers 2,80. Si la première véritable vague de froid survient, l’ampleur des positions courtes pourrait générer un mouvement bien plus marqué que ne le laisseraient supposer les seuls fondamentaux. Néanmoins, du moins pour l’instant, il semble qu’après chaque rollover, les prix subiront une pression à la baisse. En revanche, toute vague de froid pourrait entraîner des hausses de prix à deux chiffres compte tenu du niveau de base très bas.


Calendrier économique | Décision hawkish de la RBA et vague de discours des dirigeants des banques centrales



Avant l'ouverture des marchés : hausse des taux d'intérêt en Australie et nouvelle progression des cours du pétrole


L'or recule de 4%


OUVERTURE US : Wall Street démarre la semaine dans le rouge (28.09.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."