


La vague de ventes sur le marché des bons du Trésor américain s’est très considérablement accentuée, propulsant les taux d’intérêt à leurs plus hauts niveaux depuis près de deux décennies et entraînant une forte baisse des contrats à terme sur les bons du Trésor américain à 10 ans (TNOTE). Cette pression a trouvé son origine dans la hausse des cours du pétrole, qui a ravivé les craintes concernant une inflation persistante et la possibilité que la Fed doive maintenir une politique monétaire restrictive plus longtemps. Le rendement des bons du Trésor à 10 ans a progressé de plus de 5 points de base aujourd’hui pour s’établir à 5,22 %, atteignant ce niveau pour la première fois depuis près de deux décennies, tandis que le rendement des bons du Trésor à 5 ans a dépassé les 5 % pour la première fois depuis 2007.
- Le moral sur le marché obligataire a été encore affaibli par des données économiques américaines de septembre meilleures que prévu. Les indices PMI préliminaires de l’industrie manufacturière et des services ont atteint leurs plus hauts niveaux depuis 2021, réduisant ainsi les anticipations d’un assouplissement rapide de la politique monétaire et renforçant l’idée que l’économie reste suffisamment résiliente pour supporter des taux d’intérêt élevés.
- Un autre facteur ayant contribué à la hausse des rendements a été la dernière adjudication, quelque peu décevante, de bons du Trésor américain à 5 ans. La demande relativement modérée pour ces nouvelles émissions suggère que les investisseurs exigent une prime plus élevée pour détenir de la dette publique dans un contexte d’inflation élevée, d’offre abondante d’obligations et d’incertitude quant à l’évolution future des taux d’intérêt.
En conséquence, le marché est désormais confronté à une combinaison de prix élevés de l’énergie, de données macroéconomiques solides et d’une demande plus faible pour les obligations d’État. Cette conjoncture accentue la pression à la hausse sur les rendements, augmente les coûts de financement dans l’ensemble de l’économie et crée un vent contraire de plus en plus fort pour les actifs sensibles aux taux, y compris les actions de croissance.
Les rendements à 10 ans reviennent à des niveaux qui n’avaient plus été observés depuis 2007
La pression sur le marché obligataire américain se poursuit pour une nouvelle séance. Le rendement du bon du Trésor américain à 10 ans avait déjà atteint environ 5,19 % jeudi, enregistrant son plus haut niveau de clôture depuis juillet 2007. Les principaux facteurs restent inchangés : la guerre avec l’Iran, les prix élevés de l’énergie et le risque d’inflation persistante qui en découle.
Aux États-Unis, le prix du diesel avoisine les 6,50 dollars le gallon, tandis que celui de l’essence ordinaire est proche de 4,50 dollars le gallon, ce qui accentue les pressions sur les coûts dans l’ensemble de l’économie et renforce les anticipations d’un nouveau resserrement monétaire. Les marchés anticipent de plus en plus la possibilité que la Fed relève ses taux d’intérêt lors de ses deux prochaines réunions. Une pression supplémentaire provient de la détérioration de la situation budgétaire américaine et de la concurrence croissante pour les capitaux liée aux investissements dans l’intelligence artificielle.
Combien de temps le marché boursier pourra-t-il encore ignorer la hausse des rendements ?
Malgré la forte augmentation du coût de l’argent, le S&P 500 reste à environ 1 % en dessous de son plus haut historique, ce qui suggère que les investisseurs restent principalement focalisés sur les perspectives de croissance des bénéfices des entreprises. JPMorgan souligne que la relation historique entre les rendements des bons du Trésor à 10 ans et les valorisations du S&P 500 a pris la forme d’un « U » inversé, et que, lors des périodes de très forte croissance du BPA, le marché boursier peut tolérer des rendements avoisinant les 5 % sans que cela n’entraîne une compression immédiate des multiples de valorisation.
Les prévisions de bénéfices restent donc cruciales. Le consensus de Wall Street table actuellement sur une croissance du BPA d’environ 29 % en glissement annuel pour les entreprises du S&P 500 au troisième trimestre. Tant que ces prévisions resteront très solides, le marché boursier pourrait continuer à absorber une partie de la pression exercée par la hausse des rendements, mais une nouvelle augmentation des coûts de financement accroîtrait le risque que les valorisations actuelles deviennent de plus en plus difficiles à maintenir.
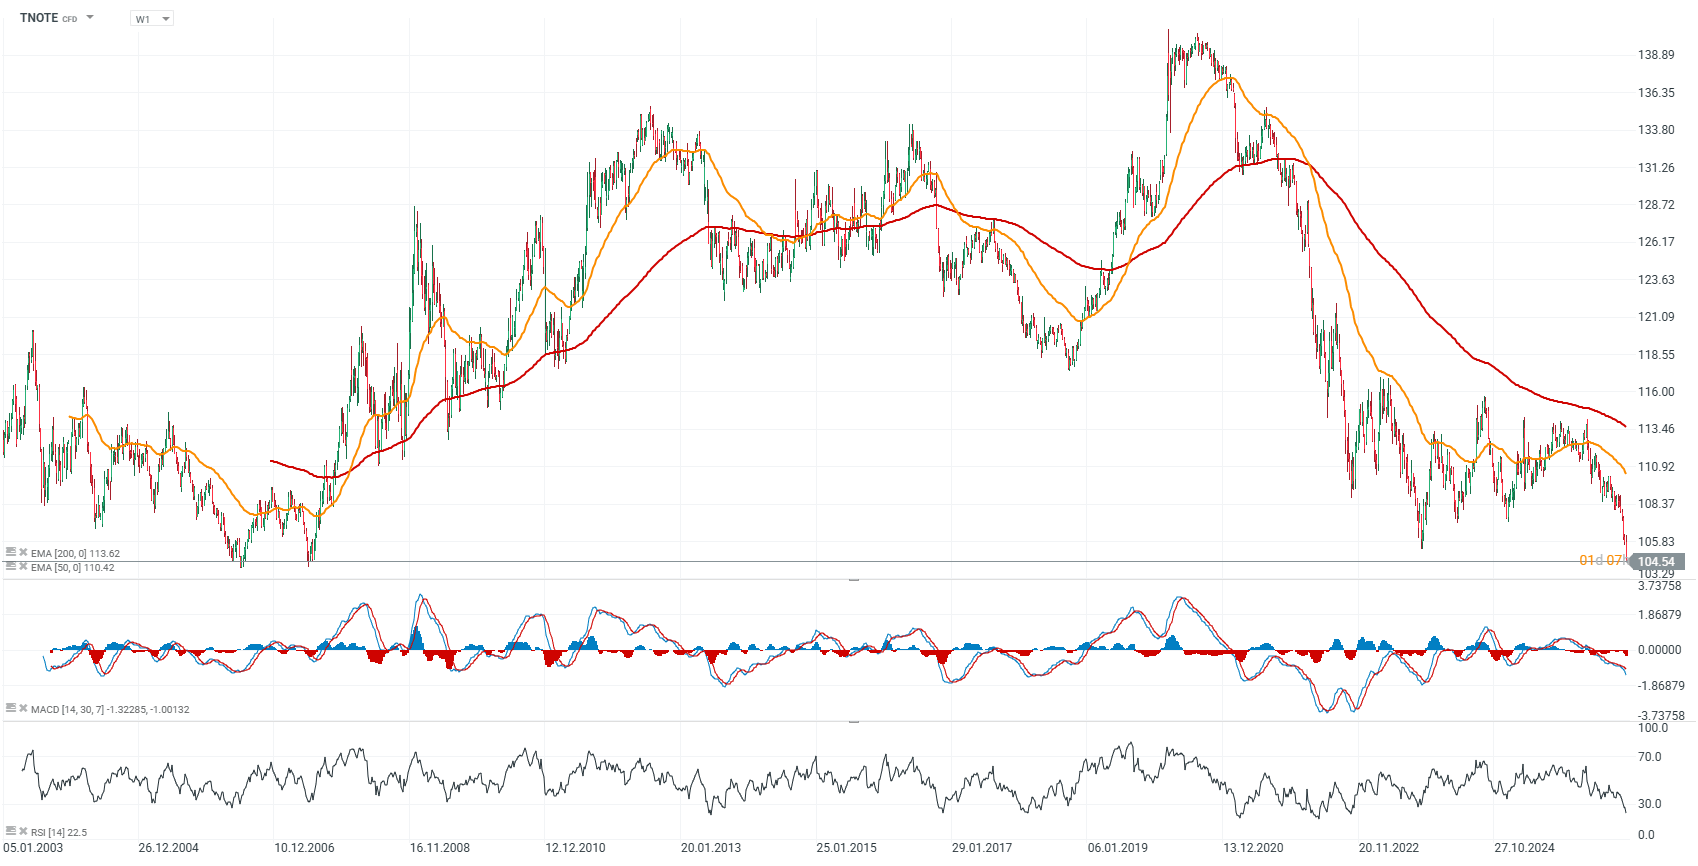
Graphique TNOTE, intervalle W1
Le TNOTE est un produit dérivé de type CFD basé sur les contrats à terme sur les bons du Trésor américain à 10 ans, négociés sur le Chicago Mercantile Exchange (CME). La hausse des taux d’intérêt fait baisser les cours des obligations, ce qui pèse à son tour sur le TNOTE.
Source: xStation5

Actualités crypto 📉 Le Bitcoin recule après avoir atteint ses plus hauts niveaux depuis janvier. Que va-t-il se passer ensuite ?


Ouverture US : Wall Street progresse tandis que le pétrole recule 🗽 L'action Synopsys s'envole après la révision à la hausse de HSBC

S&P 500 et Nasdaq 100 : une ouverture positive se dessine

Action Alten : croissance au premier semestre 2026
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."