


Au cours des derniers mois, plusieurs facteurs ont concouru à affaiblir le sentiment à l’égard des valeurs liées au nucléaire, ce qui se traduit clairement par les baisses observées chez les entreprises largement exposées à ce secteur, notamment Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy et BWX Technologies. Il est toutefois important de noter que cela ne semble pas encore traduire une détérioration des perspectives à long terme de l’énergie nucléaire. Il s’agit plutôt d’un refroidissement d’un discours d’investissement qui était devenu extrêmement répandu, étroitement lié à l’essor des centres de données.
L’une des principales raisons de ce recul du sentiment est l’incertitude croissante quant à l’ampleur des futurs investissements dans les centres de données. Auparavant, les marchés partaient du principe que la hausse rapide de la demande en électricité liée aux infrastructures d’IA constituerait un facteur favorable majeur pour l’énergie nucléaire, y compris pour les projets de réacteurs modulaires de petite taille (SMR). Les investisseurs se montrent désormais plus sélectifs vis-à-vis de cette thèse. Holtec, qui se préparait à une introduction en bourse, a elle-même cité l’incertitude entourant le développement des centres de données comme l’un des facteurs ayant aggravé la situation du secteur. Le marché s’interroge de plus en plus non seulement sur la quantité d’électricité qui sera finalement nécessaire, mais aussi sur la date à laquelle les nouveaux réacteurs seront effectivement mis en service et sur l’identité de ceux qui les financeront.
La hausse des taux d’intérêt et du coût du capital affecte les projets les plus gourmands en capitaux
L’énergie nucléaire nécessite des investissements initiaux très élevés, tandis que les retours sur investissement ne se concrétisent souvent qu’après de nombreuses années. Dans un tel contexte, la hausse des taux d’intérêt se traduit par un financement plus coûteux, des taux d’actualisation plus élevés et une attractivité moindre pour les projets qui sont encore à des années de leur commercialisation.
Cela revêt une importance particulière pour les jeunes entreprises développant des réacteurs modulaires de petite taille (SMR), qui continuent de brûler des liquidités et pourraient avoir besoin de nouveaux tours de financement. Plus le coût du capital reste élevé, plus la pression sur les bilans s’accentue et plus les investisseurs examinent de près les calendriers des projets, les besoins de financement et la voie réaliste menant à un flux de trésorerie positif.
Les investisseurs se concentrent davantage sur les valorisations, la consommation de trésorerie et les calendriers de déploiement réalistes
Après de très fortes hausses du cours des actions, certaines entreprises du secteur nucléaire étaient valorisées comme si la commercialisation de nouvelles technologies était déjà pratiquement garantie. Ces dernières semaines ont toutefois fait naître un scepticisme accru à l’égard des multiples de valorisation élevés, en particulier chez les entreprises dont les revenus restent limités et pour lesquelles la rentabilité n’est encore qu’une perspective lointaine.
Cette situation a été aggravée par de nouvelles émissions d’actions et par un nombre croissant de sociétés cotées offrant une exposition au thème du nucléaire, ce qui a réduit la prime de rareté que les investisseurs étaient auparavant disposés à payer.
Le report de l’introduction en bourse de Holtec, une entreprise opérant dans le secteur de l’énergie nucléaire industrielle, est un autre signe que les investisseurs ne sont plus disposés à payer n’importe quel prix sur la seule base d’un discours. Ils exigent de plus en plus des contrats concrets, des flux de trésorerie prévisibles et des calendriers d’exécution de projets plus réalistes.
L’uranium reste solide malgré la correction des valeurs du secteur nucléaire
Le marché physique de l’uranium résiste bien mieux que les cours des actions de nombreuses entreprises liées au nucléaire. Les cours au comptant de l’U₃O₈ se maintiennent autour de 90 dollars la livre et proches de leurs plus hauts niveaux de l’année, tandis que les prix des contrats à long terme sont encore plus élevés. Cela suggère que la récente faiblesse observée chez des entreprises telles que BWXT, Oklo et NuScale est davantage liée à une correction des valorisations élevées, à un coût du capital plus élevé et à un scepticisme croissant quant au rythme de commercialisation des réacteurs qu’à une quelconque détérioration du marché de l’uranium lui-même.
Il est important de noter que, malgré une activité relativement modérée sur le marché au comptant, les prix de l’uranium ont progressivement augmenté ces derniers mois. La demande des services publics et des producteurs reste manifeste, tandis que la hausse des prix dans les contrats à long terme suggère que les acheteurs sont toujours disposés à payer une prime pour s’assurer un approvisionnement futur. En d’autres termes, le marché physique ne confirme pas actuellement le scénario d’un affaiblissement des fondamentaux du secteur nucléaire, même si le sentiment à l’égard des actions du secteur nucléaire s’est considérablement détérioré.
Les centres de données sont confrontés à un problème majeur. Pourquoi ?
Aux États-Unis, la file d’attente des nouveaux gros consommateurs d’électricité a pris des proportions gigantesques, ce qui pourrait signifier que le boom de l’énergie nucléaire lié à la demande des centres de données mettra beaucoup plus de temps à se traduire par les performances financières des entreprises individuelles. À lui seul, l’ERCOT au Texas recense plus de 438 GW de demandes de forte consommation, dont près de 89 % sont imputables aux centres de données. Cela représente environ 390 GW de demande potentielle provenant des seuls centres de données. À titre de comparaison, la charge de pointe record sur l’ensemble du réseau ERCOT s’élevait à environ 85,5 GW.
Ces chiffres doivent toutefois être interprétés avec la plus grande prudence. Le chiffre de 390 GW ne signifie pas que cette capacité de centres de données sera effectivement construite. Les projets en attente se trouvent à des stades de développement très différents : certains promoteurs réservent des capacités sur plusieurs sites potentiels, et certains projets finiront par être abandonnés. C’est précisément pour cette raison qu’ERCOT a lancé son processus de vérification « Batch Zero », conçu pour distinguer les projets sérieux des demandes à caractère plus spéculatif.
Il n’existe pas de liste officielle unique regroupant tous les projets de centres de données en attente à l’échelle nationale aux États-Unis. Toutefois, l’observatoire du secteur SAVRN suit actuellement 224 projets identifiés qui ont été retardés, suspendus ou retirés. Dans 117 cas, l’opposition des communautés locales a été citée comme l’une des raisons, tandis que 55 cas impliquaient des procédures judiciaires, 49 se heurtaient à des problèmes d’urbanisme et 39 étaient affectés par des moratoires locaux. Il ne s’agit pas d’une liste exhaustive de tous les centres de données en cours de construction, mais elle illustre l’ampleur des obstacles administratifs.
La construction se poursuit, mais les délais commencent à prendre du retard
En avril dernier, le Financial Times, citant des données de SynMax, indiquait que près de 40 % des centres de données américains dont l’achèvement était prévu en 2026 pourraient subir des retards de plus de trois mois. Parmi les principales raisons figuraient l’insuffisance de l’alimentation électrique disponible, des problèmes d’obtention de permis, la pénurie de main-d’œuvre qualifiée et des contraintes liées aux équipements.
Les infrastructures électriques s’avèrent particulièrement problématiques. Les délais de livraison de certains transformateurs haute tension sont passés d’environ un an avant l’essor de l’IA à plusieurs années aujourd’hui. Les services publics et les promoteurs commandent de plus en plus souvent du matériel plusieurs années à l’avance, car sans transformateurs, appareillage de commutation et nouvelles lignes de transport, même un centre de données achevé pourrait tout simplement être incapable de s’approvisionner en électricité en quantité suffisante.
Le ministère américain de l’Énergie (DOE) a également indiqué que l’augmentation rapide de la charge des centres de données est l’une des principales raisons pour lesquelles le réseau de transport américain doit faire l’objet d’une expansion significative. En d’autres termes, le goulot d’étranglement s’est déplacé du domaine des GPU et des investissements vers les centrales électriques, les transformateurs, les lignes de transport d’électricité et les autorisations.
Le contexte réglementaire s’est sensiblement détérioré ces derniers jours
Le signal le plus important est venu du Texas. Le 21 septembre, le gouverneur Greg Abbott a ordonné la suspension de la délivrance des autorisations pour les centres de données jusqu’à ce qu’un audit des projets en cours de traitement par l’ERCOT soit achevé. Ces projets devraient notamment être examinés au regard de leur impact sur la fiabilité du réseau, la consommation d’eau et les infrastructures locales.
Cela revêt une importance particulière, car le Texas est l’un des lieux clés de l’essor des infrastructures d’IA aux États-Unis. L’ERCOT avait déjà mis en place une procédure spéciale « Batch Zero » pour les clients nécessitant plus de 75 MW, tandis que les promoteurs sont désormais tenus de fournir nettement plus d’informations et de démontrer que leurs projets sont réels et suffisamment avancés.
Une tendance similaire se dessine en Virginie. Le comté de Loudoun, au cœur de la « Data Center Alley » américaine, a instauré un délai d’environ 12 mois pour le traitement des nouvelles demandes, tandis que les autorités de l’État renforcent leur contrôle des coûts d’électricité, des nuisances sonores et de l’impact des centres de données sur les communautés locales.
Les premiers signes d’une plus grande prudence financière apparaissent également, bien que le boom se poursuive
Il s’agit peut-être là du changement le plus intéressant du point de vue des marchés boursiers. SB Energy, soutenue par SoftBank et qui prévoit de construire des infrastructures gigantesques pour OpenAI et Nvidia, a ralenti les préparatifs d’une introduction en bourse qui visait une valorisation d’environ 50 milliards de dollars.
Selon le Financial Times, les investisseurs sont devenus plus sceptiques quant à l’ampleur des financements nécessaires à la construction d’énormes campus dédiés à l’IA.
SB Energy a conclu des contrats portant sur une capacité électrique future mesurée en gigawatts, mais nécessite dans le même temps plus de 170 milliards de dollars de dépenses d’investissement et n’a encore mis en service aucun de ses propres centres de données.
Le marché commence donc à se poser les mêmes questions que celles qu’il se pose au sujet des projets de réacteurs modulaires de petite taille (SMR) : non pas « y aura-t-il une demande ? », mais plutôt « combien cela coûtera-t-il, qui le financera et quand sera-t-il réellement opérationnel ? »
Paradoxalement, le principal problème semble toujours être une demande excessive plutôt qu’une demande insuffisante. Selon les dernières estimations de Morgan Stanley citées par le Financial Times, la demande en électricité des centres de données américains pourrait devenir si importante qu’d’ici 2028, l’écart potentiel entre l’offre d’électricité requise et l’offre disponible pourrait atteindre 30 à 40 %.
Il s’agit là d’une estimation d’une banque d’investissement plutôt que d’une prévision officielle du réseau, mais la tendance correspond globalement aux mises en garde des gestionnaires de réseau.
En ce qui concerne le discours sur le nucléaire, le BWXT et les SMR, il est donc important de distinguer deux questions distinctes. L’évolution négative réside dans le fait que certains centres de données risquent d’être achevés plus tard que prévu initialement, ce qui pourrait également retarder la demande de nouvelles sources d’énergie. D’autre part, le problème sous-jacent censé justifier l’expansion du nucléaire — une pénurie d’électricité fiable 24 heures sur 24, 7 jours sur 7 — n’a pas disparu. L’accès à l’électricité est au contraire devenu l’une des principales contraintes pesant sur l’essor global des infrastructures d’IA.
Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US share-price charts
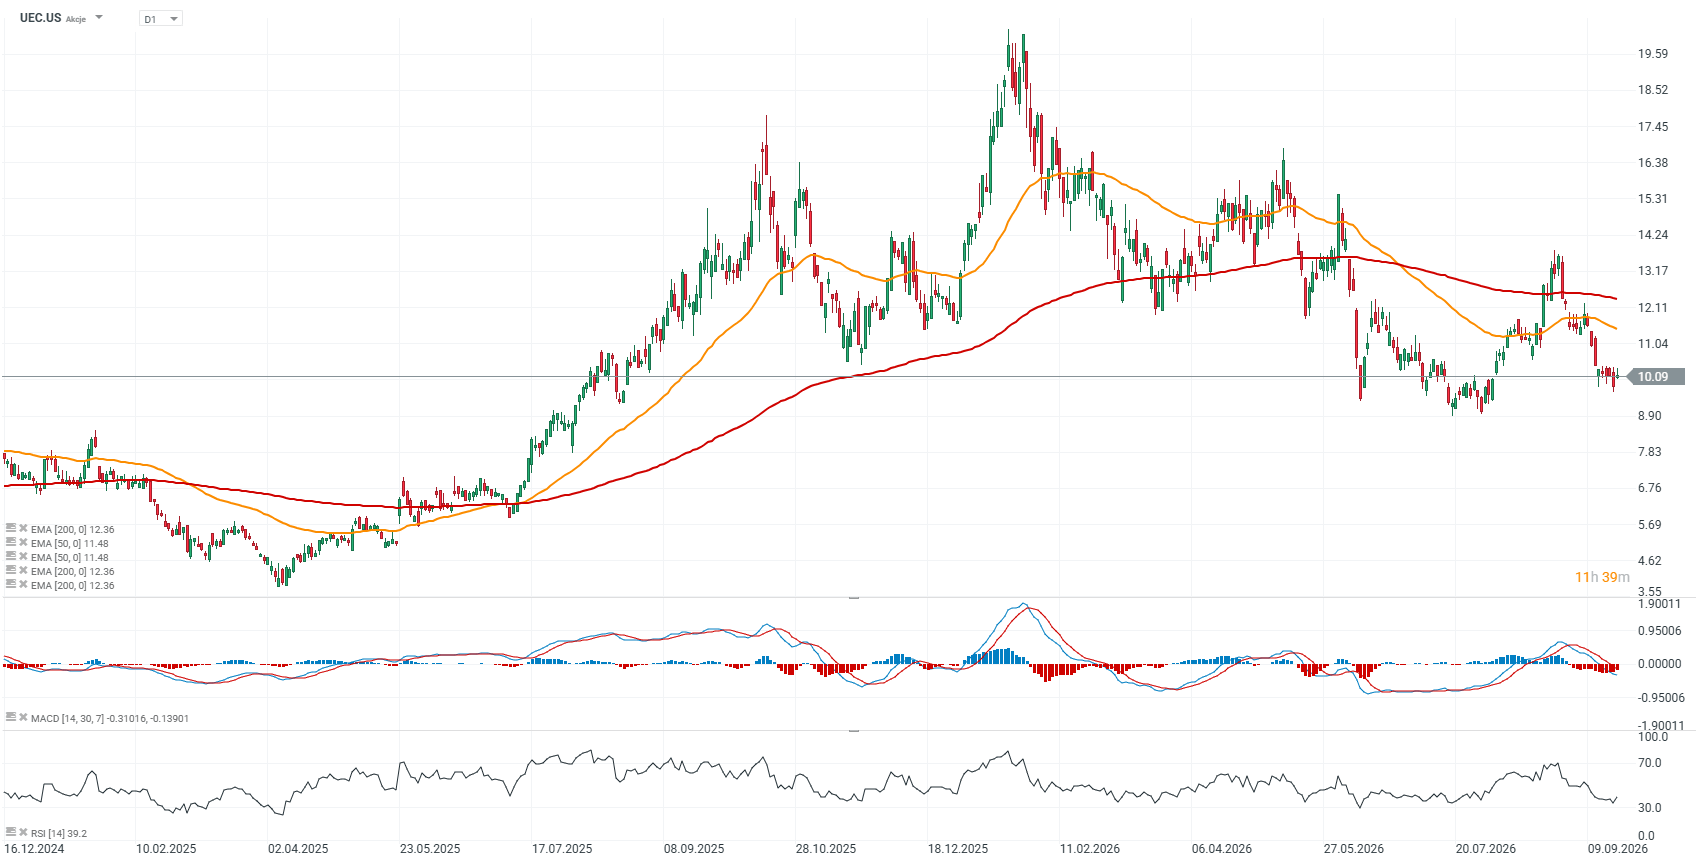
Source: xStation5
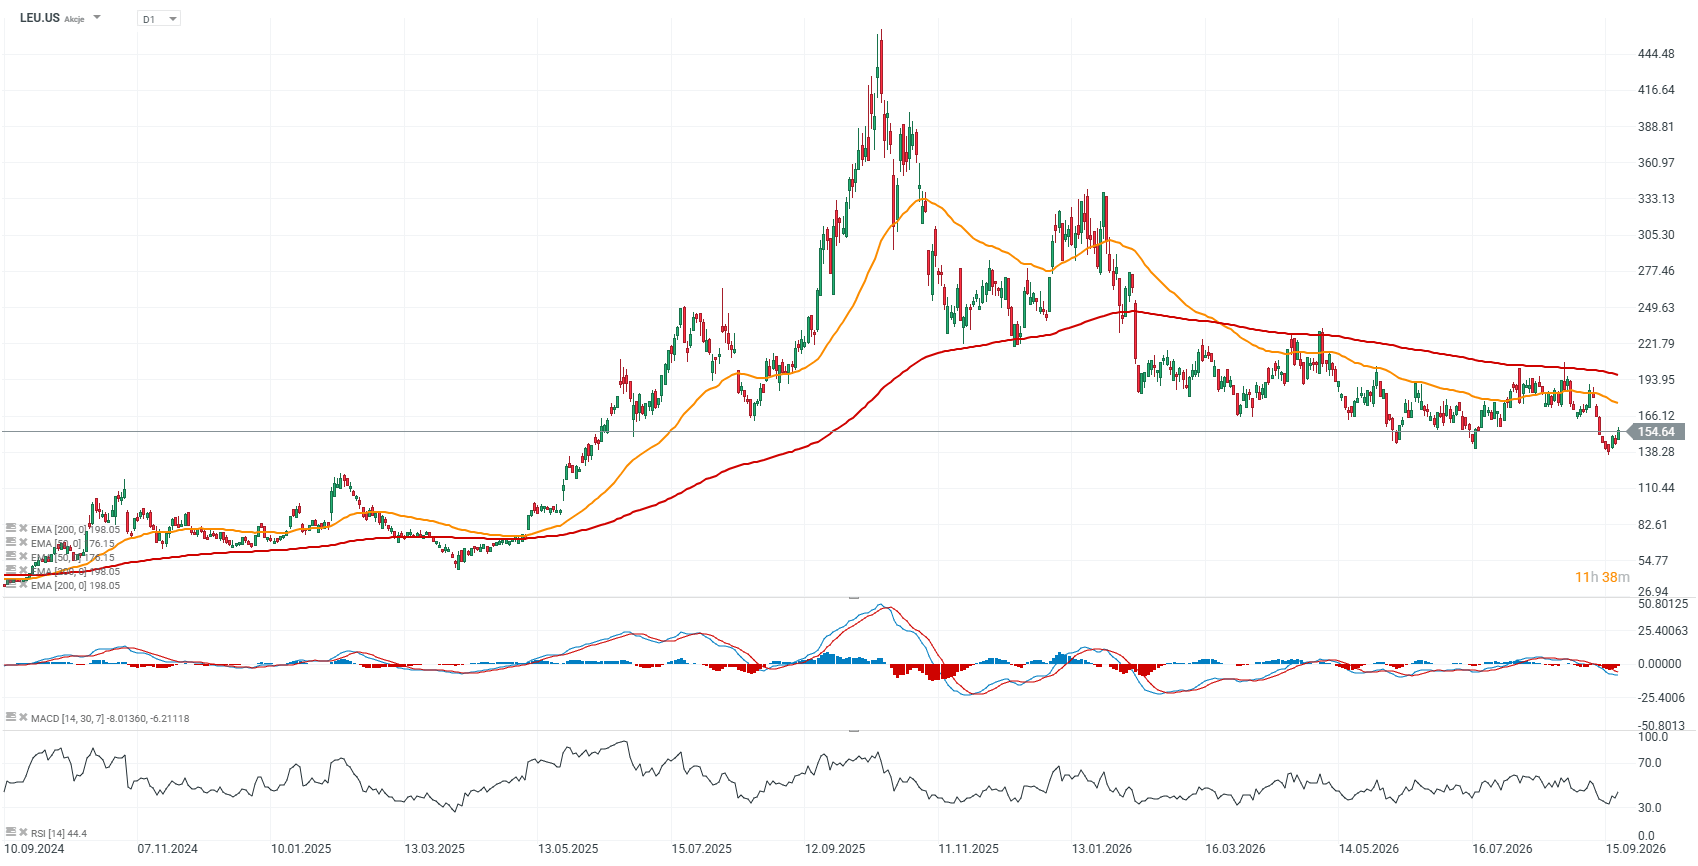
Source: xStation5
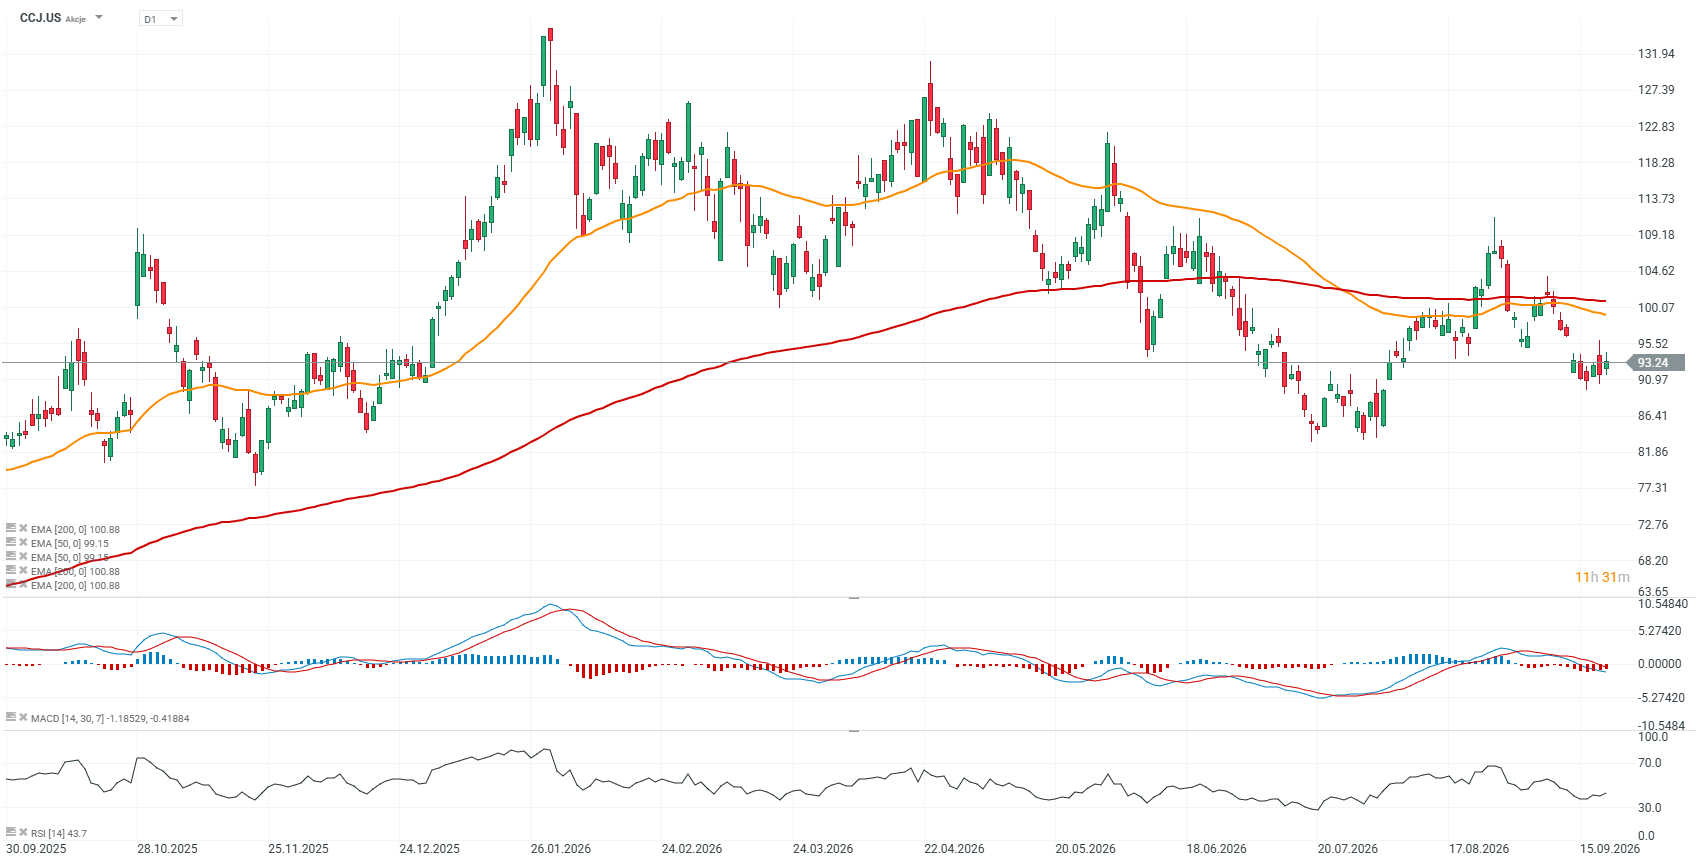
Source: xStation5



Graphique du jour : une séance record pour l'US100 vient de s'achever (avec une petite réserve)


Résumé quotidien : L'optimisme revient, les valeurs technologiques progressent, le pétrole recule.

Nasdaq : l'IA agentique relance la tech à Wall Street
ARM en hausse après les déclarations de son PDG ; SoftBank augmente son financement
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."