


Le titre de l'opérateur de croisières Royal Caribbean affiche une baisse pouvant atteindre 6 % lors de la séance d'aujourd'hui. Cette évolution fait suite à une transaction importante que la société pourrait conclure dans un avenir proche.
Il s'agit de l'acquisition par Royal Caribbean d'une participation de 50 % dans Sandals Resorts. Sandals Resorts exploite 17 complexes touristiques dans les Caraïbes, principalement en Jamaïque. Le prix d'achat devrait s'élever à 3 milliards de dollars, le financement devant être assuré par Morgan Stanley. Le multiple cité dans les publications consacrées à cette opération est d'environ 10 fois l'EBITDA.
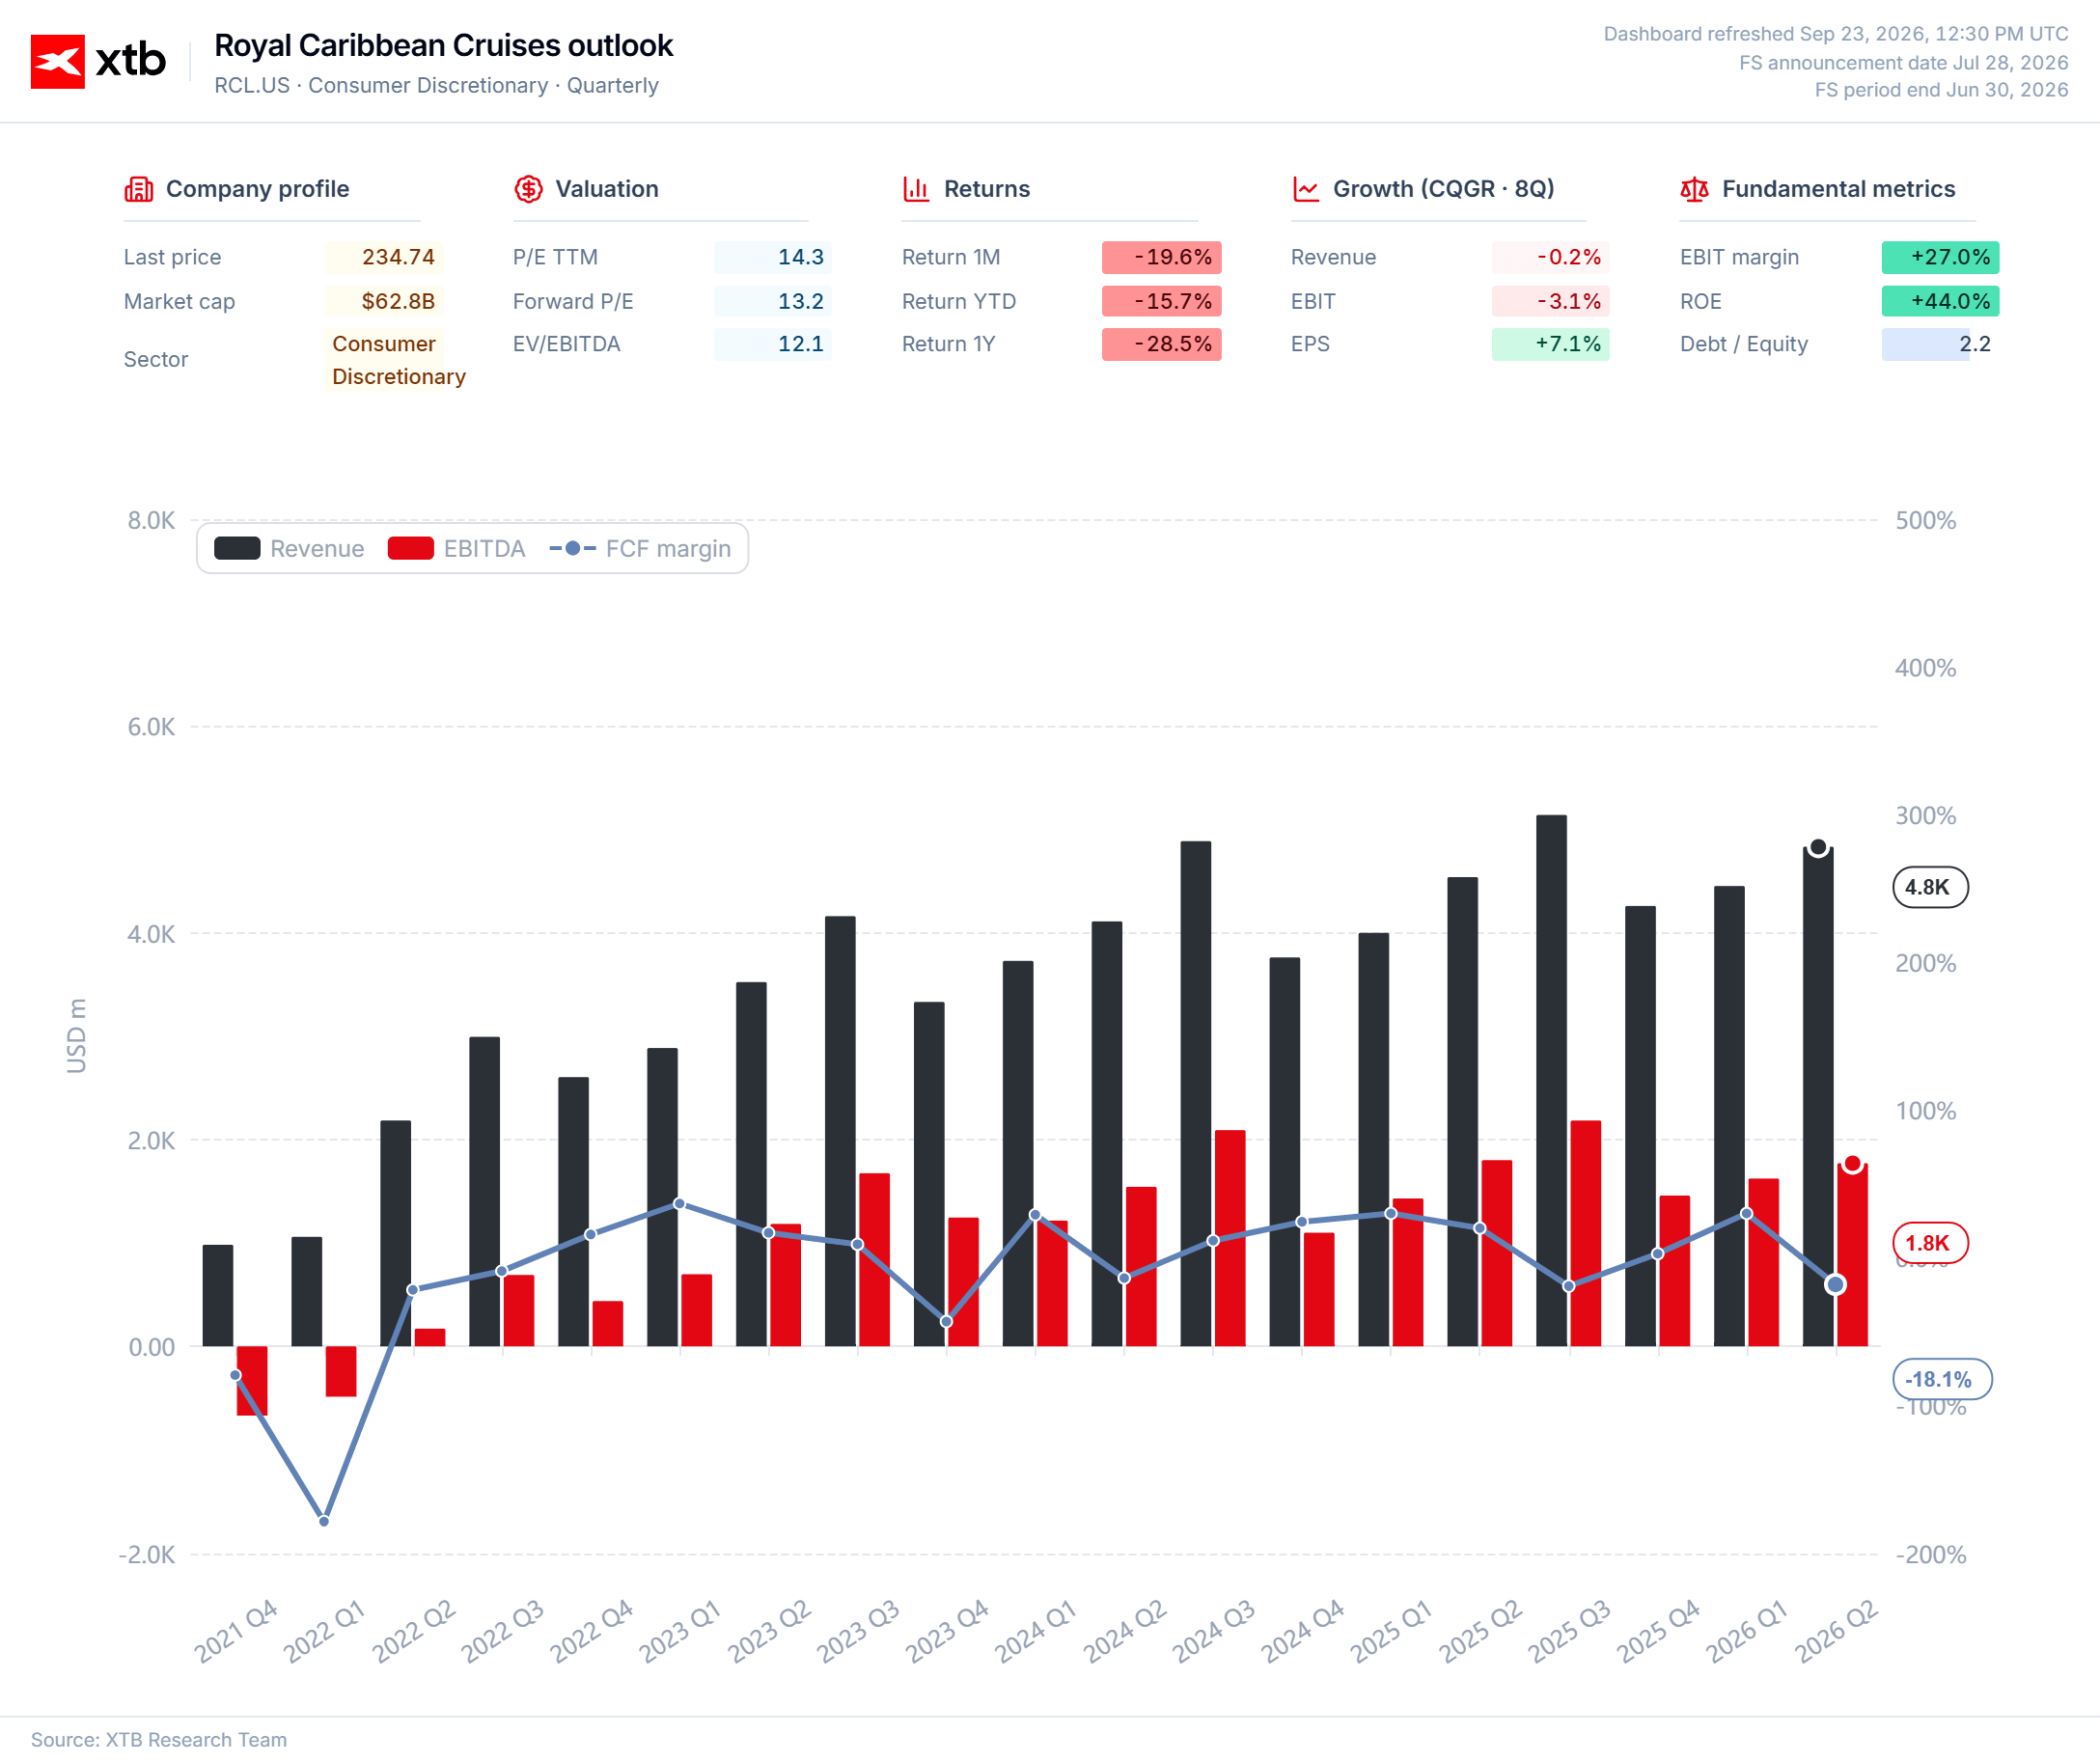
La comparaison de ces indicateurs avec la valorisation officielle suggère que l’activité de complexes touristiques acquise génère un EBITDA d’environ 600 millions de dollars par an. L’extrapolation des marges moyennes du secteur dans cette région laisse entrevoir un flux de trésorerie disponible supplémentaire d’environ 100 millions de dollars par an. La direction se montre optimiste quant à cette opération, prévoyant sa finalisation début 2027 et le début de la génération de bénéfices dès cette même année.
Il s’agit toutefois d’hypothèses purement théoriques en raison du manque d’autres informations, telles que l’endettement de Sandals Resorts ou les dépenses d’investissement nécessaires. Et ce n’est là que le début des problèmes liés à la nouvelle acquisition présumée de la société.
Des acquisitions financées par un endettement important
Sandals Resorts sera géré conjointement avec la famille Stewart, qui détient et exploite l’activité de complexes touristiques depuis toujours. Cela signifie que le contrôle de Royal Caribbean ne sera pas absolu, même si le Financial Times indique qu’à terme, Royal Caribbean devrait acquérir le reste du capital.
Une question bien plus importante concerne la situation financière de Royal Caribbean elle-même.
L’opérateur de croisières est confronté à un problème d’endettement assez important, et le fait de contracter des emprunts supplémentaires de plusieurs milliards de dollars dans un contexte de coût du capital élevé est, à juste titre, perçu négativement par le marché.
La société affiche actuellement une dette de 23,4 milliards de dollars dans son bilan, et celle-ci continue d’augmenter. Le coût moyen de financement s’élève à environ 4,66 %. Cela implique des charges annuelles liées au service de la dette d’environ 1,2 milliard de dollars. La situation d’endettement de la société n’est toutefois pas tout noir ou tout blanc. La notation actuelle de la société se situant dans la fourchette basse de la catégorie « investment grade », un refinancement impliquerait un taux d’environ 5,8 %. Mais la plupart des dettes de la société restent à long terme.
Si la société devait emprunter pour financer l’acquisition de Sandals Resorts aux taux actuels, cela signifierait que les flux de trésorerie générés par cet investissement seraient probablement négatifs pendant de nombreuses années. Mais s’attendre à ce que cet investissement génère des flux de trésorerie disponibles positifs revient, fondamentalement, à mal comprendre le modèle économique de Royal Caribbean.
Modèle économique
Royal Caribbean se distingue non seulement par un fort endettement, mais aussi par une marge élevée par rapport aux autres opérateurs de croisières. Ce lien n’est pas fortuit.
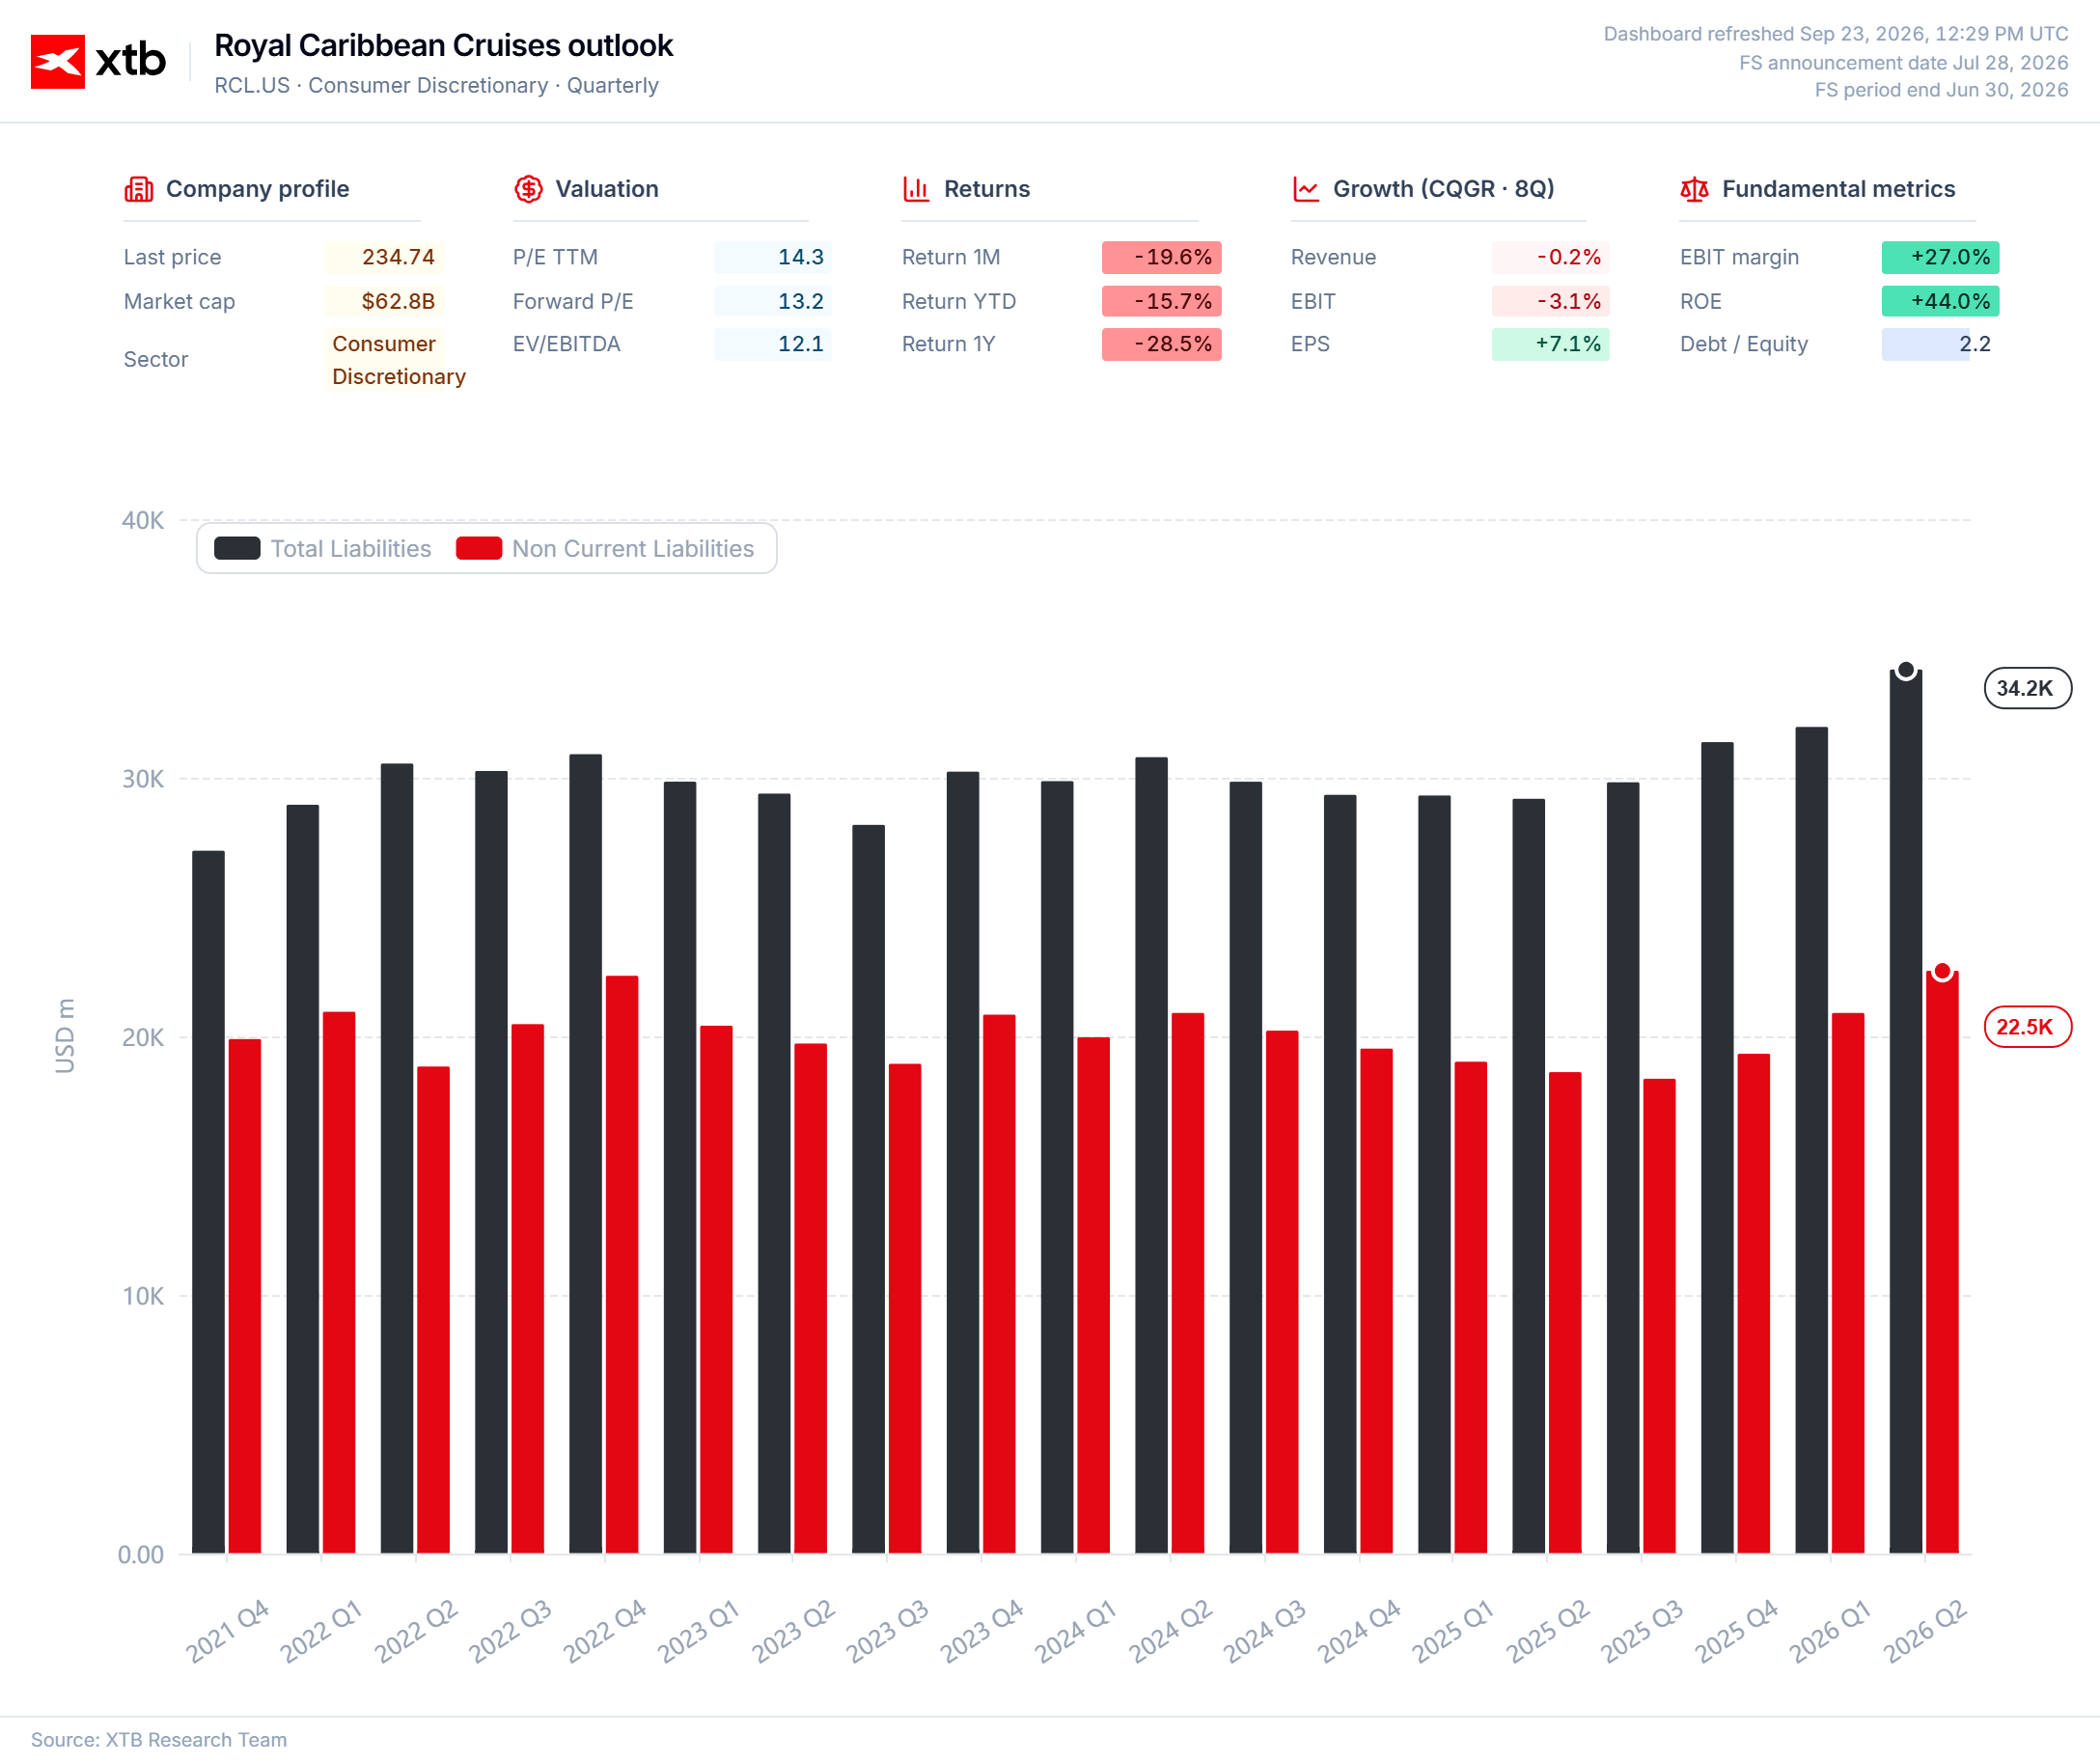
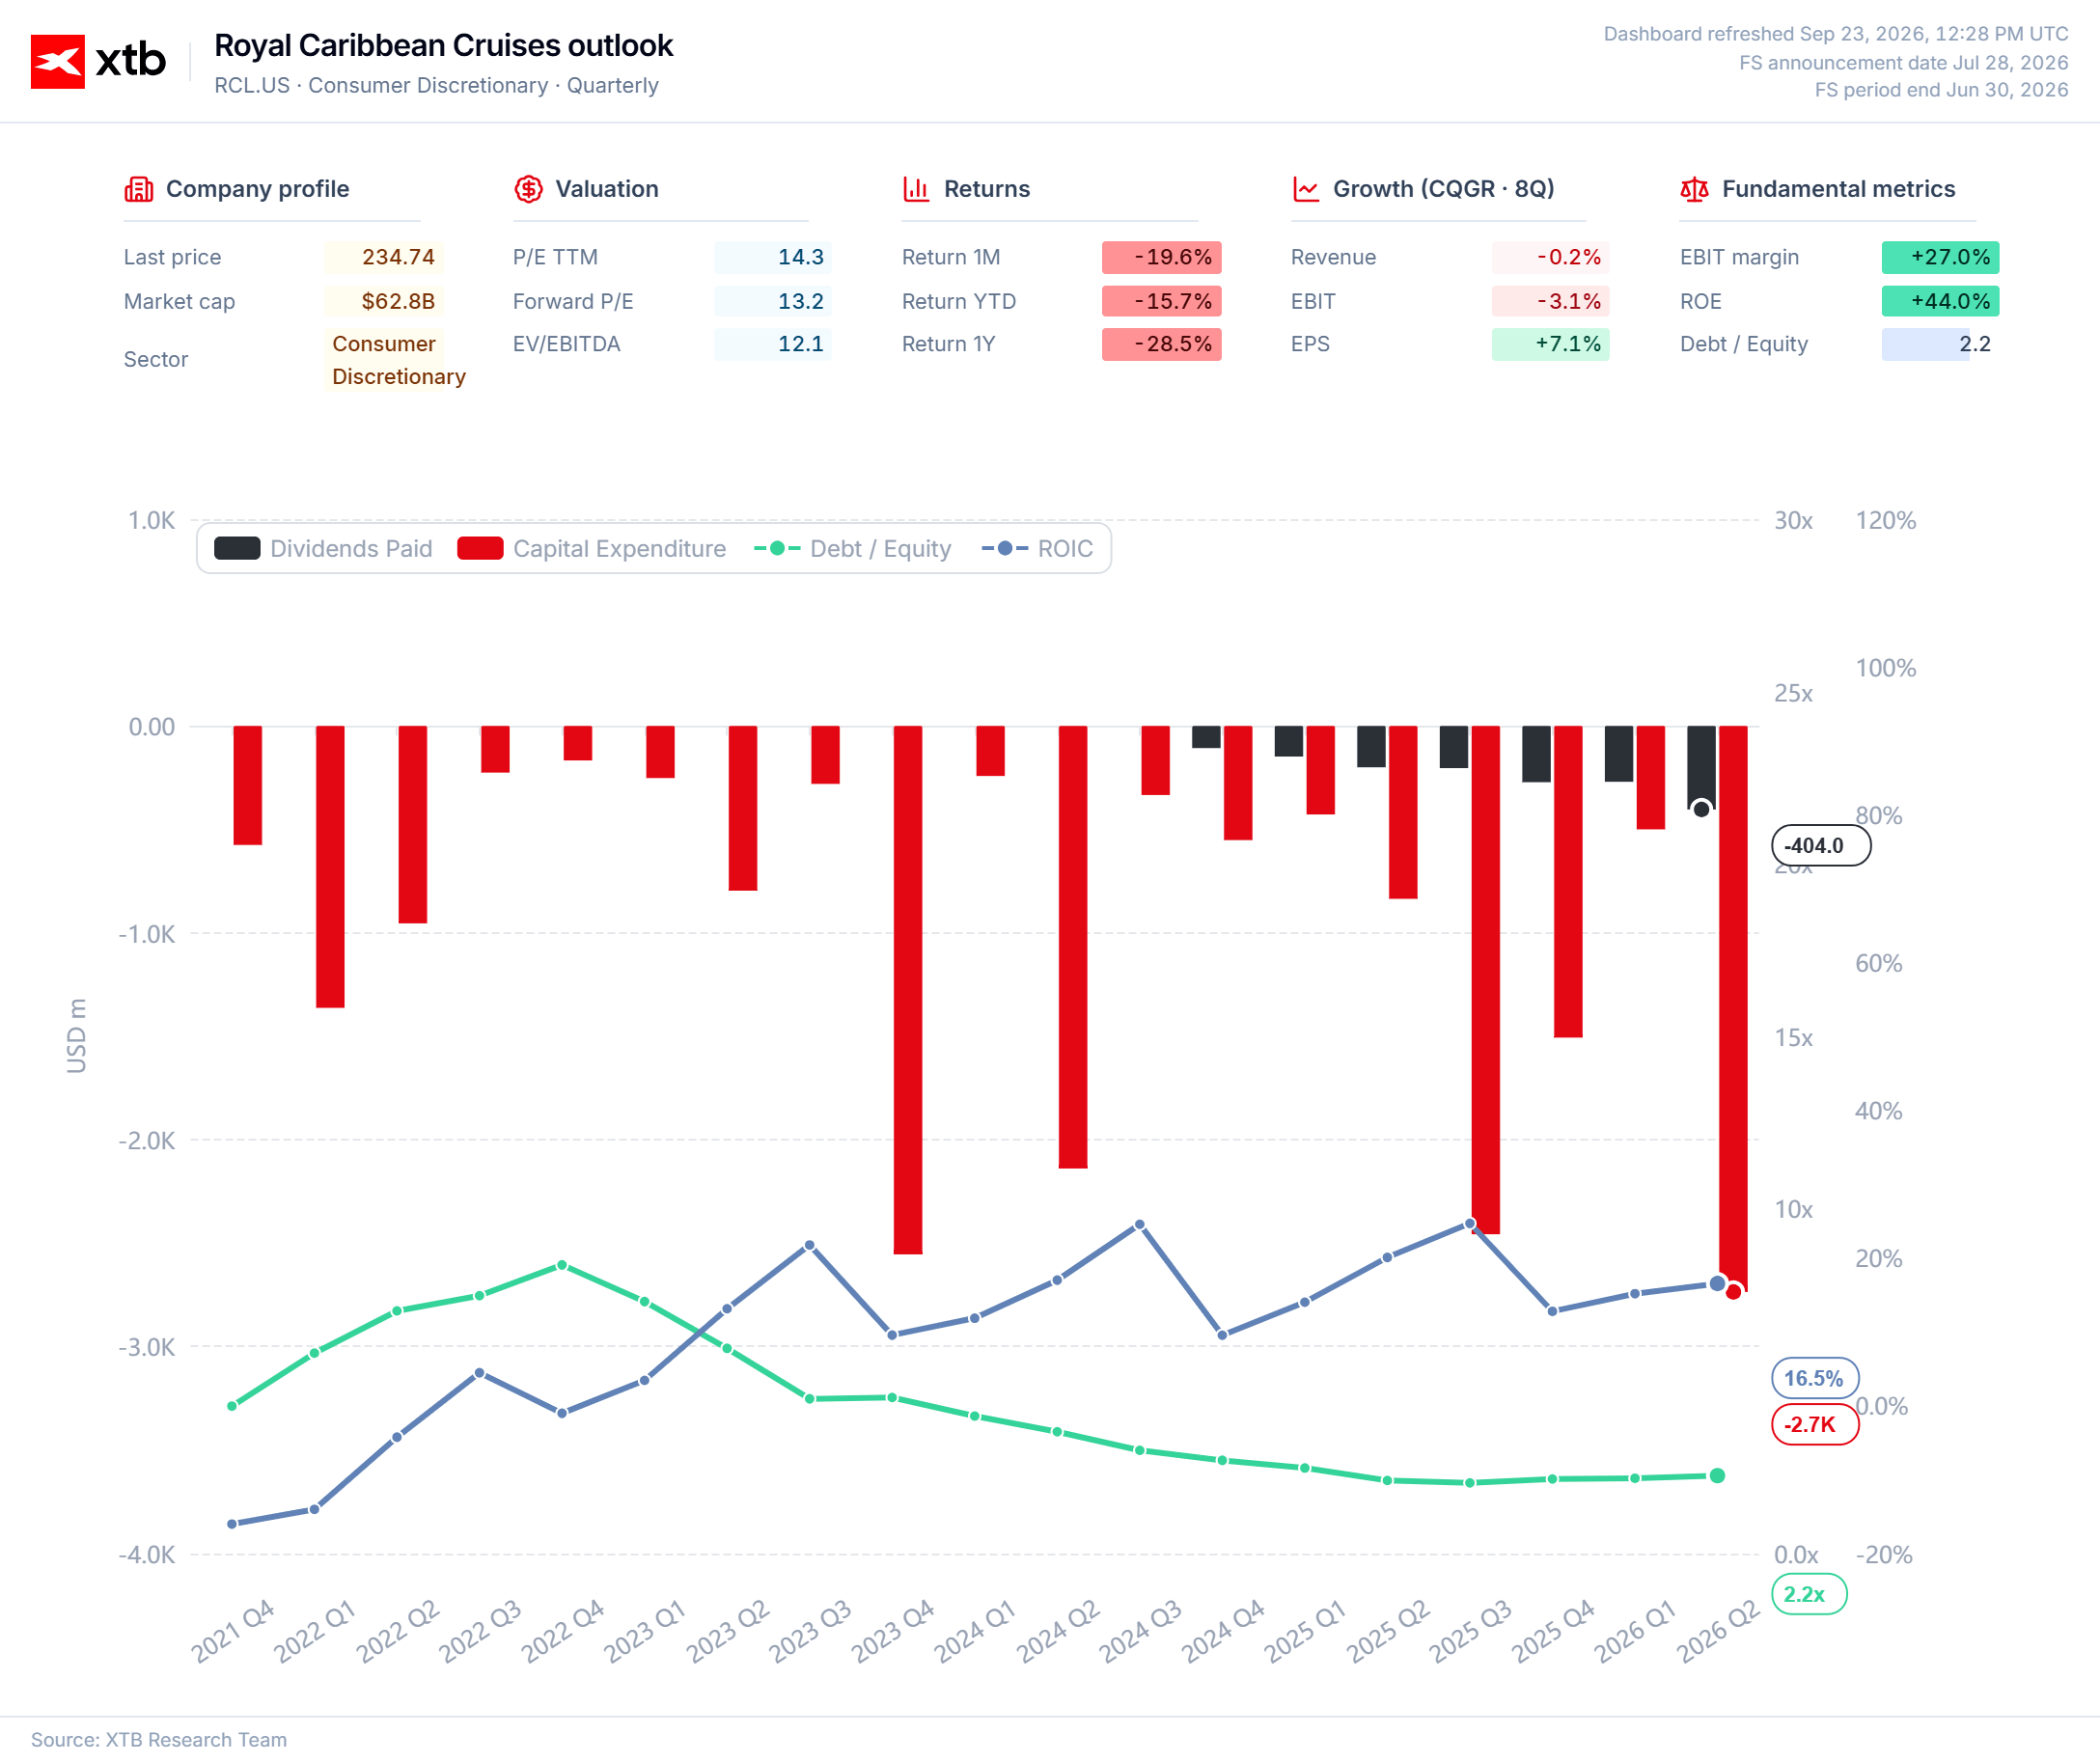
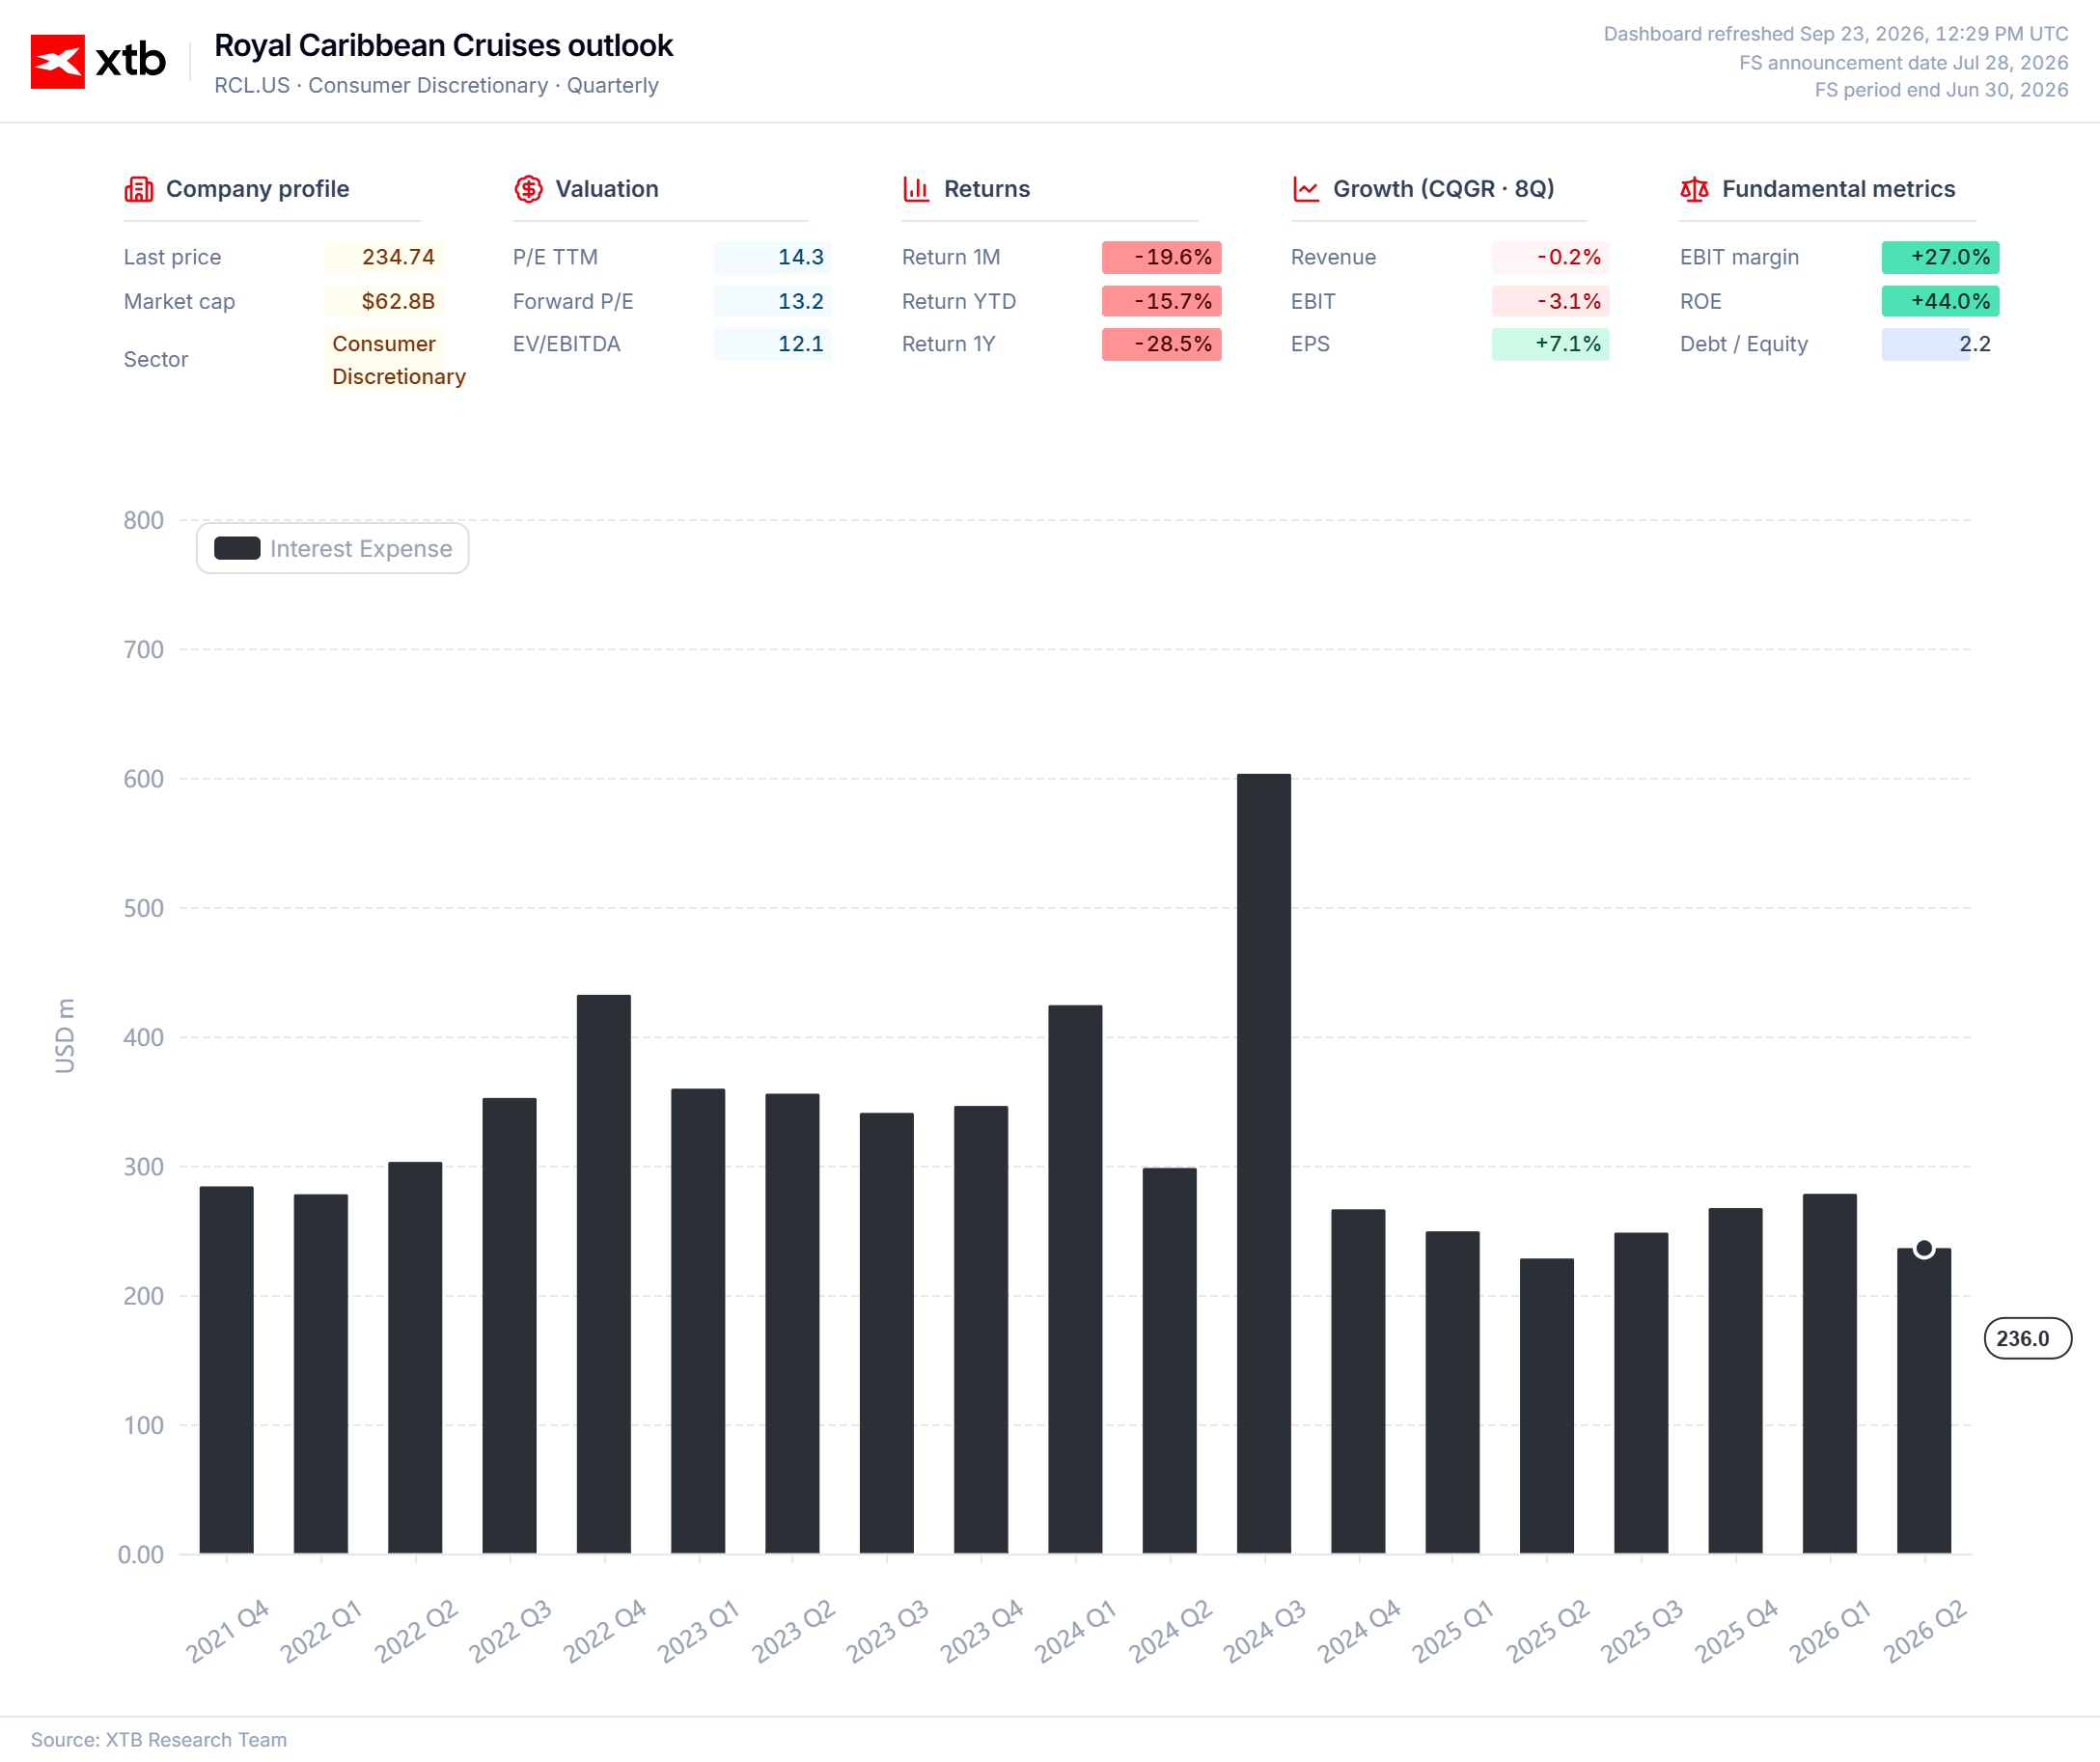
Le secteur des croisières est, par définition, à forte intensité capitalistique. Le principal indicateur d’efficacité opérationnelle n’est pas un faible endettement, mais une gestion efficace de la dette.
La référence aux Caraïbes dans le nom de la société n’est pas un simple argument marketing. Il s’agit de la principale région sur laquelle se concentre l’activité de la société. Ces dernières années, on a pu observer une évolution claire visant à faire de la croisière elle-même, mais aussi de la destination, un véritable produit.
La possession de complexes touristiques permet de créer des synergies, de regrouper les canaux de distribution et de diversifier les activités.
Dans ce contexte, pour Royal Caribbean, cela signifie :
- L’acquisition de complexes touristiques implique la consolidation du marché local (les Caraïbes) et une meilleure capacité à préserver ou à accroître les marges.
- L’acquisition de nouveaux clients et la fidélisation d’un plus grand nombre d’entre eux au sein du groupe lors de leurs vacances. Cela pourrait se traduire par une forte augmentation de la rentabilité des deux volets d’activité sans augmentation significative des coûts (hormis les intérêts).
- La diversification vers des destinations de vacances fixes et terrestres réduit l’exposition de l’entreprise aux marchés des matières premières et aux aléas géopolitiques.
Fondamentaux contre perception
Si la dette ne constitue pas un problème aussi grave que ne le laisse supposer son montant nominal, et si cette acquisition s’inscrit dans la mise en œuvre d’une stratégie à long terme, alors pourquoi cette vague de ventes ?
Le sentiment à l’égard des opérateurs de croisière est négatif depuis un certain temps. Cela tient aux prix du pétrole et à la politique monétaire, qui frappent le secteur de plein fouet.
- La hausse des taux d’intérêt en réponse à l’inflation réduit la capacité des entreprises à gérer leur dette et à accroître leur effet de levier.
- Les prix du pétrole et des distillats se répercutent directement sur les coûts des entreprises et réduisent leurs marges.
Dans ces conditions, le marché se concentre moins sur la valeur potentielle à long terme et réagit davantage aux impulsions récentes. Cependant, la situation géopolitique pourrait paradoxalement avoir un impact positif sur Royal Caribbean. La majeure partie du Moyen-Orient étant toujours en proie à un conflit armé, cela pourrait favoriser un transfert des destinations de vacances du Moyen-Orient vers les Caraïbes ou d’autres régions offrant des voyages d’agrément plus sûrs.

À la mi-séance : Les indices européens sous la pression d'un dollar plus fort 🚩 Les valeurs quantiques progressent, IONQ bondit de 12%


Action VusionGroup : rentabilité en forte hausse au S1


Résumé quotidien : le discours de Trump à l'ONU met l'Iran, le détroit d'Ormuz et l'IA sous les feux de l'actualité

AWS obtient l'agrément de l'OTAN. L'ouverture à de nouveaux contrats dans le domaine de la défense est désormais possible
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."