

À RETENIR POUR INVESTIR EN 2027
- 3 secteurs parmi les plus suivis : l'IA (semi-conducteurs, data centers), l'énergie (renouvelables et nucléaire) et les matières premières (cuivre, lithium, terres rares). Ces tendances de fond sont déjà en partie intégrées dans les cours.
- Sans risque de perte : le Livret A rapporte 1,7 % net depuis le 1er août 2026 et le fonds en euros de l'assurance vie a servi 2,63 % en moyenne en 2025. Les actions, les ETF, l'or et l'immobilier peuvent rapporter davantage, avec un risque de perte en capital.
- Les 3 erreurs fréquentes :
- Tout miser sur un seul secteur (même l'IA peut corriger).
- Investir dans ce que l'on ne comprend pas (cryptos obscures, produits complexes).
- Ignorer son horizon : un investissement en actions se pense sur plusieurs années, pas en 6 mois.
À RETENIR POUR INVESTIR EN 2027
- 3 secteurs parmi les plus suivis : l'IA (semi-conducteurs, data centers), l'énergie (renouvelables et nucléaire) et les matières premières (cuivre, lithium, terres rares). Ces tendances de fond sont déjà en partie intégrées dans les cours.
- Sans risque de perte : le Livret A rapporte 1,7 % net depuis le 1er août 2026 et le fonds en euros de l'assurance vie a servi 2,63 % en moyenne en 2025. Les actions, les ETF, l'or et l'immobilier peuvent rapporter davantage, avec un risque de perte en capital.
- Les 3 erreurs fréquentes :
- Tout miser sur un seul secteur (même l'IA peut corriger).
- Investir dans ce que l'on ne comprend pas (cryptos obscures, produits complexes).
- Ignorer son horizon : un investissement en actions se pense sur plusieurs années, pas en 6 mois.
Investir en 2027 : les vraies opportunités (et comment en profiter sans se planter)
Un placement sans risque rapporte peu. Un placement qui peut rapporter davantage peut aussi perdre de la valeur. Entre les deux, tout est affaire d'horizon.
2027 s'ouvre sur un paysage qui a beaucoup bougé en 2026. Entre l'essor de l'IA, la transition énergétique qui s'accélère et une inflation qui ne lâche pas prise, les marchés bougent, et pas toujours là où on les attend.
Ces changements font émerger des secteurs que les investisseurs suivent de près, mais aussi des risques nouveaux.
Investir intelligemment en 2027, ce n'est pas suivre aveuglément les tendances du moment. C'est comprendre les forces profondes qui tirent l'économie, éviter les pièges classiques, et construire un portefeuille qui correspond à ton profil et à tes objectifs.
On fait le tour des secteurs les plus suivis, des grandes familles de placements, et des erreurs à éviter.
Pourquoi investir en 2027 est une année charnière ?
Quatre forces ont pesé sur les marchés en 2026. Aucune n'a disparu à l'approche de 2027.
- L'IA passe à la vitesse supérieure. Les entreprises ne parlent plus d'investir dans l'IA, elles y engloutissent des milliards. Résultat : la demande en data centers, en puces électroniques et en énergie augmente.
- La transition énergétique devient une course contre la montre. Les États et les géants de la tech se battent pour sécuriser leur approvisionnement en énergie propre et abondante. Nucléaire, renouvelables, stockage : tout est en tension.
- L'inflation reste têtue. Les banques centrales jouent aux équilibristes, et les investisseurs cherchent des actifs qui résistent : or, matières premières, actions de qualité.
- La géopolitique pèse sur tout. Guerres commerciales, tensions sur les ressources, sanctions… Ces risques déstabilisent les marchés et rendent les cours plus volatils.
En résumé : 2027 n'est pas l'année pour improviser. C'est l'année pour agir avec méthode.
7 secteurs où investir en 2027
Un secteur porteur ne garantit rien pour une action : ses perspectives sont connues de tous et en grande partie intégrées dans les cours.
Les sociétés citées dans cette partie sont des exemples associés à chaque secteur. Elles ne constituent pas une recommandation d'achat.
1. L'intelligence artificielle : l'infrastructure du futur
L'IA n'est plus un buzzword, c'est l'infrastructure du futur. En Bourse, les sociétés le plus souvent associées au secteur sont celles qui fournissent les outils :
- Les fondeurs de puces (TSMC, Nvidia, ASML).
- Les géants du cloud (Microsoft, Amazon, Google).
- Les spécialistes de la cybersécurité (Palo Alto, CrowdStrike).
- Les startups qui automatisent des métiers entiers, le plus souvent non cotées.
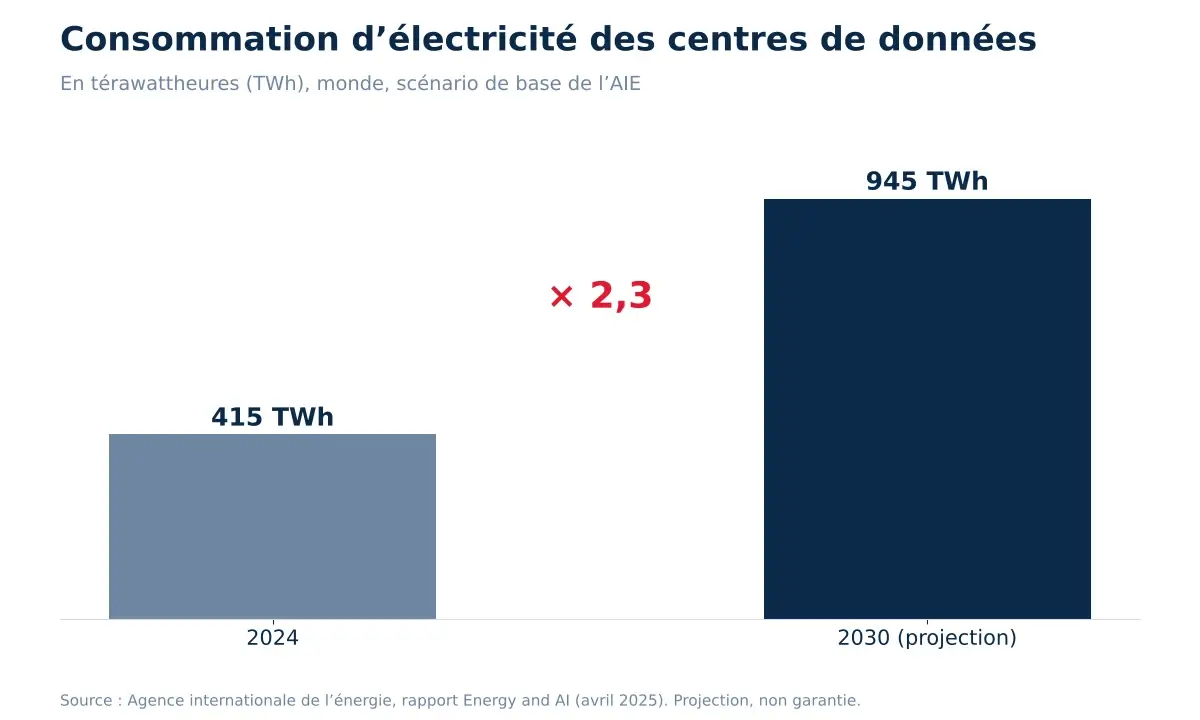
Pourquoi maintenant ? D'après le rapport Energy and AI de l'Agence internationale de l'énergie (avril 2025), la consommation d'électricité des centres de données mondiaux devrait passer de 415 TWh en 2024 à environ 945 TWh en 2030, principalement sous l'effet de l'IA.
Le revers : les attentes sont élevées et concentrées sur quelques grandes valeurs américaines. Une déception sur les résultats peut faire fortement baisser les cours.
2. L'énergie : le nerf de la guerre (et de l'IA)
Deux tendances se percutent :
- On a besoin de toujours plus d'électricité (data centers, usines, véhicules électriques). Selon l'AIE, les centres de données devraient représenter près de la moitié de la hausse de la demande d'électricité aux États-Unis d'ici 2030.
- On veut une énergie plus propre (solaire, éolien, nucléaire).
Quelles sociétés sont concernées ?
- Les producteurs d'énergies renouvelables (Orsted, NextEra).
- Les entreprises de réseaux et d'équipements électriques (Enel, Schneider Electric).
- Le nucléaire (Cameco pour l'uranium).
- Le stockage d'énergie (batteries, hydrogène vert).
Bon à savoir
Ces secteurs bénéficient souvent de soutiens publics (subventions, plans de relance). Ces aides peuvent évoluer avec les décisions politiques, et les projets financés par la dette restent sensibles aux taux d'intérêt.
3. L'or : le vieux refuge qui a encore du répondant
En période d'incertitude, l'or est souvent utilisé pour diversifier un portefeuille. Pourquoi les investisseurs le suivent ?
- Les banques centrales en achètent massivement : 863 tonnes en 2025, selon le rapport annuel du World Gold Council.
- L'inflation et les tensions géopolitiques font monter son attractivité.
- Contrairement aux actions, il ne dépend pas des résultats d'une entreprise.
Le revers : l'or ne verse ni dividende ni intérêt, et son prix peut baisser fortement.
4. Les matières premières : la bataille des métaux critiques
Sans cuivre, pas de voitures électriques. Sans lithium, pas de batteries. Sans terres rares, pas d'éoliennes ni de smartphones.
Les métaux les plus suivis :
- Cuivre (indispensable pour les réseaux électriques).
- Lithium et cobalt (batteries).
- Uranium (renouveau du nucléaire).
- Terres rares (aimants pour éoliennes et tech).
Comment investir ? Via des ETF spécialisés ou des actions de mineurs (Freeport-McMoRan pour le cuivre, Albemarle pour le lithium).
Le revers : les prix des métaux sont très cycliques, et les actions minières amplifient souvent leurs variations.
5. Les actions : oui, mais pas n'importe lesquelles
Les marchés actions restent un pilier de l'investissement à long terme, avec un risque de perte en capital. Où les investisseurs regardent-ils ?
- États-Unis : le leader en tech et innovation (Apple, Microsoft, Nvidia).
- Europe : des champions industriels et du luxe (Siemens, LVMH, Airbus).
- Pays émergents : croissance démographique et adoption du numérique (Inde, Vietnam, Brésil).
Les critères souvent utilisés pour analyser une entreprise :
- Un modèle économique simple et solide.
- Un cash-flow positif (elle génère plus qu'elle ne dépense).
- Une position dominante sur son marché.
Alternative à la sélection d'actions : un ETF monde, qui réplique un indice comme le MSCI World, répartit l'investissement sur plusieurs centaines de sociétés de pays développés en une seule ligne. Notre guide pour investir en actions détaille comment les choisir, et celui pour investir dans les ETF explique leur fonctionnement.
Les actions européennes et les ETF éligibles peuvent être logés dans un PEA : après cinq ans, les gains n'y supportent que 18,6 % de prélèvements sociaux, contre 31,4 % de flat tax en compte-titres, des taux en vigueur depuis le 1er janvier 2026. Chez XTB, l'ouverture d'un PEA est gratuite.
6. L'immobilier : fini le « tout Paris », place à la sélection
L'immobilier n'est plus un placement magique. Les taux ont changé la donne, et plusieurs façons d'y investir coexistent :
- En direct : achat d'un bien à louer, qui demande souvent un apport et du temps de gestion.
- Via des SCPI : leur taux de distribution moyen a atteint 4,91 % en 2025, selon l'ASPIM, sans garantie de revenu ni de capital.
- En Bourse : actions de foncières cotées ou ETF immobiliers, revendables à tout moment pendant les heures de marché.
Le revers : un bien ou une part de SCPI peut mettre des mois à se revendre, et sa valeur n'est pas garantie.
7. Crypto et RWA : le pari risqué (mais pas idiot)
Les cryptos restent très volatiles, mais deux tendances émergent :
- L'IA + blockchain : des projets utilisent l'IA pour optimiser les smart contracts ou analyser les données on-chain.
- Les RWA (Real World Assets) : des tokens qui représentent des actifs réels (immobilier, obligations, matières premières).
Le revers : un crypto-actif peut perdre l'essentiel de sa valeur en peu de temps. Avant d'utiliser une plateforme, il est prudent de vérifier sur le site de l'AMF qu'elle est autorisée à proposer ses services en France.
En conclusion sur les secteurs où investir en 2027
Les sept secteurs les plus suivis reposent sur des tendances documentées : électricité des centres de données, besoins en métaux critiques, achats d'or des banques centrales.
Une tendance connue de tous ne fait pas une bonne affaire en soi : le prix payé compte autant que le secteur, et chacun a ses risques propres. La partie suivante relie ces placements aux profils d'investisseurs.
Comment investir en 2027 selon ton profil
Le bon placement dépend moins de l'actualité que du moment où l'on aura besoin de son argent.
Ces profils sont des repères pédagogiques. Ils ne constituent pas un conseil en investissement : la répartition adaptée dépend de la situation, de l'horizon et des objectifs de chacun.
Profil prudent
Objectif : stabilité, protection, faible volatilité.
Placements généralement associés : livrets réglementés, fonds en euros de l'assurance vie, obligations ou ETF obligataires. Le capital y est peu exposé, en échange d'un rendement plus modeste.
Profil équilibré
Objectif : rendement et protection.
Placements généralement associés : une part de placements sécurisés et une part d'actions ou d'ETF diversifiés, parfois complétée par de l'or ou de l'immobilier. Les variations du portefeuille sont plus marquées qu'en profil prudent.
Profil dynamique
Objectif : performance potentielle, acceptation du risque.
Placements généralement associés : une majorité d'actions et d'ETF, y compris thématiques (IA, énergie, infrastructures). Les baisses peuvent être fortes et durer plusieurs années : ce profil suppose un horizon long.
Investissement 2027 : les 5 erreurs qui coûtent cher
Les pertes les plus lourdes viennent rarement d'un mauvais secteur. Elles viennent d'une mauvaise méthode.
- Tout miser sur un seul secteur. Même l'IA peut avoir des corrections. Diversifiez.
- Acheter au sommet d'une hype. Si tout le monde en parle, c'est souvent trop tard.
- Investir dans ce que vous ne comprenez pas. Une crypto obscure ? Un ETF trop complexe ? Passez votre chemin.
- Ignorer votre niveau de risque. Un portefeuille concentré sur un actif très volatil peut perdre une grande partie de sa valeur en quelques mois. Soyez honnête avec vous-même.
- Vouloir « timer » le marché. Personne ne sait prédire les krachs ou les rebonds. Investir régulièrement (DCA) réduit le risque d'entrer au plus mauvais moment, sans le supprimer.
Dans quoi investir : les grandes familles de placements comparées
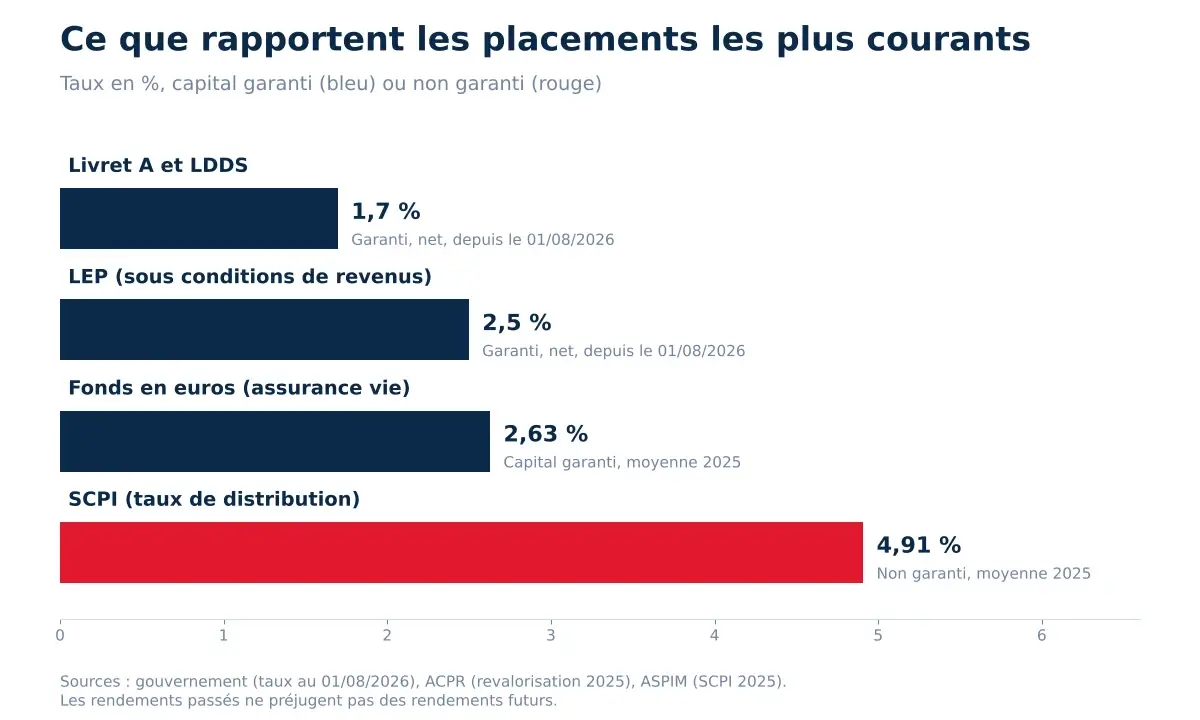
Aucun placement ne combine rendement élevé, absence de risque et disponibilité immédiate.
| Placement | Ce qu'il rapporte | Horizon | Risque de perte | Disponibilité |
|---|---|---|---|---|
| Livret A, LDDS, LEP | 1,7 % net (Livret A, LDDS) et 2,5 % (LEP) depuis le 01/08/2026 | Court terme | Aucun | Immédiate |
| Assurance vie (fonds en euros) | 2,63 % en moyenne en 2025 | Moyen à long terme | Faible | Rachat selon le contrat |
| Immobilier (SCPI) | 4,91 % de taux de distribution moyen en 2025, non garanti | Long terme | Oui | Faible |
| Actions et ETF | Aucun rendement garanti | Long terme | Oui | Revente en Bourse |
| Obligations | Coupon fixé à l'émission | Moyen terme | Oui (défaut, hausse des taux) | Revente sur le marché |
| Or | Aucun revenu | Long terme | Oui | Rapide pour un ETC coté |
Sources : taux du Livret A, du LDDS et du LEP au 1er août 2026 (gouvernement), revalorisation 2025 des contrats d'assurance vie (ACPR), indicateurs 2025 des SCPI (ASPIM). Données relevées le 09/11/2026. Les rendements passés ne préjugent pas des rendements futurs.
En conclusion sur les placements
Les livrets et le fonds en euros protègent le capital, pour un rendement connu mais modeste. Les actions, les ETF, l'immobilier et l'or offrent un potentiel plus élevé en échange d'un risque de perte. Le choix dépend d'abord de l'horizon et du besoin de disponibilité.
Conclusion : comment réussir ses investissements en 2027 ?
Retenons trois idées simples :
- Diversifiez. Les marchés changent vite.
- Comprenez les tendances longues. IA, énergie, matières premières, infrastructures, sans oublier qu'elles sont déjà en partie intégrées dans les cours.
- Restez discipliné. Un bon portefeuille se construit dans la durée.
Investir en 2027, c'est d'abord choisir des placements adaptés à son horizon et à son niveau de risque. Les étapes pour investir en Bourse sont détaillées dans un guide dédié.
Communication à caractère promotionnel. Investir comporte des risques de perte en capital. Les performances passées ne préjugent pas des performances futures. Les informations de cette page ont un caractère pédagogique et ne constituent pas un conseil en investissement personnalisé. Les sociétés citées le sont à titre d'exemple et ne constituent pas une recommandation d'achat.
FAQ
Un rendement stable s'obtient avec les placements sans risque de perte : le Livret A et le LDDS rapportent 1,7 % net depuis le 1er août 2026, le LEP 2,5 %, et les fonds en euros de l'assurance vie ont servi 2,63 % en moyenne en 2025. Les actions, les ETF ou l'or peuvent rapporter davantage, mais leur rendement varie d'une année à l'autre et peut être négatif.
Les livrets réglementés et le fonds en euros de l'assurance vie sont les seuls placements courants sans risque de perte en capital. Les obligations, l'or, l'immobilier et les ETF, même diversifiés, peuvent perdre de la valeur, temporairement ou durablement.
Il n'existe pas de meilleur investissement valable pour tous : il dépend de l'horizon, du risque accepté et du moment où l'on aura besoin de son argent. Une épargne de précaution, un projet à quelques années et un placement à long terme n'appellent pas les mêmes supports.
Aucun placement n'est le plus rentable dans tous les cas, car le rendement va de pair avec le risque. Les placements sans risque ont un rendement connu mais faible ; les actions et les ETF n'ont aucun rendement garanti et peuvent baisser plusieurs années de suite.
Le bon placement dépend de votre situation plus que de l'actualité. Les secteurs les plus suivis fin 2026 sont l'intelligence artificielle, l'énergie, les matières premières et l'or, mais leurs perspectives sont connues de tous et en grande partie intégrées dans les cours.
La démarche habituelle consiste à constituer d'abord une épargne de précaution sur un livret, puis à investir en Bourse l'argent dont on n'aura pas besoin avant plusieurs années. Les actions européennes et les ETF éligibles peuvent être logés dans un PEA, les autres dans un compte-titres ; investir régulièrement plutôt qu'en une fois réduit le risque d'entrer au plus mauvais moment.
L'immobilier reste un placement de long terme, avec un risque de perte et une revente parfois lente. Les SCPI ont distribué 4,91 % en moyenne en 2025 selon l'ASPIM, sans garantie de revenu ni de capital ; les foncières cotées et les ETF immobiliers se revendent plus facilement, mais leur cours varie chaque jour.
Aucune action ne peut être recommandée sans connaître votre situation. Les secteurs les plus suivis sont la tech et l'IA (Nvidia, Microsoft, ASML), l'énergie (NextEra, Cameco) et les matières premières (Freeport-McMoRan, Albemarle) : ces noms sont des exemples, pas des recommandations, et une action seule peut perdre une grande partie de sa valeur.
Définition, fonctionnement et liste des meilleurs leveraged ETF
Définition : divergence RSI
Investir dans l’or : comment acheter des actions de mines d’or ?
"Ce matériel est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de la loi du 29 juillet 2005 sur le commerce des instruments financiers. (c.-à-d. Journal des Lois 2019, point 875, tel que modifié). L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."