

Saham dividen terbaik tidak selalu memiliki dividend yield tertinggi. Investor perlu menilai apakah pembayaran dividen didukung laba, free cash flow, payout ratio yang sehat, dan kondisi bisnis yang kuat. Artikel ini membahas cara mengevaluasi saham dividen, risiko yield tinggi, serta sejumlah perusahaan dengan rekam jejak pertumbuhan dividen panjang.
Saham dividen terbaik tidak selalu memiliki dividend yield tertinggi. Investor perlu menilai apakah pembayaran dividen didukung laba, free cash flow, payout ratio yang sehat, dan kondisi bisnis yang kuat. Artikel ini membahas cara mengevaluasi saham dividen, risiko yield tinggi, serta sejumlah perusahaan dengan rekam jejak pertumbuhan dividen panjang.
Saham dividen terbaik untuk 2027 tidak ditentukan oleh dividend yield tertinggi, tetapi oleh pembayaran yang relatif aman, konsisten, dan mampu bertumbuh karena didukung arus kas perusahaan yang kuat. Secara umum, payout ratio yang berkelanjutan berada di bawah 60%, sehingga perusahaan masih memiliki ruang untuk membagikan laba kepada pemegang saham tanpa mengorbankan kebutuhan operasional dan pertumbuhan bisnis.
Dividen yang besar juga tidak otomatis menjadikan suatu perusahaan sebagai pilihan saham dividen terbaik. Risiko siklus bisnis, volatilitas kinerja perusahaan, serta pergerakan harga saham dapat memengaruhi total return investor. Saham perusahaan pelayaran menjadi salah satu contohnya: antara 2020 hingga 2025, pembayaran dividen dan harga saham di sektor ini mengalami perubahan yang sangat tajam.
Panduan ini membahas kriteria objektif untuk mengevaluasi saham dividen sebelum menerapkannya pada sejumlah perusahaan dengan rekam jejak pembayaran dividen yang panjang. Beberapa perusahaan yang memenuhi kriteria tersebut antara lain Procter & Gamble, Johnson & Johnson, Coca-Cola, Emerson Electric, Chevron, dan Realty Income.
Poin penting
- Dividend yield bukan satu-satunya indikator: Yield yang tinggi perlu dianalisis bersama keamanan pembayaran dividen dan kondisi keuangan perusahaan untuk memahami risiko terhadap modal.
- Keberlanjutan dividen: Payout ratio dan kemampuan free cash flow menutup pembayaran dividen membantu menunjukkan apakah perusahaan mampu mempertahankan distribusi dalam jangka panjang.
- Rekam jejak historis: Kategori seperti Dividend Aristocrats dan Dividend Kings menunjukkan sejarah pertumbuhan dividen yang panjang, tetapi performa masa lalu tidak menjamin hasil di masa depan.
- Risiko tetap perlu diperhatikan: Perusahaan yang dibahas dalam panduan ini secara historis memenuhi kriteria tertentu, tetapi masing-masing tetap memiliki risiko sektor dan bisnis yang perlu dievaluasi secara berkala.
Apa yang Membuat Saham Dividen Layak Disebut “Terbaik” pada 2027?
Saham dividen terbaik tidak selalu menawarkan dividend yield tertinggi, tetapi memiliki pembayaran yang relatif aman, meningkat secara konsisten, serta didukung laba dan arus kas perusahaan yang solid.
Investor pemula yang mencari saham dividen terbaik biasanya memulai dari dividend yield, padahal ini justru dapat menjadi kesalahan pertama. Ketika muncul pertanyaan apa itu saham dividen dan saham apa saja yang membayar dividen, jawabannya berkaitan dengan distribusi laba perusahaan.
Secara sederhana, saham dividen adalah saham perusahaan terbuka yang membagikan sebagian labanya secara langsung kepada pemegang saham. Dividend yield menunjukkan besarnya pembayaran dividen tahunan sebagai persentase dari harga saham saat ini.
Memahami apa itu dividen menjadi langkah dasar dalam membangun portofolio yang berorientasi pada pendapatan dan lebih tahan terhadap perubahan kondisi pasar.
Untuk mencari saham dividen terbaik pada 2027, investor perlu melakukan penyaringan berdasarkan tiga pilar utama: stabilitas pembayaran, konsistensi pertumbuhan dividen, serta kondisi keuangan perusahaan.
Sebagian besar saham membayar dividen setiap kuartal, tetapi sebagian investor secara khusus mencari pembayaran bulanan untuk menyesuaikannya dengan kebutuhan arus kas pribadi. Perusahaan yang sehat perlu menyeimbangkan pembagian keuntungan kepada pemegang saham dengan kebutuhan mempertahankan modal untuk membiayai operasional di masa depan dan membayar utang.
Untuk memahami pasar dengan lebih baik, investor perlu terlebih dahulu mengetahui kriteria fundamental yang digunakan dalam proses penyaringan. Setelah itu, artikel ini menerapkan metrik yang sama untuk mengevaluasi beberapa perusahaan dengan rekam jejak pembayaran dividen selama puluhan tahun, sehingga metode tersebut juga dapat digunakan untuk menganalisis saham lainnya.
Metrik Apa yang Menunjukkan Dividen Lebih Aman?
Investor dapat menilai keamanan dividen dengan menganalisis tiga metrik yang saling berkaitan, yaitu dividend yield, payout ratio, dan kemampuan free cash flow menutup pembayaran dividen, bukan hanya melihat yield.
Dividend yield dihitung dengan membagi dividen tahunan per saham dengan harga saham saat ini. Sementara itu, payout ratio menunjukkan persentase laba bersih yang dibagikan sebagai dividen. Payout ratio sekitar 60% sering dianggap sebagai batas yang relatif wajar karena masih menyisakan sekitar 40% laba untuk reinvestasi atau menghadapi perlambatan ekonomi.
Karena laba akuntansi terkadang dipengaruhi komponen nonkas, free cash flow dapat digunakan sebagai pengujian yang lebih ketat. Free cash flow menunjukkan kas aktual yang tersedia setelah perusahaan melakukan capital expenditure sehingga dapat membantu menilai apakah perusahaan memiliki likuiditas yang cukup untuk membayar dividen.
Selain itu, investor juga perlu memperhatikan ex-dividend date, yaitu batas waktu kepemilikan saham agar investor berhak memperoleh pembayaran dividen yang telah diumumkan.
Untuk mengevaluasi suatu saham, investor dapat menggunakan empat langkah berikut:
- Langkah 1: Periksa berapa tahun berturut-turut perusahaan meningkatkan dividen untuk melihat konsistensi historis manajemen dalam memberikan return kepada pemegang saham.
- Langkah 2: Bandingkan payout ratio dengan laba bersih untuk memastikan pembayaran dividen hanya menggunakan bagian yang wajar dari laba.
- Langkah 3: Pastikan free cash flow lebih besar daripada total kewajiban pembayaran dividen sehingga perusahaan tidak bergantung pada utang untuk membayar investor.
- Langkah 4: Periksa tingkat utang dan kemampuan perusahaan menutup biaya bunga agar pembayaran dividen berikutnya tidak terancam oleh leverage atau biaya pendanaan yang terlalu tinggi.
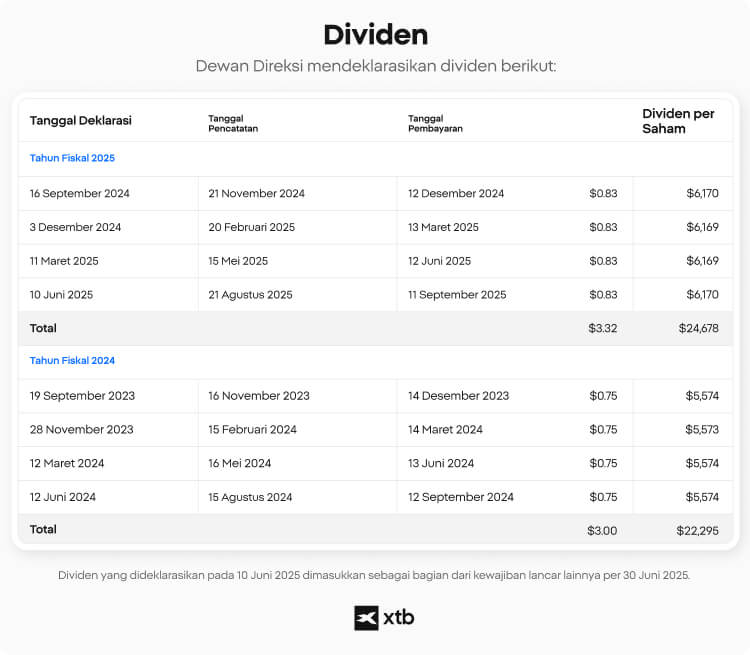
Sumber: Microsoft Annual Report Fiscal 2025.
Apa Itu Dividend Aristocrats, Dividend Kings, dan Dividend Champions?
Kategori tersebut mengelompokkan perusahaan publik yang memiliki rekam jejak panjang dan tidak terputus dalam meningkatkan pembayaran dividen selama puluhan tahun, yaitu sedikitnya 25 tahun untuk Dividend Aristocrats dan 50 tahun untuk Dividend Kings.
Dividend Aristocrats harus menjadi anggota indeks S&P 500, memenuhi persyaratan kapitalisasi pasar dan likuiditas tertentu, serta meningkatkan dividen dasar selama minimal 25 tahun berturut-turut.
Dividend Kings memperpanjang persyaratan tersebut menjadi minimal 50 tahun berturut-turut.
Dividend Champions mencakup perusahaan dengan rekam jejak kenaikan dividen selama 25 tahun tanpa harus menjadi anggota indeks tertentu atau memenuhi ukuran perusahaan tertentu. Riwayat pertumbuhan dividen yang panjang tersebut dapat menunjukkan ketahanan historis perusahaan.
Perusahaan dalam kategori tersebut berhasil mempertahankan dan meningkatkan dividen melalui berbagai guncangan ekonomi besar, termasuk Krisis Finansial Global 2008–2009 dan penghentian perdagangan yang terjadi pada 2020.
Pembayaran yang terus meningkat dapat membantu mendukung total return bagi pemegang saham yang mempertahankan investasinya selama periode volatilitas tinggi. Untuk investor yang mencari aset untuk dimiliki dalam jangka panjang, kategori tersebut dapat menjadi titik awal berdasarkan rekam jejak historis.
Namun, kondisi perusahaan terus berubah. Rekam jejak selama 50 tahun menunjukkan ketahanan masa lalu, tetapi performa masa lalu bukan indikator yang dapat diandalkan untuk hasil di masa depan.
Mengapa Dividend Yield yang Sangat Tinggi Bisa Menjadi Tanda Peringatan?
Dividend yield yang tidak biasa tingginya dapat menjadi tanda peringatan bagi investor pendapatan dan dikenal sebagai yield trap. Kondisi tersebut dapat menunjukkan tekanan pada perusahaan, bukan sekadar pembayaran dividen yang besar.
Karena rumus dividend yield membagi pembayaran dividen tahunan dengan harga saham, penurunan harga saham yang tajam secara otomatis akan meningkatkan persentase yield. Dalam kondisi seperti ini, pasar dapat mulai memperhitungkan risiko pemotongan dividen jauh sebelum manajemen secara resmi mengumumkannya.
Mencari saham dividen tertinggi hanya berdasarkan yield dapat menyebabkan kerugian modal yang besar. Beberapa tanda peringatan penting antara lain payout ratio di atas 100%, free cash flow yang turun cepat, tingkat utang yang meningkat, serta kondisi ketika perusahaan harus menggunakan pinjaman untuk membiayai pembayaran dividen.
Pada penurunan pasar 2020, lebih dari 60 perusahaan dalam S&P 500 mengurangi atau menghentikan pembayaran dividennya. Kondisi tersebut menunjukkan risiko mengandalkan saham dividen tinggi yang tidak didukung arus kas berkelanjutan.
Risiko inilah yang membuat daftar saham dividen terbaik 2027 dalam artikel ini tidak diurutkan berdasarkan yield. Mengandalkan yield saja dapat mengabaikan kesehatan keuangan perusahaan yang diperlukan untuk mempertahankan pembayaran dividen dalam jangka panjang.
Apa yang Bisa Dipelajari dari Saham Shipping tentang Keberlanjutan Dividen?
Industri container shipping memberikan contoh mengenai mengapa saham dividen tinggi tidak otomatis dapat dianggap sebagai sumber pendapatan yang berkelanjutan.
Antara 2019 hingga 2022, perusahaan seperti Maersk, Hapag-Lloyd, dan ZIM memperoleh manfaat dari freight rate yang sangat tinggi, hambatan supply chain, serta keterbatasan kapasitas pengiriman. Laba dan arus kas meningkat tajam sehingga pembayaran dividen ikut melonjak.
- Maersk, Hapag-Lloyd, dan ZIM sama-sama membayarkan dividen besar selama periode booming industri shipping, tetapi pembayaran tersebut turun dengan cepat setelah freight rate dan profitabilitas kembali normal.
- Pelajaran utamanya adalah bahwa dividen tinggi pada industri siklikal sering kali mencerminkan laba di puncak siklus, bukan peningkatan pendapatan yang bersifat permanen.
- Karena itu, investor sebaiknya memperhatikan normalized earnings, free cash flow, tingkat utang, serta posisi siklus industri, bukan hanya dividend yield saat ini.
Saham shipping menunjukkan bahwa keberlanjutan dividen bergantung pada kualitas dan daya tahan laba yang mendasarinya. Yield dua digit dapat terlihat menarik, tetapi jika didukung oleh kondisi harga yang sifatnya sementara, pembayaran dividen juga dapat turun secepat kenaikannya.
Investor perlu memperhatikan bukan hanya dividen, tetapi juga tren dan sinyal yang terjadi di pasar saham.
Saham Dividen Mana yang Memenuhi Kriteria Ini pada 2027?
Enam perusahaan memenuhi ketiga kriteria tersebut, yaitu Procter & Gamble, Johnson & Johnson, Coca-Cola, Emerson Electric, Chevron, dan Realty Income.
Setiap perusahaan dipilih menggunakan satu metrik objektif, yaitu jumlah tahun kenaikan dividen berturut-turut, bukan berdasarkan target harga maupun dividend yield saat ini. Sebelum melihat masing-masing saham, kriteria penyaringannya perlu dijelaskan secara transparan.
Setiap perusahaan dalam daftar memiliki minimal 25 tahun kenaikan dividen berturut-turut, mempertahankan payout ratio di bawah batas 75%, dan mampu menutup kewajiban pembayaran dividennya dengan free cash flow.
Selain itu, setiap perusahaan berasal dari sektor yang berbeda untuk memberikan diversifikasi dasar dan mengurangi konsentrasi pada satu industri. Kriteria tersebut sepenuhnya menggunakan data historis yang dapat diverifikasi.
Dalam mempelajari cara investasi saham, membangun portofolio yang seimbang dapat mencakup analisis terhadap perusahaan dengan rekam jejak pembayaran dividen jangka panjang.
Investor yang tidak ingin menganalisis saham satu per satu dapat mempertimbangkan dividend ETF yang terdiversifikasi sebagai alternatif. ETF merupakan dana yang diperdagangkan di bursa dan memegang sekumpulan aset dalam satu instrumen.
Performa masa lalu bukan indikator yang dapat diandalkan untuk hasil di masa depan dan setiap perusahaan tetap dapat mengurangi atau menghentikan dividennya kapan saja.
Procter & Gamble (PG, NYSE)
Sektor: Consumer Staples.
Kenaikan dividen berturut-turut: 70 tahun.
Payout ratio: sekitar 65,8%.
Dividend yield: sekitar 3,0%.
Model bisnis: Procter & Gamble memperoleh pendapatan dengan memproduksi dan menjual berbagai produk konsumen global, termasuk produk pembersih rumah tangga, personal care, dan kebutuhan kebersihan.
Hal yang TIDAK dijamin oleh rekam jejak tersebut: P&G tetap menghadapi tekanan margin dari kenaikan harga bahan baku serta persaingan ketat dari alternatif private-label atau store-brand yang lebih murah ketika inflasi meningkat.
Performa masa lalu bukan merupakan indikator hasil di masa depan.
Johnson & Johnson (JNJ, NYSE)
Sektor: Healthcare.
Kenaikan dividen berturut-turut: 64 tahun.
Payout ratio: sekitar 62,1%.
Dividend yield: sekitar 2,0%.
Model bisnis: Johnson & Johnson merupakan perusahaan healthcare terdiversifikasi yang memperoleh sebagian besar pendapatannya dari produk farmasi dan perangkat medis.
Hal yang TIDAK dijamin oleh rekam jejak tersebut: Perusahaan tetap menghadapi risiko kewajiban hukum dan penyelesaian litigasi dalam jumlah besar, serta berakhirnya hak paten obat dengan kontribusi pendapatan tinggi.
Performa masa lalu bukan merupakan indikator hasil di masa depan.
Coca-Cola (KO, NYSE)
Sektor: Beverages.
Kenaikan dividen berturut-turut: 64 tahun.
Payout ratio: sekitar 63,7%.
Dividend yield: sekitar 2,4%.
Model bisnis: Coca-Cola memperoleh keuntungan terutama melalui penjualan sirup dan konsentrat minuman kepada jaringan mitra bottling global, bukan dengan membotolkan seluruh produknya sendiri.
Hal yang TIDAK dijamin oleh rekam jejak tersebut: Perusahaan tetap terekspos pada perubahan preferensi konsumen serta risiko nilai tukar yang cukup besar karena Dolar AS yang kuat dapat menurunkan nilai pendapatan internasional ketika dilaporkan dalam mata uang perusahaan.
Performa masa lalu bukan merupakan indikator hasil di masa depan.
Emerson Electric (EMR, NYSE)
Sektor: Industrials.
Kenaikan dividen berturut-turut: 69 tahun.
Payout ratio: sekitar 48,6%.
Dividend yield: sekitar 1,5%.
Model bisnis: Emerson Electric menyediakan teknologi otomasi industri, solusi engineering, dan software kepada perusahaan manufaktur serta pelanggan industri lainnya di berbagai negara.
Hal yang TIDAK dijamin oleh rekam jejak tersebut: Industri otomasi tetap terekspos pada siklus ekonomi karena pelemahan aktivitas industri dapat membuat pelanggan mengurangi atau menunda capital expenditure.
Performa masa lalu bukan merupakan indikator hasil di masa depan.
Chevron (CVX, NYSE)
Sektor: Energy.
Kenaikan dividen berturut-turut: 38 tahun.
Payout ratio: sekitar 68,4%.
Dividend yield: sekitar 3,4%.
Model bisnis: Chevron merupakan perusahaan energi terintegrasi yang melakukan eksplorasi dan produksi minyak mentah serta gas alam, sekaligus menjalankan bisnis refining, transportasi, dan kegiatan downstream lainnya.
Hal yang TIDAK dijamin oleh rekam jejak tersebut: Laba dan free cash flow Chevron tetap sangat sensitif terhadap harga minyak dan gas alam sehingga kemampuan menutup pembayaran dividen dapat berubah secara signifikan sepanjang siklus komoditas.
Performa masa lalu bukan merupakan indikator hasil di masa depan.
Realty Income (O, NYSE)
Sektor: Real Estate (REIT).
Kenaikan dividen berturut-turut: lebih dari 31 tahun.
Payout ratio: sekitar 73% berdasarkan AFFO.
Dividend yield: sekitar 5,3%.
Model bisnis: Realty Income merupakan Real Estate Investment Trust (REIT) yang memiliki portofolio properti komersial terdiversifikasi, terutama disewakan menggunakan perjanjian net lease jangka panjang, serta membagikan dividen setiap bulan.
Hal yang TIDAK dijamin oleh rekam jejak tersebut: Realty Income tetap sensitif terhadap suku bunga dan kondisi pembiayaan karena biaya pinjaman yang lebih tinggi dapat meningkatkan cost of capital dan membuat akuisisi properti menjadi kurang menarik.
Performa masa lalu bukan merupakan indikator hasil di masa depan.
Dividend yield di atas merupakan estimasi berdasarkan harga pasar pada September 2026. Payout ratio untuk perusahaan non-REIT dihitung berdasarkan laba, sedangkan payout ratio Realty Income menggunakan AFFO, salah satu metrik arus kas yang umum digunakan untuk REIT.
FAQ
Tidak ada satu daftar saham dividen terbaik yang cocok untuk seluruh investor. Perusahaan dividen yang kuat biasanya memiliki kombinasi arus kas yang dapat diandalkan, payout ratio yang dapat dikelola, rekam jejak mempertahankan atau meningkatkan pembayaran, serta bisnis yang mampu membiayai dividen sekaligus pertumbuhan di masa depan.
Inilah alasan mengapa hanya melihat saham dividen tertinggi berdasarkan yield dapat menyesatkan. Yield 3% yang didukung free cash flow yang terus tumbuh dapat lebih berkelanjutan dibandingkan yield 8% dari perusahaan dengan laba dan kondisi neraca yang memburuk.
Perusahaan yang dibahas dalam panduan ini, termasuk Procter & Gamble, Johnson & Johnson, Coca-Cola, Emerson Electric, Chevron, dan Realty Income, merupakan contoh perusahaan dengan rekam jejak pembayaran dividen panjang yang dipilih berdasarkan kriteria historis dan fundamental, bukan perkiraan harga saham jangka pendek.
Mulailah dari bisnis perusahaan, bukan dari dividend yield. Dividen pada akhirnya merupakan pembayaran kas dari perusahaan sehingga keberlanjutannya dalam jangka panjang bergantung pada kemampuan bisnis menghasilkan kas setelah memenuhi kebutuhan operasional dan investasi.
Tiga pertanyaan berikut dapat digunakan sebagai penyaringan awal:
- Apakah perusahaan mempertahankan atau meningkatkan dividennya selama periode yang panjang?
- Apakah laba dan free cash flow mampu menutup pembayaran dividen dengan baik?
- Apakah neracanya cukup kuat untuk menghadapi resesi atau pelemahan industri?
Setelah itu, perhatikan posisi kompetitif perusahaan, tingkat utang, prospek pertumbuhan, serta valuasinya. Perusahaan yang kuat secara finansial tetap dapat menjadi investasi yang kurang menarik apabila sahamnya dibeli pada valuasi yang terlalu tinggi.
Tidak ada dividend yield yang dapat dianggap “bagus” untuk semua perusahaan. Tingkat yang sesuai sangat bergantung pada perusahaan, sektor, kondisi suku bunga, serta besarnya risiko yang diambil investor.
Yield yang relatif moderat dapat tetap menarik apabila dividennya tumbuh konsisten dan bisnis perusahaan terus berkembang. Sebaliknya, saham dividen tinggi dapat muncul karena harga saham turun tajam ketika investor mengantisipasi pelemahan laba atau pemotongan dividen.
Karena itu, dividend yield lebih tepat digunakan sebagai salah satu bagian dari analisis, bukan sebagai sistem peringkat untuk memilih saham.
Dividend yield bergerak berlawanan dengan harga saham. Jika sebuah perusahaan membayar dividen tahunan USD5 dan harga sahamnya turun dari USD100 menjadi USD50, dividend yield otomatis meningkat dari 5% menjadi 10% meskipun pemegang saham tetap hanya menerima USD5.
Situasi tersebut dapat menciptakan yield trap. Saham terlihat semakin menarik dari sisi pendapatan justru karena pasar menilai pembayaran dividennya mungkin tidak dapat dipertahankan. Free cash flow yang menurun, utang berlebih, serta payout ratio sangat tinggi menjadi beberapa tanda penting yang perlu diperhatikan.
Dividend yield yang tinggi tidak otomatis buruk, tetapi sebaiknya memunculkan pertanyaan tambahan: mengapa pasar menuntut return yang begitu tinggi dari perusahaan tersebut?
Tidak ada satu payout ratio yang sesuai untuk setiap industri. Perusahaan consumer yang matang dengan laba relatif stabil dapat mempertahankan rasio lebih tinggi dibandingkan perusahaan siklikal yang labanya berubah tajam dari tahun ke tahun.
Arah perubahannya juga penting. Payout ratio yang secara bertahap meningkat karena dividen tumbuh lebih cepat daripada laba dapat menjadi masalah meskipun angkanya saat ini masih terlihat wajar.
Karena itu, investor sebaiknya menilai payout ratio bersama free cash flow, utang, dan stabilitas bisnis, bukan memperlakukan satu persentase tertentu sebagai batas keamanan universal.
Tidak ada dividen yang dijamin, tetapi keberlanjutannya dapat dianalisis. Dividen yang relatif kuat biasanya berasal dari perusahaan yang secara konsisten menghasilkan kas jauh lebih besar daripada jumlah yang dibagikan kepada pemegang saham.
Free cash flow sangat relevan karena dividen harus dibayar menggunakan kas aktual. Laba akuntansi masih dapat terlihat positif ketika kemampuan perusahaan menghasilkan kas sebenarnya mulai melemah.
Beberapa hal yang dapat diperhatikan antara lain:
- Free cash flow secara konsisten mampu menutup pembayaran dividen.
- Utang dan biaya bunga berada pada tingkat yang dapat dikelola.
- Payout ratio masih memberikan ruang ketika laba melemah.
- Laba stabil atau bertumbuh dan tidak hanya bergantung pada lonjakan keuntungan sementara.
Rekam jejak panjang dalam meningkatkan dividen dapat memperkuat analisis, tetapi kondisi keuangan perusahaan saat ini tetap lebih penting daripada reputasi historis.
Istilah tersebut mengidentifikasi perusahaan yang memiliki rekam jejak kenaikan dividen sangat panjang, tetapi definisinya berbeda.
Dividend Aristocrats berkaitan dengan S&P 500 dan perlu memenuhi persyaratan indeks selain memiliki rekam jejak kenaikan dividen yang panjang. Dividend Kings dikenal memiliki sejarah pertumbuhan dividen yang lebih panjang lagi, sedangkan Dividend Champions mencatat kenaikan dividen jangka panjang tanpa mensyaratkan keanggotaan di S&P 500.
Nilai utama kategori tersebut adalah sebagai titik awal riset. Puluhan tahun kenaikan dividen menunjukkan bahwa suatu perusahaan berhasil melewati beberapa siklus ekonomi, tetapi tidak banyak menjelaskan valuasi saat ini maupun kondisi yang akan terjadi selama dekade berikutnya.
Tidak. Status Dividend Aristocrat menggambarkan sejarah pembayaran dividen suatu perusahaan, bukan menunjukkan apakah sahamnya saat ini murah atau kemungkinan akan menghasilkan return lebih tinggi.
Perusahaan dengan rekam jejak dividen sangat kuat tetap dapat menghadapi pertumbuhan yang melambat, kompetitor baru, utang berlebih, perubahan regulasi, atau valuasi yang terlalu mahal. Karena itu, sebuah perusahaan dapat tetap memiliki bisnis yang kuat sementara sahamnya menawarkan potensi return yang kurang menarik pada harga tertentu.
Perbedaan ini penting: sejarah dividen membantu investor menilai kualitas dan ketahanan perusahaan, sedangkan valuasi menunjukkan harga yang harus dibayar untuk memperoleh karakteristik tersebut.
Bisa. Perusahaan yang membayar dividen dapat memberikan pendapatan rutin sekaligus memungkinkan investor memperoleh potensi kenaikan harga saham. Reinvestasi dividen juga dapat berkontribusi terhadap efek compounding dalam jangka panjang.
Namun, investor sebaiknya mempertimbangkan total return, bukan hanya pendapatan dividen. Dividen 5% tidak banyak membantu apabila harga saham secara permanen kehilangan 30% nilainya.
Bagi investor jangka panjang, pertanyaan yang lebih relevan adalah apakah perusahaan mampu meningkatkan arus kas, mempertahankan kondisi keuangan yang sehat, dan terus mengembalikan modal kepada pemegang saham selama bertahun-tahun.
Ya. Saham dividen tetap merupakan saham sehingga harga pasar dapat mengalami penurunan besar. Menerima distribusi kas secara berkala tidak melindungi investor dari kerugian modal.
Ada dua risiko berbeda yang perlu diperhatikan: harga saham dapat turun dan perusahaan dapat mengurangi pembayaran dividen. Dalam kondisi yang sulit, keduanya bahkan dapat terjadi secara bersamaan karena ekspektasi pemotongan dividen dapat memberikan tekanan tambahan pada harga saham yang sudah menurun.
Inilah salah satu alasan mengejar saham dividen tertinggi dapat berisiko. Pendapatan dividen sebaiknya selalu dianalisis bersama risiko terhadap modal investor.
Sebagian perusahaan pembayar dividen dapat lebih tahan terhadap resesi, tetapi saham dividen secara keseluruhan tidak otomatis bersifat defensif.
Model bisnis perusahaan tetap menjadi faktor penting. Perusahaan yang menjual kebutuhan konsumen esensial dapat memiliki demand yang relatif stabil, sedangkan perusahaan energi atau industri dapat mengalami perubahan arus kas yang cukup besar akibat pergerakan harga komoditas atau aktivitas ekonomi. Artikel ini menunjukkan perbedaan tersebut melalui risiko yang dihadapi perusahaan seperti Procter & Gamble, Emerson Electric, dan Chevron.
Karena itu, kondisi neraca dan kemampuan perusahaan menutup pembayaran dividen sebelum perlambatan ekonomi biasanya memberikan informasi lebih berguna dibandingkan dividend yield saja.
Tidak selalu. Pembayaran dividen bulanan hanya mengubah waktu penerimaan kas, bukan fundamental investasi yang mendasarinya.
Distribusi bulanan dapat memudahkan investor yang menggunakan dividen sebagai pendapatan rutin, tetapi frekuensi pembayaran tidak memberikan banyak informasi mengenai keamanan dividen, prospek pertumbuhan, atau valuasi. Perusahaan yang kondisi keuangannya lemah tetapi membayar setiap bulan tidak otomatis lebih baik daripada perusahaan kuat yang membayar dividen setiap kuartal.
Realty Income merupakan salah satu contoh dalam artikel ini yang membayar dividen setiap bulan, tetapi investor tetap perlu mempertimbangkan portofolio properti, kemampuan arus kas menutup pembayaran, dan sensitivitas terhadap suku bunga.
Jawabannya terutama bergantung pada seberapa besar riset terhadap masing-masing perusahaan dan risiko spesifik saham yang bersedia ditanggung investor.
Saham dividen individual memungkinkan investor memilih perusahaan tertentu dan menghindari bisnis yang dianggap lemah atau memiliki valuasi terlalu tinggi. Konsekuensinya adalah risiko konsentrasi yang lebih besar serta kebutuhan untuk terus memantau laba, arus kas, dan keberlanjutan dividen.
Dividend ETF dapat menyebarkan eksposur ke banyak perusahaan secara otomatis sehingga diversifikasi menjadi lebih mudah. Artikel ini juga menyebut ETF dividen terdiversifikasi sebagai alternatif bagi investor yang tidak ingin menganalisis setiap perusahaan secara individual.
Tidak ada satu pun pendekatan yang menghilangkan risiko pasar dan keduanya tidak sebaiknya dipilih hanya karena saat ini menawarkan dividend yield paling tinggi.
REIT ETF & Saham: Investasi Properti Tanpa Beli Rumah
Saham Biasa vs Saham Preferen: Mana Pilihan Terbaik?
Volatilitas 101: Cara Memanfaatkan Gejolak Pasar
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.