


Saham Caterpillar (CAT.US) turun sekitar 5,5%, menjadikannya saham dengan performa terlemah di Dow Jones Industrial Average.
Katalis langsung di balik sell-off ini adalah pemangkasan target harga oleh Truist Securities dari US$1.225 menjadi US$1.100, meskipun analis tetap mempertahankan rating Buy.
Bank tersebut menyoroti kekhawatiran terhadap keberlanjutan belanja yang terkait dengan power generation, data center, dan artificial intelligence, serta dampak negatif dari suku bunga tinggi dan kenaikan harga diesel.
Namun, penurunan hari ini terjadi setelah rally yang sangat kuat.
Saham Caterpillar masih naik lebih dari 50% year to date, mengungguli Nasdaq 100 dan S&P 500 hampir tiga kali lipat.
Kondisi ini membuat saham CAT semakin rentan terhadap profit-taking dan kekhawatiran valuasi.
Investor kini akan mengalihkan fokus terutama ke earnings Q3 perusahaan yang diperkirakan dirilis pada akhir Oktober.
Grafik Harga Saham Caterpillar (Timeframe D1)
Investor semakin melihat Caterpillar sebagai salah satu penerima manfaat utama dari AI-related capital spending, terutama karena eksposurnya terhadap pembangunan data center.
Saham telah turun sekitar 30% dari local peak dan kini diperdagangkan dekat EMA200, atau exponential moving average 200 hari, yang ditunjukkan oleh garis merah.
Caterpillar dijadwalkan melaporkan earnings pada 29 Oktober setelah penutupan pasar AS.
Pasar tidak lagi menilai Caterpillar seperti perusahaan industrial cyclical biasa.
Sebaliknya, perusahaan kini dihargai sebagai bisnis yang diharapkan mampu menghasilkan pertumbuhan berkelanjutan dari power generation, infrastructure, dan data-center investment.
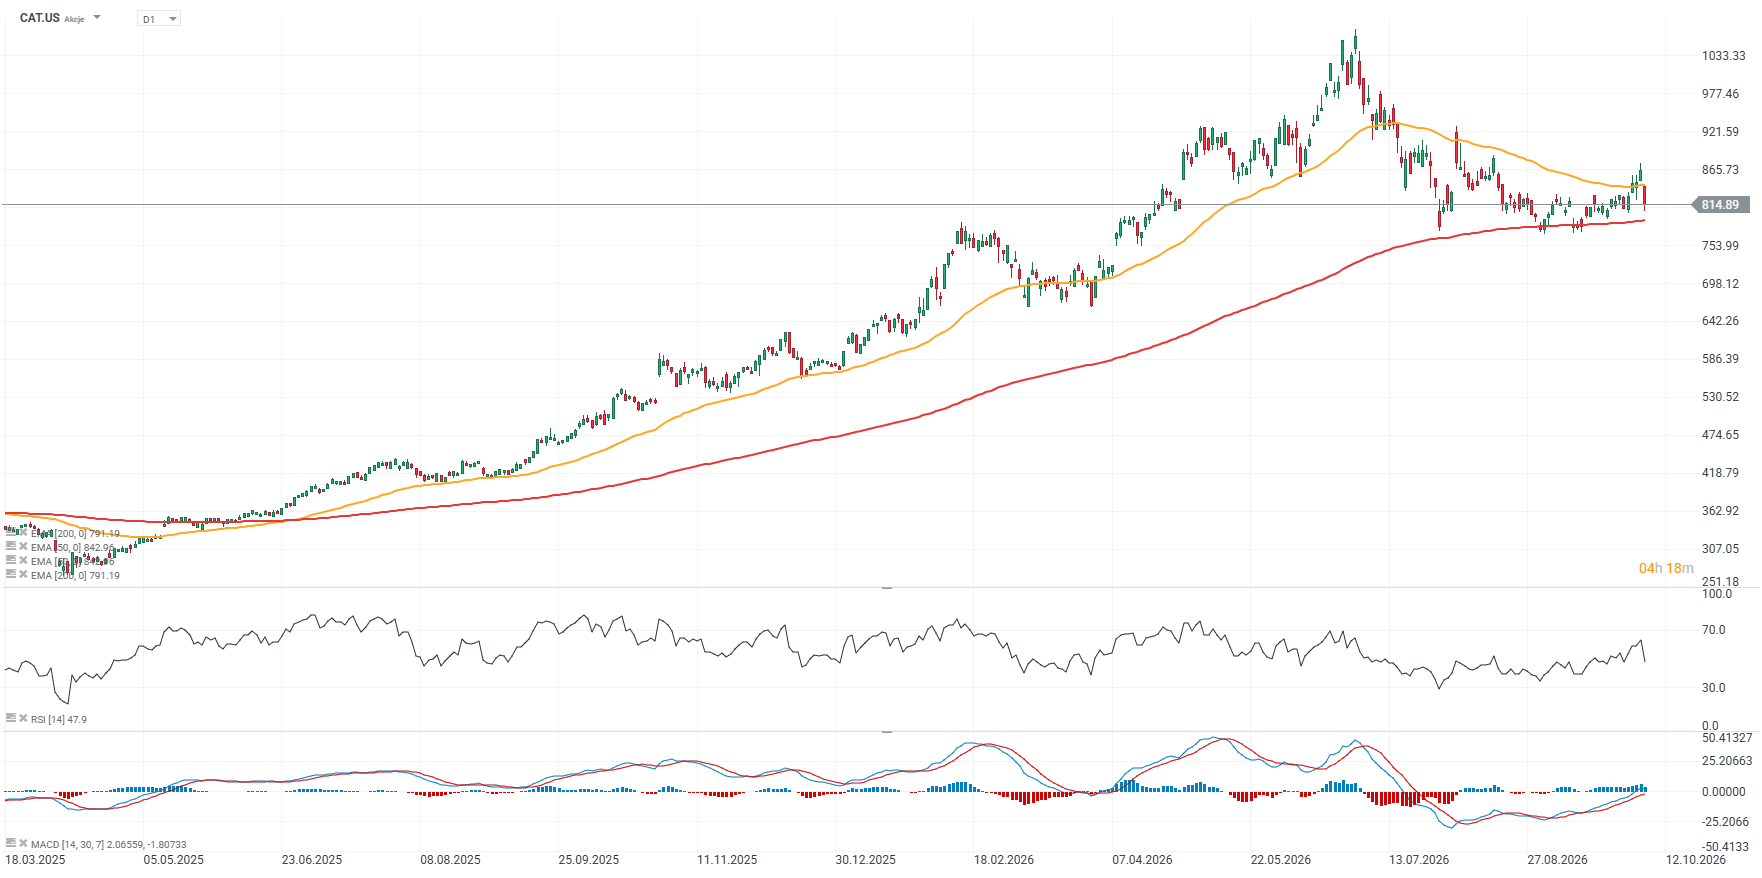 Sumber: xStation5
Dari sisi valuasi, Caterpillar menjadi contoh klasik perusahaan yang kenaikan harga sahamnya terlihat bergerak lebih cepat dibandingkan perbaikan fundamental.
Saham telah naik sekitar 42% YTD dan hampir 65% dalam 12 bulan terakhir, sementara rata-rata pertumbuhan dalam delapan kuartal terakhir hanya sekitar 3,5% untuk revenue, 4,5% untuk EBIT, dan 1,1% untuk EPS.
Dengan trailing P/E sekitar 37 dan forward P/E sekitar 32, pasar membayar premium yang cukup tinggi untuk mengantisipasi perbaikan earnings lebih lanjut dan kelanjutan siklus investasi yang kuat.
Di sisi lain, kualitas operasional perusahaan tetap solid.
EBIT margin berada di sekitar 20,9%, sementara ROE mencapai 75,5%, menunjukkan tingkat profitabilitas terhadap ekuitas yang sangat tinggi.
Namun, ROE setinggi ini juga berjalan beriringan dengan leverage yang relatif tinggi.
Rasio Debt/Equity berada di sekitar 2,3, yang berarti tidak seluruh tingginya return on equity berasal murni dari perbaikan bisnis operasional.
Karena itu, risiko valuasi terbesar Caterpillar saat ini bukan semata-mata kelemahan pada bisnis perusahaan, melainkan ekspektasi pasar yang terlalu optimistis.
Jika pertumbuhan revenue dan earnings tetap berada di single digit, multiple valuasi saat ini dapat menjadi sulit untuk dipertahankan.
Pada saat yang sama, rekor revenue dan net income yang terlihat pada grafik menunjukkan bahwa tren fundamental dasarnya masih positif.
Pertanyaan utamanya adalah apakah Caterpillar mampu mengubah permintaan kuat dari infrastruktur, power generation, dan data center menjadi pertumbuhan free cash flow yang berkelanjutan.
Dalam kondisi saat ini, Caterpillar lebih terlihat seperti bisnis berkualitas tinggi yang dihargai untuk eksekusi hampir sempurna, bukan peluang value tradisional.
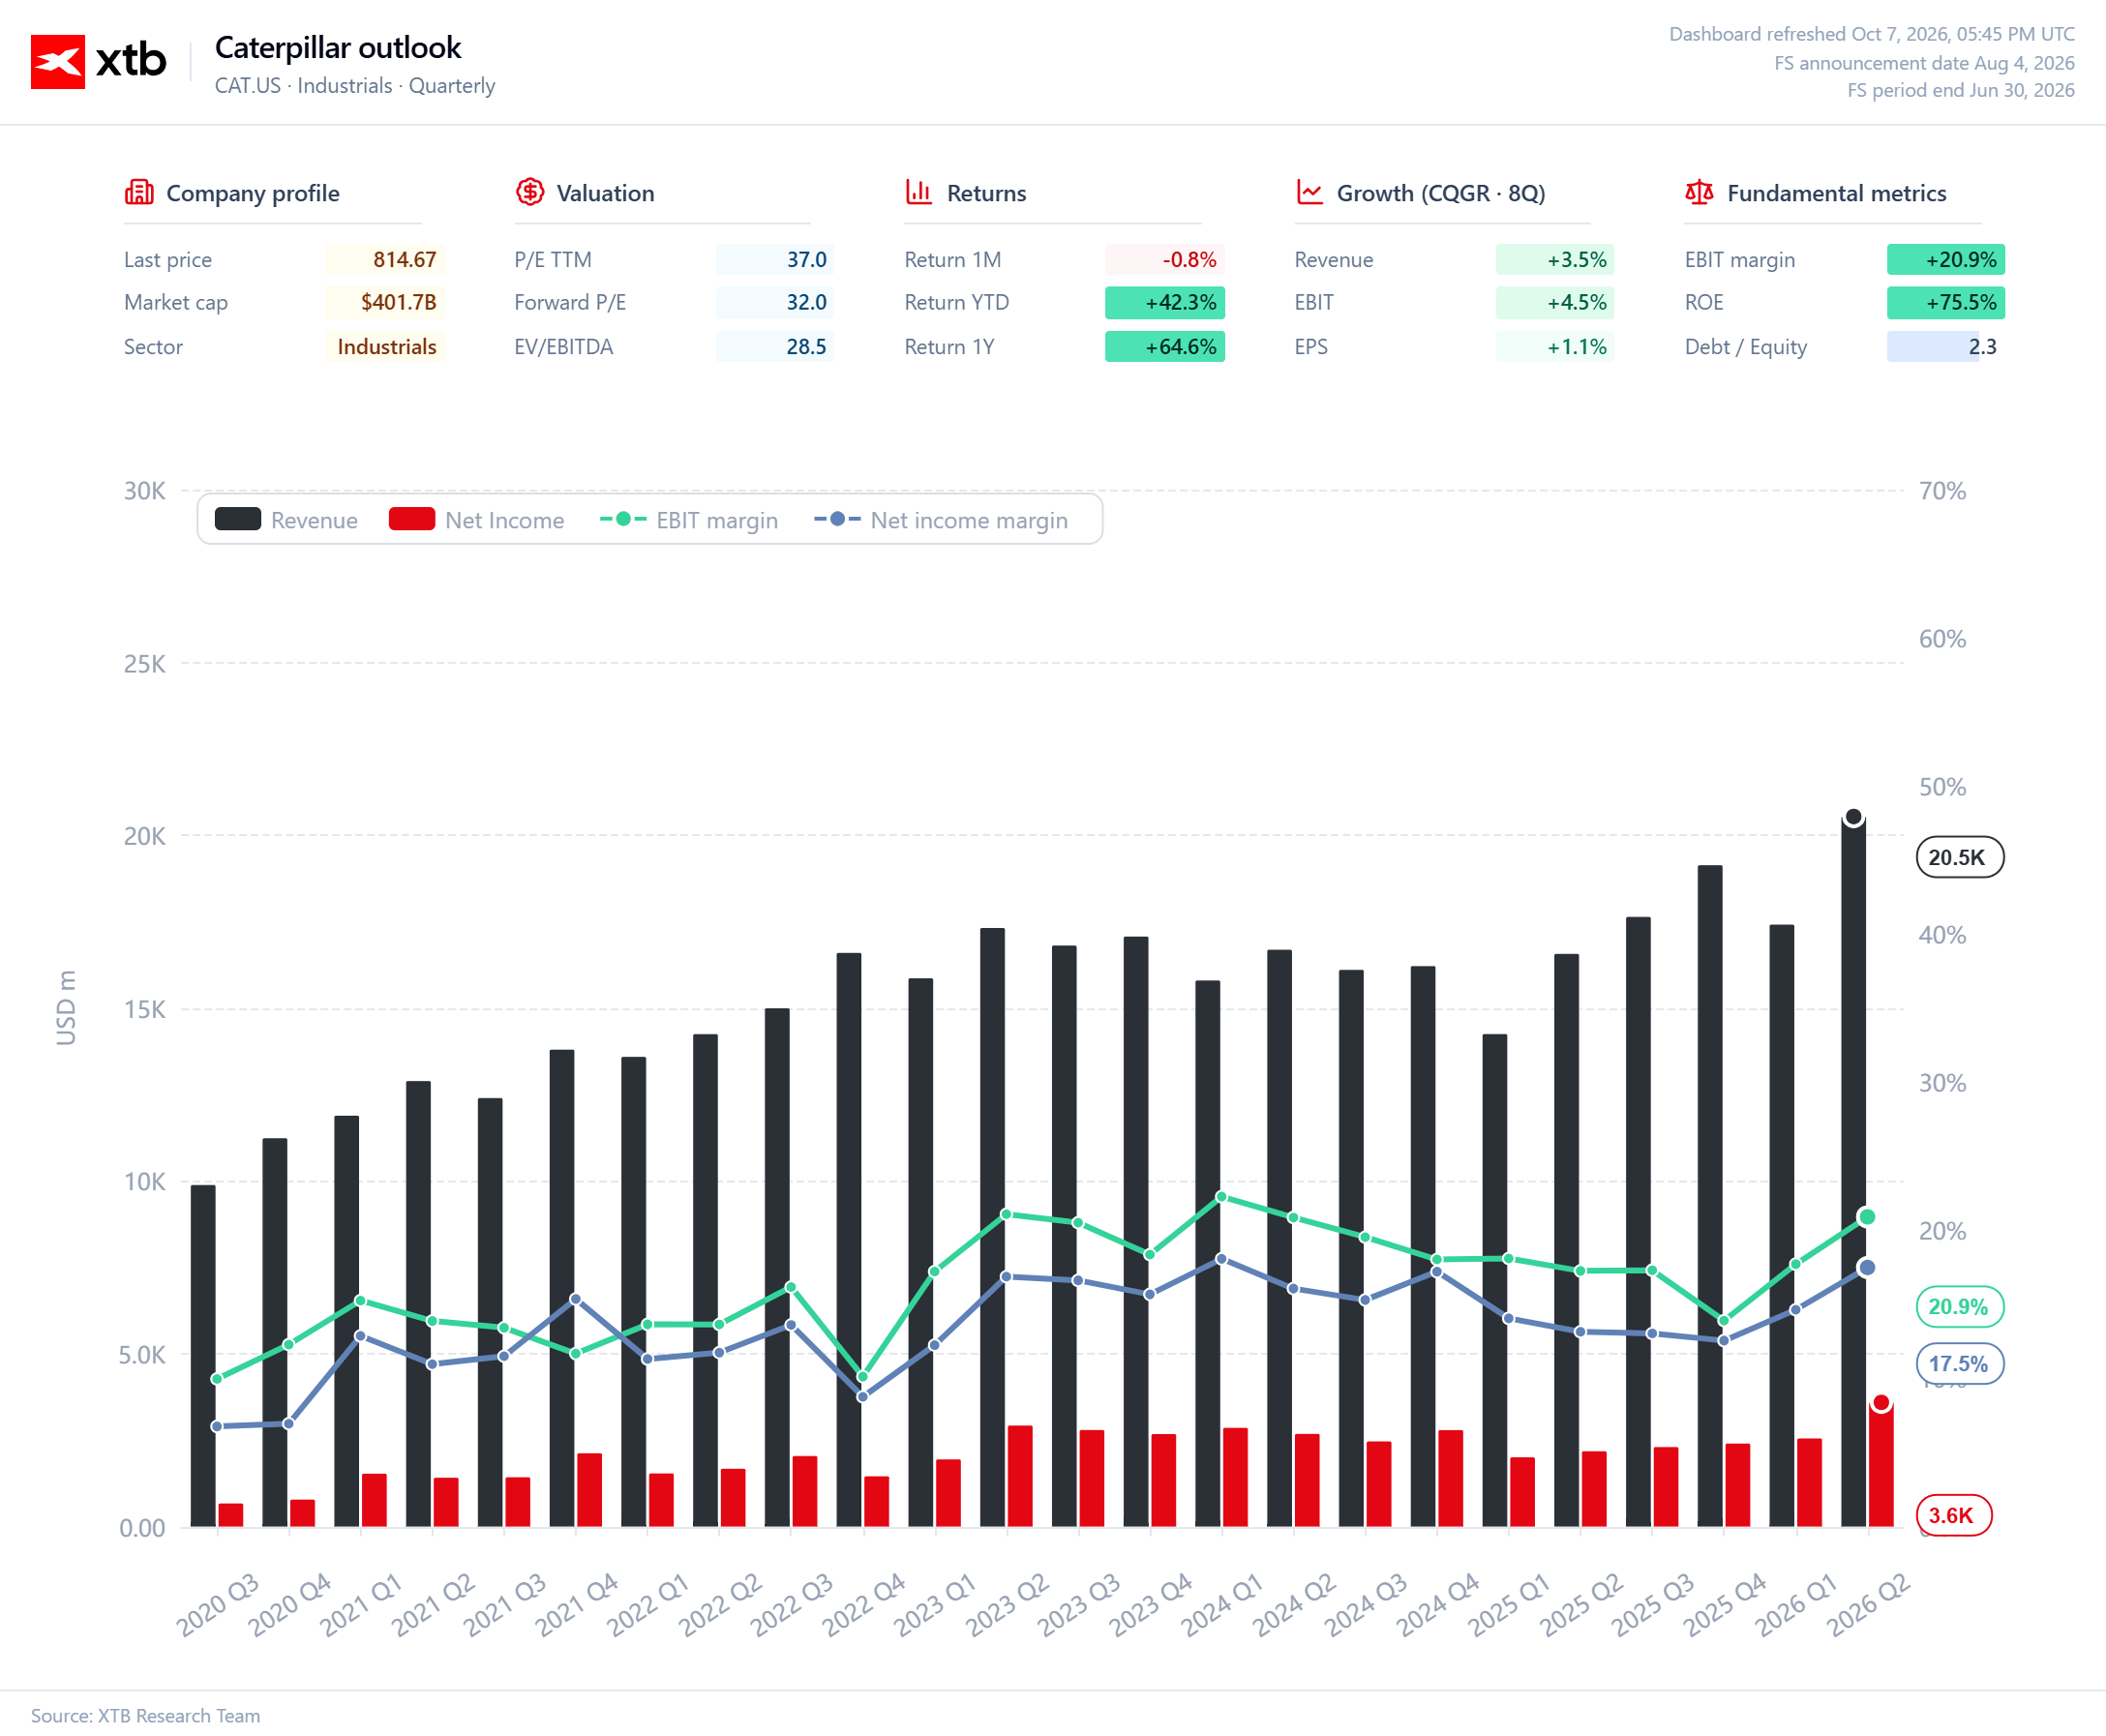 Sumber: XTB Research

US Open: Wall Street Turun, Yield 5,35% Tekan Nasdaq dan Saham Growth

Frasers Masuk Under Armour di Harga Murah, Bukan Sinyal Takeover


US Open: Wall Street Menguat, Ekspektasi Kenaikan Suku Bunga Fed Mereda

Marvell Bisa Jadi Penerima Manfaat Bottleneck AI Berikutnya
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.