


Frasers Group milik Mike Ashley mengambil posisi 8,78% di Under Armour melalui filing Schedule 13G tertanggal 1 Oktober 2026, setara dengan sekitar 16,6 juta Class A shares.
Yang menarik bukan hanya ukuran posisinya, tetapi timing masuknya.
Frasers membangun posisi ketika saham berada di sekitar US$4,71, atau kurang lebih 90% di bawah puncak tahun 2015.
Kondisi ini membuat langkah Frasers lebih terlihat sebagai taruhan value jangka panjang daripada trade yang mengejar momentum.
Kenapa Under Armour Masih Berdarah di Dua Lini Kunci
Tekanan pada saham Under Armour bukan hanya akibat satu kuartal yang buruk.
Masalahnya lebih struktural, yaitu pelemahan relevance brand selama beberapa tahun di pasar utama dan kategori produk penting.
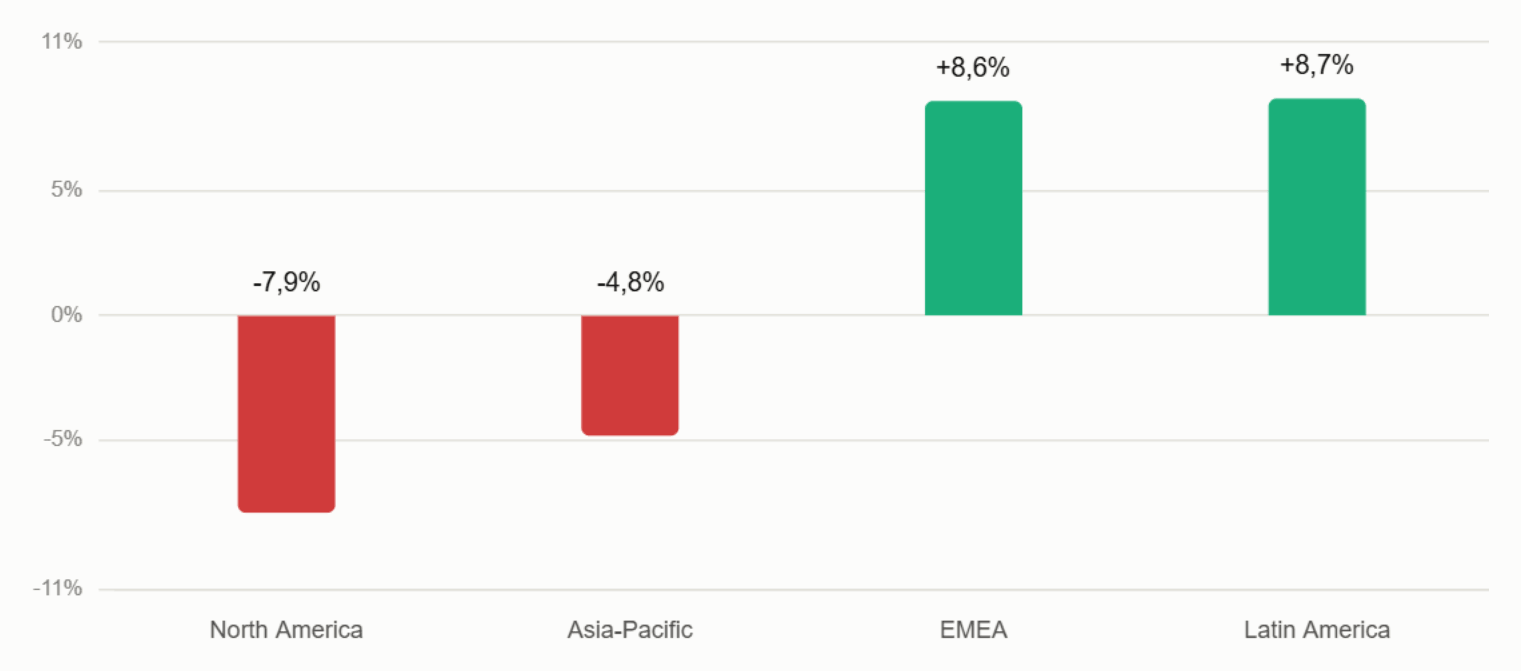
Untuk FY2026, revenue North America turun 7,9% menjadi US$2,86 miliar, sementara footwear yang sebelumnya menjadi salah satu mesin pertumbuhan mengalami penurunan 10,8%.
Kompetisi datang dari dua arah.
Nike dan Adidas masih mempertahankan dominasi di pasar mainstream, sementara pemain performance seperti On dan Hoka terus mengambil market share di kategori running.
Di saat yang sama, tarif AS diperkirakan menggerus gross margin sekitar US$100 juta per tahun, sementara daya beli konsumen untuk apparel non-esensial masih relatif lemah.
Sumber: XTB Research Indonesia
Reset Plank Sengaja Mengorbankan Volume demi Brand Economics
Kevin Plank, yang kembali menjabat CEO pada 2024, memilih strategi yang secara sengaja menekan kinerja jangka pendek.
Ia memangkas sekitar 25% product line, mengurangi diskon agresif, dan menggeser fokus ke full-price selling pada kategori premium seperti training, running, dan team sports.
Konsekuensinya, revenue FY2026 turun sekitar 4%, sementara gross margin tergerus 240 basis poin menjadi 45,5%.
Namun, thesis manajemen adalah bahwa brand economics akan membaik setelah fase reset selesai.
Posisi Frasers kemungkinan dibangun di atas asumsi serupa: masuk saat laporan keuangan masih terlihat lemah, lalu menunggu tanda stabilisasi mulai terlihat pada FY2027.
Validasi Eksternal, Bukan Katalis Takeover
Frasers memang memiliki rekam jejak mengembangkan minority stake menjadi takeover attempt.
Namun, struktur kepemilikan Under Armour membuat skenario tersebut jauh lebih sulit.
Kevin Plank masih mengontrol sekitar 65% total voting interest melalui struktur dual-class shares.
Selain itu, Frasers menggunakan Schedule 13G, yang umumnya mencerminkan posisi pasif, bukan filing 13D yang lebih identik dengan investor aktivis.
Karena itu, masuknya Frasers lebih tepat dibaca sebagai validasi eksternal terhadap potensi valuasi Under Armour, bukan sinyal bahwa takeover akan segera terjadi.
Bagi investor UA, fokus utama justru berada pada data fundamental dalam dua kuartal berikutnya.
Tiga indikator penting yang perlu dipantau adalah:
-
apakah penjualan North America mulai mendekati stabilisasi,
-
apakah kontraksi di footwear mulai berhenti,
-
dan apakah gross margin mampu bertahan tanpa bantuan refund tarif.
Jika salah satu dari tiga indikator tersebut terus memburuk, thesis bahwa Under Armour memiliki “nilai tersembunyi” masih akan mendapat ujian besar dari pasar.


US Open: Wall Street Menguat, Ekspektasi Kenaikan Suku Bunga Fed Mereda

Marvell Bisa Jadi Penerima Manfaat Bottleneck AI Berikutnya
S&P 500 Dekati Rekor, Earnings dan Oil Jadi Penopang
Market Wrap: Wall Street Dekati Rekor, Yield Tinggi Jadi Risiko Utama
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.