


Ekspor Crude Timur Tengah Pulih ke 98%, Bottleneck Kini Bergeser ke Diesel dan Bensin
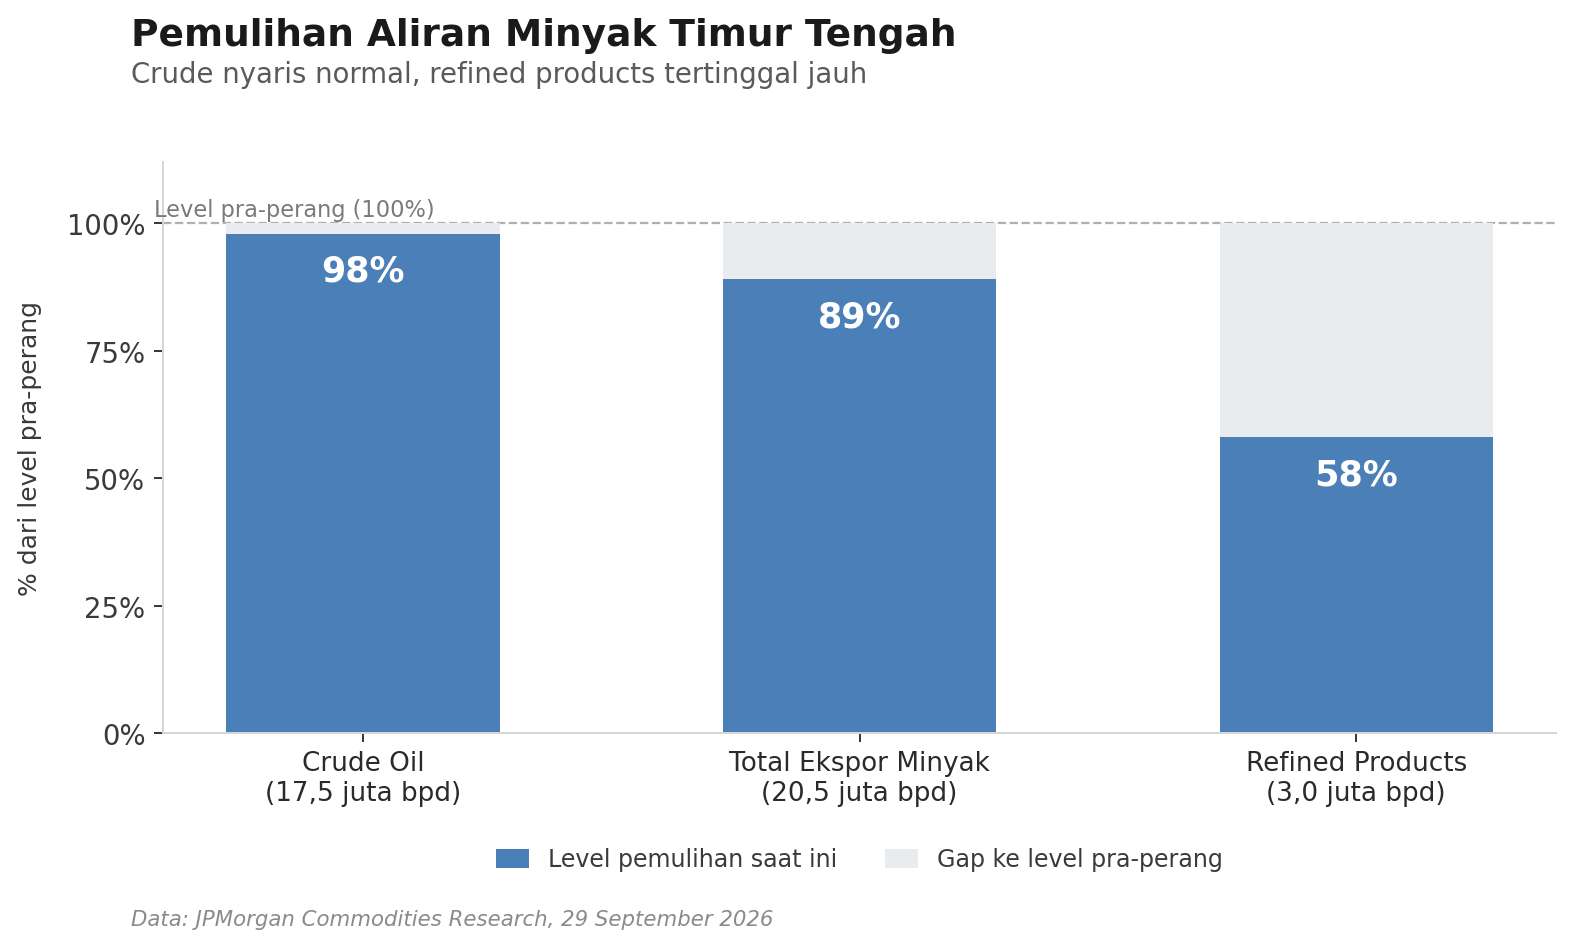
JPMorgan melaporkan pada 29 September bahwa aliran minyak mentah dari Timur Tengah telah pulih menjadi 17,5 juta barel per hari, atau setara 98% dari level pra-perang. Angka ini menunjukkan bahwa pasar minyak global telah menemukan cara untuk tetap beroperasi tanpa harus menunggu konflik Iran benar-benar berakhir.
Namun, cerita yang lebih penting justru muncul satu tahap di hilir. Ekspor produk olahan seperti diesel dan bensin baru pulih ke sekitar 58% dari level pra-perang.
Sumber: JPMorgan Commodities Research, Bloomberg.
Chart di atas menunjukkan divergensi tersebut secara langsung. Crude, total ekspor minyak, dan refined products kini berada pada tingkat pemulihan yang sangat berbeda.
Kenapa Aliran Crude Bisa Kembali Secepat Ini
Pemulihan ekspor crude didorong oleh dua faktor utama.
Pertama, Arab Saudi menaikkan kembali volume ekspor melalui Selat Hormuz menjadi sekitar 13 juta barel per hari, mendekati level puncak pada akhir Juni.
Kedua, kerajaan memulihkan operasi East-West Pipeline pada 22 September setelah serangan drone menghentikan operasinya pada 11 September. Aktivitas pemuatan minyak di pelabuhan Yanbu di Laut Merah juga kembali berlangsung pada akhir pekan ini.
Kombinasi kedua jalur tersebut memberikan produsen lebih banyak pilihan rute untuk menjaga ekspor minyak tetap mengalir meskipun risiko keamanan di kawasan masih tinggi.
JPMorgan menekankan bahwa peningkatan volume transit tidak seharusnya dibaca sebagai tanda bahwa kondisi keamanan sudah membaik. Sebaliknya, perkembangan tersebut lebih menunjukkan bahwa industri minyak semakin adaptif dalam beroperasi di tengah risiko geopolitik yang masih bertahan.
Bottleneck yang Sekarang Justru Berpindah ke Hilir
Ketika sisi upstream hampir kembali normal, aktivitas refinery masih tertinggal jauh.
Ekspor refined products dari Timur Tengah tercatat hanya sekitar 3 juta barel per hari, atau setara 58% dari level pra-perang. Angka tersebut jauh tertinggal dibandingkan ekspor crude yang telah pulih menjadi 98%.
Kapasitas kilang jauh lebih rigid dibandingkan produksi minyak mentah. Karena itu, kerusakan maupun shutdown di fasilitas refining membutuhkan waktu yang jauh lebih lama untuk dipulihkan.
Inventori minyak global telah turun sekitar 2 miliar barel selama konflik berlangsung. Pada saat yang sama, tekanan di pasar diesel diperkirakan dapat bertahan hingga 2027 seiring stok dalam tangki penyimpanan yang terus menipis.
Kondisi ini menciptakan dinamika yang berbeda dibandingkan fase awal konflik. Masalah utama pasar bukan lagi sekadar apakah minyak mentah bisa keluar dari Timur Tengah, tetapi apakah crude tersebut dapat diolah menjadi diesel, bensin, dan produk bahan bakar lain dalam volume yang cukup.
Apa Artinya untuk Investor
Reaksi pasar mulai terlihat. Harga Brent turun 2,6% menjadi US$102,59 per barel pada 29 September ketika sinyal pemulihan supply crude semakin jelas, meskipun harga masih membukukan kenaikan sekitar 13% sepanjang September.
Bagi investor, geopolitical premium pada crude berpotensi terus mengecil selama pola resilience dalam ekspor ini mampu dipertahankan.
Namun, normalisasi harga minyak mentah belum tentu langsung berarti tekanan inflasi dari bahan bakar ikut menghilang. Jika kapasitas refining dan ekspor refined products masih terbatas, harga diesel dan bensin dapat tetap tinggi meskipun pasokan crude semakin normal.
Titik pantau berikutnya adalah stabilitas arus melalui Selat Hormuz, pemulihan penuh East-West Pipeline yang menurut sumber industri masih membutuhkan sekitar enam hingga delapan minggu, perkembangan refined-product flows, serta arah kebijakan produksi OPEC+ pada pertemuan berikutnya.
Divergensi antara crude yang pulih dengan cepat dan produk bahan bakar yang masih tersendat menjadi tema penting yang perlu diperhatikan hingga akhir kuartal.


Minyak Turun, Ekspor Teluk Mulai Normalisasi

Harga Gas AS Turun, Cuaca dan LNG Tahan Koreksi Lebih Dalam


Market Wrap: Yield dan Minyak Tekan Pasar Global


Daily summary: Yield AS Tembus Level Tertinggi Sejak 2007
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.