

-
Natural gas AS turun ke sekitar US$3,12/MMBtu setelah premium risiko dari gangguan pipa Mountaineer Xpress menghilang.
-
Kenaikan harga sebelumnya sebagian besar dipengaruhi rollover kontrak futures dan gangguan pipeline, bukan lonjakan permintaan riil.
-
Produksi AS tetap dekat rekor, sementara EIA memperkirakan persediaan akhir Oktober menjadi yang tertinggi dalam satu dekade.
-
Ekspor LNG yang meningkat dan rendahnya stok gas Eropa membantu menahan tekanan turun.
-
Positioning short spekulatif berada di level ekstrem, sehingga cuaca dingin dapat memicu short covering dan kenaikan harga tajam.

-
Natural gas AS turun ke sekitar US$3,12/MMBtu setelah premium risiko dari gangguan pipa Mountaineer Xpress menghilang.
-
Kenaikan harga sebelumnya sebagian besar dipengaruhi rollover kontrak futures dan gangguan pipeline, bukan lonjakan permintaan riil.
-
Produksi AS tetap dekat rekor, sementara EIA memperkirakan persediaan akhir Oktober menjadi yang tertinggi dalam satu dekade.
-
Ekspor LNG yang meningkat dan rendahnya stok gas Eropa membantu menahan tekanan turun.
-
Positioning short spekulatif berada di level ekstrem, sehingga cuaca dingin dapat memicu short covering dan kenaikan harga tajam.
Harga Gas Kehilangan Premium Gangguan Pipa, tetapi Cuaca dan LNG Cegah Diskon Lebih Dalam
Harga natural gas AS diperdagangkan di sekitar US$3,12 per MMBtu dan turun untuk sesi kedua berturut-turut. Namun, ada satu detail penting yang perlu diperhatikan untuk analisis selanjutnya.
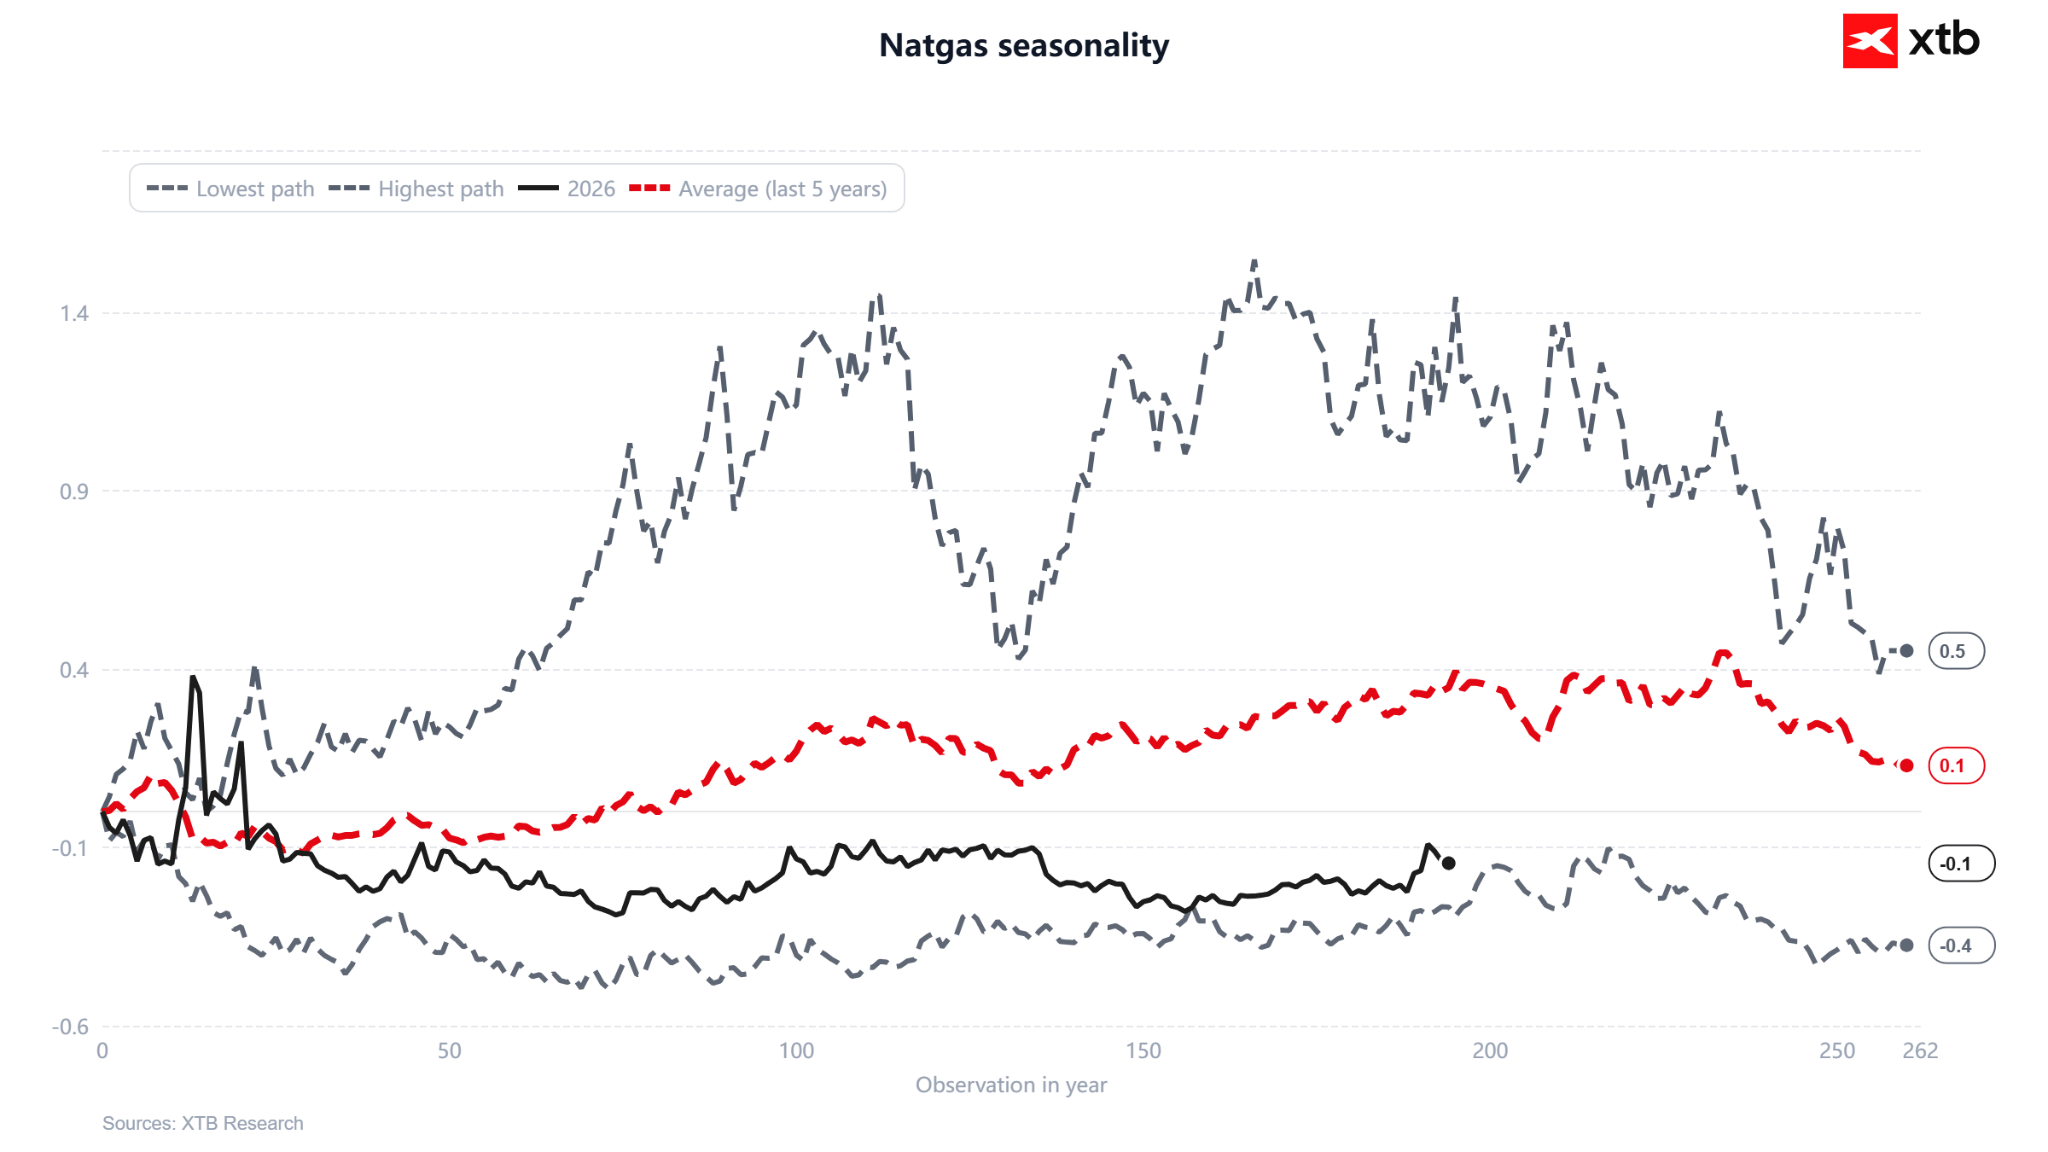
Pada 23 September, kontrak futures mengalami rollover, dan faktor ini menjelaskan sebagian besar lonjakan harga yang terlihat pada grafik. Perubahan bulanan sebesar 6,7% dan perbaikan kinerja tahunan menjadi -6,3% sebagian besar merupakan hasil perpindahan ke seri kontrak baru, bukan dorongan permintaan riil.
Kurva forward NATGAS selama musim pemanasan masih berada dalam contango yang sangat tinggi menuju kontrak Januari. Secara historis, harga natural gas biasanya mencapai puncaknya sekitar November.
Faktor kedua yang sebelumnya mendorong harga adalah gangguan pasokan di Amerika Serikat sendiri, bukan situasi di Timur Tengah.
TC Energy mengumumkan force majeure pada Kamis lalu di pipeline Mountaineer Xpress di West Virginia, yang mengurangi kapasitas transmisi sekitar 1,4 hingga 1,8 miliar kaki kubik per hari.
Pasar kemudian melonjak ke level tertinggi dalam dua setengah bulan.
Namun pada Minggu, perusahaan mengumumkan bahwa gangguan tersebut telah diselesaikan. Kondisi ini langsung menghapus premium risiko pasokan dari harga natural gas.
Cuaca Memberikan Dua Arah
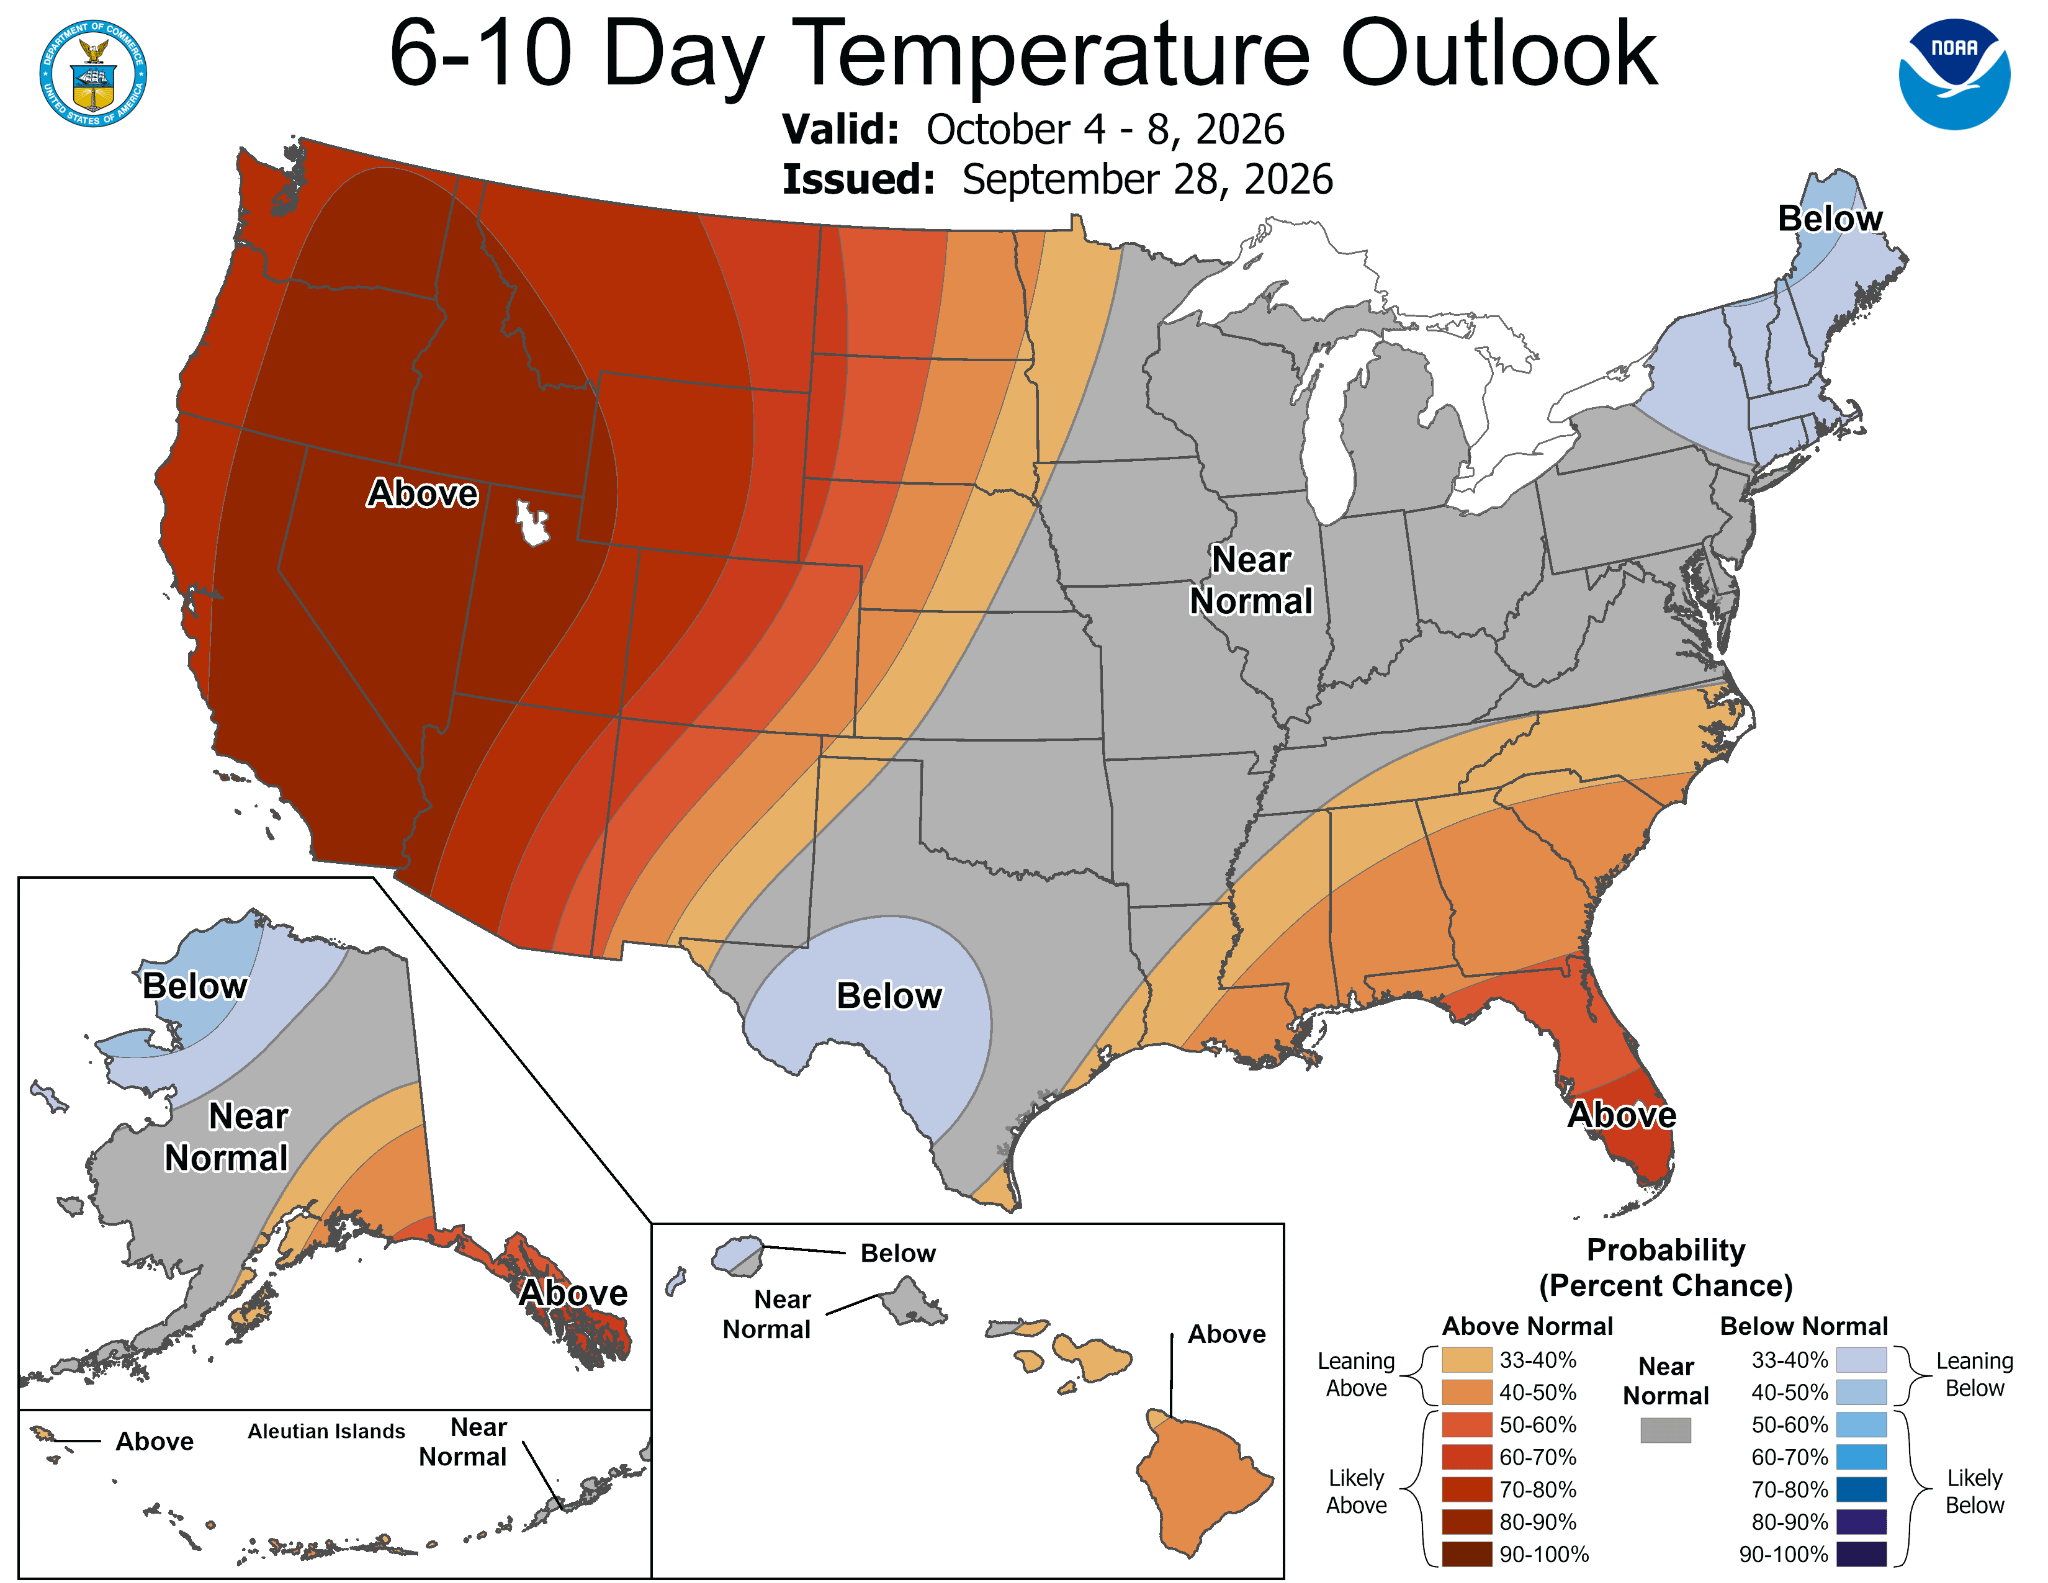
Peta temperatur pada tanggal rilis laporan EIA menunjukkan suhu di atas normal di wilayah Selatan, Midwest, dan bagian timur AS, yang masih menopang permintaan pendinginan.
Namun, proyeksi NOAA untuk periode 4–8 Oktober memberikan sinyal yang lebih bearish.
Wilayah Barat diperkirakan mengalami temperatur jauh di atas normal dengan probabilitas lebih dari 80%. Sementara itu, wilayah Tengah dan Timur diperkirakan berada dekat kondisi normal, sedangkan cuaca lebih dingin hanya diproyeksikan terjadi di New England dan Texas.
Bagi pasar yang mulai memasuki musim pemanasan, kondisi tersebut berarti awal permintaan heating berpotensi tertunda.
Di sisi lain, ekspektasi terhadap Super El Niño masih bertahan. Musim gugur dan musim dingin yang lebih hangat dari biasanya menjadi salah satu argumen bearish paling kuat untuk outlook jangka menengah natural gas.
Keseimbangan Supply dan Demand
Laporan EIA untuk pekan yang berakhir pada 18 September menunjukkan injeksi persediaan sebesar 53 miliar kaki kubik, lebih tinggi dari ekspektasi 51 miliar kaki kubik tetapi masih di bawah rata-rata lima tahun sebesar 76 miliar.
Akibatnya, surplus terhadap norma musiman menyempit dari 118 menjadi 95 miliar kaki kubik.
Persediaan saat ini berada 4,5% lebih rendah dibandingkan tahun sebelumnya, tetapi masih 2,9% di atas rata-rata lima tahun.
Dari sisi supply, kondisinya masih cukup berat.
Produksi September rata-rata mencapai 112,5 miliar kaki kubik per hari, mendekati rekor tertinggi. EIA memperkirakan persediaan pada akhir Oktober akan mencapai 3.985 miliar kaki kubik, level tertinggi dalam satu dekade dan sekitar 5% di atas kondisi normal.
Faktor penyeimbangnya adalah ekspor.
Arus menuju sembilan terminal LNG utama rata-rata mencapai 17,9 miliar kaki kubik per hari pada September, naik dari 17,2 miliar pada Agustus, dan mencapai 19,0 miliar pada Senin meskipun terminal Cove Point sedang menjalani maintenance.
Fasilitas penyimpanan gas Eropa saat ini terisi 71%, jauh di bawah rata-rata lima tahun sebesar 87%.
Kondisi ini mempertahankan persaingan ketat antara Asia dan Eropa untuk mendapatkan kargo LNG fleksibel.
Analisis Teknikal
Harga berhasil keluar dari konsolidasi multi-bulan dengan support di sekitar 3,000, level yang telah beberapa kali diuji sejak Mei.
Namun, kenaikan tertahan di zona supply 3,25–3,36 yang sebelumnya juga membatasi pergerakan harga pada Juni dan Juli.
Pullback saat ini dari batas atas area tersebut merupakan rejection klasik dari resistance.
Di bawah harga, terdapat ascending trendline yang ditarik dari titik terendah Agustus dan September. Namun, perlu ditekankan bahwa breakout dari konsolidasi tersebut berkaitan dengan rollover kontrak.
RSI berada di 58,5, menunjukkan momentum yang meningkat tanpa sinyal overbought.
MACD masih mempertahankan setup bullish, tetapi histogram mulai mengecil, menandakan bahwa momentum kenaikan berpotensi mulai kehilangan tenaga.
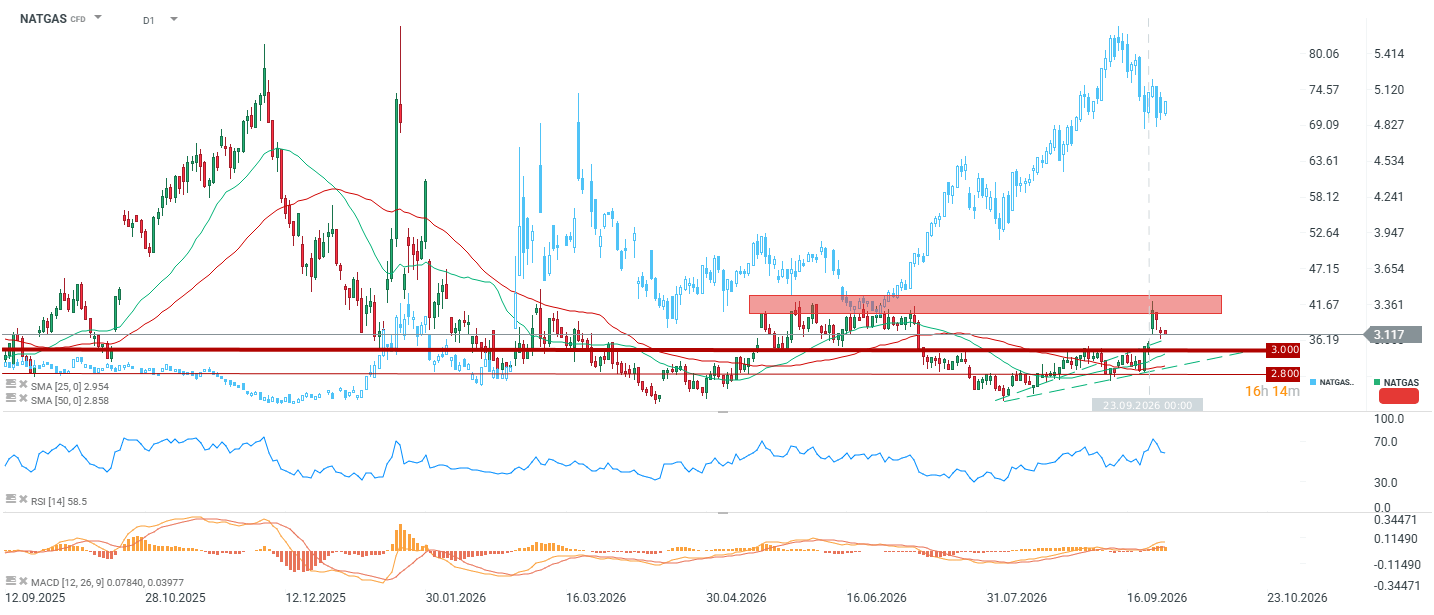
Harga saat ini berada di atas SMA 25 periode di 2,954 dan SMA 50 periode di 2,858.
Namun dalam konteks yang lebih luas, struktur masih bearish.
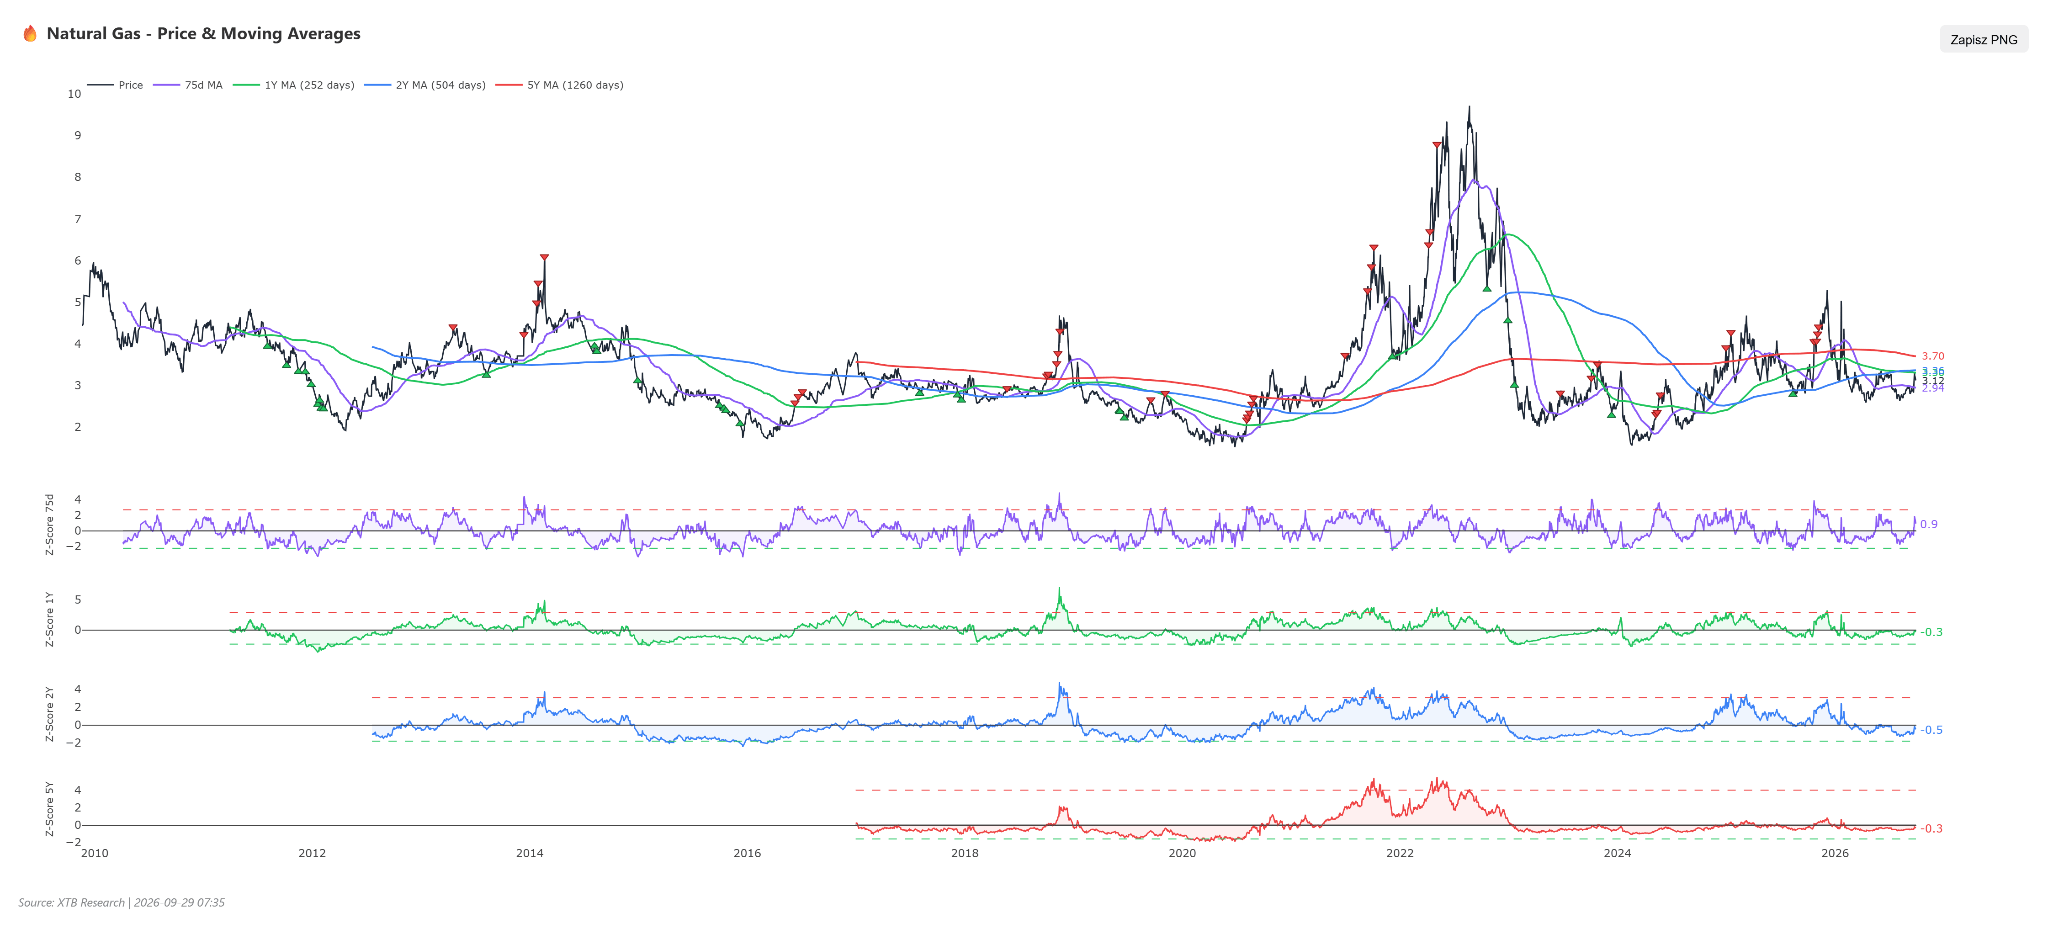
Harga telah menembus rata-rata pergerakan 75 sesi dan 1 tahun di sekitar 3,12, tetapi masih berada di bawah rata-rata 2 tahun di 3,36 dan jauh di bawah rata-rata 5 tahun di 3,70.
Selama kedua level tersebut belum ditembus, pergerakan saat ini lebih tepat dilihat sebagai rebound di dalam downtrend, bukan perubahan rezim tren.
Valuasi dan Positioning
Z-score 1 tahun berada di -0,30, Z-score 2 tahun di -0,50, dan Z-score 5 tahun di -0,34.
Artinya, natural gas sudah keluar dari area diskon ekstrem, tetapi belum dapat dikategorikan mahal.
Namun, faktor yang lebih penting saat ini adalah posisi di pasar futures.
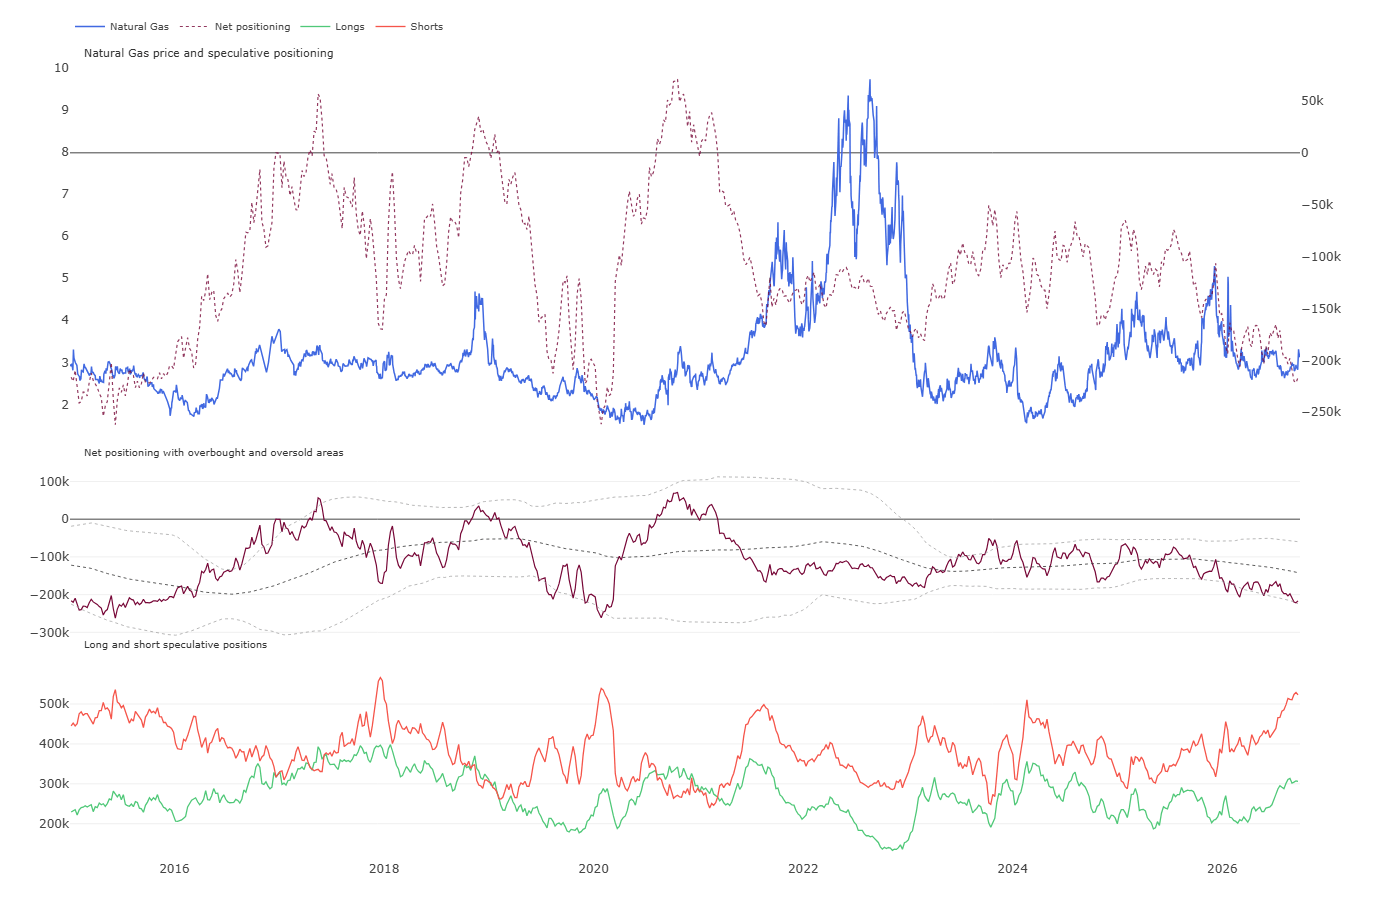
Net speculative positioning turun ke sekitar -220 ribu kontrak, level terendah sejak 2020 dan mendekati bagian bawah rentang oversold.
Kondisi ini didorong oleh jumlah short position yang mencapai rekor lebih dari 520 ribu kontrak.
Positioning yang sangat ekstrem seperti ini menciptakan risiko nyata terjadinya forced short covering ketika cuaca dingin pertama mulai muncul.
Saat ini, faktor tersebut menjadi argumen bullish paling kuat untuk natural gas, bahkan lebih penting dibandingkan valuasi itu sendiri.
Kesimpulan
Kenaikan harga terbaru sebagian besar merupakan kombinasi dua faktor sementara, yaitu rollover kontrak dan gangguan pipeline, yang kini keduanya telah mereda.
Produksi yang berada dekat rekor dan proyeksi persediaan tertinggi dalam satu dekade memberikan tekanan terhadap harga. Di sisi lain, kenaikan ekspor LNG dan posisi short ekstrem dari fund menciptakan risiko kenaikan yang asimetris.
Arah cuaca sepanjang Oktober akan menjadi faktor penentu.
Jika skenario cuaca hangat terealisasi, harga berpotensi kembali menuju 2,80.
Namun, jika gelombang dingin pertama benar-benar datang, besarnya short position dapat memicu kenaikan yang jauh lebih kuat dibandingkan apa yang ditunjukkan fundamental semata.
Untuk saat ini, setelah setiap rollover harga masih terlihat berpotensi menghadapi tekanan turun. Namun, setiap gelombang udara dingin dapat memicu kenaikan dua digit karena basis harga masih sangat rendah.



Market Wrap: Yield dan Minyak Tekan Pasar Global


Daily summary: Yield AS Tembus Level Tertinggi Sejak 2007
Harga Emas Turun 4% Saat Yield AS Naik



US Open: Yield AS Tembus 5,28% dan Minyak Dekati US$100
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.