


SK Hynix sedang menjajaki kemungkinan memproduksi memory chip di fasilitas Intel di Ohio. Bagi Intel, ini bukan soal kembali ke bisnis memory, tetapi soal membuktikan bahwa pabriknya mampu menarik pelanggan kelas dunia. Minggu ini, Reuters melaporkan bahwa SK Hynix tengah berdiskusi dengan Intel (INTC) untuk memproduksi chip memory di Amerika Serikat, yang akan menjadi langkah pertama dalam sejarah perusahaan Korea Selatan tersebut.
Opsi yang dibicarakan mencakup penyewaan sebagian fasilitas Intel di Ohio atau pembentukan joint venture bersama perusahaan cloud besar. Belum ada keputusan final. Namun, diskusi ini sudah menarik karena menyentuh salah satu pertanyaan paling penting bagi investor Intel: bisakah Intel Foundry benar-benar menarik pelanggan eksternal dalam skala besar?
Memory Jadi Bottleneck, dan AS Butuh Pabrik
Seluruh narasi ini bermula dari satu kondisi utama: permintaan memory untuk AI, terutama High Bandwidth Memory (HBM), tumbuh jauh lebih cepat dibandingkan kapasitas produksi yang tersedia.
Bank of America memperkirakan pasar HBM dapat mencapai US$54,6 miliar pada 2026, naik sekitar 58% dibandingkan tahun sebelumnya.
Saat ini, hanya tiga pemain besar yang mendominasi produksi HBM: SK Hynix, Samsung, dan Micron. SK Hynix sendiri menguasai sekitar separuh pangsa pasar pada Q2 2026.
Masalah berikutnya adalah konsentrasi geografis. Sebagian besar kapasitas produksi HBM saat ini masih berada di Asia. Washington secara aktif mendorong diversifikasi rantai pasok semikonduktor ke dalam negeri untuk mengurangi ketergantungan terhadap produksi luar negeri.
SK Hynix sendiri sudah membangun fasilitas packaging di Indiana, tetapi belum memiliki wafer fabrication plant di AS. Jika kerja sama dengan Intel terealisasi, Ohio berpotensi menjadi lokasi fab pertama SK Hynix di luar Korea Selatan. Tekanan dari pelanggan besar juga menjadi faktor penting. Hyperscaler seperti Google dan Microsoft membutuhkan suplai memory dalam jumlah besar untuk pembangunan data center AI dan semakin berkepentingan terhadap rantai pasok yang lebih dekat dan lebih terjamin.
Intel Tidak Perlu Menang di Memory, Cukup Jadi Tuan Rumah
Bagian paling menarik dari cerita ini justru berada di sisi Intel. Intel tidak perlu kembali menjual memory chip menggunakan mereknya sendiri. Yang lebih dibutuhkan Intel Foundry saat ini adalah validasi dari pelanggan eksternal, dan perusahaan sebesar SK Hynix dapat memberikan validasi yang jauh lebih berarti daripada sekadar peningkatan volume produksi.
Bagi Intel, manfaat bisnisnya cukup jelas. Fab utilization dapat meningkat, manufacturing revenue bertambah, dan basis pelanggan Intel Foundry menjadi lebih luas tanpa harus menanggung seluruh risiko bisnis memory.
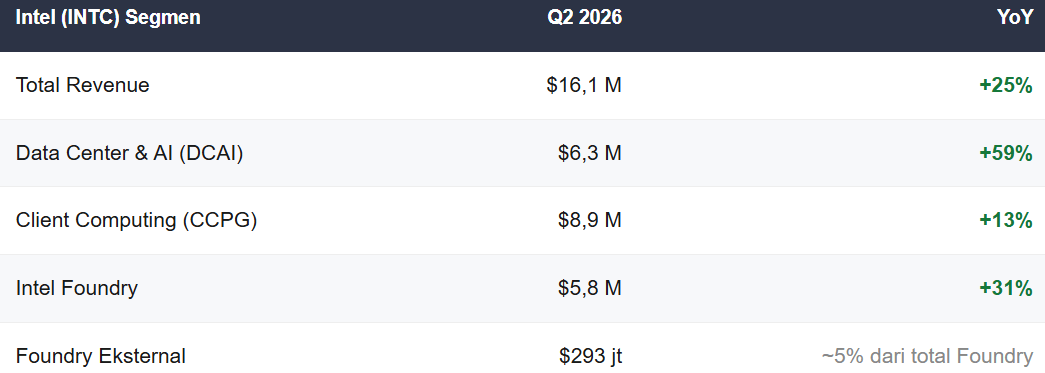
Sumber: Intel Q2 2026 Earnings Release, Juli 2026. Revenue dalam miliar USD kecuali dinyatakan lain.
Revenue Intel Foundry memang tumbuh sekitar 31%, tetapi kontribusi pelanggan eksternal masih sangat kecil, hanya sekitar US$293 juta atau 5% dari total revenue segmen. Ini menjadi salah satu titik lemah utama dalam cerita turnaround Intel Foundry. Investor sudah lama menunggu bukti bahwa fasilitas manufaktur Intel bukan hanya mampu melayani kebutuhan internal perusahaan, tetapi juga cukup kompetitif untuk menarik pelanggan eksternal berskala besar.
Jika SK Hynix masuk, terlebih jika kerja sama tersebut turut melibatkan hyperscaler, dampaknya bisa lebih besar daripada sekadar tambahan revenue. Kesepakatan semacam itu dapat menjadi statement of credibility bagi Intel Foundry.
Saham Intel sendiri saat ini diperdagangkan di kisaran US$102, sudah naik sekitar 160% year-to-date, tetapi masih sekitar 28% di bawah all-time high US$140,94 pada Juni. Artinya, pasar sudah memasukkan cukup banyak optimisme ke dalam harga saham, tetapi masih menunggu bukti konkret bahwa bisnis foundry benar-benar mampu menarik pelanggan besar.
Risiko: Kesepakatan Masih Jauh dari Pasti
Penting untuk dicatat bahwa pembicaraan ini masih berada pada tahap eksplorasi. SK Hynix sendiri menyatakan belum ada keputusan yang diambil. Selain itu, terdapat beberapa hambatan penting.
- Pertama, memproduksi memory chip di AS kemungkinan akan jauh lebih mahal dibandingkan di Korea Selatan, baik dari sisi konstruksi, tenaga kerja, maupun operasional.
- Kedua, pemerintah Korea Selatan berpotensi meninjau transfer teknologi tersebut berdasarkan Industrial Technology Protection Act, terutama jika proses produksinya menyangkut teknologi yang dikategorikan sebagai national core technology.
Risiko bagi Intel juga tetap ada. Jika kesepakatan tidak terealisasi, dampaknya tentu akan hilang. Namun bahkan jika deal berhasil dicapai, pasar masih akan melihat teknologi apa yang digunakan.
Jika SK Hynix hanya memakai fasilitas Intel untuk node lama atau proses yang kurang strategis, dampaknya terhadap persepsi dan valuasi Intel Foundry bisa jauh lebih terbatas.
Pasar sudah pernah kecewa terhadap target dan janji Intel Foundry sebelumnya. Yang membuat situasi kali ini berbeda adalah konteks industrinya.
Demand AI sedang sangat tinggi, rantai pasok semikonduktor sedang mengalami reshuffling akibat faktor geopolitik, dan Intel sudah memiliki infrastruktur fisik di Ohio yang membutuhkan utilisasi lebih tinggi. Intinya, Intel tidak harus memenangkan bisnis memory. Cukup membuat perusahaan sekelas SK Hynix bersedia menggunakan fasilitas manufakturnya, dan itu sudah dapat menjadi salah satu validasi terbesar bagi Intel Foundry.
Namun, potensi strategis belum sama dengan realisasi. Perkembangan negosiasi, jenis teknologi yang akan diproduksi, keterlibatan hyperscaler, serta respons pemerintah Korea Selatan akan menjadi faktor utama yang perlu diperhatikan berikutnya.


AI Safety Bikin Nvidia Terancam?


Market Wrap: Wall Street Rebound, Yield Treasury Mulai Turun

J.B. Hunt Turun 13%, Biaya Mulai Tekan Margin

Intel Naik 5%, SK Hynix Jadi Katalis Baru
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.