

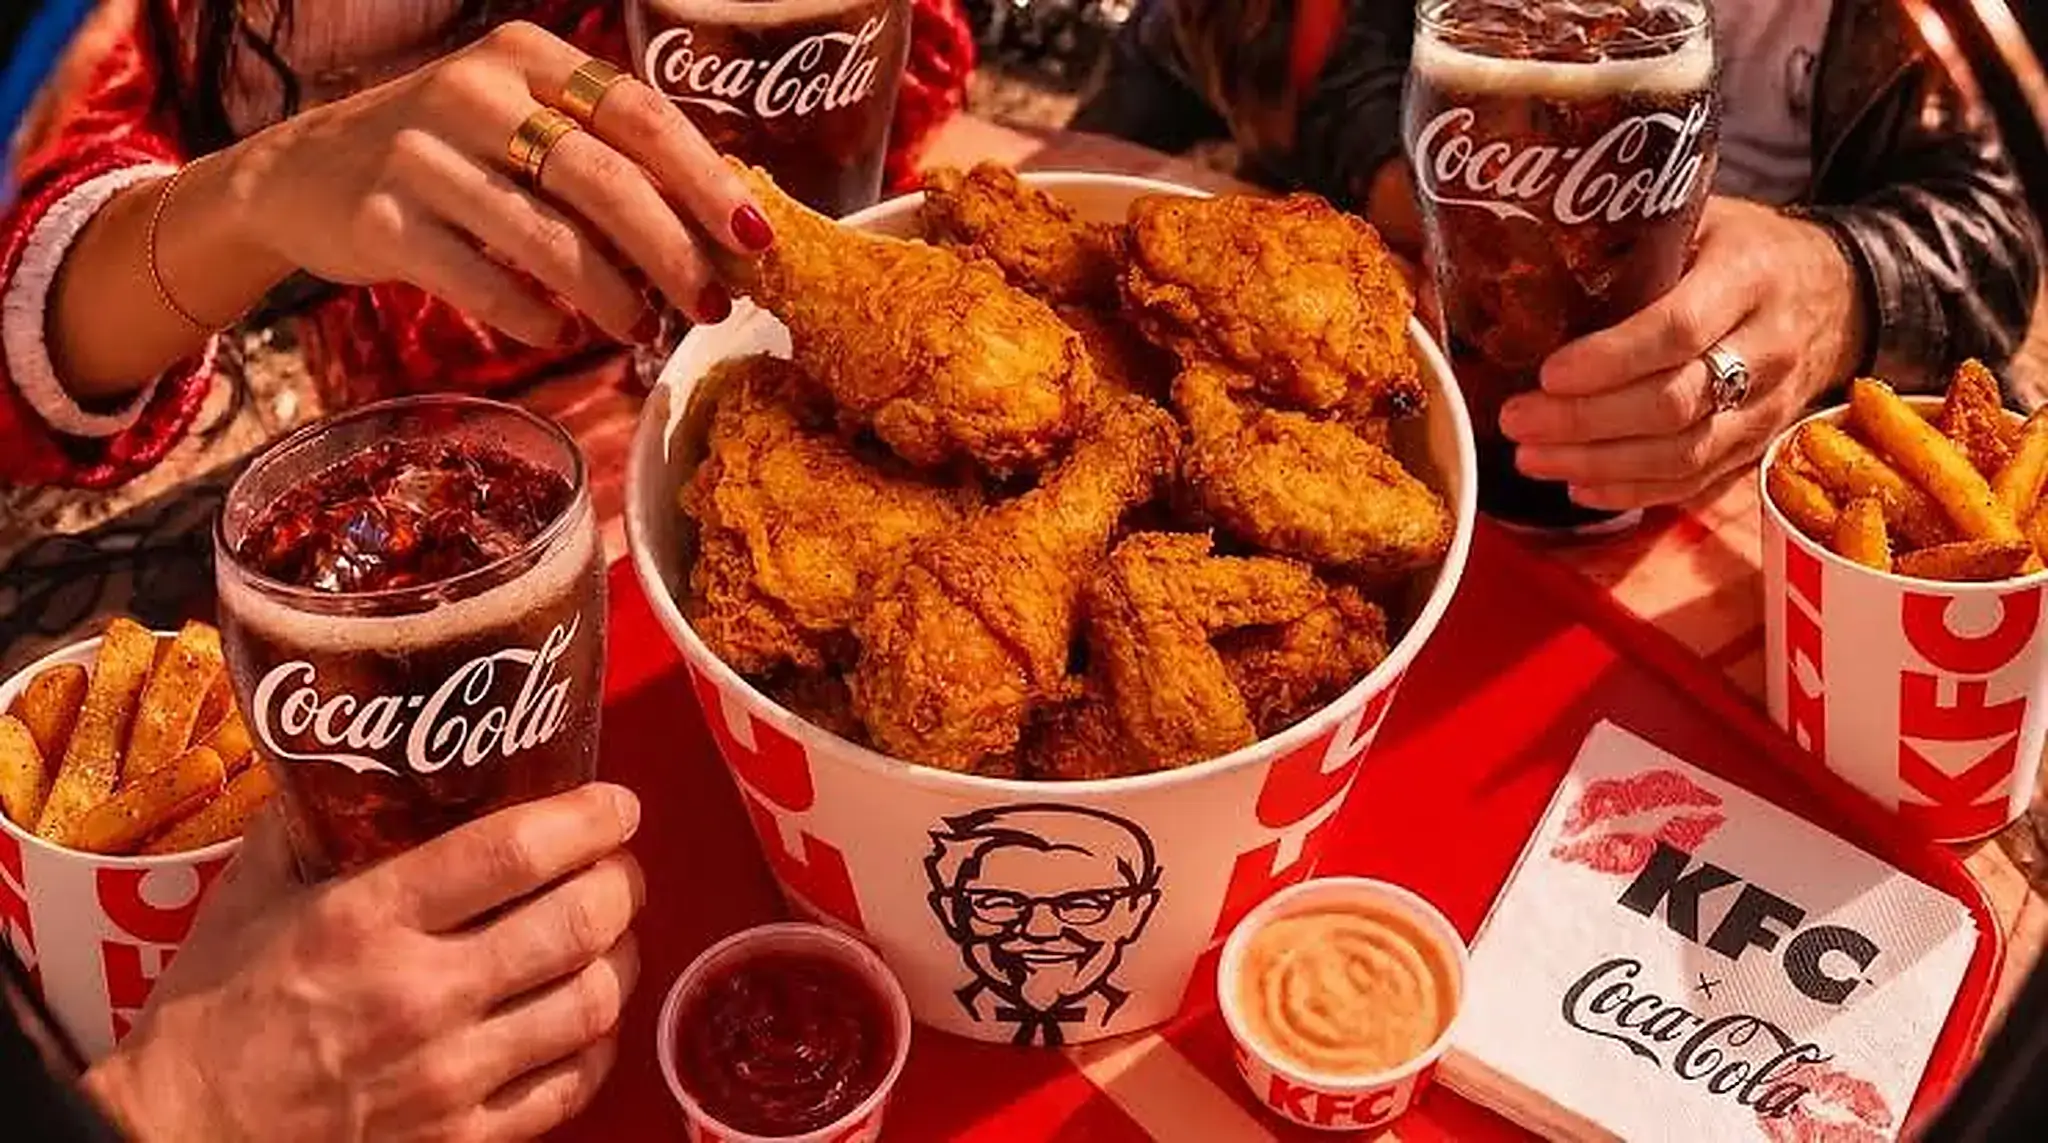

KFC Amerika Serikat mengumumkan pada 15 Oktober 2026 bahwa sekitar 3.700 restorannya di AS akan mulai beralih dari PepsiCo ke The Coca-Cola Company pada Januari 2027. Proses transisi tersebut ditargetkan selesai sepenuhnya pada musim semi 2027. Keputusan ini memiliki nilai simbolis yang besar karena KFC pernah menjadi bagian dari PepsiCo sebelum pemisahan bisnis (spin-off) pada 1997 yang kemudian membentuk Yum! Brands. Namun, bagi investor saham AS, pertanyaan yang lebih penting adalah apakah perpindahan KFC menjadi sinyal tambahan bahwa keunggulan jaringan distribusi (distribution moat) PepsiCo di sektor layanan makanan dan minuman (foodservice) mulai melemah.
Perpindahan KFC Lebih dari Sekadar Perubahan Pemasok Minuman
Hilangnya kontrak KFC diperkirakan tidak akan memberikan dampak material terhadap laba PepsiCo (PEP), mengingat kontribusi bisnis foodservice KFC relatif kecil dibandingkan bisnis minuman global PepsiCo yang didominasi oleh penjualan ritel. Namun, keputusan tersebut memperkuat pola pergeseran kontrak distribusi yang telah terlihat dalam beberapa tahun terakhir. Costco kembali menggunakan Coca-Cola di area pujasera (food court) melalui proses transisi dari akhir 2025 hingga awal 2026, setelah lebih dari satu dekade bekerja sama dengan Pepsi. Marriott juga telah lebih dahulu beralih ke Coca-Cola di sebagian besar propertinya, dan kini KFC menyusul dengan rencana pergantian pemasok di sekitar 3.700 restoran mulai Januari 2027. PepsiCo memang sempat memperkuat posisinya dengan memenangkan kontrak Subway pada 2024. Namun, dalam dua tahun terakhir, Coca-Cola tetap berhasil meningkatkan pangsa pasar minuman berkarbonasi di AS sekitar 0,7 poin persentase, sementara Pepsi kehilangan sekitar 1,3 poin persentase. Perkembangan ini menunjukkan bahwa pergeseran pangsa pasar bersih masih cenderung menguntungkan Coca-Cola.
Mengapa Sektor Foodservice Penting bagi Coca-Cola dan PepsiCo?
Persaingan Coca-Cola dan PepsiCo di pasar supermarket relatif stabil dengan margin keuntungan yang cenderung tipis. Namun, sektor foodservice merupakan arena persaingan strategis karena berperan dalam membentuk preferensi konsumen dalam jangka panjang. Restoran, hotel, stadion, dan jaringan restoran cepat saji menjadi tempat konsumen mengonsumsi merek minuman yang tersedia, bukan selalu merek yang secara aktif mereka pilih ketika berbelanja di toko. Coca-Cola telah lama mendominasi segmen ini di Amerika Utara melalui jaringan distribusi yang menjangkau lebih dari 500.000 lokasi foodservice. Setiap kontrak besar dengan jaringan yang memiliki ribuan gerai, seperti KFC, semakin memperkuat keunggulan kompetitif distribusi tersebut. Bagi PepsiCo, kehilangan kontrak semacam ini bukan hanya persoalan volume penjualan jangka pendek, melainkan juga berkurangnya visibilitas merek dan peluang membangun kebiasaan konsumsi yang terakumulasi dari waktu ke waktu.
Faktor yang Perlu Dicermati Investor Saham PepsiCo dan Coca-Cola
Bagi investor PepsiCo, pertanyaan utamanya bukan sekadar seberapa besar dampak kehilangan kontrak KFC terhadap pendapatan perusahaan pada tahun depan, melainkan apakah perkembangan ini mencerminkan masalah struktural dalam bisnis foodservice yang sulit dipulihkan. Investor perlu memantau apakah PepsiCo mampu memenangkan kontrak distribusi besar lainnya pada 2027 atau justru semakin banyak jaringan restoran yang beralih ke Coca-Cola ketika kontrak pemasok lama mereka berakhir. Dari perspektif saham Coca-Cola (KO), semakin besarnya keunggulan di sektor foodservice memperkuat argumen bahwa perusahaan masih memiliki kekuatan penetapan harga (pricing power) dan loyalitas merek (brand loyalty) yang lebih tinggi di luar kanal supermarket. Bagi investor Indonesia yang memiliki saham sektor kebutuhan pokok konsumen (consumer staples) AS, perubahan ini relevan karena mencerminkan persoalan yang lebih luas: perusahaan mana yang mampu mempertahankan keunggulan distribusi di tengah tekanan margin keuntungan dan perubahan preferensi konsumen.

TSMC dan Elon Musk Bahas Proyek Terafab

Daily summary: Wall Street Rebound, Emas dan Perak Naik

Dow Jones Naik 1%, Yield Treasury Turun


US Open: Wall Street Tertekan, Saham AI Anjlok dan Inflasi PPI Melonjak
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.