


Gangguan suplai minyak dari Timur Tengah menciptakan efek domino yang mengubah lanskap investasi 2026. Di satu sisi, inflasi AS masih bertahan di 3,4% dan yield US Treasury 10 tahun menembus 5% untuk pertama kalinya sejak 2007. Di sisi lain, saham energi seperti Chevron dan ExxonMobil justru mencetak rekor tertinggi sepanjang masa. Pertanyaannya sekarang: apakah kondisi ini menciptakan peluang, atau justru menjadi jebakan bagi investor yang masuk terlalu terlambat?
Rantai Reaksi yang Dimulai dari Selat Hormuz
Konflik militer AS-Israel terhadap Iran sejak akhir Februari 2026 menghentikan hampir seluruh lalu lintas tanker melalui Selat Hormuz, jalur strategis yang sebelumnya mengalirkan sekitar 20% pasokan minyak global. IEA memperkirakan suplai minyak dunia turun rata-rata sekitar 3,9 juta barel per hari sepanjang 2026.
Arab Saudi sempat mengalihkan ekspor melalui East-West Pipeline menuju Laut Merah. Namun, serangan drone pada awal September memaksa penutupan jalur alternatif tersebut. Hasilnya, Brent crude melonjak menjadi sekitar US$108 per barel pada 14 September, naik lebih dari 60% dibandingkan level setahun sebelumnya.
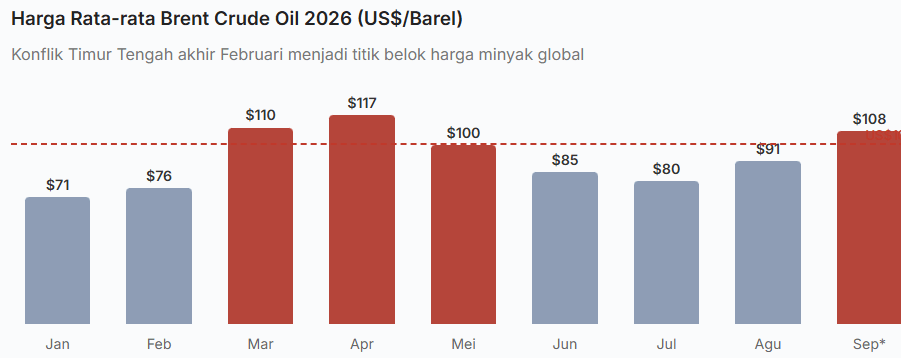
Data: Trading Economics, EIA. *Sep = harga per 14 September 2026.
Efek berikutnya dengan cepat menyebar ke ekonomi AS. CPI Agustus 2026 menunjukkan inflasi bertahan di 3,4% year-over-year, masih jauh di atas target The Fed sebesar 2%.
Harga bensin di AS bahkan menembus US$6 per galon untuk pertama kalinya.
Pasar kini memperkirakan probabilitas sekitar 89% bahwa The Fed akan menaikkan suku bunga sebesar 25 basis poin pada pertemuan 16 September. Jika terjadi, ini akan menjadi kenaikan suku bunga pertama sejak 2023.
Yield US Treasury 10 tahun juga menembus level psikologis 5%, tertinggi sejak 2007.
Menurut BMO Capital Markets, rolling correlation satu bulan antara harga WTI dan yield Treasury 10 tahun mencapai 0,96. Artinya, selama minyak bertahan di atas US$100 per barel, tekanan terhadap ekspektasi inflasi dan yield obligasi berpotensi tetap tinggi.
Bagi pasar saham secara luas, kondisi tersebut menjadi tekanan.
S&P 500 ditutup di 7.620 pada 14 September, turun sekitar 0,5% dalam sehari. Sektor teknologi mengalami tekanan lebih besar, dengan Nvidia turun 3,4%, Broadcom 4,8%, dan Lam Research 8,3%.
Shiller CAPE Ratio berada di sekitar 41,6x, level tertinggi kedua dalam 140 tahun sejarah pasar saham AS.
Ketika risk-free rate naik ke 5%, investor semakin sulit membenarkan valuasi premium pada saham dengan ekspektasi pertumbuhan tinggi.
Paradoks Energi: Saham Minyak Justru di Puncak
Ketika indeks utama tertekan, sektor energi justru bergerak berlawanan arah. Chevron mencetak all-time high di US$217,40 pada 10 September dan telah naik sekitar 36,9% year-to-date, menjadikannya salah satu komponen Dow dengan performa terbaik. ExxonMobil, yang sempat mencapai all-time high US$176,41 pada Maret, kini bertahan di sekitar US$165 dengan kenaikan sekitar 40% sepanjang 2026. ETF XLE yang melacak sektor energi dalam S&P 500, juga telah naik lebih dari 30% tahun ini.
Namun rally tersebut bukan hanya efek langsung dari harga minyak yang tinggi.
Chevron mencatat net income Q2 sebesar US$12,1 miliar, tertinggi dalam enam tahun. Produksi global mencapai rekor 4,07 juta barel per hari, naik 20% year-over-year. EPS Chevron sebesar US$6,06 juga mengalahkan konsensus Wall Street sekitar 9%.
ExxonMobil membukukan revenue kuartalan US$116 miliar, melampaui estimasi, dengan free cash flow mencapai US$17 miliar.
ConocoPhillips juga mengejutkan pasar dengan EPS US$3,42 dibanding estimasi US$2,85, didukung kenaikan sekitar 36% pada rata-rata harga realisasi menjadi US$62,33 per barel.
Yang lebih menarik adalah transformasi struktural di balik angka tersebut.
Chevron terus memperluas portofolio LNG ke Argentina dan Mediterania Timur.
ExxonMobil telah menyelesaikan 10 proyek besar pada 2025, termasuk Golden Pass LNG dan ladang Yellowtail di Guyana. Proyek tersebut diperkirakan dapat menyumbang sekitar US$3 miliar terhadap laba pada 2026.
Sementara itu, ConocoPhillips memiliki breakeven di kisaran pertengahan US$40 per barel. Artinya, perusahaan masih berpotensi menghasilkan arus kas positif bahkan jika harga minyak turun secara signifikan dari level saat ini.
Bukan Soal Ikut Tren, Tapi Soal Siap di Dua Skenario
Inilah paradoks utama yang perlu dipahami investor. Saham energi memang mendapat keuntungan besar dari harga minyak tinggi, tetapi perusahaan-perusahaan tersebut juga telah dibangun agar lebih tahan terhadap siklus harga minyak rendah.
Chevron, ExxonMobil, dan ConocoPhillips bukan hanya penerima windfall dari reli komoditas. Mereka juga telah meningkatkan efisiensi operasional, memperluas diversifikasi aset, dan memperkuat neraca selama periode harga minyak yang lebih rendah pada 2023 hingga 2025. Namun satu hal tetap tidak berubah: harga minyak masih menjadi penggerak utama sektor energi. Ketika korelasi harga minyak dengan kinerja saham energi sangat tinggi, investor perlu memahami bahwa memiliki saham energi tetap berarti mengambil eksposur terhadap arah harga komoditas. Jika negosiasi pembukaan Selat Hormuz berhasil dan harga minyak kembali turun ke US$70–80 per barel, koreksi pada sektor energi dapat terjadi dengan cepat meskipun fundamental perusahaan masih solid.
Sebaliknya, jika konflik terus berlanjut dan Brent bertahan di atas US$100, sektor energi dapat tetap menjadi salah satu area yang relatif kuat ketika sektor lain mendapat tekanan dari yield obligasi tinggi.
Valuasi juga memberikan konteks tambahan. Ketika S&P 500 diperdagangkan pada Shiller CAPE sekitar 41,6x, sektor energi secara historis diperdagangkan dengan multiple yang jauh lebih rendah. Bahkan setelah rally besar, Chevron masih diperdagangkan di forward P/E sekitar 13–14x, sementara ConocoPhillips berada di sekitar 10–11x. Dibandingkan saham teknologi yang dapat diperdagangkan pada P/E 30–40x atau lebih tinggi, valuasi sektor energi masih terlihat relatif murah.
Yang Perlu Diperhatikan Investor
- Saham energi saat ini mencerminkan dua kekuatan yang bekerja secara bersamaan.
- Pertama, geopolitik mendorong harga minyak lebih tinggi dan menciptakan windfall earnings bagi perusahaan energi.
- Kedua, terdapat transformasi bisnis nyata yang membuat perusahaan seperti Chevron, ExxonMobil, dan ConocoPhillips lebih efisien dan lebih profitable pada berbagai level harga minyak dibandingkan siklus sebelumnya.
- Risiko terbesar terletak pada timing. Membeli saham ketika harga berada dekat all-time high tetap membawa risiko koreksi jangka pendek, terutama jika konflik di sekitar Selat Hormuz tiba-tiba mereda dan harga minyak turun tajam.
- Dua katalis utama yang perlu diperhatikan adalah hasil negosiasi GCC-Iran mengenai jalur pelayaran Selat Hormuz serta data CPI AS September yang dijadwalkan rilis pada 14 Oktober. Kedua faktor tersebut dapat menentukan apakah rantai reaksi dari minyak, inflasi, yield obligasi, hingga rotasi saham energi akan terus berlanjut atau mulai mereda.


AI Makin Pintar, Perusahaan Teknologi Justru Minta Direm?



Market Wrap: Minyak, Yield, dan AI Tekan Pasar Global

Bank of America Anjlok 5,3% usai Moynihan Turunkan Ekspektasi


Michael Burry Kurangi Posisi Bearish, Sinyal Berubah Arah?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.