


Beberapa minggu lalu, S&P Dow Jones Indices mengonfirmasi bahwa Nike (NKE) akan dikeluarkan dari indeks S&P 100 efektif 21 September 2026, setelah hampir 18 tahun menjadi anggota. Bukan karena brand Nike tiba-tiba kehilangan relevansi. Masalahnya adalah valuasi perusahaan sudah turun drastis.
Market cap Nike merosot dari sekitar US$264 miliar pada puncaknya di November 2021 menjadi hanya sekitar US$54 miliar saat ini. Saham NKE diperdagangkan di kisaran US$36, turun lebih dari 40% sepanjang 2026 dan sekitar 79% dari all-time high. Harga saham kini kembali ke level yang terakhir terlihat sekitar 2014.
Pertanyaannya sederhana: bagaimana perusahaan yang menjual lebih banyak sepatu dan apparel dibanding hampir semua kompetitornya bisa kehilangan sekitar empat perlima nilai pasar dalam waktu kurang dari lima tahun?
Bukan Masalah Brand, Tapi Masalah Strategi
Akar masalah Nike bermula beberapa tahun lalu ketika manajemen sebelumnya memilih untuk melakukan ekspansi agresif ke strategi direct-to-consumer atau DTC. Secara teori, strateginya masuk akal. Nike menjual produk langsung melalui Nike.com dan toko miliknya sendiri, mengurangi ketergantungan terhadap retailer, sekaligus berpotensi memperoleh margin yang lebih tinggi.
Masalahnya terletak pada eksekusi yang terlalu agresif. Nike mengurangi stok di retailer besar seperti Foot Locker dan Dick's Sporting Goods. Secara tidak langsung, keputusan tersebut menciptakan shelf space kosong yang kemudian diisi oleh kompetitor. Dan para kompetitor bergerak cepat. Hoka, milik Deckers Outdoor, tumbuh kuat di segmen premium running.
On Holding berhasil menarik konsumen muda yang sebelumnya mungkin langsung memilih Nike. New Balance sukses mengubah persepsi dari sekadar “sepatu ayah” menjadi sneaker fashion. Sementara itu, Asics serta brand China seperti Anta dan Li Ning mulai mengambil market share Nike di Asia.
Data Euromonitor menunjukkan market share global Nike di kategori footwear turun menjadi 22,9% pada 2025, menandai penurunan selama tiga tahun berturut-turut.
CEO baru Elliott Hill, yang kembali ke Nike pada akhir 2024 setelah sebelumnya pensiun, langsung membalik sebagian strategi tersebut. Prioritasnya adalah memperbaiki hubungan dengan wholesale partners, mengurangi diskon agresif di channel digital, dan mengembalikan fokus pada inovasi produk. Kategori utama yang menjadi fokus adalah Running, Football, dan Basketball.
Turnaround Sudah Mulai, Tapi Belum Merata
Jika melihat angka FY2026, yang berakhir pada Mei 2026, terdapat beberapa tanda bahwa proses pemulihan mulai berjalan. Namun, hasilnya belum merata. Revenue setahun penuh mencapai US$46,4 miliar, flat secara reported basis dan turun 2% secara currency-neutral. Net income turun menjadi US$3,11 miliar atau US$2,10 per saham, dibandingkan US$3,22 miliar pada tahun sebelumnya. Namun angka EPS tersebut sudah memasukkan one-time benefit dari refund tarif IEEPA sebesar US$986 juta pada Q4. Tanpa benefit tersebut, underlying EPS diperkirakan hanya sekitar US$1,58.
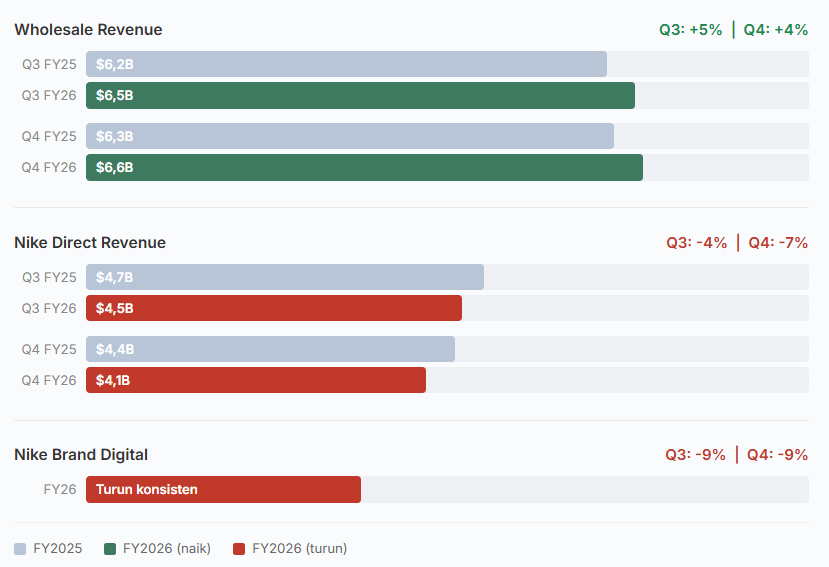
Hal yang paling menggambarkan kondisi Nike saat ini adalah perbedaan arah antara channel penjualan. Wholesale revenue terus membaik, naik 5% pada Q3 dan 4% pada Q4. Pertumbuhan terutama ditopang North America, di mana wholesale revenue naik 11% YoY pada Q3. Ini menunjukkan bahwa hubungan Nike dengan retailer mulai membaik.
Namun pada saat bersamaan, Nike Direct justru semakin lemah. Revenue Nike Direct turun 4% pada Q3 dan 7% pada Q4, sementara digital sales turun 9% pada kedua kuartal. Channel yang sebelumnya menjadi fokus utama dan simbol strategi manajemen lama kini justru menjadi salah satu sumber tekanan.
Gambar 1: Performa Channel Nike
Sumber: Nike FY2026 Earnings Release (SEC Filing)
Kategori produk juga menunjukkan kondisi yang terpolarisasi. Running dan Football tumbuh double-digit, sementara Basketball meningkat high-single digit. Sebaliknya, Sportswear dan Jordan streetwear, yang selama ini menjadi kontributor volume besar, masih mengalami penurunan. Manajemen sendiri mengakui dalam earnings call Q4 bahwa performa Nike belum mencapai potensi penuh, terutama di Nike Sportswear dan Jordan streetwear, di mana sell-through masih menghadapi tekanan.
China dan Pertanyaan Besar yang Belum Terjawab
Jika ada satu wilayah yang paling membebani Nike saat ini, Greater China menjadi kandidat utamanya. Revenue China telah turun selama delapan kuartal berturut-turut, termasuk penurunan 7% di Q3 dan 12% di Q4 FY2026. Guidance manajemen bahkan menunjukkan tekanan dapat berlanjut. Revenue China diperkirakan turun sekitar 20% pada Q1 FY2027.
Masalahnya bukan hanya kondisi makroekonomi. Nike sedang menjalankan “marketplace reset” di China, termasuk menarik kembali hak penjualan online dari beberapa retail partner besar dan meningkatkan kontrol atas distribusi serta pricing. Strategi tersebut dapat memperbaiki kualitas bisnis dalam jangka panjang, tetapi mengorbankan volume dalam jangka pendek. Pada saat yang sama, kompetitor domestik seperti Anta dan Li Ning terus memperkuat posisi mereka.
JPMorgan dalam downgrade menjadi Underweight pada Agustus 2026 secara eksplisit menyebut China sebagai salah satu faktor utama dan memperingatkan bahwa tekanan terhadap earnings dapat berlanjut hingga FY2028. Dari sisi valuasi, Nike saat ini diperdagangkan di sekitar 23x forward P/E. Multiple tersebut masih terlihat premium untuk perusahaan dengan revenue yang stagnan dan earnings yang belum kembali tumbuh secara konsisten.
Sebagian analis melihat valuasi ini masih terlalu tinggi dibandingkan fundamental saat ini. Sebaliknya, kelompok yang lebih optimistis menilai brand equity Nike masih cukup kuat untuk membenarkan premium tertentu. Konsensus target harga analis berada di sekitar US$49, tetapi range-nya sangat lebar, dari sekitar US$23 pada bear case hingga US$94 pada bull case. Rentang tersebut menunjukkan tingginya ketidakpastian terhadap arah turnaround perusahaan.
Investor Takeaway
Nike tidak sedang berjuang menyelamatkan brand yang sudah tidak dikenal. Swoosh masih menjadi salah satu logo paling dikenal di dunia. Masalah yang dihadapi Nike justru lebih sulit: bagaimana mengubah brand power yang masih sangat besar menjadi pertumbuhan riil ketika struktur kompetisi sudah berubah.
Wholesale mulai membaik. Kategori performance mulai tumbuh. Manajemen baru juga memiliki pengalaman panjang di Nike.
Namun digital sales masih turun, China belum stabil, dan produk streetwear utama belum pulih. Replacement products baru dijadwalkan mulai hadir pada musim semi 2027, sementara Investor Day November 2026 akan menjadi salah satu momen penting untuk mengukur seberapa realistis rencana turnaround perusahaan.
Pertanyaan utamanya bukan lagi apakah konsumen masih mau memakai Nike. Pertanyaan yang lebih relevan adalah apakah Nike dapat kembali menghasilkan produk yang cukup kuat untuk merebut traffic, shelf space, dan pertumbuhan dari kompetitor.



Earnings S&P 500 Tetap Kuat Jelang Q3

Oracle Tumbuh Cepat, Neraca Jadi Masalah


Emas dan Perak Menguat Jelang The Fed


Nasdaq Tertekan Jelang Keputusan The Fed
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.